
Giá giảm trước khi nguồn hàng mới ra thị trường
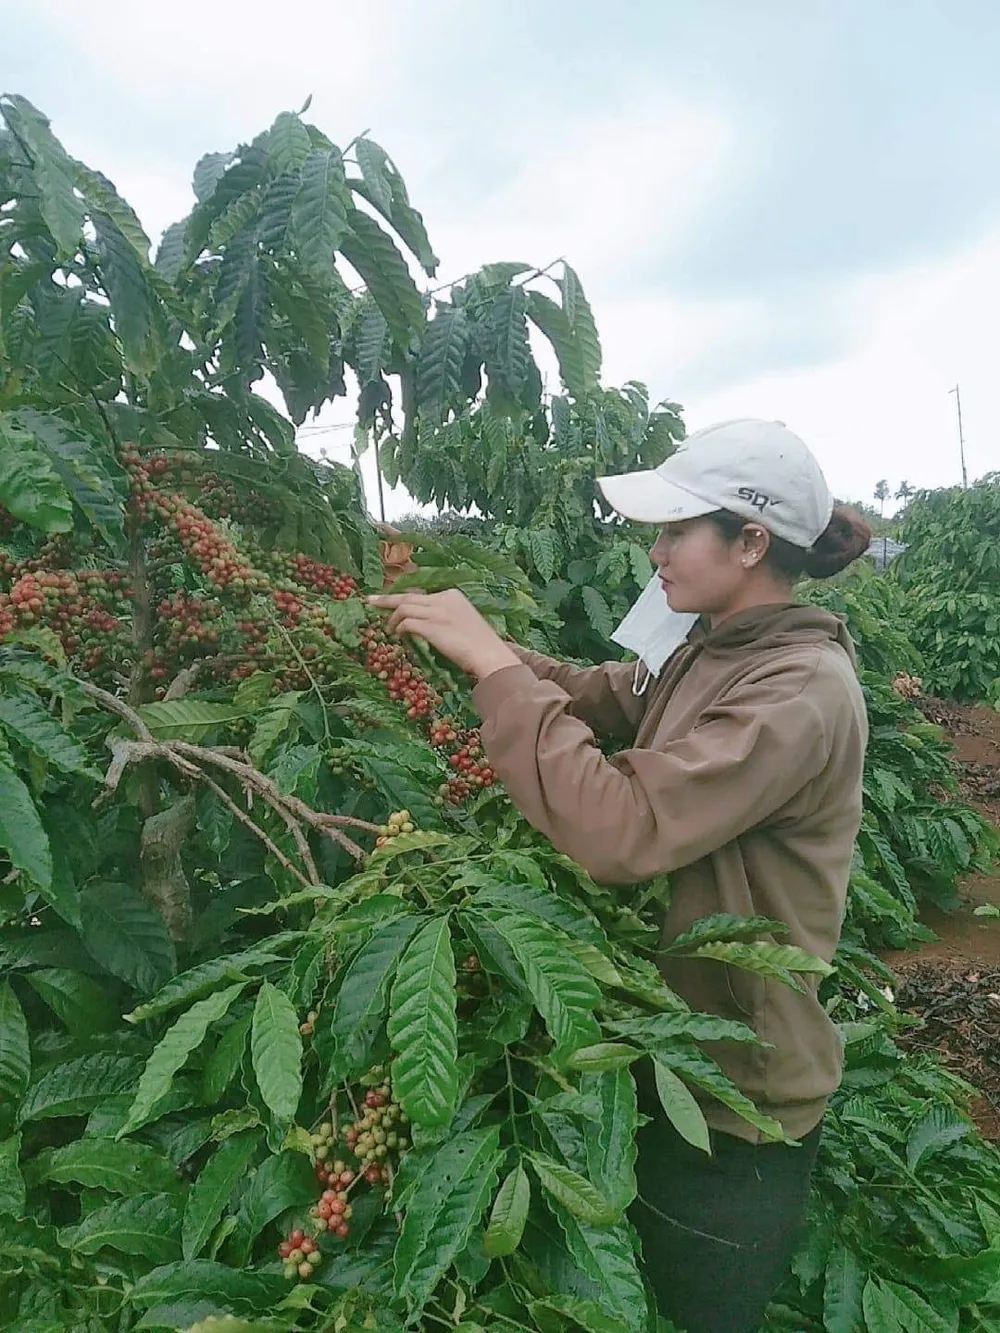
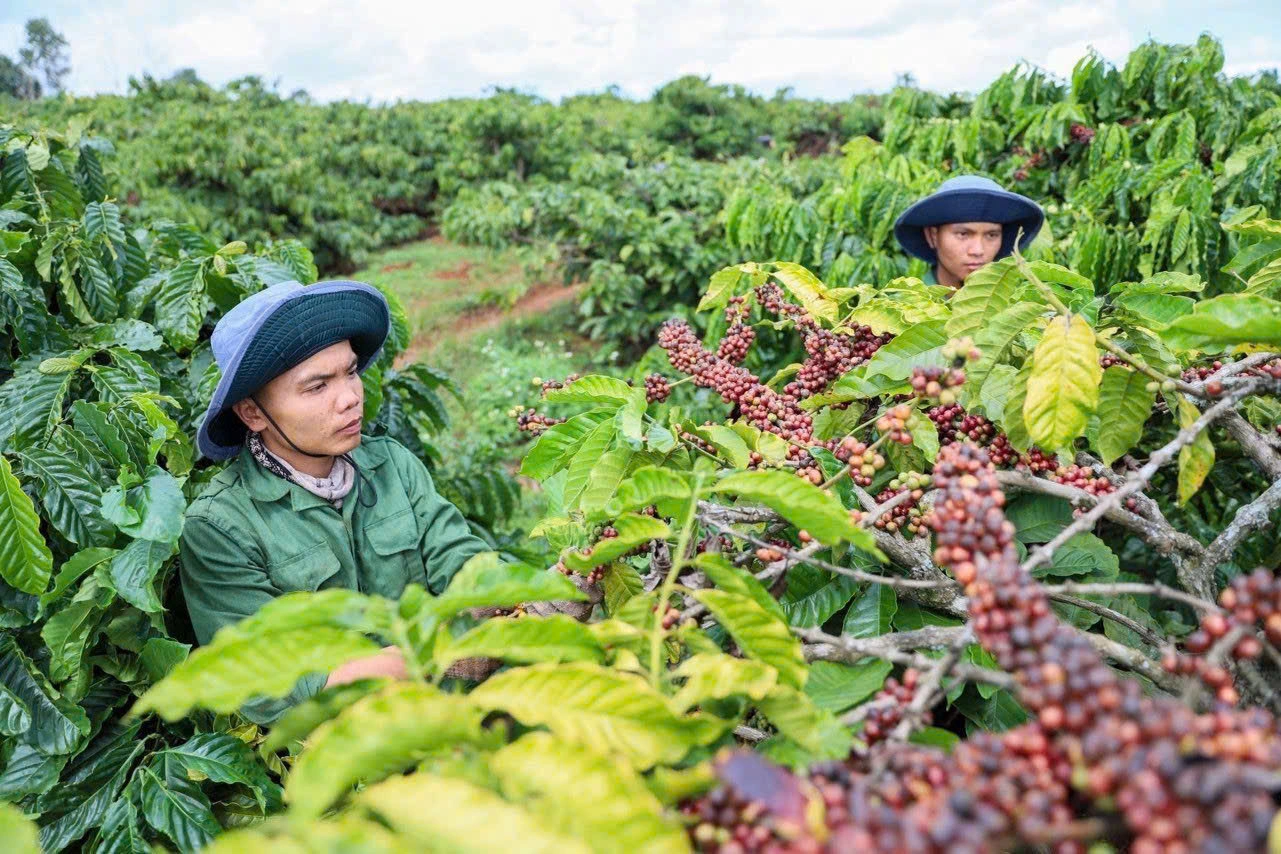
Giá cà phê là kết quả biến động của cung cầu, chất lượng hạt và nhịp bán hàng, nên một vài phiên giảm chưa đủ để kết luận xu hướng dài hạn. Lần điều chỉnh hiện nay đáng chú ý vì diễn ra ngay trước khi vụ thu hoạch cà phê mới tăng tốc, lúc thị trường bắt đầu tính đến lượng hàng sắp được bổ sung. Giá cà phê trong nước và thế giới cùng đi xuống khi nguồn cung vụ mới chuẩn bị gia tăng; hợp đồng kỳ hạn trên sàn ICE cũng lùi về mức thấp nhất trong hơn hai tuần trước triển vọng nguồn cung cải thiện. Tại Tây Nguyên, giá cà phê nhân ngày 29/10 ở mức 88.000–89.000 đồng/kg, thấp hơn mức 91.000–92.500 đồng/kg của tuần trước. Đây không chỉ là phản ứng với diễn biến từng phiên: vụ chính bắt đầu từ tháng 11, khiến người mua có cơ sở chờ thêm hàng và người bán phải cân nhắc thời điểm đưa sản phẩm ra thị trường.
Với nông dân, giá giảm trước cao điểm thu hoạch tạo ra lựa chọn khó giữa bán sớm để có vốn và giữ hàng chờ mức giá thuận lợi hơn. Trì hoãn bán có thể phát sinh chi phí lưu kho, rủi ro suy giảm chất lượng và thiếu tiền mặt cho sản xuất; vì vậy, quyết định không thể chỉ dựa vào kỳ vọng giá sẽ bật lại.
Sản lượng kỷ lục làm triển vọng giá thêm nặng nề
Áp lực không dừng ở mùa vụ của Việt Nam. Bộ Nông nghiệp Mỹ dự báo sản lượng cà phê toàn cầu niên vụ 2026–2027 có thể đạt kỷ lục 189,7 triệu bao loại 60 kg, tăng 10,8 triệu bao so với vụ trước, trong khi tiêu thụ dự kiến đạt 179,7 triệu bao, tăng 3,6%. Nếu sản lượng thực tế bám sát dự báo, khoảng cách gần 10 triệu bao giữa sản xuất và tiêu thụ sẽ làm tăng nguy cơ dư cung, tạo sức ép lên giá. Brazil và Việt Nam được xem là những nguồn đóng góp lớn cho mức tăng; riêng sản lượng Brazil được dự báo tăng đáng kể. Đồng real suy yếu còn khuyến khích nhà sản xuất và doanh nghiệp Brazil bán hàng định giá bằng USD, góp thêm nguồn cung cho thị trường.
Dẫu vậy, dự báo dư cung không đồng nghĩa giá chắc chắn giảm liên tục. Lượng hàng xuất hiện đầu vụ chưa phản ánh đầy đủ sản lượng cả niên vụ, trong khi tồn kho chuyển tiếp thấp và tiến độ thu hoạch, chất lượng hạt cũng có thể làm thay đổi mức hàng thực sự đến tay người mua. Vì thế, nhìn vào một phiên giảm mà bỏ qua sản lượng thực tế, tồn kho và tốc độ bán sẽ dễ dẫn đến nhận định quá bi quan.
Xuất khẩu còn điểm tựa, nhưng giá trị là bài toán khó
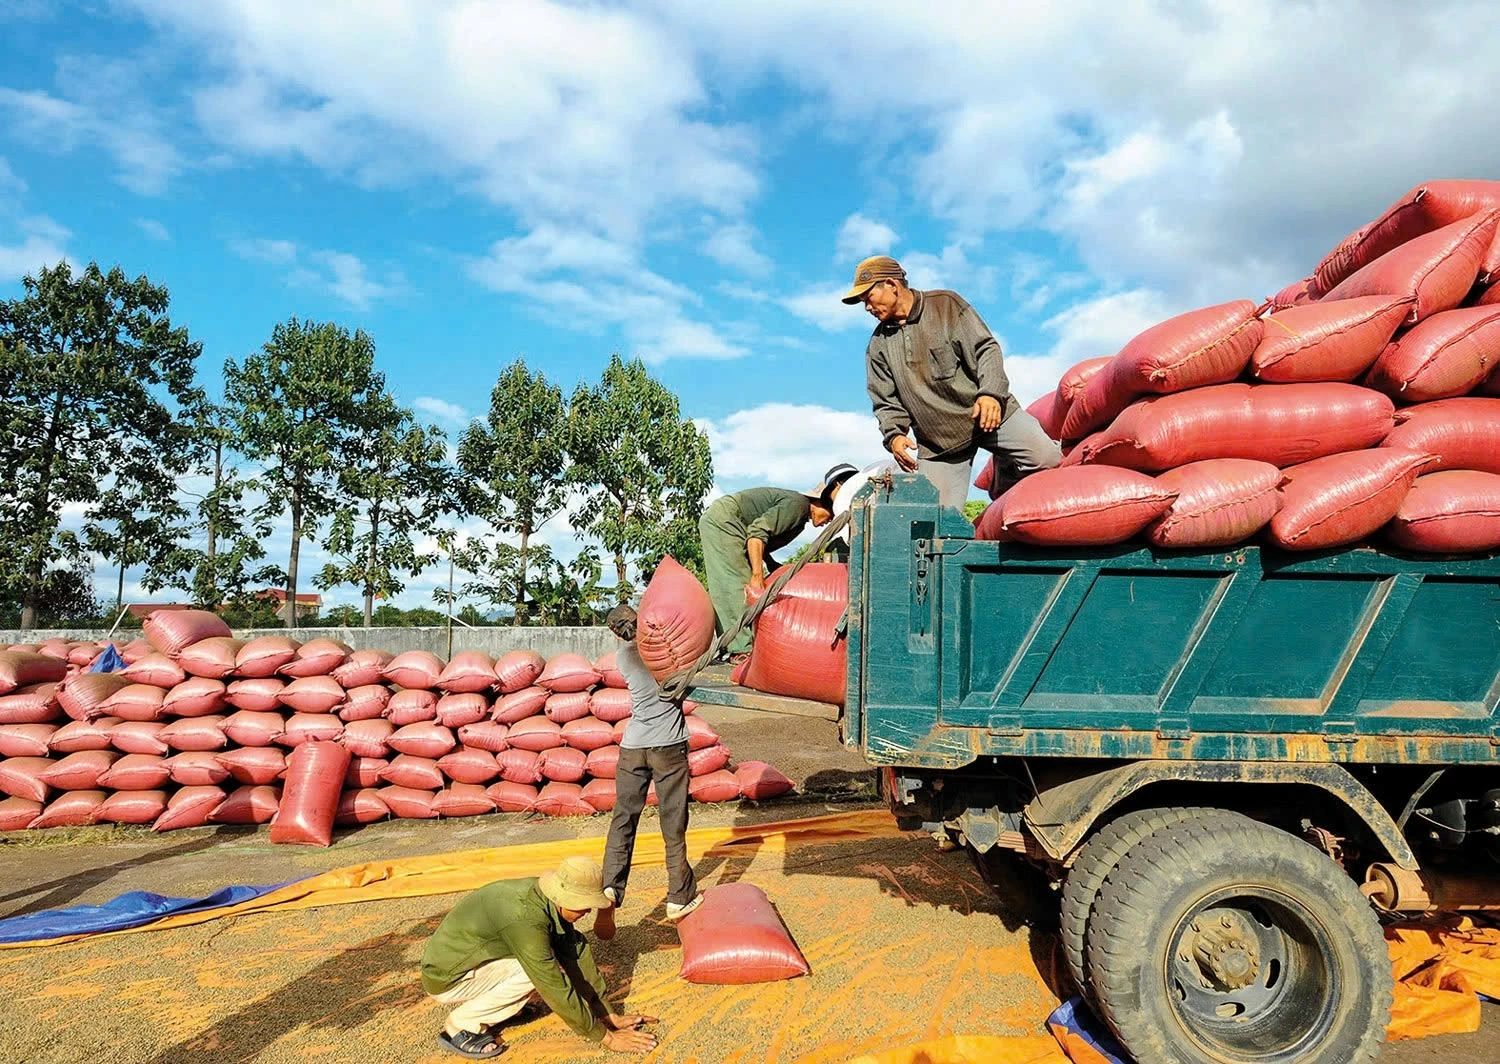
Triển vọng xuất khẩu cà phê vẫn có cơ sở tích cực về lượng, nhất là khi vụ mới bổ sung hàng đúng lúc nhu cầu nhập khẩu phục vụ mùa tiêu dùng cuối năm được kỳ vọng tăng. Robusta Việt Nam có lợi thế trong phối trộn; chất lượng ổn định, giá chào cạnh tranh và khả năng giao hàng đúng hạn có thể giúp duy trì sức hút với khách mua. Tuy nhiên, tăng lượng không tự động làm kim ngạch tăng. Trong chín tháng, Việt Nam xuất khẩu 1,45 triệu tấn, tăng 16,3% về lượng nhưng trị giá chỉ đạt 6,57 tỷ USD, giảm 6,9% so với cùng kỳ; giá xuất khẩu bình quân giảm 20%, còn 4.524 USD/tấn. Những số liệu này cho thấy nút thắt của ngành không chỉ là bán được bao nhiêu, mà còn là giữ chất lượng và giá trị trên mỗi đơn vị hàng.
Trong những tháng cuối năm, nguồn cung mới và nhu cầu mùa vụ có thể hỗ trợ đơn hàng, nhưng lợi thế sẽ thuộc về doanh nghiệp đáp ứng ổn định yêu cầu chất lượng và giao hàng. Diễn biến giá sắp tới cần được đánh giá qua sản lượng thực tế của Brazil và Việt Nam, tiến độ thu hoạch, tồn kho và khả năng đưa hàng ra thị trường, thay vì phóng đại ý nghĩa của từng phiên. Kết luận hợp lý lúc này không phải xuất khẩu chắc chắn bứt phá hay giá chắc chắn lao dốc: nguồn hàng mới mở đường cho tăng trưởng về lượng, còn nguy cơ sản lượng vượt tiêu thụ tiếp tục ghìm giá và thử thách kim ngạch.