
DXY lập đỉnh nhờ kỳ vọng chính sách, không chỉ dữ liệu hiện tại
DXY là chỉ số đo sức mạnh đồng USD so với sáu đồng tiền chủ chốt, và mức cao nhất trong 19 tháng cho thấy thị trường đang đặt cược mạnh vào lãi suất Mỹ cao hơn. Đà tăng này phản ánh kỳ vọng chính sách tương lai nhiều hơn là những gì Fed đã thực sự làm.
DXY đã lên vùng cao nhất kể từ tháng 4/2025, sau khi phục hồi khoảng 8% kể từ cuối tháng 1. Trong quãng thời gian đó, Fed mới chỉ tăng lãi suất một lần, nhưng các hợp đồng tương lai đã tính đến khả năng có thêm ba hoặc bốn đợt tăng trước cuối năm 2027. Nói cách khác, thị trường tiền tệ đang mua trước một lộ trình thắt chặt mà ngân hàng trung ương chưa xác nhận. Đây là động lực chính phía sau mốc DXY 19 tháng, đồng thời cũng khiến đà tăng dễ tổn thương nếu dữ liệu hoặc phát biểu của Fed làm kỳ vọng đảo chiều.
Lạm phát và việc làm khiến Fed khó sớm nới tay
Lý do giới đầu tư vẫn nghiêng về kịch bản Fed tăng lãi suất nằm ở dữ liệu kinh tế chưa phát tín hiệu hạ nhiệt đủ rõ. Giá tiêu dùng tháng 10 tăng 0,4%, cao hơn dự báo 0,3%; lạm phát lõi tăng 0,3%. Báo cáo việc làm cũng ghi nhận 165.000 việc làm mới và tỷ lệ thất nghiệp 4,1%, củng cố quan điểm rằng Fed chưa chịu sức ép lớn để dừng thắt chặt.
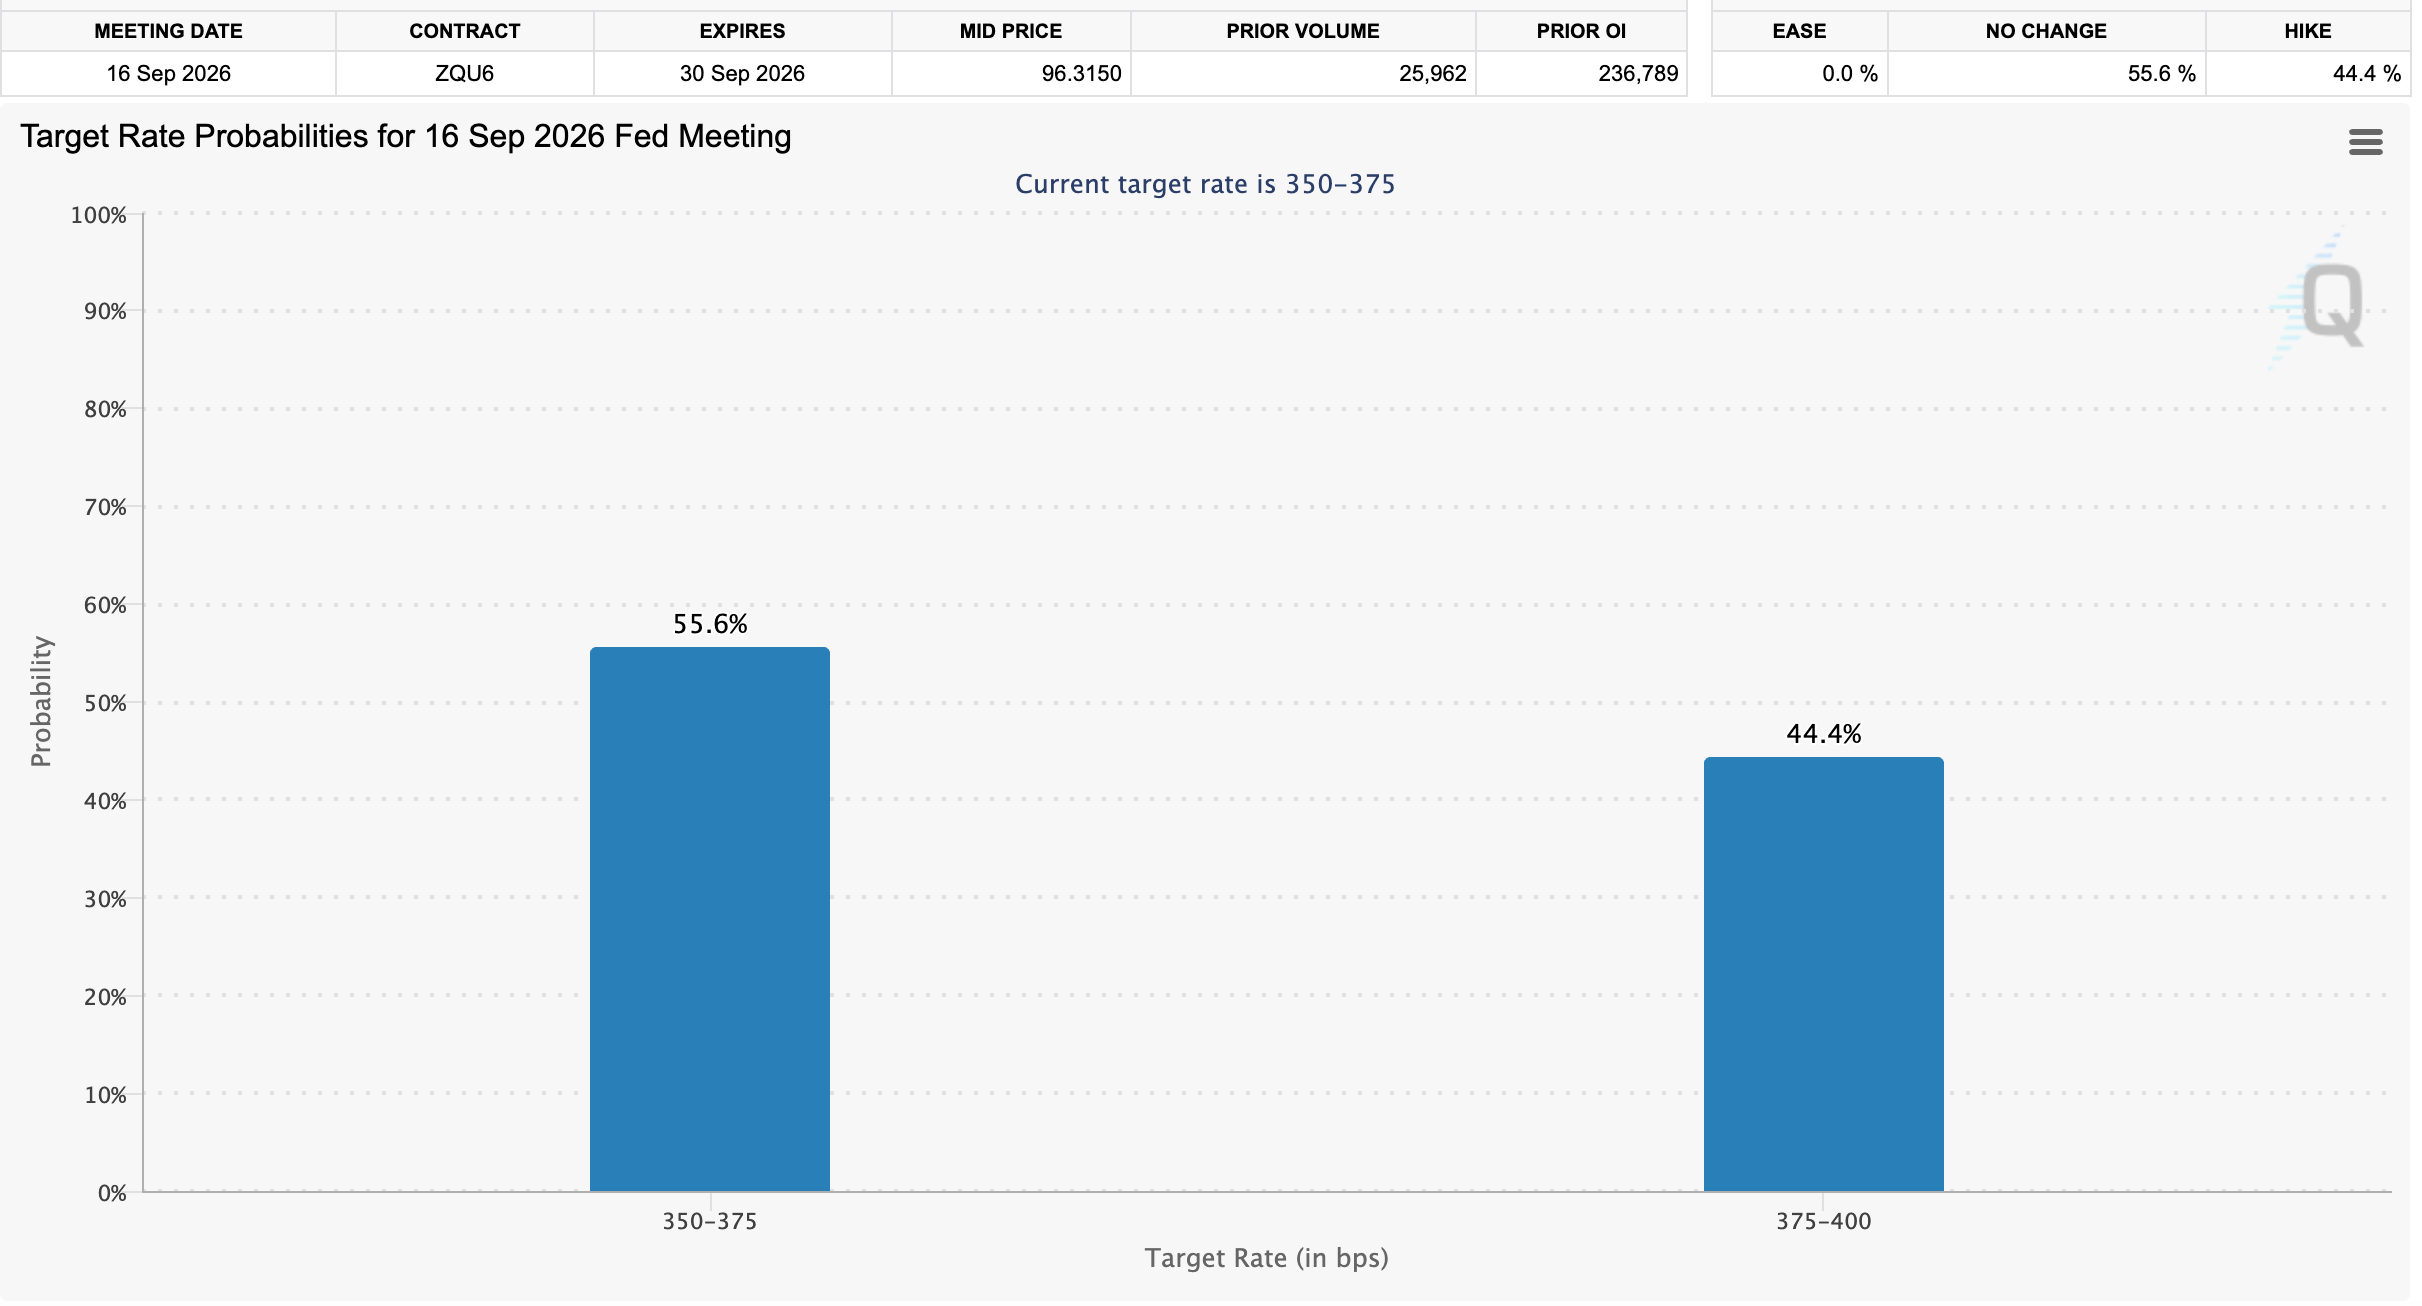
Sau số liệu việc làm mạnh hơn dự kiến, thị trường định giá xác suất Fed tăng lãi suất trong tháng tới ở mức 85%; một thước đo khác nâng khả năng tăng vào ngày 9/12 lên 87%. Những tỷ lệ này không phải cam kết của Fed, nhưng chúng cho thấy kỳ vọng đã dịch chuyển nhanh đến đâu. Lợi suất trái phiếu kỳ hạn hai năm cũng tăng lên khoảng 4,7%, vượt mức trần lãi suất hiện tại 4,00% — dấu hiệu cho thấy nhà đầu tư đang đặt cược vào chính sách cao hơn trong tương lai.
Áp lực ngược chiều chưa đủ lấn át câu chuyện lãi suất
Dầu giảm mạnh và chứng khoán phục hồi đã gây sức ép lên đồng USD khi dòng tiền tìm đến tài sản rủi ro hơn. Một số đồng tiền nhạy với tâm lý thị trường cũng tăng, còn đồng euro đảo chiều đi lên. Tuy vậy, lực cản này chưa đủ đánh bật câu chuyện lãi suất: nếu lạm phát dai dẳng, lợi suất tài sản Mỹ vẫn có thể hấp dẫn dòng vốn và tiếp tục nâng đỡ đồng bạc xanh.
Sự đổi chiều càng đáng chú ý khi đồng USD từng giảm hơn 10% trong nửa đầu năm 2025, mức giảm đầu năm tệ nhất kể từ năm 1973. Khi ấy, đà lao dốc bị xem như dấu hiệu suy yếu; hiện tại, chính sách Fed lại trở thành điểm tựa cho cú phục hồi. Nhưng không nên nhầm đặt cược với sự chắc chắn: giá trị hiện tại đã phản ánh nhiều đợt tăng chưa diễn ra. Nếu Fed không theo kịp kỳ vọng, đồng USD có thể mất phần hỗ trợ mà thị trường vừa tạo ra.
Các mốc kế tiếp sẽ kiểm tra độ bền của đà tăng
Trước quyết định ngày 9/12, thị trường còn phải cân nhắc một loạt dữ liệu: chỉ số giá sản xuất dự kiến công bố vào thứ Sáu, doanh số bán lẻ vào ngày 17/11 và biên bản cuộc họp Fed tháng 10 vào ngày 18/11. Đây là những phép thử có thể làm thay đổi kỳ vọng về cả thời điểm lẫn quy mô tăng lãi suất, chứ không chỉ xác nhận xu hướng hiện tại.
Giới giao dịch đang dự báo thêm ba hoặc bốn đợt tăng lãi suất từ nay đến cuối năm 2027, nhưng các quan chức Fed vẫn chưa thống nhất về bước đi tiếp theo. Vì vậy, mốc DXY 19 tháng không đồng nghĩa chu kỳ thắt chặt đã được bảo đảm kéo dài; nó cho thấy thị trường đang định giá trước một kịch bản. Kết luận đáng chú ý là đồng USD còn được hỗ trợ khi dữ liệu nóng và kỳ vọng tăng lãi suất bền vững, nhưng đà tăng hiện tại sẽ bị thử thách nếu Fed phát tín hiệu thận trọng hoặc các chỉ số kinh tế hạ nhiệt.