
Từ ngân hàng thương mại đến “nhà thu xếp vốn” hạ tầng
Chiến lược tài chính hạ tầng Đông Nam Á của Techcombank là định vị ngân hàng trở thành nhà thu xếp vốn hạ tầng khu vực, đứng giữa kết nối vốn ngân hàng trong nước với các nguồn tài chính dài hạn và quốc tế, nhằm xây dựng cấu trúc vốn tối ưu về kỳ hạn và chi phí cho các dự án hạ tầng quy mô lớn, thay vì chỉ cho vay truyền thống dựa trên bảng cân đối của chính mình.
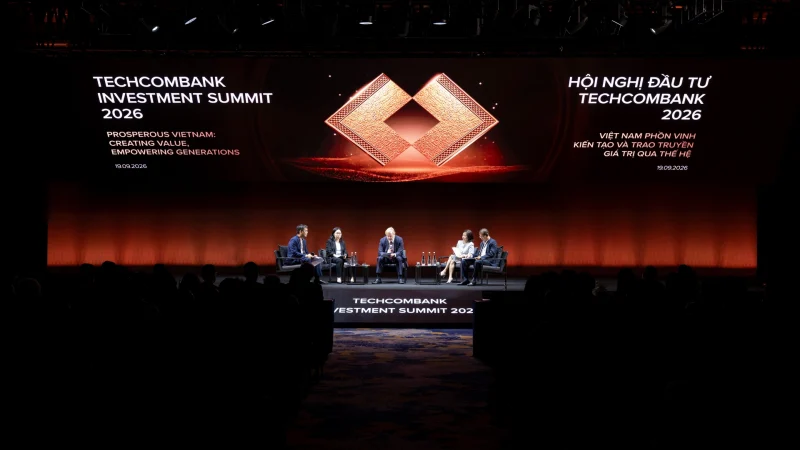
Hướng đi này được thể hiện rõ tại Hội nghị Đầu tư Techcombank 2026 tổ chức ngày 19/9 tại Hà Nội, nơi hạ tầng được xác định là trụ cột tăng trưởng mới của nền kinh tế. Không chỉ dừng ở khẩu hiệu, ban lãnh đạo khẳng định ngân hàng đang chuẩn bị để trở thành một nhà thu xếp vốn đứng giữa, thu xếp nguồn vốn và dòng vốn tốt nhất cho các công trình cơ sở hạ tầng tại Việt Nam. Quan điểm này mang tính lựa chọn chiến lược: hoặc tiếp tục là ngân hàng bán lẻ – doanh nghiệp “điển hình”, hoặc bước lên vai trò Techcombank nhà tài chính hạ tầng cho cả chu kỳ phát triển mới.
Theo bà Nguyễn Thị Lan, Techcombank đã đồng hành cùng các chương trình đầu tư hạ tầng cấp quốc gia từ khoảng một năm nay để chuẩn bị cho vai trò nhà thu xếp vốn trung tâm. Việc chủ động bám vào “nghị sự hạ tầng” của quốc gia cho thấy ngân hàng không chờ cơ hội đến mà đang tự tạo vị thế trong cuộc chơi vốn đầu tư hạ tầng trước khi cạnh tranh khu vực trở nên căng thẳng hơn.

Chu kỳ hạ tầng mới và bài toán vốn dài – vốn ngắn
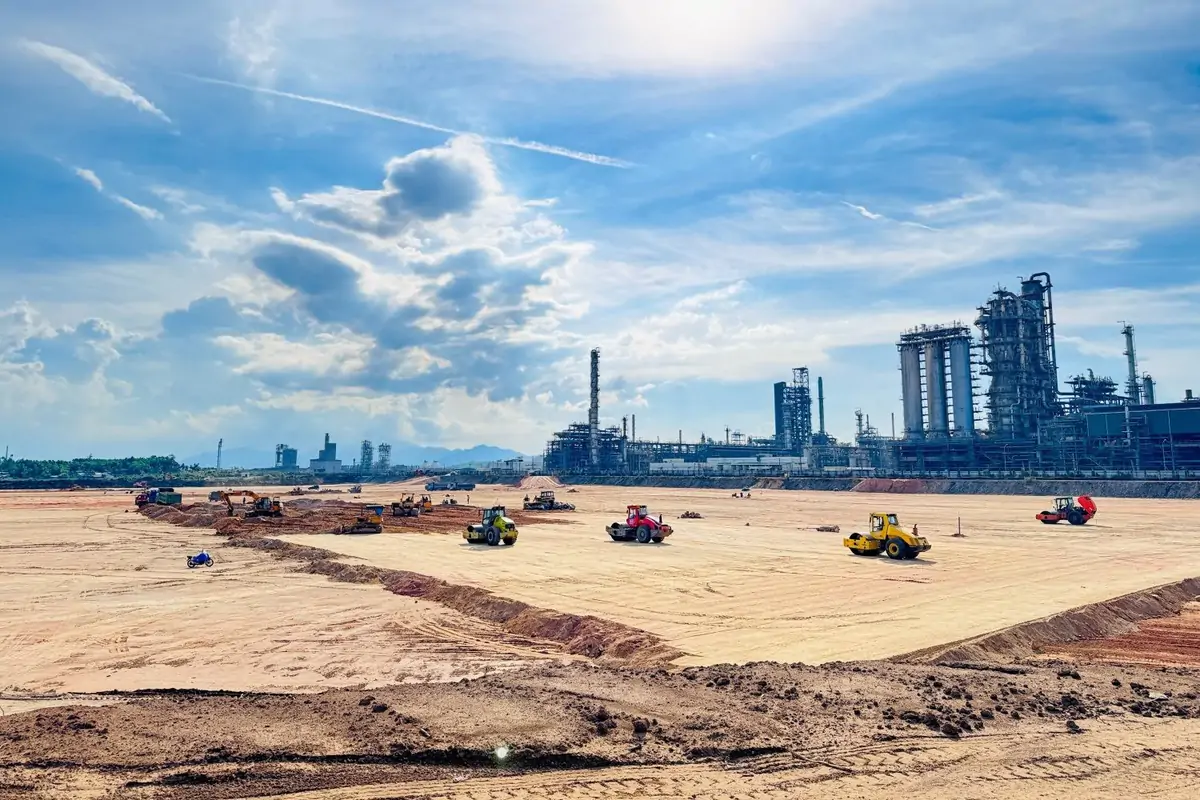
Việt Nam đang bước vào một chu kỳ đầu tư hạ tầng được đánh giá là có quy mô lớn, tập trung vào năm trụ cột: giao thông, năng lượng, y tế, giáo dục và hạ tầng số. Nhu cầu vốn cho các lĩnh vực này trong những năm tới được nhận định là rất lớn, trong khi quy mô nhiều dự án ngày càng tăng. Điều đó buộc hệ thống tài chính phải tìm cách huy động vốn từ nhiều kênh thay vì phụ thuộc một nguồn duy nhất.
Theo đại diện cơ quan quản lý, hệ thống ngân hàng là huyết mạch của tài chính nhưng tồn tại mâu thuẫn cấu trúc: vốn huy động chủ yếu ngắn hạn, trong khi dự án hạ tầng cần vốn khổng lồ và thời gian thu hồi dài. Do đó, tín dụng ngân hàng không thể là nguồn duy nhất; cần phối hợp ngân sách nhà nước, vốn ODA, vốn các tổ chức quốc tế và nhà đầu tư nước ngoài. Quan điểm này mở ra dư địa cho những mô hình tài chính trung gian, nơi một ngân hàng đóng vai “bộ chia dòng vốn” hơn là người ôm toàn bộ rủi ro.
Từ góc độ quốc tế, chuyên gia của một tổ chức tài chính toàn cầu nhấn mạnh hai hướng: đa dạng hóa nguồn tài trợ và đa dạng hóa danh mục đầu tư, qua đó kéo thêm vốn tư nhân vào hạ tầng. Đây là “khung” lý thuyết cho chiến lược Techcombank: nếu ngân hàng nào xây được cầu nối giữa các nguồn vốn ngắn – trung – dài hạn, nội – ngoại, ngân sách – tư nhân, thì ngân hàng đó có thể trở thành điểm trung chuyển vốn cho cả chu kỳ hạ tầng mới.
Tín dụng hạ tầng: biến số tăng trưởng mới trong nội tại Techcombank
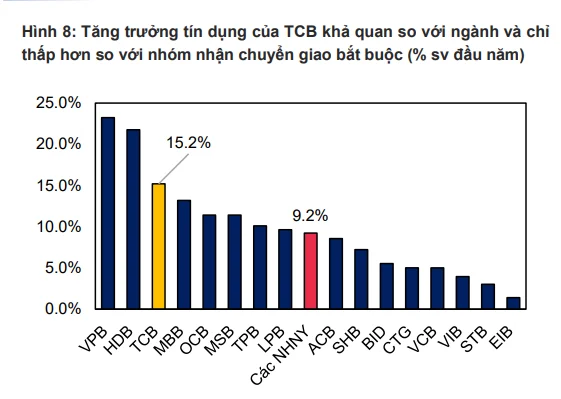
Chiến lược tài chính hạ tầng Đông Nam Á của Techcombank không dừng ở phát biểu mà đã phản ánh vào số liệu tín dụng. Đến cuối quý II, tín dụng của ngân hàng tăng 15,2% so với đầu năm; trong đó dư nợ cho vay các dự án hạ tầng theo cơ chế không tính vào hạn mức tín dụng thông thường đạt khoảng 20.000 tỷ đồng. Nếu loại trừ phần này, tăng trưởng tín dụng chỉ khoảng 9,7%, cho thấy nhóm khoản vay hạ tầng mới đang trở thành biến số quan trọng trong kết quả sáu tháng.
Một báo cáo phân tích đã nâng dự báo tăng trưởng tín dụng năm 2026 của Techcombank từ 14,5% lên 22,9%, chủ yếu nhờ kỳ vọng tiếp tục giải ngân cho các dự án hạ tầng quy mô lớn trong nửa cuối năm. Cùng thời điểm cuối quý II, tổng dư nợ cho vay xây dựng hạ tầng đã đạt 41.300 tỷ đồng, tăng 56,3% so với đầu năm. Đáng chú ý, ước tính dư nợ cho vay các dự án hạ tầng lớn có thể vượt 50.000 tỷ đồng vào cuối năm. Đây là tốc độ mở rộng danh mục rất nhanh, phản ánh sự dịch chuyển chiến lược sang vốn đầu tư hạ tầng như một trụ cột tăng trưởng.
Cấu trúc khách hàng cũng thay đổi: tín dụng doanh nghiệp tăng 19,9%, cao hơn đáng kể mức 9,4% ở mảng bán lẻ; cho vay gắn với bất động sản và xây dựng tăng 20,3%, còn tỷ trọng tài trợ dự án bất động sản trong danh mục theo dõi tăng từ 29% lên 34% chỉ trong một quý. Những con số này đặt ra cả cơ hội và áp lực: Techcombank đang mở ra biên lợi nhuận và không gian tăng trưởng mới, nhưng đồng thời chấp nhận rủi ro gắn với tiến độ và chính sách của các dự án lớn.
Mô hình thu xếp vốn hai bước và tham vọng kết nối vốn dài hạn
Điểm khác biệt trong cách Techcombank tiếp cận vốn đầu tư hạ tầng là lựa chọn mô hình thu xếp đa lớp thay vì cho vay một chiều. Ngân hàng định vị mình là nhà thu xếp vốn đứng giữa, kết hợp nhiều nguồn vốn, nhiều hình thức tài trợ, nhiều đối tượng cung cấp vốn với kỳ hạn khác nhau, để tạo cấu trúc tài chính tối ưu về thời gian và giá cho chủ đầu tư. Về bản chất, đây là cách “giải” mâu thuẫn vốn ngắn – nhu cầu dài mà toàn hệ thống đang đối mặt.
Với một số dự án tư nhân có dòng tiền thu hồi dài hạn, Techcombank đã áp dụng mô hình hai bước: bước đầu dùng nguồn vốn trung và ngắn hạn hiện có; bước thứ hai, trong 2–3 năm tới, hướng đến huy động nguồn vốn quốc tế dài hạn hơn, với kỳ vọng có sự đồng hành của Ngân hàng Nhà nước, cơ quan chuyên ngành và các tổ chức như Ngân hàng Thế giới, IFC. Đồng thời, ngân hàng đặt mục tiêu tham gia vai trò nhà thu xếp vốn và tư vấn tài chính cho trái phiếu chính quyền đô thị, trái phiếu Chính phủ.
Cách tiếp cận này có tính chủ động: Techcombank không đợi thị trường vốn phát triển hoàn chỉnh mà thiết kế cấu trúc để có thể “chuyển giao” dần rủi ro và kỳ hạn từ bảng cân đối của mình sang nhà đầu tư dài hạn. Nếu thành công, mô hình này có thể trở thành khuôn mẫu cho các ngân hàng khác khi tham gia tài chính hạ tầng Đông Nam Á, nơi nhu cầu vốn khổng lồ nhưng nguồn tiền dài hạn luôn khan hiếm.
Khi ngân hàng Việt muốn trở thành điểm trung chuyển vốn hạ tầng khu vực
Điều đáng nói trong chiến lược Techcombank không chỉ là tham gia cuộc chơi hạ tầng trong nước, mà là tham vọng nắm vị trí trung tâm trong dòng tài chính hạ tầng Đông Nam Á. Khi các dự án hạ tầng khu vực ngày càng liên thông – từ cao tốc, đường sắt đến năng lượng và hạ tầng số – vai trò của một định chế có khả năng kết nối vốn trong nước với nguồn dài hạn quốc tế sẽ ngày càng quan trọng. Đó là khoảng trống mà Techcombank đang cố gắng lấp đầy.
Thực tế, cho vay hạ tầng đang giúp ngân hàng mở rộng danh mục tín dụng và tạo cơ hội tài trợ các dự án phát triển ăn theo hạ tầng. Tuy nhiên, quy mô cho vay các dự án lớn cũng đồng nghĩa Techcombank phải cực kỳ kỷ luật về quản trị rủi ro, nhất là rủi ro chính sách và tiến độ dự án. Sân chơi tài chính cho dự án hạ tầng khu vực không thiếu đối thủ, từ các ngân hàng lớn trong khu vực đến các tổ chức phát triển đa phương. Nếu Techcombank muốn được nhìn nhận như Techcombank nhà tài chính hạ tầng thực thụ, ngân hàng phải chứng minh không chỉ năng lực giải ngân mà cả khả năng xây dựng, xoay chuyển và thu hút cấu trúc vốn bền vững.
Kết lại, việc tín dụng hạ tầng đã trở thành biến số mới trong dự báo tăng trưởng của Techcombank cho thấy lựa chọn chiến lược đã bắt đầu hiện lên trên số liệu. Câu hỏi không còn là “có nên tham gia hạ tầng hay không”, mà là Techcombank sẽ tận dụng lợi thế “đi sớm” đến đâu để từ một ngân hàng thương mại, trở thành điểm trung chuyển vốn hàng đầu cho các dự án hạ tầng khu vực trong thập kỷ tới.