
VIFC là gì và vì sao câu chuyện hàng hải lại quyết định tương lai
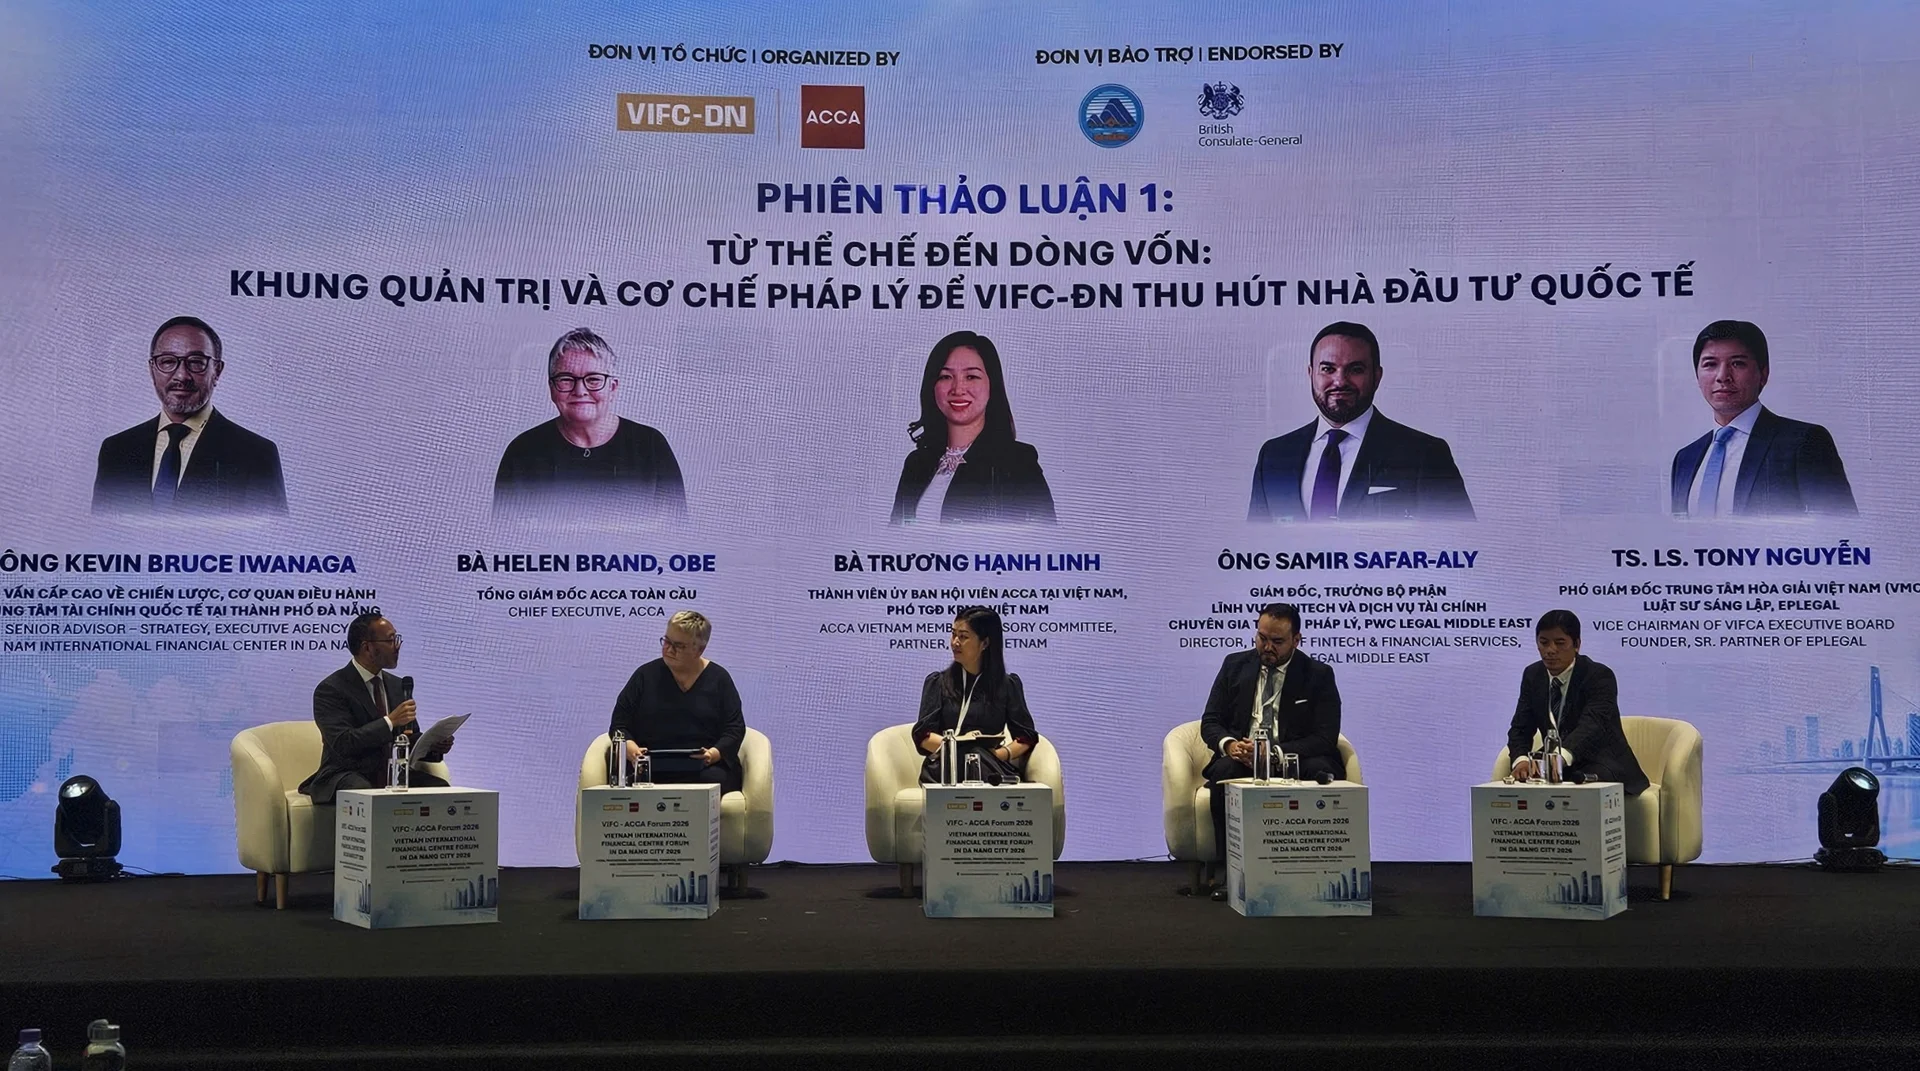
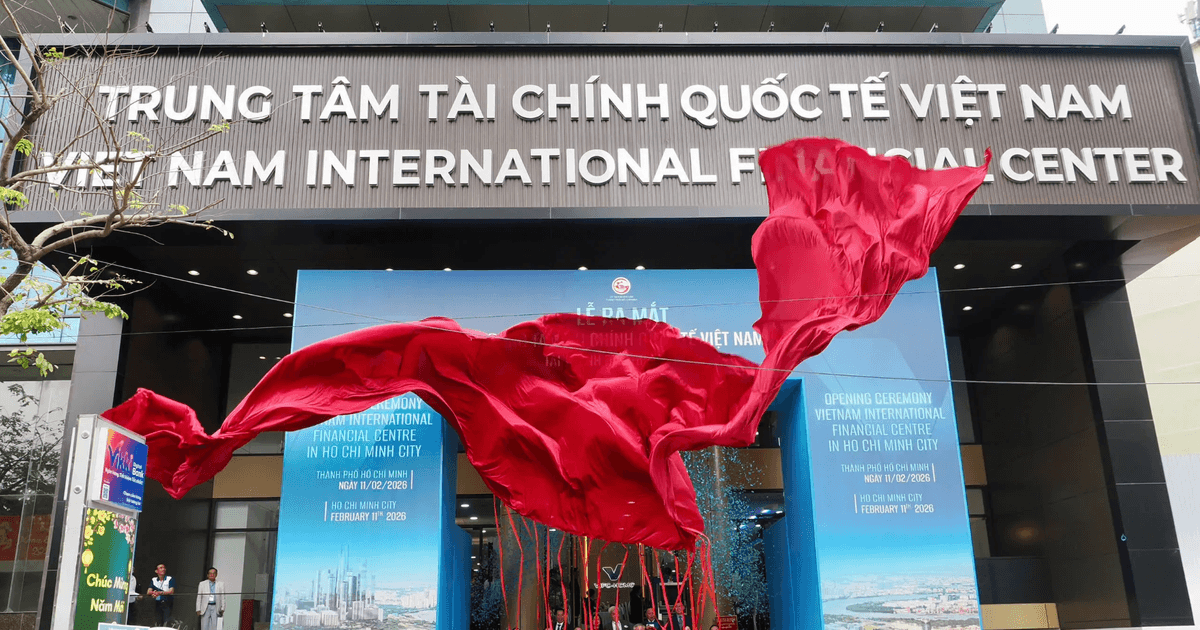
Trung tâm tài chính quốc tế Việt Nam (VIFC) là cơ chế thể chế – tài chính mới nhằm tập trung các dòng vốn, dịch vụ tài chính và pháp lý để phục vụ hoạt động đầu tư, thương mại và hàng hải, qua đó giảm phụ thuộc vào tín dụng ngân hàng, tạo thêm kênh dẫn vốn và dịch vụ giá trị gia tăng cho nền kinh tế. Quy chế hoạt động của VIFC đã được ban hành, tạo cơ sở để hai trung tâm tại TP.HCM và Đà Nẵng đi vào vận hành. Điều này không chỉ là một quyết định kỹ thuật, mà là bước mở đường để Việt Nam dịch chuyển từ vị thế “công xưởng – cảng biển” sang “trung tâm xử lý giao dịch”, nơi giá trị tài chính hàng hải được giữ lại thay vì chảy sang các đối thủ khu vực.
Áp lực vốn hiện nay là lý do khiến câu chuyện trung tâm tài chính quốc tế không thể trì hoãn nữa. Theo PGS.TS. Nguyễn Hữu Huân, nhu cầu vốn đầu tư phát triển giai đoạn 2026–2030 tối thiểu khoảng 38,5 triệu tỷ đồng, tương đương 40% GDP. Trong khi ngân sách chỉ đáp ứng được khoảng một phần năm, phần còn lại phải đến từ khu vực ngoài ngân sách và các nguồn vốn quốc tế. Nghị quyết 222/2025/QH15 của Quốc hội và Nghị định 323/2025/NĐ-CP của Chính phủ về thành lập VIFC tại TP.HCM và Đà Nẵng chính là phản ứng chính sách cho áp lực này. Nhưng nếu VIFC chỉ dừng ở tài chính chung mà bỏ qua tài chính hàng hải, Việt Nam sẽ tiếp tục đứng ngoài cuộc chơi giá trị cao nhất của chuỗi thương mại biển.
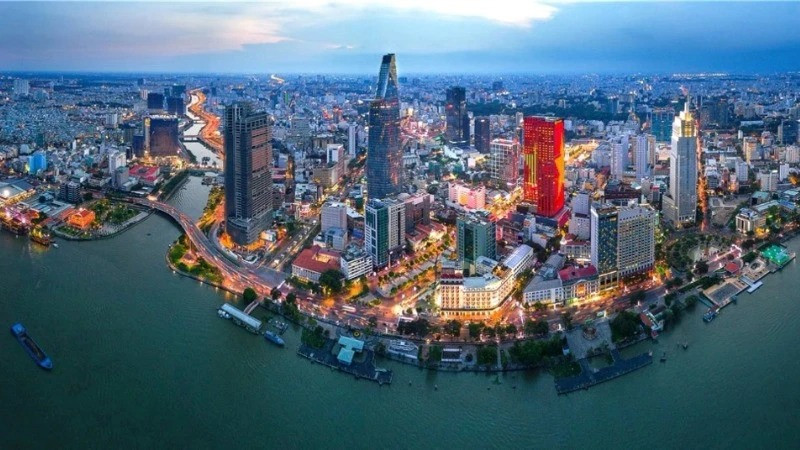
Tài chính hàng hải: năm lớp giá trị đang chảy ra khỏi Việt Nam
Tài chính hàng hải được xác định là một trong bốn trụ cột chiến lược của trung tâm tài chính quốc tế tại TP.HCM (VIFC-HCMC). Đây không phải là vài sản phẩm tín dụng rời rạc, mà là một hệ sinh thái tài chính – pháp lý phục vụ toàn bộ vòng đời của hoạt động hàng hải, từ đóng tàu, vận hành, bảo hiểm cho đến giải quyết tranh chấp. Nhìn theo vòng đời của một container, chuỗi giá trị này được chia thành năm lớp: tài trợ tài sản (tàu, cảng, thiết bị), tài trợ dòng hàng (L/C, UPAS, tài trợ chuỗi cung ứng), quản trị rủi ro (bảo hiểm, phòng vệ tỷ giá và giá cước), hạ tầng giao dịch (thanh toán xuyên biên giới, đăng ký tàu, định giá) và pháp lý – trọng tài.
Vấn đề là Việt Nam chỉ giữ lại khoảng 4–5% giá trị dịch vụ hàng hải phát sinh trên chính dòng hàng của mình. Mô hình xuất khẩu FOB kéo dài khiến quyền thuê tàu, mua bảo hiểm, thu xếp tài trợ thương mại và xử lý thanh toán quốc tế rơi vào tay đối tác nước ngoài. Nói cách khác, mỗi container rời cảng không chỉ mang hàng hóa mà còn mang theo cả phần lớn lợi nhuận tài chính. Luật sư Nguyễn Thanh Hà nhấn mạnh, một trung tâm cảng biển lớn chưa chắc là trung tâm tài chính hàng hải nếu thiếu khả năng tập trung dòng vốn, dịch vụ tài chính và pháp lý chuyên sâu. Đây chính là khoảng trống chiến lược mà VIFC phải lấp.
Từ xử lý hàng sang xử lý giao dịch: bài học Singapore, Hong Kong, Dubai
Việt Nam đã quen với vai trò “nhà ga hàng hóa”: đầu tư cảng, kho bãi, thiết bị bốc xếp, rồi cạnh tranh bằng sản lượng và chi phí. Nhưng kinh nghiệm quốc tế cho thấy các trung tâm tài chính lớn như Singapore, Hong Kong hay Dubai thường đồng thời là đầu mối cảng biển và thương mại quan trọng. Điểm khác biệt của họ không nằm ở số bến cầu, mà nằm ở khả năng kết hợp lợi thế cảng biển với năng lực tài chính. Việc kết hợp này giúp các trung tâm không chỉ xử lý dòng hàng hóa, mà còn thu hút các giao dịch tài chính, bảo hiểm, logistics và dịch vụ liên quan xoay quanh dòng hàng.
Lãnh đạo doanh nghiệp cảng đã gọi đây là sự dịch chuyển vị thế: từ nơi “xử lý hàng” sang nơi “xử lý giao dịch”. Khi giao dịch tài chính – từ tài trợ tàu, tài trợ dòng hàng đến bảo hiểm và phòng vệ rủi ro – được xử lý tại chỗ, giá trị giữ lại trong nền kinh tế tăng lên thay vì bị rò rỉ ra nước ngoài. Điều này cũng làm thay đổi cách Việt Nam cạnh tranh cảng khu vực: không chạy đua hạ giá phí cảng, mà cạnh tranh bằng khả năng cung cấp gói tài chính hàng hải trọn đời cho khách hàng. Nếu tiếp tục xem cảng biển chỉ là kết cấu hạ tầng giao thông, Việt Nam sẽ mãi là “bãi trung chuyển” cho các trung tâm tài chính khu vực.
VIFC-HCMC: biến lợi thế dòng hàng thành trung tâm tài chính hàng hải
Để chuyển dịch thành trung tâm tài chính hàng hải, VIFC-HCMC phải đi xa hơn vai trò một sàn vốn. Định hướng phát triển trung tâm tài chính hàng hải đã xác định rõ các cấu phần: tài trợ thương mại, tài chính tàu biển, bảo hiểm hàng hải, logistics và chuỗi cung ứng toàn cầu, dựa trên lợi thế xuất nhập khẩu của Việt Nam. Đây là cách biến lợi thế dòng hàng hiện hữu thành năng lực tài chính, thay vì tiếp tục để các tổ chức ở Singapore hay các trung tâm khác hưởng phần lớn giá trị. Đồng thời, điều này trực tiếp phục vụ mục tiêu VIFC trở thành kênh dẫn vốn mới, có thể thu hút lượng vốn quốc tế đáng kể mỗi năm theo đánh giá của PGS.TS. Nguyễn Hữu Huân.
Ở cấp độ thể chế, tài chính hàng hải phải được thiết kế như một hệ sinh thái: từ sản phẩm tín dụng, bảo hiểm, ngoại hối, phái sinh đến dịch vụ pháp lý, trọng tài, giám định và dữ liệu. VIFC “không thay thế hệ thống ngân hàng, thị trường chứng khoán hay vốn đầu tư nước ngoài, mà giữ vai trò tạo ra các kênh huy động vốn hiện tại chưa được cung cấp đầy đủ”. Nói cách khác, nếu không gắn trung tâm tài chính quốc tế với tài chính hàng hải, chúng ta sẽ chỉ thêm một “khu tài chính” nữa; còn khi gắn chặt với dòng hàng, VIFC-HCMC có thể trở thành điểm đến xử lý giao dịch hàng hải của cả khu vực.
Cạnh tranh hơn 120 trung tâm tài chính: Việt Nam sẽ thắng bằng điều gì?
Theo PGS.TS. Nguyễn Hữu Huân, VIFC sẽ phải cạnh tranh với hơn 120 trung tâm tài chính trên thế giới. Đó là cuộc chơi không dành cho những mô hình nửa vời. Việt Nam không thể thắng bằng việc sao chép nguyên mẫu các trung tâm đã thành hình, mà phải dựa vào lợi thế riêng: dòng hàng hàng hải khổng lồ nhưng giá trị tài chính mới giữ lại 4–5%. Nếu TP.HCM phát triển thành công trung tâm tài chính hàng hải, mục tiêu cho ngành là nâng tỷ lệ giá trị giữ lại trong nước lên khoảng 15% vào năm 2035. Đây là mục tiêu đầy tham vọng, nhưng chính sự tham vọng này mới tạo khác biệt so với các đối thủ đã bão hòa.
Quy chế hoạt động vừa được ban hành là bước quan trọng để VIFC-HCMC chuẩn bị vận hành, nhưng thể chế chỉ là khung. Điều quyết định là VIFC có dám đặt tài chính hàng hải vào trung tâm chiến lược, hay tiếp tục bị cuốn vào quỹ đạo vốn ngắn hạn – cho vay – chứng khoán quen thuộc. Nếu lựa chọn con đường từ xử lý hàng sang xử lý giao dịch, Việt Nam không chỉ thêm một trung tâm tài chính quốc tế trên bản đồ, mà còn tái định nghĩa vị thế của mình trong chuỗi cạnh tranh cảng khu vực – từ “cửa ngõ hàng hóa” sang “điểm đến giao dịch hàng hải”.