
Hai mô hình kiếm tiền hàng không, một bầu trời cạnh tranh
Mô hình kiếm tiền hàng không là cách mỗi hãng thiết kế cấu trúc doanh thu và chi phí quanh một chuyến bay, lựa chọn giữa việc kiếm phần lớn tiền từ giá vé hành khách hay phân tán nguồn thu sang các dịch vụ phụ trợ, hệ sinh thái thương mại và hoạt động kinh doanh liên quan để nâng biên lợi nhuận và giảm rủi ro chu kỳ. Trên bầu trời Việt Nam, Vietnam Airlines và Vietjet đang đại diện cho hai triết lý kinh doanh trái ngược, phản ánh cuộc tranh luận lớn hơn: hãng nên sống nhờ bán vé hay nhờ bán mọi thứ đi kèm chuyến bay. Nhìn vào cách hai bên kiếm tiền, chúng ta thấy rõ không chỉ khác biệt về sản phẩm mà còn là khác biệt về tư duy quản trị và cách đặt cược cho tăng trưởng hàng không Việt trong dài hạn, giữa mô hình FSC đầy đủ dịch vụ và LCC giá rẻ linh hoạt.
Vietnam Airlines: trung thành với vé và mô hình FSC
Vietnam Airlines gần như là hãng duy nhất tại Việt Nam vận hành theo chuẩn hãng dịch vụ đầy đủ (FSC), với chuyến bay cung cấp nhiều hạng ghế, dịch vụ đi kèm và mạng đường bay rộng. Cốt lõi của mô hình này là phụ thuộc chủ yếu vào doanh thu bán vé hành khách, tức phần lớn tiền vẫn đến từ giá vé thay vì các khoản thu phụ trợ. Điều này mang lại cảm giác “an toàn” và phù hợp hình ảnh hãng quốc gia, nhưng cũng khiến Vietnam Airlines chịu sức ép lớn từ cạnh tranh giá, chi phí nhiên liệu chiếm khoảng 1/3 tổng chi phí vận hành. Điều đáng chú ý là nếu chỉ xét hoạt động vận tải cốt lõi, hãng đạt EBIT khoảng 4.775 tỷ đồng trên doanh thu khoảng 100.500 tỷ đồng, tương ứng biên lợi nhuận hoạt động khoảng 4,75%, nằm trong nhóm trung bình của ngành hàng không toàn cầu. Dù vậy, để cải thiện biên lợi nhuận, Vietnam Airlines phải dựa thêm vào hệ sinh thái thương mại mang lại khoảng 18.199 tỷ đồng doanh thu, nâng biên lợi nhuận gộp hợp nhất lên 14,76%.
Vietjet: kiếm tiền từ mọi thứ quanh chiếc vé
Trái ngược hoàn toàn, Vietjet chọn con đường hãng hàng không giá rẻ (LCC), chấp nhận thiếu lớp khách cao cấp để đánh đổi bằng số lượng và doanh thu dịch vụ phụ trợ. Ở đây, doanh thu bán vé chỉ còn chiếm 47,5% doanh thu cốt lõi; 30,8% doanh thu vận hành bay lại đến từ hàng hóa và dịch vụ phụ trợ như hành lý, suất ăn, chọn chỗ ngồi, cao hơn nhiều so với mô hình tham chiếu 7,8% và cả Vietnam Airlines ở mức 10,5%. Nói cách khác, Vietjet không muốn sống nhờ vé, mà sống nhờ mọi thứ diễn ra trước, trong và sau chuyến bay. Danh mục sản phẩm được mở rộng từ các hạng vé Business, SkyBoss, Deluxe, Eco đến suất ăn nóng, VikkiCafe, Duty Free, SIM SkyFi, dịch vụ đổi ngoại tệ, chương trình khách hàng thân thiết SkyJoy và các tiện ích số xuyên suốt hành trình hành khách. Cách kiếm tiền này biến mỗi hành khách thành một khách hàng bán lẻ di động, và mỗi chuyến bay thành sàn thương mại bay trên trời.

Con số biết nói: tăng trưởng Vietjet và sức ép với mô hình vé
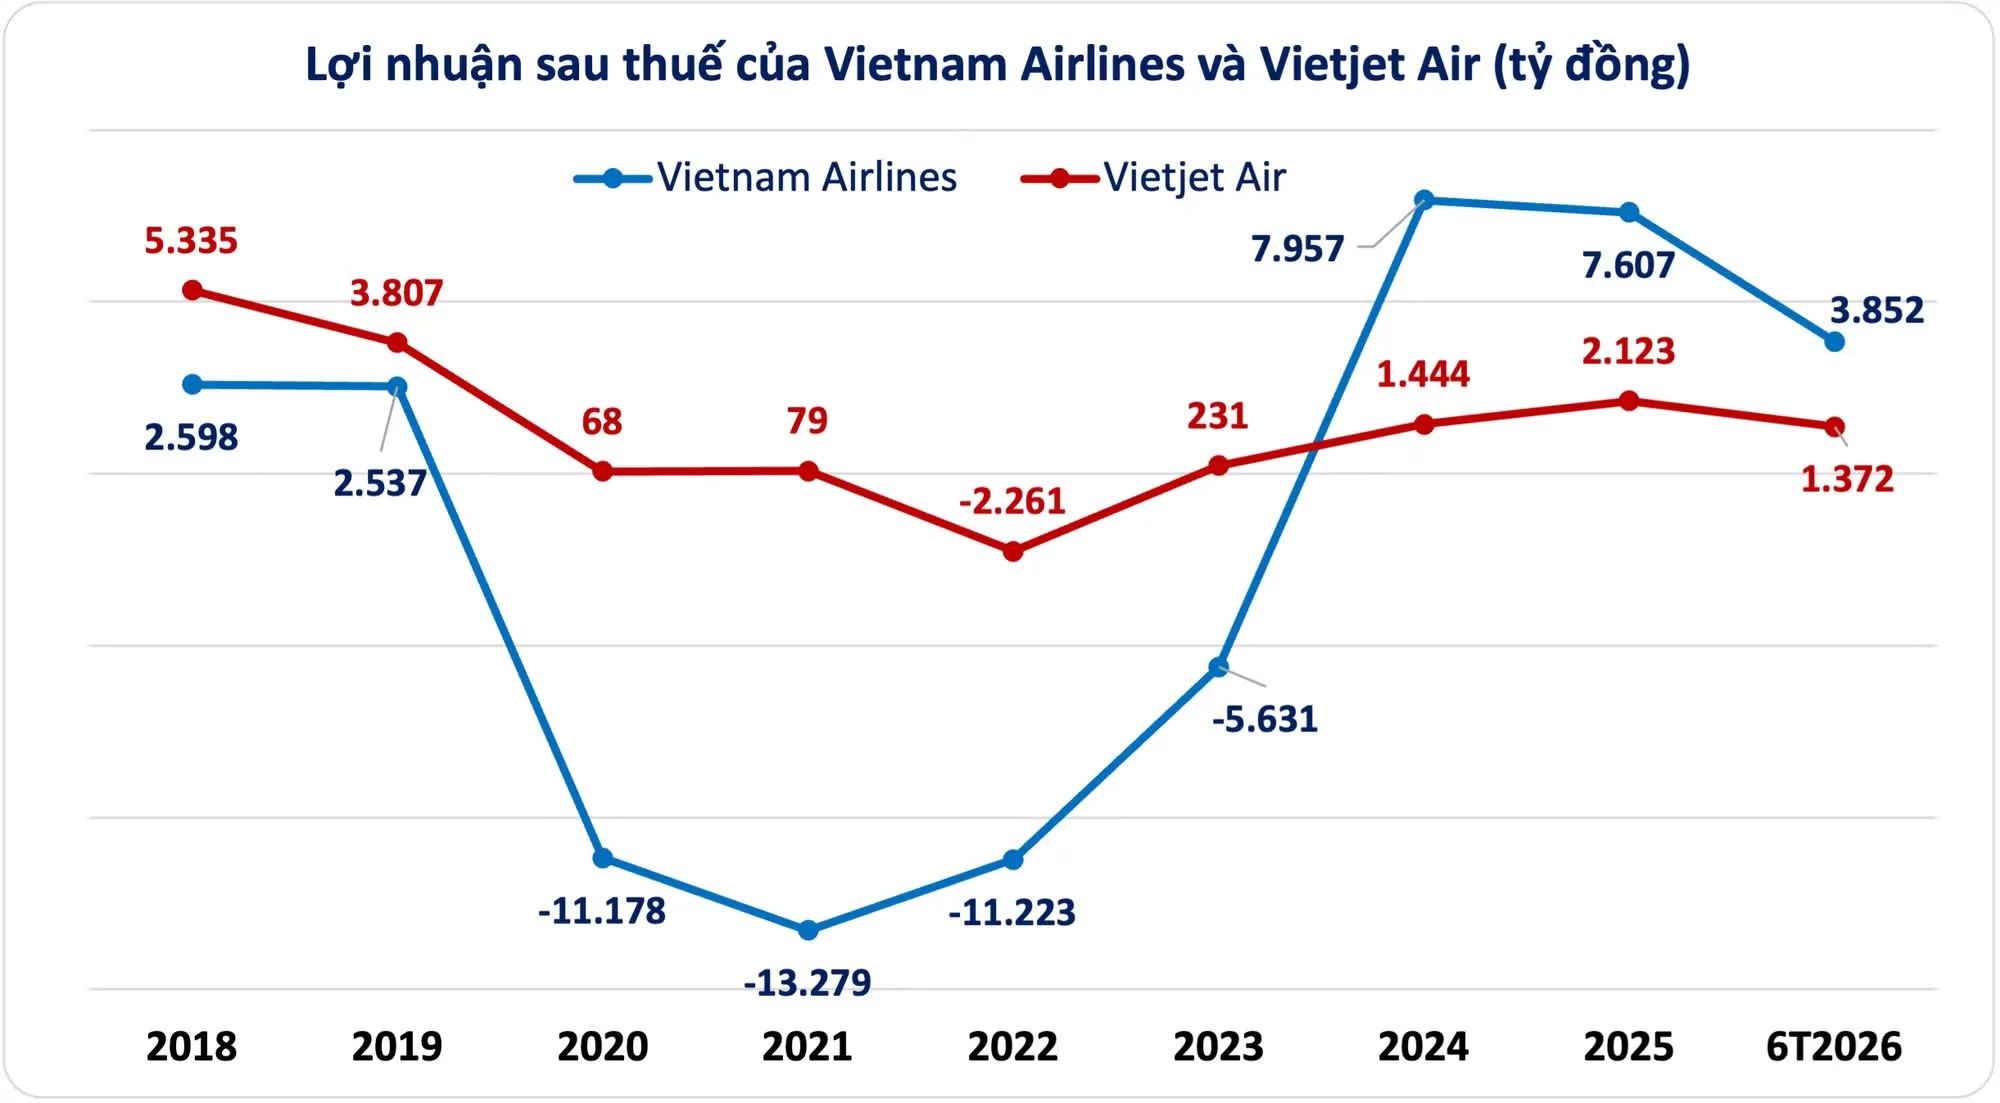
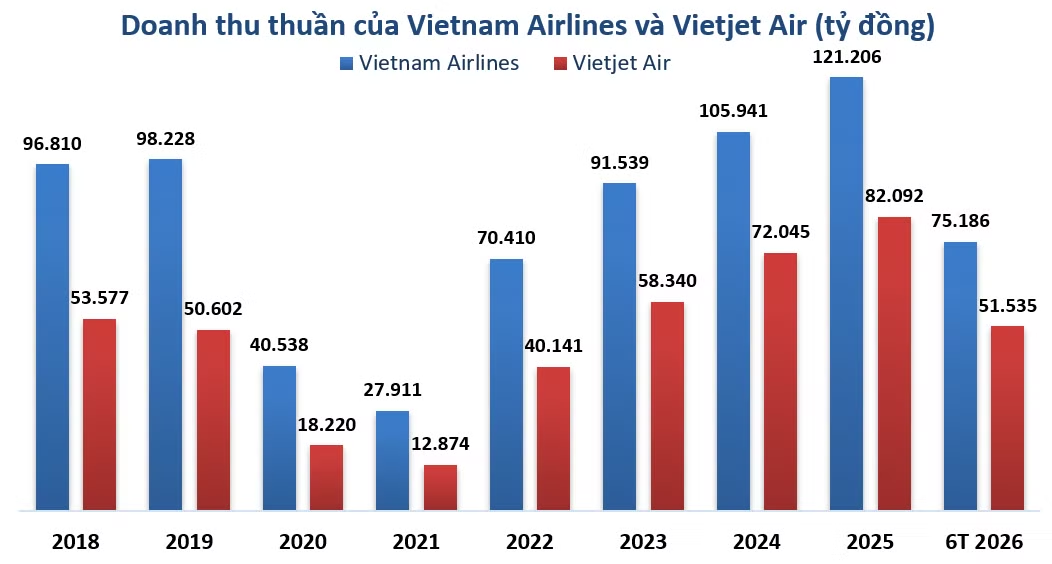
Khi ngành hàng không Việt đặt mục tiêu duy trì tốc độ tăng trưởng hai chữ số với sản lượng vận chuyển dự kiến khoảng 95 triệu lượt hành khách và hơn 1,6 triệu tấn hàng hóa, câu hỏi là mô hình nào bắt được sóng tăng trưởng này tốt hơn. Những con số của Vietjet cho thấy sức mạnh của triết lý “kiếm tiền từ phụ trợ”: doanh thu hợp nhất trong sáu tháng đầu năm đạt 51.536 tỷ đồng, tăng 44% và hoàn thành gần 60% kế hoạch năm. Lợi nhuận sau thuế hợp nhất đạt 1.372 tỷ đồng, dù EBIT từ khai thác bay cốt lõi chỉ khoảng 489 tỷ đồng, bằng 1/10 Vietnam Airlines và biên lợi nhuận hoạt động khoảng 0,74%. Điều này phơi bày mặt trái của mô hình LCC: hiệu quả vận hành cao, chi phí nhân công và chi phí gián tiếp được tối ưu mạnh, nhưng cấu trúc chi phí nhiên liệu ở mức 37% và thuê tàu bay 23,5% khiến hãng nhạy cảm với biến động giá dầu và tỷ giá. Vietjet buộc phải bù bằng hoạt động thương mại tàu bay và động cơ với doanh thu 13.507 tỷ đồng, biên lợi nhuận gộp trên 26%, để giữ mô hình giá rẻ trong vùng có lãi.
Tương lai tăng trưởng hàng không Việt dưới hai triết lý tiền bạc
Trong bức tranh tăng trưởng hàng không Việt, với tổng lượng khách qua cảng đạt gần 63 triệu lượt trong sáu tháng đầu năm và khách quốc tế tăng tới 15%, cả Vietnam Airlines lẫn Vietjet đều đang mở rộng đội bay, đặt cược vào thị trường được dự báo vươn lên vị trí thứ 14 toàn cầu với 467 triệu lượt khách vào năm 2054. Nhưng cách họ kiếm tiền sẽ quyết định ai bền vững hơn. Vietnam Airlines có thể tiếp tục là trụ cột FSC, tập trung vào vé và hệ sinh thái hỗ trợ, chấp nhận biên lợi nhuận ở mức trung bình nhưng ổn định. Vietjet đang đi con đường khó hơn: ép chi phí xuống, đẩy phụ trợ và thương mại tàu bay lên, vừa tận dụng tăng trưởng hàng không Việt, vừa chấp nhận sự phụ thuộc vào biến động giá dầu, tỷ giá và sức khỏe thị trường tài chính. Về phía hành khách, mô hình Vietjet vs Vietnam Airlines không chỉ là lựa chọn phong cách bay, mà còn là lựa chọn trả tiền: hoặc trả nhiều hơn cho vé và ít hơn cho phụ trợ, hoặc trả ít cho vé nhưng bị “bóc tách” khoản chi trên từng dịch vụ nhỏ. Trong cuộc chơi dài hạn, hãng nào quản trị được cảm xúc khách hàng quanh câu chuyện tiền bạc sẽ là hãng thắng lớn.