
Vốn đắt, doanh thu đứt gãy và thế lưỡng nan
Áp lực vốn của doanh nghiệp bất động sản là tình trạng chi phí vay tăng, dòng tiền từ bán hàng suy yếu và nguồn tín dụng khó tiếp cận cùng lúc bó hẹp khả năng duy trì dự án, trả nợ và mở bán. Đây không còn là bài toán riêng của những doanh nghiệp thiếu tài sản: ngay cả dự án đang thi công cũng có thể mắc kẹt khi vốn không giải ngân kịp mà đầu ra chưa tạo tiền.
Một chủ doanh nghiệp đầu tư địa ốc đứng trước lựa chọn khó: vay ngân hàng với lãi suất giải ngân lên tới 14%/năm để đi tiếp với tòa nhà đã hoàn thiện phần thô, hay chấp nhận đình hoãn khi doanh thu thị trường đứt gãy. Bà cho biết bán ra lúc này có thể đồng nghĩa với bán lỗ, bởi trên thị trường đã xuất hiện những sản phẩm giảm giá sâu. Lựa chọn ấy phơi bày cái giá của vốn đắt: vay tiếp bào mòn lợi nhuận, còn dừng thi công có thể làm chậm cơ hội thu hồi vốn.
Đến tháng 9/2026, lãi suất cho vay bình quân bằng đồng Việt Nam đã tiến sát 11%/năm. Doanh nghiệp vừa và nhỏ chịu thế bất lợi hơn khi khả năng tiếp cận tín dụng phân hóa, còn hạn mức ở một số ngân hàng quốc doanh đã dùng hết sớm, khiến tiền giải ngân thực tế bị nghẽn. Vì vậy, doanh nghiệp có tài sản hoặc hạn mức trên giấy vẫn có thể thiếu tiền mặt để hoàn thành dự án.
Áp lực dòng tiền không chỉ nằm ở doanh nghiệp thua lỗ. Trong sáu tháng đầu năm 2026, nếu loại trừ Vinhomes, 54 doanh nghiệp bất động sản ghi nhận lợi nhuận khoảng 12.000 tỷ đồng nhưng dòng tiền kinh doanh âm khoảng 14.000 tỷ đồng. Lợi nhuận kế toán vì thế không bảo đảm đủ tiền trả nợ hay triển khai công trình. Bán bớt dự án, chia sẻ cổ phần hoặc tìm đối tác cùng góp vốn có thể là lựa chọn thực tế hơn trông chờ tín dụng.
Đỉnh đáo hạn buộc doanh nghiệp tự xoay xở
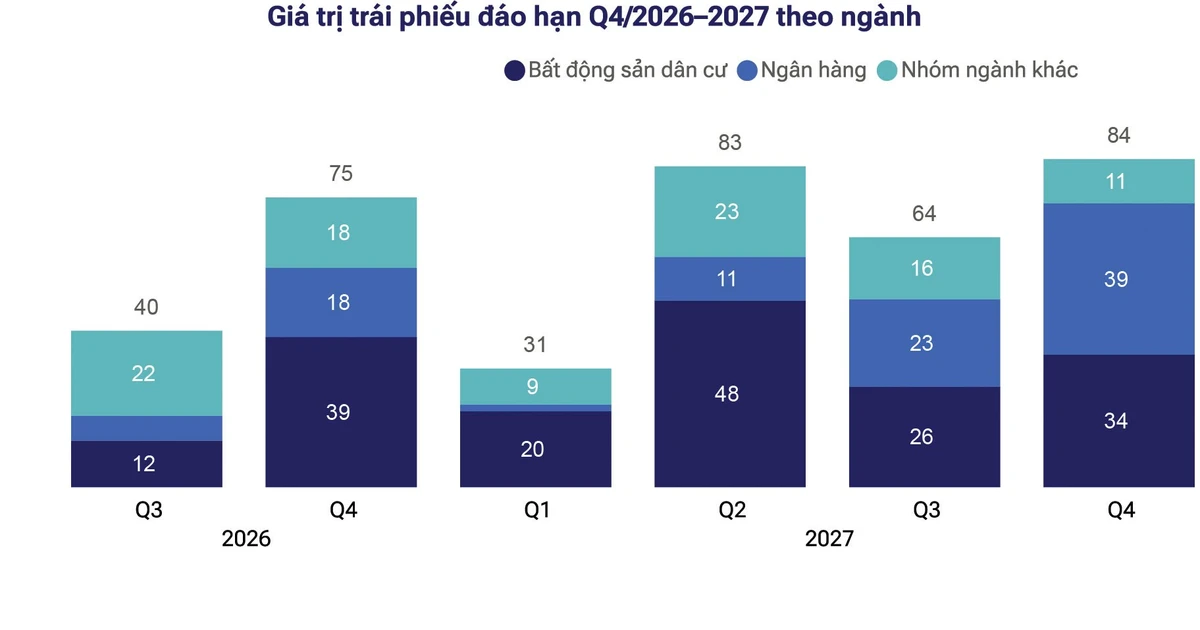
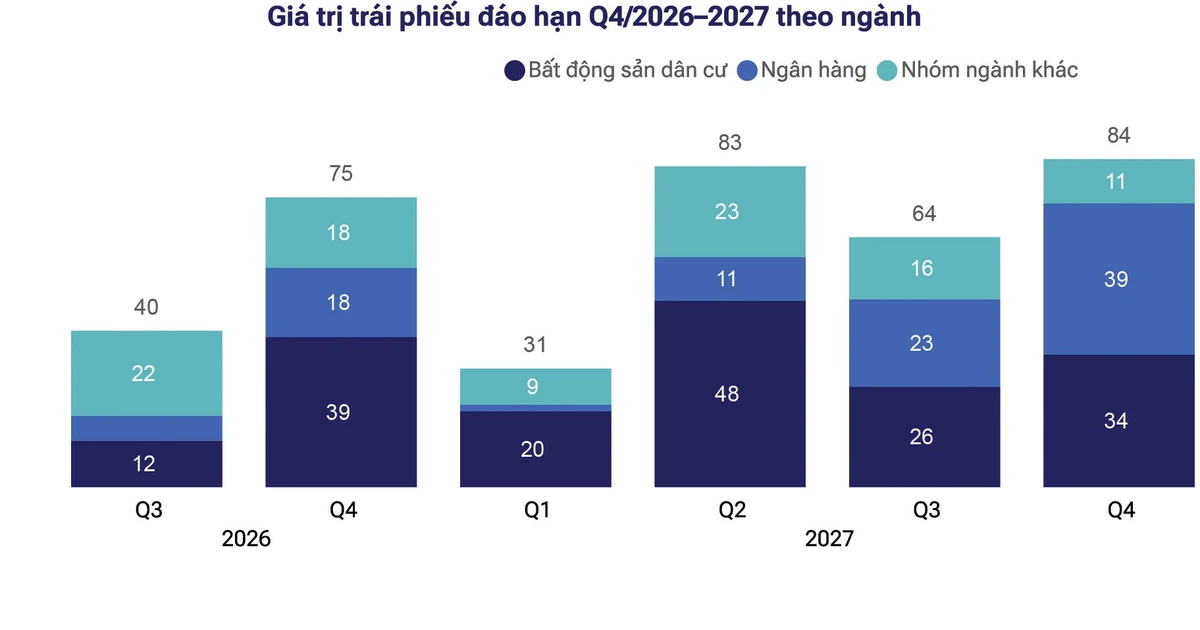
Quý IV/2026 là phép thử trực diện về khả năng thanh toán: tổng trái phiếu doanh nghiệp đến hạn ước khoảng 93.000 tỷ đồng, mức cao nhất trong năm; riêng trái phiếu bất động sản chiếm khoảng 46.900 tỷ đồng. Đây là nghĩa vụ gốc và lãi không thể giải quyết chỉ bằng kế hoạch bán hàng nếu người mua vẫn đứng ngoài.
Áp lực càng nặng khi phát hành trái phiếu bất động sản trong quý III giảm 55,7% so với quý II, trong khi lãi suất danh nghĩa bình quân của nhóm này ở vùng 11,5–13%/năm. Nguồn vốn mới tập trung vào một số doanh nghiệp lớn, khiến các đơn vị tầm trung khó dựa vào thị trường trái phiếu để đảo nợ. Cửa vay truyền thống cũng không rộng, nên việc huy động vốn mới không thể mặc nhiên xem là phương án cứu nguy.
Một doanh nghiệp địa ốc lớn ở phía Nam đã phải đàm phán kéo dài kỳ hạn với trái chủ, đồng thời tính bán một phần tài sản dự án để bổ sung tiền mặt. Đây là cách xử lý thực dụng, nhưng cũng cho thấy doanh nghiệp phải đánh đổi tài sản và thời gian để giữ khả năng thanh toán. Với đơn vị quy mô nhỏ, ít dự án có thể chuyển nhượng và sức thương lượng yếu, nguy cơ bị đẩy vào thế bị động càng lớn.
Vì vậy, việc sàng lọc không chỉ phụ thuộc vào quy mô nợ mà còn ở chất lượng tài sản, tiến độ pháp lý và khả năng tạo dòng tiền thật. Chủ đầu tư cần ưu tiên nghĩa vụ đến hạn, cơ cấu lại danh mục và thương lượng sớm với chủ nợ; tiếp tục mở rộng bằng vốn vay đắt trong khi doanh thu chưa chắc chắn chỉ kéo dài rủi ro.
Người mua chậm quyết định, kế hoạch mở bán lùi lại
Sức cầu suy yếu đang khiến chủ đầu tư chọn giữ hàng và khảo sát thêm thay vì mở bán bằng mọi giá. Trong quý III/2026, nguồn cung căn hộ mở bán mới tại Hà Nội và TP. Hồ Chí Minh đều giảm mạnh so với quý trước; hơn 40% nguồn cung dự kiến đã dời lịch ra hàng. Việc trì hoãn có thể giúp doanh nghiệp tránh bán vội trong lúc thị trường yếu, nhưng đồng thời hoãn nguồn thu cần thiết để trả nợ và duy trì hoạt động.
Lượng căn hộ sơ cấp tiêu thụ tại Hà Nội trong quý III đạt khoảng 1.700 căn, giảm 76% so với quý trước và 83% so với cùng kỳ. Những con số này cho thấy giữ chỗ hay kéo dài khảo sát không đơn thuần là chiến thuật bán hàng: người mua đang cân nhắc kỹ hơn trước chi phí vay và khả năng chi trả. Giá căn hộ trung tâm còn neo cao, nguồn cung dễ tiếp cận hạn chế; tại một số khu vực vùng ven TP. Hồ Chí Minh, giá đã quanh mức 60 triệu đồng/m², làm rộng thêm khoảng cách với ngân sách của nhiều hộ gia đình.
Giá điều chỉnh cũng chưa đủ mở khóa thanh khoản bất động sản. Người mua lo chi phí vốn tăng và giá còn giảm, trong khi người bán không phải ai cũng đủ sức hạ giá để thu tiền nhanh. Do đó, sản phẩm chiết khấu đáng kể vẫn có thể nằm lại trên thị trường nếu mức giá sau điều chỉnh chưa phù hợp với chất lượng tài sản và khả năng chi trả.
Điều này khiến cả doanh nghiệp lẫn người mua chịu hệ quả thực tế: chủ đầu tư trì hoãn doanh thu, còn hộ gia đình khó tìm sản phẩm vừa túi tiền và phải kéo dài quyết định. Giá chào thấp hơn có thể thu hút chú ý, nhưng giao dịch chỉ có cơ hội hồi phục bền vững khi giá trị sử dụng, giá bán và khả năng tài chính của người mua gặp nhau.
Điều chỉnh hoạt động thay vì chờ thị trường tự cứu
Trong ngắn hạn, doanh nghiệp cần xem bảo toàn tiền mặt và hoàn thành dự án có khả năng tạo dòng thu là ưu tiên, thay vì chạy theo quy mô mở bán. Rà soát danh mục, bán hoặc hợp tác ở những tài sản không cốt lõi, đàm phán nợ trước ngày đáo hạn và điều chỉnh tiến độ đầu tư theo sức mua là những bước khó nhưng hợp lý. Mở bán đúng thời điểm quan trọng hơn đưa thêm sản phẩm ra một thị trường chưa sẵn sàng hấp thụ.
Triển vọng cũng không đồng đều. Có nhận định từ một doanh nghiệp bất động sản nghỉ dưỡng rằng năm 2027 có thể là giai đoạn khó khăn đỉnh điểm, còn dấu hiệu phục hồi chỉ xuất hiện từ năm 2028. Đây là đánh giá của một đại diện doanh nghiệp, không phải lịch phục hồi chắc chắn; nhưng nó nhắc rằng chủ đầu tư không nên lập kế hoạch dựa trên kỳ vọng thị trường sớm bật lại.
Về điều hành, chỉ đạo đưa ra trong tháng 10/2026 yêu cầu các cơ quan theo dõi sát thị trường, phối hợp linh hoạt công cụ tín dụng, thuế và đất đai, đồng thời ngăn đầu cơ, thổi giá. Nếu nguồn cung bị trì hoãn được đưa ra trong những tháng cuối năm, kết quả còn tùy thuộc vào mức độ phù hợp với nhu cầu thực, chứ không chỉ số lượng căn hộ.
Kết luận, lãi suất cao và nợ trái phiếu đáo hạn khiến áp lực dòng tiền trở nên cấp bách, nhưng gốc rễ của thế khó còn là sức mua yếu. Giảm giá đơn lẻ không thể thay thế tín dụng có kiểm soát hợp lý, sản phẩm vừa khả năng chi trả và niềm tin của người mua. Doanh nghiệp nào điều chỉnh sớm, tập trung vào dòng tiền thực và nghĩa vụ nợ sẽ có cơ hội trụ vững hơn trong giai đoạn sàng lọc.