
Đỉnh đáo hạn đặt doanh nghiệp trước phép thử tiền mặt
Trái phiếu bất động sản là khoản nợ doanh nghiệp địa ốc huy động từ nhà đầu tư, kèm nghĩa vụ trả lãi định kỳ và hoàn vốn theo kỳ hạn đã cam kết. Khi lượng đáo hạn tập trung mà dòng tiền mới khan hiếm, năng lực thanh toán trở thành thước đo rõ nhất sức khỏe tài chính của từng doanh nghiệp.
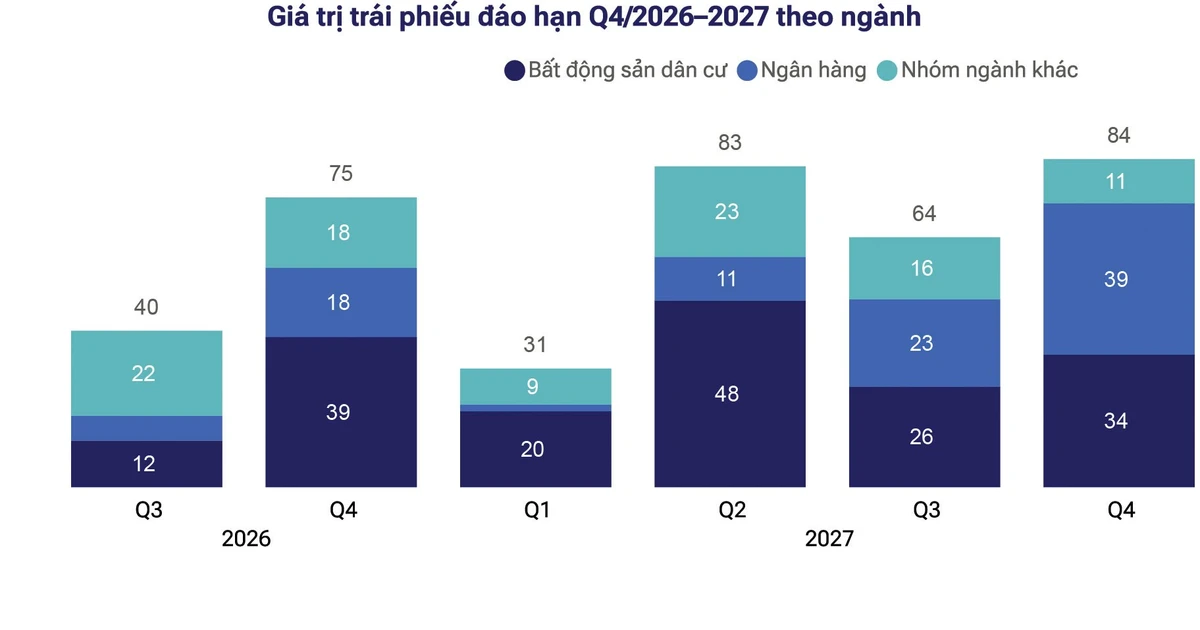
Quý IV/2026 được dự báo là đỉnh đáo hạn trái phiếu doanh nghiệp trong năm: tổng giá trị đến hạn ước khoảng 93.000 tỷ đồng, trong đó nhóm bất động sản phải xử lý khoảng 46.900 tỷ đồng, gần một nửa toàn thị trường. Đây không còn là áp lực có thể che lấp bằng kế hoạch phát hành mới nếu nhà đầu tư và tín dụng đều chọn lọc hơn. Bài toán trước mắt là tiền mặt để trả cả gốc lẫn lãi đúng hạn; doanh nghiệp thiếu dòng tiền có thể phải thương lượng kéo dài kỳ hạn hoặc bán tài sản. Vì vậy, con số đáo hạn không chỉ đo quy mô nợ mà còn phân định doanh nghiệp nào có dự án tạo tiền và doanh nghiệp nào đang dựa vào đảo nợ.
Lãi suất cao, nguồn vốn mới lại co hẹp
Lãi suất trái phiếu khiến phép thử thêm khắc nghiệt. Trong tháng 10, lãi suất danh nghĩa bình quân của trái phiếu bất động sản lên tới 12,5%/năm, cao hơn mức 8,7%/năm của trái phiếu ngân hàng. Mức lợi tức cao có thể giúp thu hút nhà đầu tư, nhưng cũng làm chi phí vay và gánh lãi của doanh nghiệp nặng thêm. Đó là tín hiệu rủi ro, không phải lối thoát miễn phí.
Khả năng vay mới cũng không đồng đều. Phát hành trái phiếu doanh nghiệp bất động sản trong quý III giảm 55,7% so với quý II; riêng tháng 10, tổng phát hành trái phiếu doanh nghiệp chỉ khoảng 31.000 tỷ đồng, giảm 59% so với tháng trước, trong khi bất động sản chiếm 6%. Tín dụng phân hóa khiến không ít doanh nghiệp không thể trông cậy vào vay ngân hàng để đảo nợ. Cùng lúc, khoảng 235.000 tỷ đồng trái phiếu sẽ đến hạn trong 12 tháng tới, nhiều hơn 66.000 tỷ đồng so với một năm trước. Áp lực tài chính vì thế kéo dài vượt xa quý cuối năm.
Nợ đến hạn tác động ra sao tới người mua nhà?
Người mua nhà không phải là bên trực tiếp trả trái phiếu, nhưng có thể cảm nhận hệ quả nếu chủ đầu tư thiếu tiền để hoàn thiện và bàn giao dự án. Sức mua thị trường suy yếu đã làm tồn kho tại một số dự án chịu sức ép tăng; khi dòng tiền bán hàng chậm lại, khả năng trả nợ và duy trì tiến độ cũng khó khăn hơn. Vì vậy, cần nhìn nghĩa vụ đáo hạn không chỉ như chuyện giữa doanh nghiệp với trái chủ: nó còn gắn với thời điểm bàn giao nhà, chất lượng thực hiện cam kết và nguồn cung đến tay người mua.
Rủi ro không đồng nghĩa mọi dự án đều đình trệ, nhưng doanh nghiệp phụ thuộc nhiều vào phát hành mới sẽ dễ tổn thương hơn. Nếu tiền bán hàng không đủ bù chi phí vốn và nợ đến hạn, chủ đầu tư có thể phải ưu tiên trả nợ, điều chỉnh kế hoạch dự án hoặc tìm đối tác mua tài sản. Người mua vì thế nên theo dõi tiến độ pháp lý, thi công và năng lực tài chính của chủ đầu tư, thay vì chỉ dựa vào lời hứa về thời hạn bàn giao.
Tái cơ cấu phải đi cùng dòng tiền thật
Một số doanh nghiệp đã chọn cách tự xoay xở thay vì chờ thị trường phát hành mở cửa. Novaland triển khai kế hoạch chào bán gần 800,7 triệu cổ phiếu cho cổ đông hiện hữu để huy động khoảng 8.007 tỷ đồng; trong đó hơn 5.953 tỷ đồng dự kiến dùng để thanh toán gốc trái phiếu và góp vốn vào công ty con xử lý nghĩa vụ nợ. Một doanh nghiệp bất động sản lớn ở phía Nam cũng cho biết đang đàm phán kéo dài kỳ hạn với trái chủ và đẩy mạnh M&A một phần tài sản dự án để có dòng tiền.
Những biện pháp này có thể mua thêm thời gian, nhưng không thay thế được dòng tiền bền vững từ sản phẩm bàn giao và hoạt động kinh doanh. Chỉ đạo điều hành về theo dõi thị trường, sử dụng linh hoạt công cụ tín dụng, thuế và đất đai, đồng thời xử lý vướng mắc pháp lý, có thể giúp dự án tiếp tục triển khai và thu tiền từ khách hàng. Tuy nhiên, mặt bằng lãi suất cao có thể còn duy trì ít nhất trong nửa đầu năm 2027; chi phí vốn sẽ tiếp tục gây sức ép, nhất là với doanh nghiệp đòn bẩy lớn. Kết luận không nằm ở số vốn doanh nghiệp có thể huy động, mà ở việc họ biến tài sản và dự án thành tiền trả nợ đúng hạn hay không.