
Từ tăng trưởng nóng đến bài toán chất lượng trong tài chính xanh
Thị trường trái phiếu xanh và tín dụng xanh là hệ thống các sản phẩm tài chính dành cho những dự án thân thiện môi trường, nơi dòng vốn được gắn chặt với tiêu chí giảm phát thải, phát triển năng lượng tái tạo, hạ tầng bền vững và nông nghiệp sạch, đồng thời đòi hỏi quy trình đánh giá, giám sát sử dụng vốn minh bạch và theo chuẩn quốc tế, chứ không chỉ dừng ở nhãn mác “xanh” trên giấy tờ.
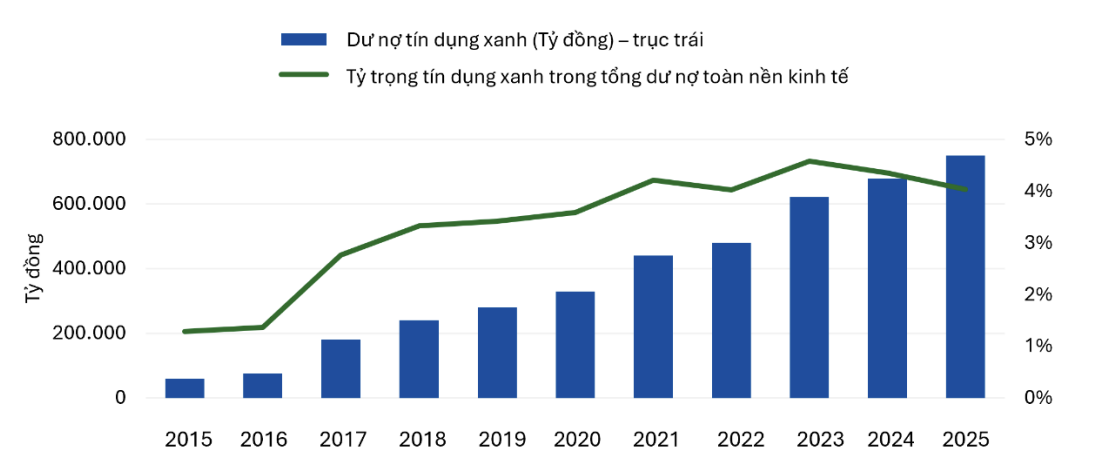
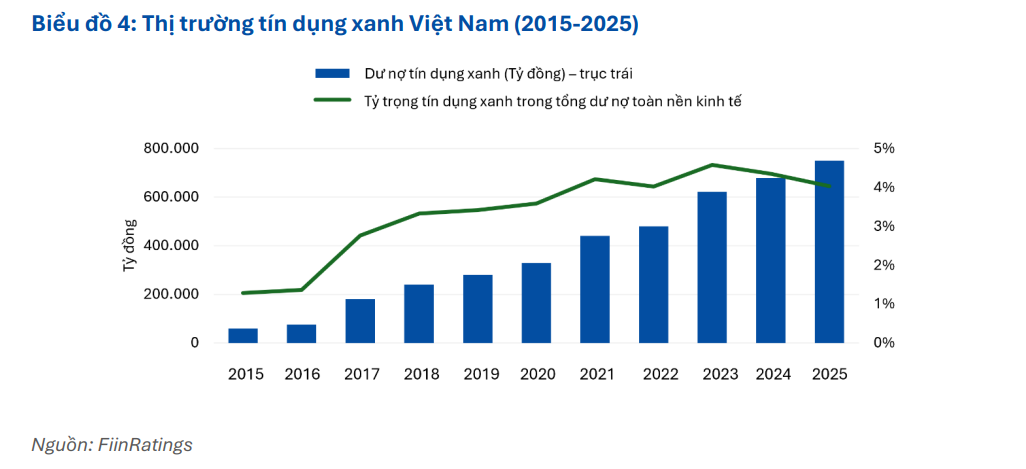
Điểm mấu chốt hiện nay không phải là thị trường tài chính xanh có phát triển hay không, mà là nó đang phát triển theo chất lượng nào. Dư nợ tín dụng xanh Việt Nam đã tăng từ 60 nghìn tỷ đồng năm 2015 lên 780 nghìn tỷ đồng năm 2025, tức gấp 13 lần trong một thập kỷ, đưa tỷ trọng trong tổng dư nợ từ 1% lên gần 4,2%. Đây là con số ấn tượng, nhưng đồng thời phơi bày nghịch lý: nền kinh tế vẫn chủ yếu dựa vào tín dụng “nâu”, còn phần xanh mới chỉ là lớp mỏng trên bề mặt. Câu hỏi lớn cho giai đoạn tới là chúng ta sẽ tiếp tục đuổi theo số lượng, hay chấp nhận đi chậm lại để chắc rằng mỗi đồng vốn xanh đều tạo ra giá trị thực.
Trái phiếu xanh Việt Nam: “Tăng chất, giảm lượng” không phải bước lùi
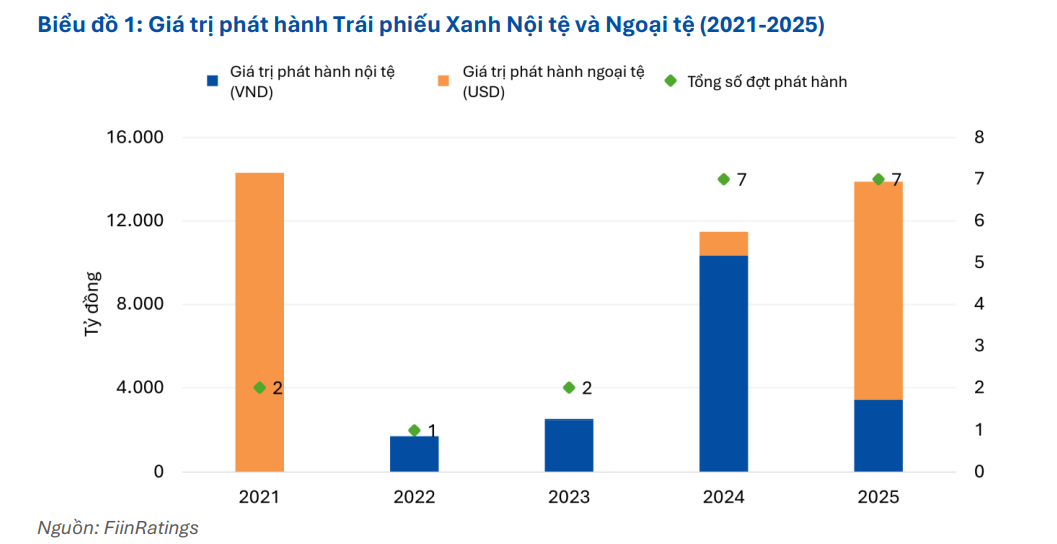
Năm 2025, thị trường trái phiếu xanh Việt Nam chứng kiến giá trị phát hành mới bằng nội tệ giảm mạnh: chỉ còn 3.407 tỷ đồng qua 5 giao dịch, so với 10.325,1 tỷ đồng qua 6 giao dịch năm 2024. Nếu nhìn thuần túy theo số liệu, đây là một cú “phanh gấp”. Nhưng báo cáo chuyên môn đã mô tả rất rõ: “tăng chất, giảm lượng”. Nghĩa là thị trường đã bước sang giai đoạn sàng lọc, bớt chạy theo phong trào, tăng yêu cầu về chuẩn mực và thông tin.
Các tổ chức phát hành trở nên đa dạng hơn, doanh nghiệp phi tài chính bắt đầu xuất hiện rõ nét thay vì chỉ có ngân hàng và định chế tài chính. Quan trọng hơn, cả 5 đợt phát hành nội tệ trong năm đều được đánh giá độc lập trước phát hành dưới hình thức Ý kiến Bên Thứ Hai cho Khung Trái phiếu Xanh, trong đó có cả tổ chức trong nước và quốc tế tham gia. Điều này cho thấy thị trường trái phiếu xanh Việt Nam đã chuyển từ giai đoạn “bán niềm tin” sang giai đoạn “chứng minh được niềm tin”.
Tín dụng xanh tăng 13 lần nhưng mới chiếm 4,2%: dư địa hay điểm yếu?
Con số dư nợ tín dụng xanh tăng từ 60 nghìn tỷ đồng lên 780 nghìn tỷ đồng trong vòng mười năm thường được xem như minh chứng cho tốc độ mở rộng ấn tượng của tài chính xanh Việt Nam. Tuy nhiên, khi đặt bên cạnh thực tế tỷ trọng tín dụng xanh trong tổng dư nợ toàn nền kinh tế mới đạt gần 4,2%, bức tranh lập tức bớt lạc quan: phần lớn dòng vốn vẫn chưa chuyển dịch sang các hoạt động bền vững.
Trong cơ cấu tín dụng xanh, năng lượng tái tạo và năng lượng sạch chiếm trên 37%, tiếp theo là nông nghiệp xanh với trên 29% dư nợ. Nói cách khác, năng lượng tái tạo vốn vẫn là “nam châm” hút phần lớn dòng vốn xanh. Đây là tín hiệu tích cực, nhưng cũng cho thấy sự phụ thuộc vào một vài lĩnh vực dễ gọi vốn, trong khi những mảng khó hơn như giao thông sạch hay quản lý nước bền vững vẫn còn khiêm tốn. Khi tỷ trọng mới chỉ hơn 4%, hoặc chúng ta coi đó là dư địa khổng lồ, hoặc thẳng thắn nhìn nhận đó là dấu hiệu thị trường xanh vẫn đang đứng ngoài dòng chảy tín dụng chính.
Từ nhu cầu vốn khổng lồ tới lợi ích cụ thể cho doanh nghiệp và người dân
Một báo cáo chuyên biệt về Thị trường Trái phiếu Xanh Việt Nam đã phác họa nhu cầu tài chính xanh và chuyển đổi lên tới hàng trăm tỷ USD đến năm 2040, trong đó năng lượng tái tạo được đánh giá là lĩnh vực cần vốn lớn nhất. Nếu không có một thị trường trái phiếu xanh Việt Nam đủ sâu, việc đáp ứng nhu cầu này chỉ bằng tín dụng ngân hàng là bất khả thi. Vấn đề là dòng vốn không thể chỉ dừng ở tầm vĩ mô trên các bản báo cáo; nó phải chuyển thành sản phẩm tài chính cụ thể, dễ tiếp cận cho doanh nghiệp và người dân.
Một số ngân hàng đã bắt đầu dịch chuyển theo hướng này. TPBank triển khai gói tín dụng 5.000 tỷ đồng dành cho các hạng mục bền vững như năng lượng tái tạo, năng lượng sạch, giao thông bền vững và nông nghiệp bền vững, với lãi suất 0% trong ba tháng đầu. BIDV giảm lãi suất tới 1,5% cho các dự án nước sạch đủ điều kiện. Đồng thời, Nghị quyết 198 đưa ra cơ chế hỗ trợ lãi suất 2%/năm đối với các khoản vay cấp tín dụng xanh. Những ưu đãi này cho thấy tài chính xanh không phải khẩu hiệu xa vời, mà đang dần trở thành lợi ích cụ thể trong bảng chi phí vốn của doanh nghiệp và hộ gia đình.
Chất lượng là “bộ lọc sống còn” cho trái phiếu và tín dụng xanh
Khi nhu cầu tài chính xanh được đo bằng con số hàng trăm tỷ USD và dư nợ tín dụng xanh đã tăng 13 lần, cám dỗ quay lại cuộc đua số lượng là rất lớn. Tuy nhiên, kinh nghiệm từ giai đoạn bùng nổ trái phiếu doanh nghiệp thông thường cho thấy mọi cuộc đua tăng trưởng nóng đều phải trả giá nếu thiếu bộ lọc chất lượng. Với trái phiếu xanh và tín dụng xanh, rủi ro còn lớn hơn vì mỗi dự án “xanh giả” không chỉ gây thiệt hại tài chính mà còn làm mất niềm tin vào toàn bộ nhãn mác bền vững.
Vì thế, xu hướng “tăng chất, giảm lượng” trên thị trường trái phiếu xanh Việt Nam không phải tín hiệu tiêu cực, mà là bước ngoặt cần thiết. Các chuẩn mực như Khung Trái phiếu Bền vững, Ý kiến Bên Thứ Hai, hay Danh mục phân loại xanh quốc gia đang đóng vai trò như bộ lọc bắt buộc. Nếu được kiên trì áp dụng, chúng sẽ biến tài chính xanh từ trào lưu thành cấu phần cốt lõi của hệ thống tài chính. Và khi đó, việc tín dụng xanh tăng trưởng hay trái phiếu xanh Việt Nam phát hành thêm bao nhiêu không còn là câu hỏi quan trọng bằng việc mỗi đồng vốn được dùng có đúng nghĩa “xanh” hay không.