
Từ tăng trưởng nóng sang giai đoạn củng cố chất lượng
Thị trường trái phiếu xanh Việt Nam là phần thị trường vốn chuyên tài trợ các dự án đáp ứng tiêu chí môi trường, nơi doanh nghiệp và tổ chức tài chính phát hành trái phiếu gắn nhãn “xanh” để huy động nguồn vốn dài hạn, đồng thời cam kết quản lý, sử dụng và báo cáo dòng tiền theo chuẩn tài chính xanh nhằm giảm rủi ro tẩy xanh và đáp ứng yêu cầu của nhà đầu tư bền vững.
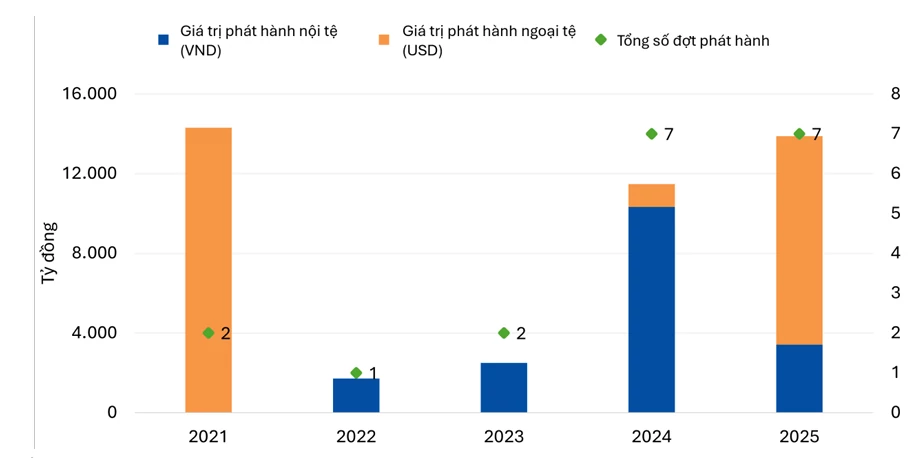
Năm 2025, giá trị phát hành trái phiếu xanh và bền vững bằng nội tệ chỉ đạt 3.407 tỷ đồng qua 5 giao dịch, giảm mạnh so với 10.325 tỷ đồng qua 6 giao dịch của năm trước. Thay vì coi đây là dấu hiệu suy yếu, báo cáo thị trường trái phiếu xanh lại nhấn mạnh một bước chuyển quan trọng: từ ưu tiên mở rộng quy mô sang củng cố chất lượng phát hành và giao dịch. Sự tham gia của doanh nghiệp phi tài chính tăng, cơ cấu tổ chức phát hành đa dạng hơn và thực hành công bố thông tin được cải thiện rõ rệt. Nhìn dưới góc độ này, thị trường trái phiếu xanh Việt Nam đang bước qua giai đoạn thử nghiệm sang giai đoạn sàng lọc, nơi chỉ những tổ chức đủ năng lực khung phát hành và minh bạch tài chính xanh mới tiếp tục cuộc chơi.
| Chỉ tiêu | 2024 | 2025 |
|---|---|---|
| Giá trị phát hành trái phiếu xanh nội tệ (tỷ đồng) | 10.325 | 3.407 |
| Số giao dịch trái phiếu xanh nội tệ | 6 | 5 |
Giảm lượng phát hành, tăng chiều sâu và minh bạch tài chính xanh
Điểm tích cực nhất trong bức tranh co lại về quy mô là yêu cầu minh bạch tài chính xanh đã được đẩy lên một nấc mới. Cả 5 đợt phát hành trái phiếu xanh bằng nội tệ trong năm 2025 đều phải trải qua đánh giá độc lập trước phát hành, thông qua ý kiến bên thứ hai (Second Party Opinion – SPO) đối với khung trái phiếu xanh. Các báo cáo SPO được công bố trước thời điểm phát hành, phù hợp với Nguyên tắc Trái phiếu Xanh của Hiệp hội Thị trường Vốn Quốc tế (ICMA). Đây là bước tiến quan trọng, vì khung phát hành rõ ràng, ý kiến đánh giá độc lập và báo cáo sau phát hành chính là những lớp kiểm soát để giảm rủi ro “tẩy xanh” – gắn nhãn xanh nhưng không có thay đổi thực chất trong hoạt động hay dự án tài trợ.
Không chỉ ngân hàng, các doanh nghiệp trong lĩnh vực sản xuất và quản lý nước cũng bắt đầu xuất hiện trong danh sách tổ chức phát hành, lần lượt chiếm khoảng 12% và 9% giá trị trái phiếu xanh nội tệ. Điều này cho thấy thị trường trái phiếu xanh Việt Nam đang thoát khỏi tình trạng phụ thuộc vào một vài định chế tài chính, để dần trở thành kênh huy động vốn cho các ngành sử dụng vốn dài hạn, có dự án xanh rõ ràng. Một quotable đáng chú ý là nhận định: “Sụt giảm về quy mô không đơn thuần phản ánh sự thu hẹp của thị trường, mà cho thấy xu hướng chuyển từ ‘mở rộng quy mô sang củng cố chất lượng’”.
Tín dụng xanh vươn lên và sự dịch chuyển trong cấu trúc tài chính xanh
Khi trái phiếu xanh thu hẹp quy mô, không gian tài chính xanh được lấp đầy bởi tín dụng xanh. Dư nợ tín dụng xanh của Việt Nam tăng từ 60.000 tỷ đồng năm 2015 lên 780.000 tỷ đồng năm 2025, tức tỷ trọng trong tổng dư nợ nền kinh tế tăng từ khoảng 1% lên gần 4,2%. Riêng năm 2025, dư nợ tín dụng xanh tăng gần 15% so với năm trước. Diễn biến này phản ánh lựa chọn chiến lược của hệ thống ngân hàng: ưu tiên tích hợp tiêu chí xanh vào hoạt động cho vay truyền thống – vốn quen thuộc với khách hàng – thay vì đẩy mạnh phát hành trái phiếu xanh đòi hỏi khung phức tạp, cam kết công bố thông tin và đánh giá độc lập.
Từ góc độ cấu trúc thị trường, tài chính bền vững đang dịch chuyển từ một sản phẩm “ngách” là trái phiếu xanh sang một hệ sinh thái rộng hơn, nơi tín dụng xanh giữ vai trò dẫn dắt. Báo cáo thị trường nhấn mạnh tài chính bền vững tại Việt Nam đang mở rộng sang nhiều công cụ khác ngoài trái phiếu và tín dụng xanh. Điều này đồng nghĩa doanh nghiệp không thể nhìn trái phiếu xanh như giải pháp duy nhất để tiếp cận dòng vốn bền vững, mà phải coi tiêu chí môi trường, xã hội và quản trị (ESG) là yêu cầu xuyên suốt trong chiến lược tài chính. Những tổ chức bỏ qua xu hướng này sẽ khó cạnh tranh, khi ngân hàng và nhà đầu tư ngày càng ưu tiên danh mục phù hợp chuẩn xanh.
Thách thức khung phát hành và năng lực báo cáo sau phát hành
Điểm nghẽn lớn nhất khiến trái phiếu xanh không thể mở rộng nhanh nằm ở chính năng lực nội tại của tổ chức phát hành. Để phát hành trái phiếu xanh, doanh nghiệp phải xác định dự án đủ điều kiện, xây dựng khung trái phiếu xanh, thiết lập quy trình quản lý nguồn vốn và chuẩn bị báo cáo về phân bổ vốn cũng như tác động môi trường sau phát hành. Mỗi khâu này đều phát sinh chi phí tư vấn kỹ thuật, đánh giá, xác thực và báo cáo. Với doanh nghiệp nhỏ hoặc phát hành lần đầu, việc thiếu nhân sự chuyên môn và hệ thống dữ liệu để theo dõi dự án khiến quá trình chuẩn bị kéo dài và phức tạp hơn.
Một tầng phức tạp khác là doanh nghiệp phải cùng lúc đáp ứng chuẩn trong nước và thông lệ quốc tế. Quyết định 21/2025/QĐ-TTg ban hành Danh mục phân loại xanh, cung cấp tiêu chí tham chiếu để xác định dự án phù hợp. Đồng thời, nhà đầu tư lại sử dụng thêm các nguyên tắc của ICMA và tiêu chuẩn của Climate Bonds Initiative để đánh giá. Cách tiếp cận được khuyến nghị là dùng tiêu chí trong Quyết định 21 để sàng lọc dự án, sau đó nhờ bên thứ hai đánh giá mức độ tương thích với chuẩn quốc tế. Tuy vậy, thời điểm báo cáo được công bố, chưa có dự án hoặc tài sản nào được thẩm định và xác nhận chính thức là tuân thủ Quyết định này. Điều đó cho thấy việc chuẩn hóa khung phát hành vẫn đang ở giai đoạn đầu và năng lực báo cáo sau phát hành còn là phép thử khó với đa số doanh nghiệp.
Triển vọng: Cơ hội chỉ dành cho doanh nghiệp biết chuẩn bị dài hạn
Dù còn nhiều rào cản, các giao dịch trái phiếu xanh kỳ hạn dài – như trái phiếu dự án hạ tầng nước sạch với kỳ hạn 20 năm – đã chứng minh thị trường trái phiếu xanh Việt Nam có khả năng cung cấp nguồn vốn phù hợp với vòng đời các dự án xanh, nhất là khi có sự tham gia hỗ trợ của tổ chức tài chính phát triển. Tuy chưa thể nói doanh nghiệp Việt Nam đã sẵn sàng phát hành trái phiếu xanh trên diện rộng, những thương vụ này cho thấy tiềm năng rất rõ: ai xây dựng được khung phát hành chặt chẽ, quản lý vốn và minh bạch tài chính xanh tốt sẽ tiếp cận được nhóm nhà đầu tư tổ chức có yêu cầu ESG nghiêm ngặt.
Theo phân tích, để khả năng phát hành trái phiếu xanh được mở rộng, mức độ sẵn sàng của doanh nghiệp phụ thuộc vào việc hình thành quy trình lựa chọn dự án, quản lý vốn và công bố thông tin duy trì suốt vòng đời trái phiếu. Năng lực báo cáo sau phát hành – theo dõi nguồn tiền, tiến độ giải ngân và cách đo lường tác động môi trường – sẽ là điểm phân biệt doanh nghiệp muốn “đi đường dài” với những tổ chức chỉ muốn gắn nhãn xanh cho đẹp. Trong bối cảnh tài chính bền vững Việt Nam đang mở rộng sang nhiều công cụ khác, kết luận cần thiết là: trái phiếu xanh không mất đi, nhưng sẽ chỉ thuộc về những doanh nghiệp coi minh bạch và quản trị xanh là nền tảng, chứ không phải khẩu hiệu.