
Trái phiếu xanh Việt Nam: Thị trường nhỏ lại để trưởng thành hơn
Trái phiếu xanh Việt Nam là loại trái phiếu doanh nghiệp hoặc tài chính được phát hành nhằm huy động vốn cho các dự án thân thiện môi trường, đáp ứng tiêu chí xanh, tuần hoàn và tiêu chuẩn môi trường – xã hội – quản trị, đồng thời gắn với yêu cầu công bố thông tin chặt chẽ hơn so với trái phiếu thông thường.
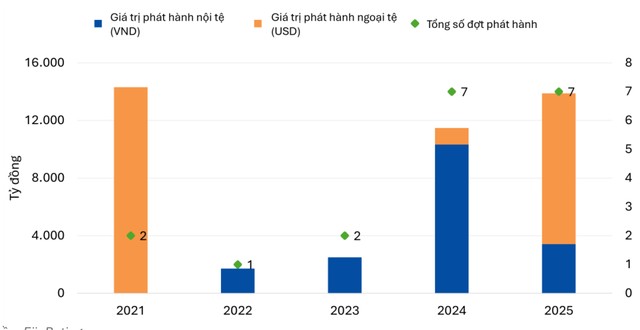
Nhiều nhà đầu tư nhìn vào con số 3.407 tỷ đồng phát hành trái phiếu xanh và bền vững trong năm 2025 – giảm mạnh so với 10.325,1 tỷ đồng năm trước – rồi vội kết luận thị trường đi xuống. Đó là cách nhìn ngắn hạn. Thực tế, sự co lại về quy mô đang buộc thị trường phải tự “lọc”, chuyển từ chạy theo khối lượng sang ưu tiên chất lượng phát hành. Toàn bộ 5 đợt phát hành nội tệ đều có ý kiến Bên Thứ Hai (SPO) trước phát hành, phù hợp Nguyên tắc Trái phiếu Xanh của ICMA, cho thấy tiêu chuẩn minh bạch đang được kéo lên một nấc mới. Nếu coi trái phiếu xanh là “xương sống” của tài chính xanh, thì giai đoạn giảm tốc này giống một đợt bảo dưỡng bắt buộc trước khi tăng tốc dài hạn.
Từ chạy theo quy mô sang củng cố chất lượng phát hành
Bức tranh phát hành trái phiếu 2025 cho thấy sự chuyển hướng có chủ ý: quy mô nhỏ hơn, nhưng cấu trúc lành mạnh hơn. FiinRatings chỉ ra xu hướng nổi bật là dịch chuyển “từ mở rộng quy mô sang củng cố chất lượng”, với sự gia tăng của doanh nghiệp phi tài chính và cơ cấu tổ chức phát hành đa dạng hơn, trong khi thực hành công bố thông tin được cải thiện đáng kể. Nói cách khác, thị trường bắt đầu thưởng cho những tổ chức chấp nhận chi phí tuân thủ cao hơn để xây được khung trái phiếu xanh đúng chuẩn, thay vì tận dụng “mác xanh” để huy động vốn bằng mọi giá.
Một điểm nhấn là khả năng kéo dài kỳ hạn vốn. Trái phiếu xanh kỳ hạn 20 năm của Xuân Mai – Hà Nội được đánh giá là một trong những trái phiếu doanh nghiệp có kỳ hạn dài nhất trong hơn một thập kỷ, cho thấy lợi thế kỳ hạn mà công cụ này có thể mang lại cho các dự án hạ tầng xanh. Câu chuyện ở đây rất rõ: nhà đầu tư đang dùng kỳ hạn dài như một “phần thưởng” cho các tổ chức phát hành có dự án bền vững, quản trị tốt và minh bạch. Ai muốn tiếp cận nguồn vốn dài hơi phải chấp nhận chơi theo luật mới của tài chính xanh.
Cửa mở dần với nhà đầu tư quốc tế và hệ sinh thái tài chính xanh
Một trong những thay đổi quan trọng nhất là khả năng kết nối với nhà đầu tư quốc tế. Song song với thị trường nội tệ, các giao dịch trái phiếu xanh bằng ngoại tệ đang giúp tổ chức phát hành trong nước tiếp cận các định chế tài chính phát triển và nhà đầu tư quốc tế như IFC, FMO hay BII. Đây không chỉ là thêm một dòng vốn, mà là sức ép nâng chuẩn: nhà đầu tư quốc tế buộc doanh nghiệp Việt phải cải thiện khung ESG, chuẩn báo cáo và quy trình đánh giá độc lập nếu muốn nhận được vốn ưu đãi.
Nền tảng chính sách cho tài chính xanh cũng đang dày lên. Danh mục phân loại xanh quốc gia (Green Taxonomy) được ban hành năm 2025 giúp chuẩn hóa tiêu chí tín dụng xanh trong hệ thống ngân hàng. Quyết định 46/2026/QĐ-TTg tiếp tục bổ sung hướng dẫn xác định dự án xanh, tuần hoàn và áp dụng khung ESG, dù phải tới ngày 1/11/2026 mới có hiệu lực. Cùng lúc, dư nợ tín dụng xanh đã lên khoảng 780.000 tỷ đồng cuối năm 2025, tăng gần 15% so với năm trước và chiếm 4,2% tổng dư nợ toàn nền kinh tế. Trích dẫn có thể dùng: "Dư nợ tín dụng xanh đạt 780 nghìn tỷ đồng vào cuối năm 2025, chiếm 4,2% tổng dư nợ toàn nền kinh tế."
Thời điểm then chốt: Cơ hội nào cho nhà đầu tư và doanh nghiệp?
Theo FiinRatings, thị trường tài chính xanh Việt Nam đang ở thời điểm then chốt khi động lực tự nguyện từ doanh nghiệp và khung quản lý ngày càng chặt chẽ bắt đầu gặp nhau. Đối với nhà đầu tư, điều này nghĩa là giai đoạn tranh tối tranh sáng đã qua: lượng phát hành ít hơn nhưng được “lọc” kỹ hơn, báo cáo đầy đủ hơn, đánh giá độc lập bài bản hơn. Người chấp nhận bỏ công phân tích sẽ có cơ hội sở hữu danh mục trái phiếu xanh với chất lượng tín dụng rõ ràng hơn và kỳ hạn dài hơn, thay vì bị cuốn vào cuộc đua lãi suất ngắn hạn.
Với doanh nghiệp, thông điệp còn rõ ràng hơn: hoặc chủ động nâng cấp quản trị, ESG và khung trái phiếu xanh để tiếp cận nguồn vốn dài hạn, ưu đãi và nhà đầu tư quốc tế, hoặc chấp nhận bị bỏ lại khi thị trường bước vào giai đoạn chín muồi. Việc tỷ trọng tín dụng xanh mới chỉ ở mức 4,2% tổng dư nợ cho thấy dư địa phát triển rất lớn. Câu hỏi không còn là “trái phiếu xanh có phát triển hay không”, mà là ai chuẩn bị đủ nhanh để trở thành người dẫn dắt trong kỷ nguyên tài chính xanh mới.