
Chuyển đổi số ngân hàng không phải cuộc chơi công nghệ, mà là bài toán giá trị
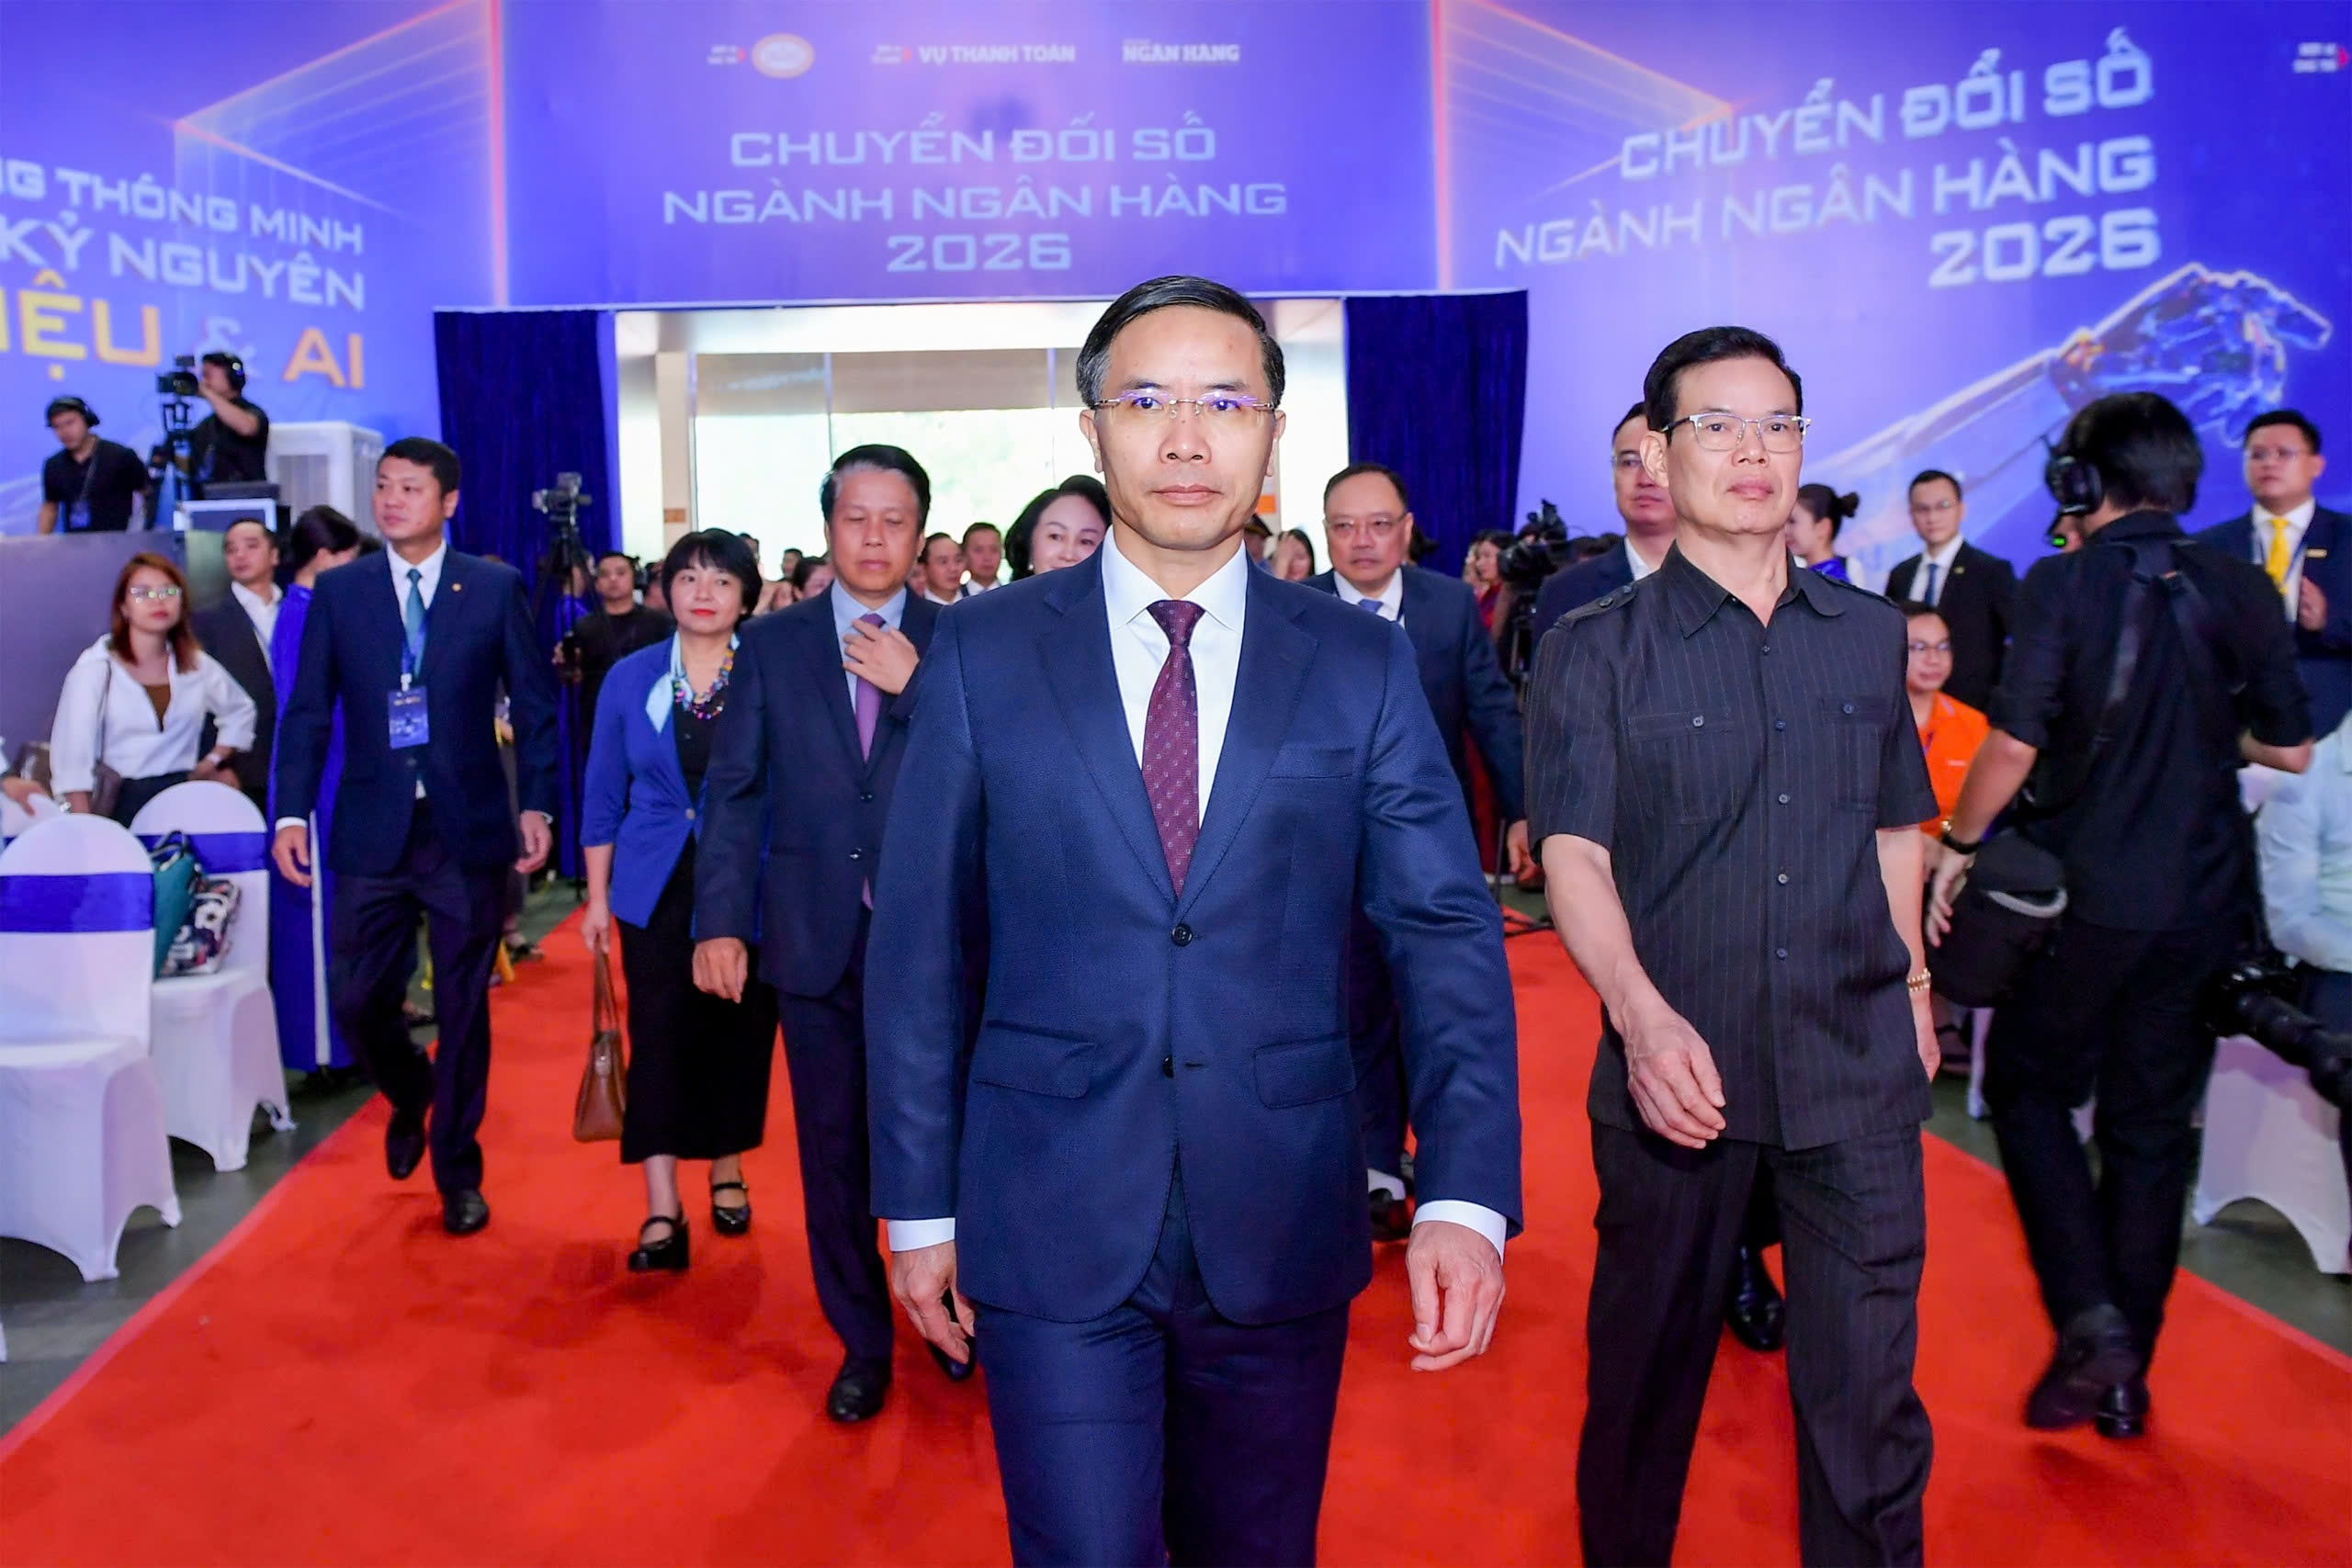
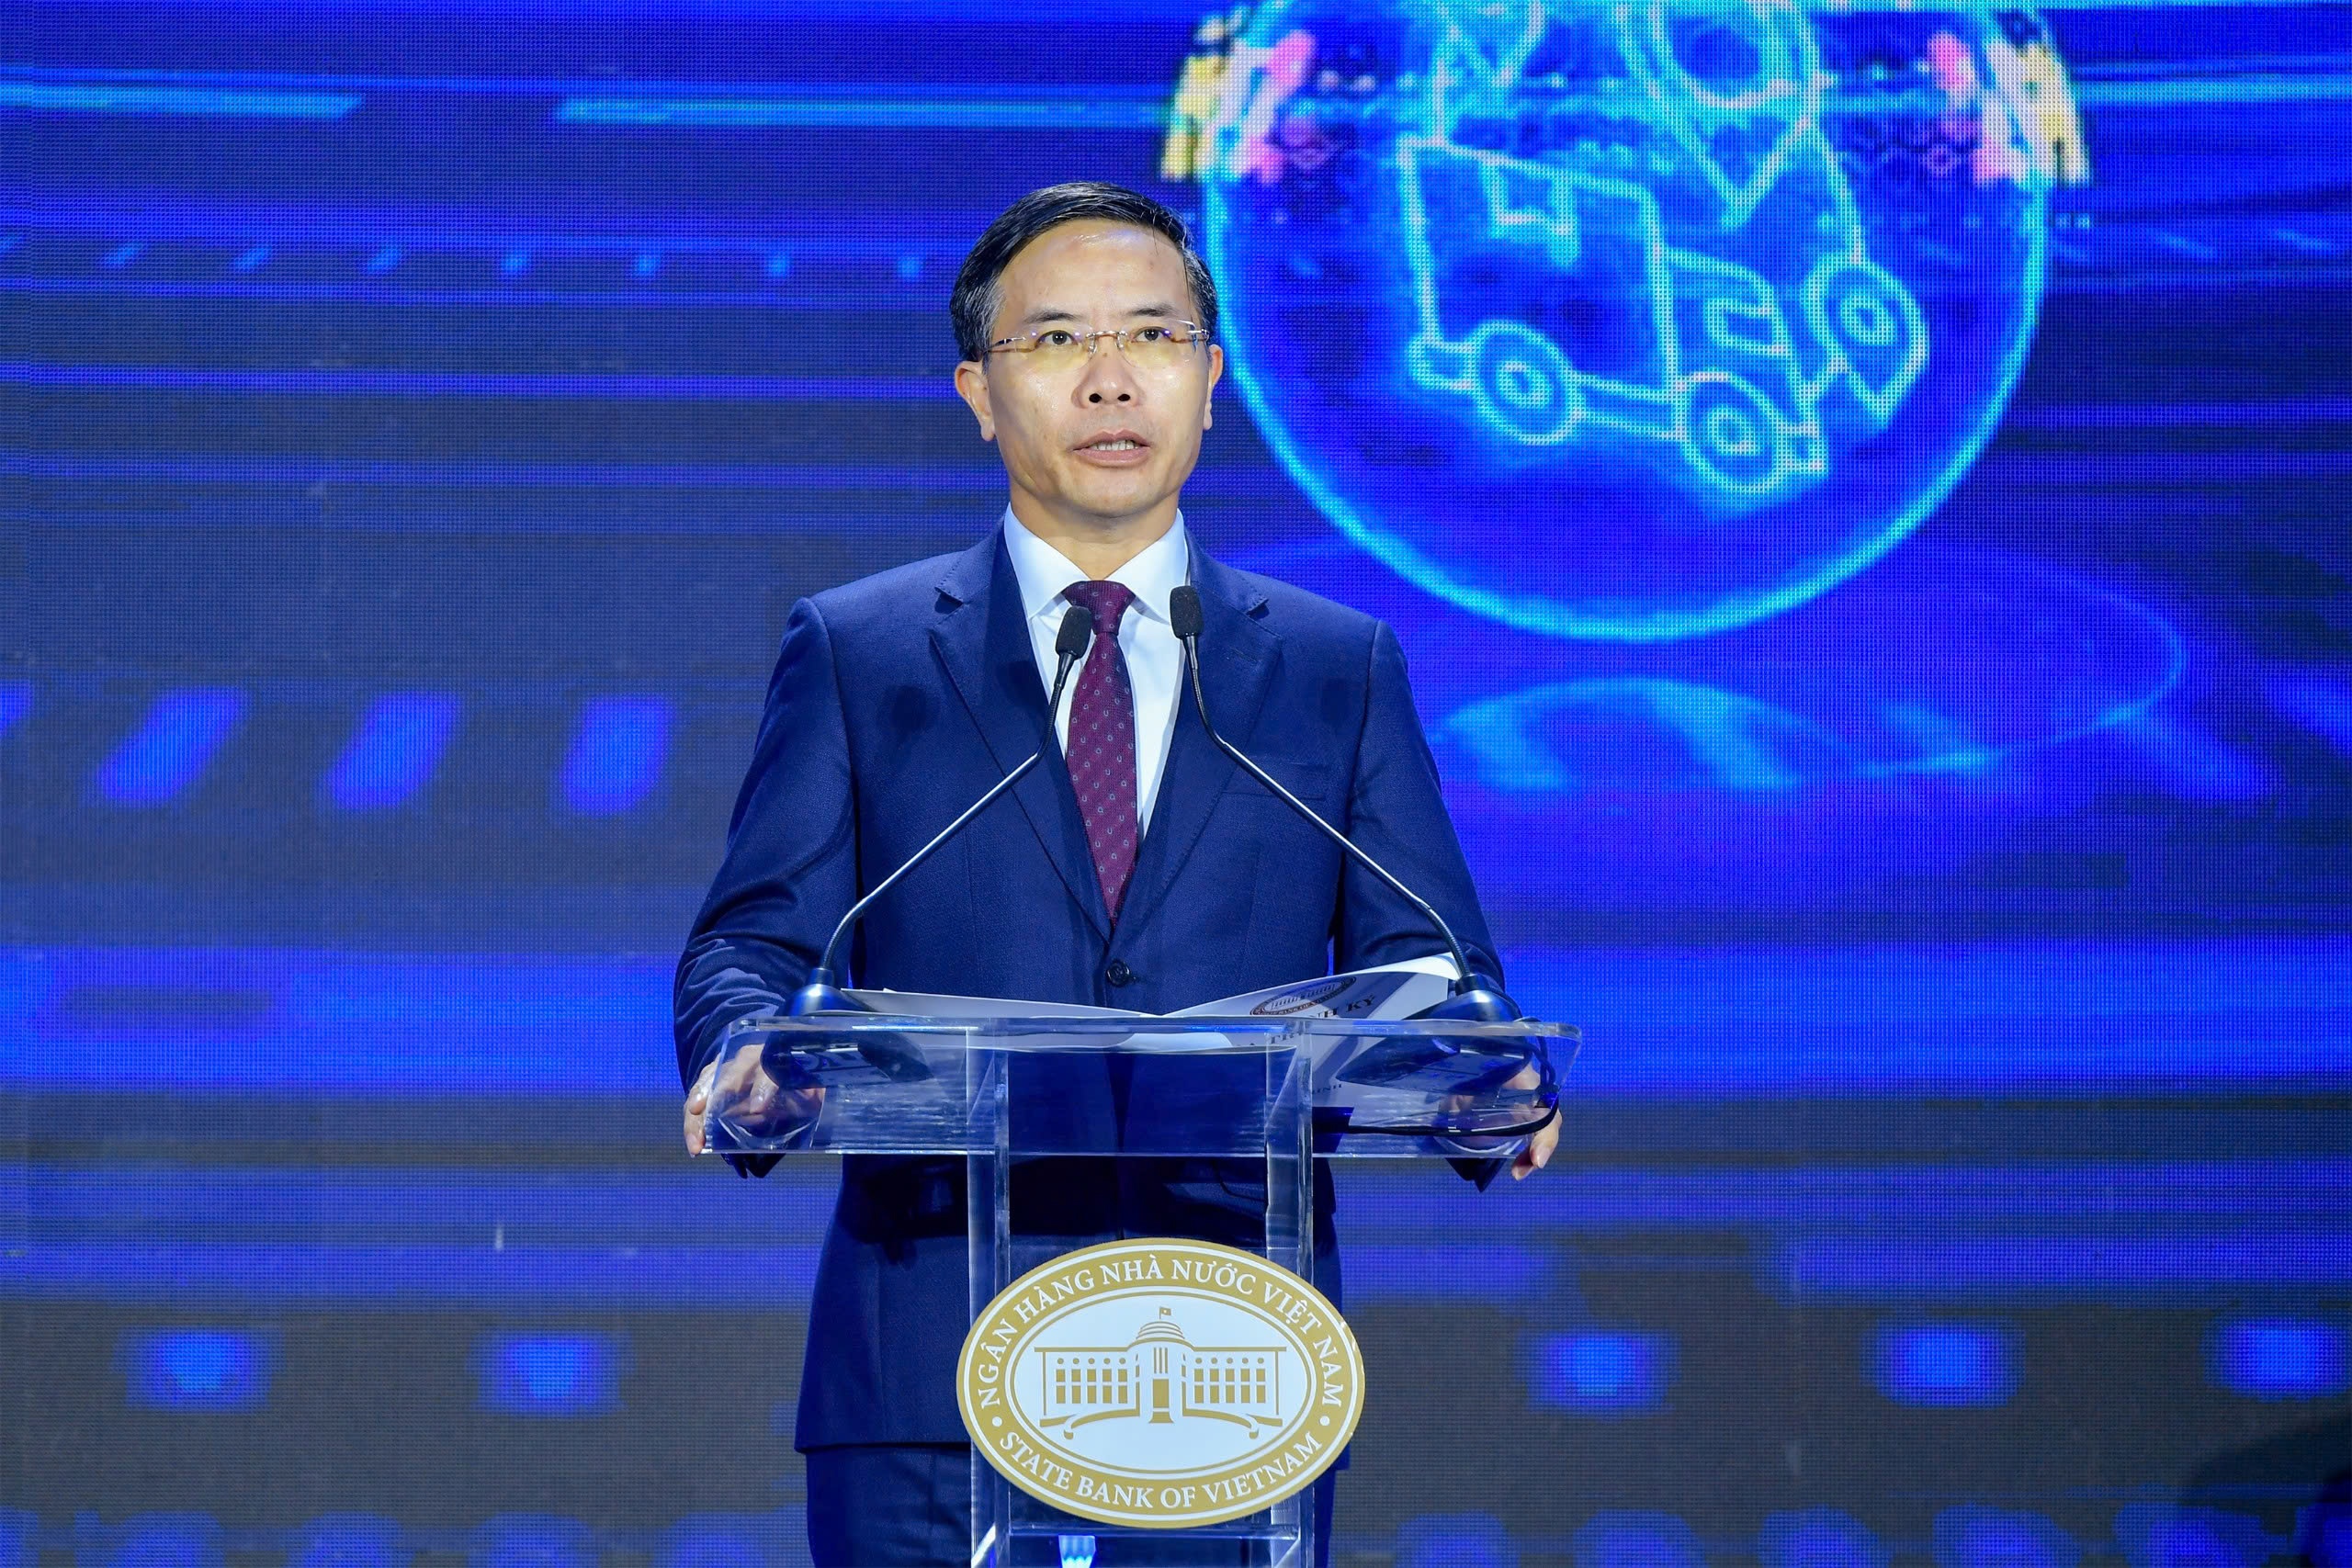
Chuyển đổi số ngân hàng là quá trình tái thiết mô hình hoạt động, quản trị dữ liệu và cung cấp dịch vụ tài chính dựa trên công nghệ số, nhằm nâng cao năng suất, giảm chi phí xã hội, mở rộng tiếp cận dịch vụ và tạo thêm động lực tăng trưởng cho nền kinh tế. Ngày 18/8, Ngân hàng Nhà nước tổ chức “Ngày Chuyển đổi số ngành Ngân hàng” tại Hà Nội với chủ đề “Ngân hàng thông minh trong kỷ nguyên dữ liệu và AI”. Đây không chỉ là một sự kiện công nghệ, mà là tuyên bố định hướng chính sách: từ nay, chuyển đổi số ngân hàng phải chuyển từ chủ trương sang hành động, từ quản lý tiến độ sang quản trị kết quả. Thống đốc Phạm Đức Ấn nhấn mạnh, mỗi nhiệm vụ phải hướng tới sản phẩm cụ thể, hiệu quả thực chất và tạo giá trị cho người dân, doanh nghiệp, chứ không phải để báo cáo thành tích hay trang trí chiến lược.
Bối cảnh: dữ liệu và AI đã đi trước, nhưng giá trị thực chất vẫn là điểm nghẽn
Sau 5 năm, chuyển đổi số ngành Ngân hàng đã đạt kết quả ấn tượng: gần 89% người từ 15 tuổi trở lên đã có tài khoản thanh toán, giá trị thanh toán không dùng tiền mặt năm 2025 vượt hơn 28 lần GDP, số giao dịch không dùng tiền mặt tăng khoảng 59% mỗi năm, còn giao dịch qua QR tăng trên 100% mỗi năm. Những con số này cho thấy công nghệ đã thấm sâu vào đời sống tài chính. Nhưng chính Thống đốc cũng thừa nhận đó mới chỉ là bước đầu. Càng đi sâu vào chuyển đổi số, những vấn đề về thể chế, dữ liệu, an ninh mạng ngân hàng, gian lận số, bảo vệ quyền riêng tư và quản trị trí tuệ nhân tạo xuất hiện nhanh hơn. Chủ đề “Ngân hàng thông minh trong kỷ nguyên dữ liệu và AI” là lời nhắc rõ ràng: dữ liệu và AI trong tài chính không phải mục tiêu tự thân, mà là nguồn lực phải được biến thành năng suất, chất lượng quản trị và tiện ích thực tế cho khách hàng.
Sáu nhiệm vụ trọng tâm: bản đồ chuyển đổi từ công nghệ sang giá trị
Điểm đáng giá nhất trong chỉ đạo lần này là sáu nhóm nhiệm vụ ưu tiên được thiết kế xoay quanh câu hỏi giá trị: pháp lý, dữ liệu, AI, an ninh, tài chính toàn diện và quản trị triển khai. Thứ nhất, khuôn khổ pháp lý cho hoạt động ngân hàng trên môi trường số phải vừa thúc đẩy đổi mới sáng tạo, vừa kiểm soát rủi ro, đồng thời nhận diện kịp thời vấn đề phát sinh từ AI, dữ liệu, ngân hàng mở và các mô hình ngân hàng số. Thứ hai, quản trị dữ liệu ngân hàng phải chuyển sang kiến trúc dữ liệu thống nhất, dữ liệu “đúng, đủ, sạch, sống” và có khả năng chia sẻ, gắn với hạ tầng thanh toán quốc gia an toàn, liên tục và xử lý giá trị lớn. Thứ ba, AI trong tài chính phải được ứng dụng thực chất trong phân tích dữ liệu, quản trị rủi ro, phát hiện gian lận, tối ưu quy trình, chăm sóc khách hàng, nhưng đồng thời phải có nguyên tắc quản trị AI rõ ràng để bảo vệ dữ liệu và quyền lợi hợp pháp của khách hàng.
An ninh mạng, quyền riêng tư và niềm tin số: điều kiện sống còn của ngân hàng số
Khi hệ thống tài chính ngày càng dựa trên dữ liệu và AI, niềm tin số trở thành tài sản trọng yếu. Thống đốc yêu cầu các ngân hàng chuyển từ ứng phó sự cố sang chủ động phòng ngừa “từ sớm, từ xa”, đầu tư tương xứng cho an ninh mạng ngân hàng, an ninh dữ liệu và phòng, chống gian lận. Bối cảnh tội phạm dùng AI, Deepfake và các thủ đoạn công nghệ cao buộc tổ chức tín dụng không chỉ tự bảo vệ hệ thống mà còn phải chủ động bảo vệ khách hàng. Điều này kéo theo trách nhiệm mới về bảo vệ quyền riêng tư, quản trị trí tuệ nhân tạo, yêu cầu rõ trách nhiệm giải trình và cơ chế kiểm soát khi AI tham gia vào quyết định tín dụng, giám sát giao dịch hay định danh khách hàng. Nếu ngân hàng không chứng minh được rằng công nghệ đi kèm an toàn và công bằng, chuyển đổi số sẽ dừng lại ở ứng dụng tiện lợi, không thể trở thành nền tảng tin cậy cho kinh tế số.
Kết luận: chuyển đổi số phải được đo bằng năng suất, chi phí xã hội và mức độ bao trùm
Thông điệp xuyên suốt từ lãnh đạo Ngân hàng Nhà nước là thước đo cuối cùng của chuyển đổi số ngân hàng nằm ở năng suất, chi phí xã hội và mức độ bao trùm tài chính. Chuyển đổi số phải trực tiếp phục vụ người dân, doanh nghiệp; khai thác dữ liệu để đánh giá khách hàng tốt hơn, hỗ trợ doanh nghiệp nhỏ và vừa, hộ kinh doanh, hợp tác xã, người lao động và khu vực nông thôn tiếp cận vốn với chi phí hợp lý. Ngành ngân hàng được kỳ vọng đi đầu trong quản lý, giám sát, điều hành dựa trên dữ liệu, nâng cao năng lực dự báo và cảnh báo sớm. Nhưng để làm được, như Thống đốc nhấn mạnh, mỗi nhiệm vụ phải rõ mục tiêu, sản phẩm, nguồn lực, thời hạn và chỉ tiêu đo lường; không làm dàn trải, không làm theo phong trào, mà phải đánh giá bằng những vấn đề đã được giải quyết và giá trị thực tế đã tạo ra. Khi công nghệ được buộc phải trả lời bài toán giá trị, chuyển đổi số mới thật sự trở thành động lực tăng trưởng bền vững cho nền kinh tế.