
Thước đo AI không nằm ở nút bấm trên ứng dụng
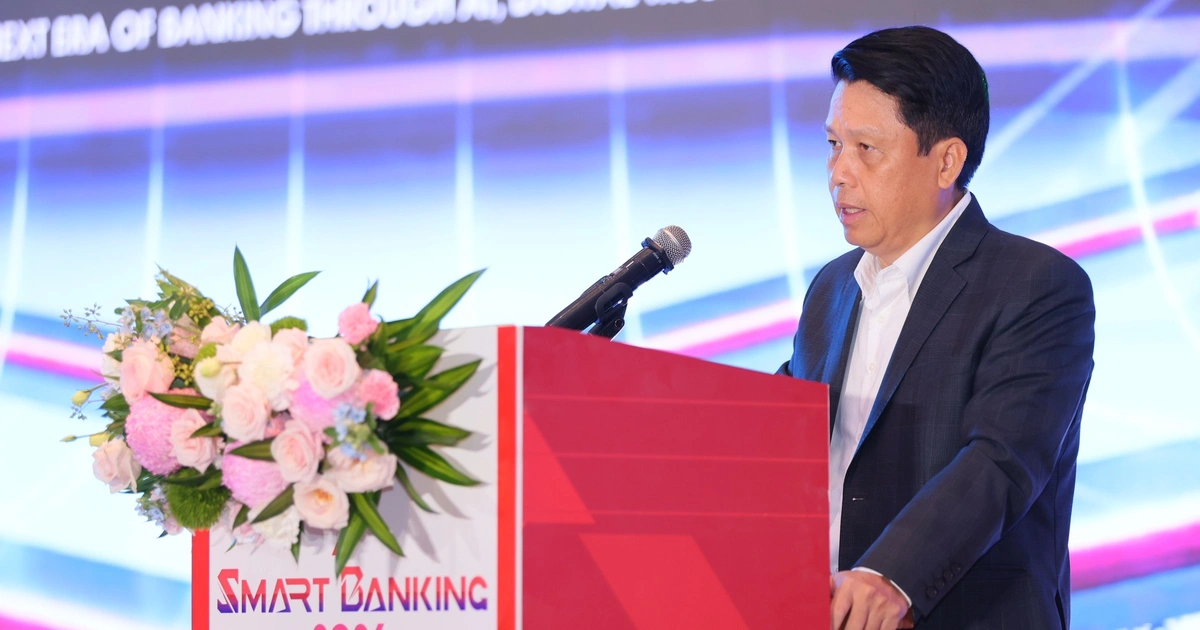
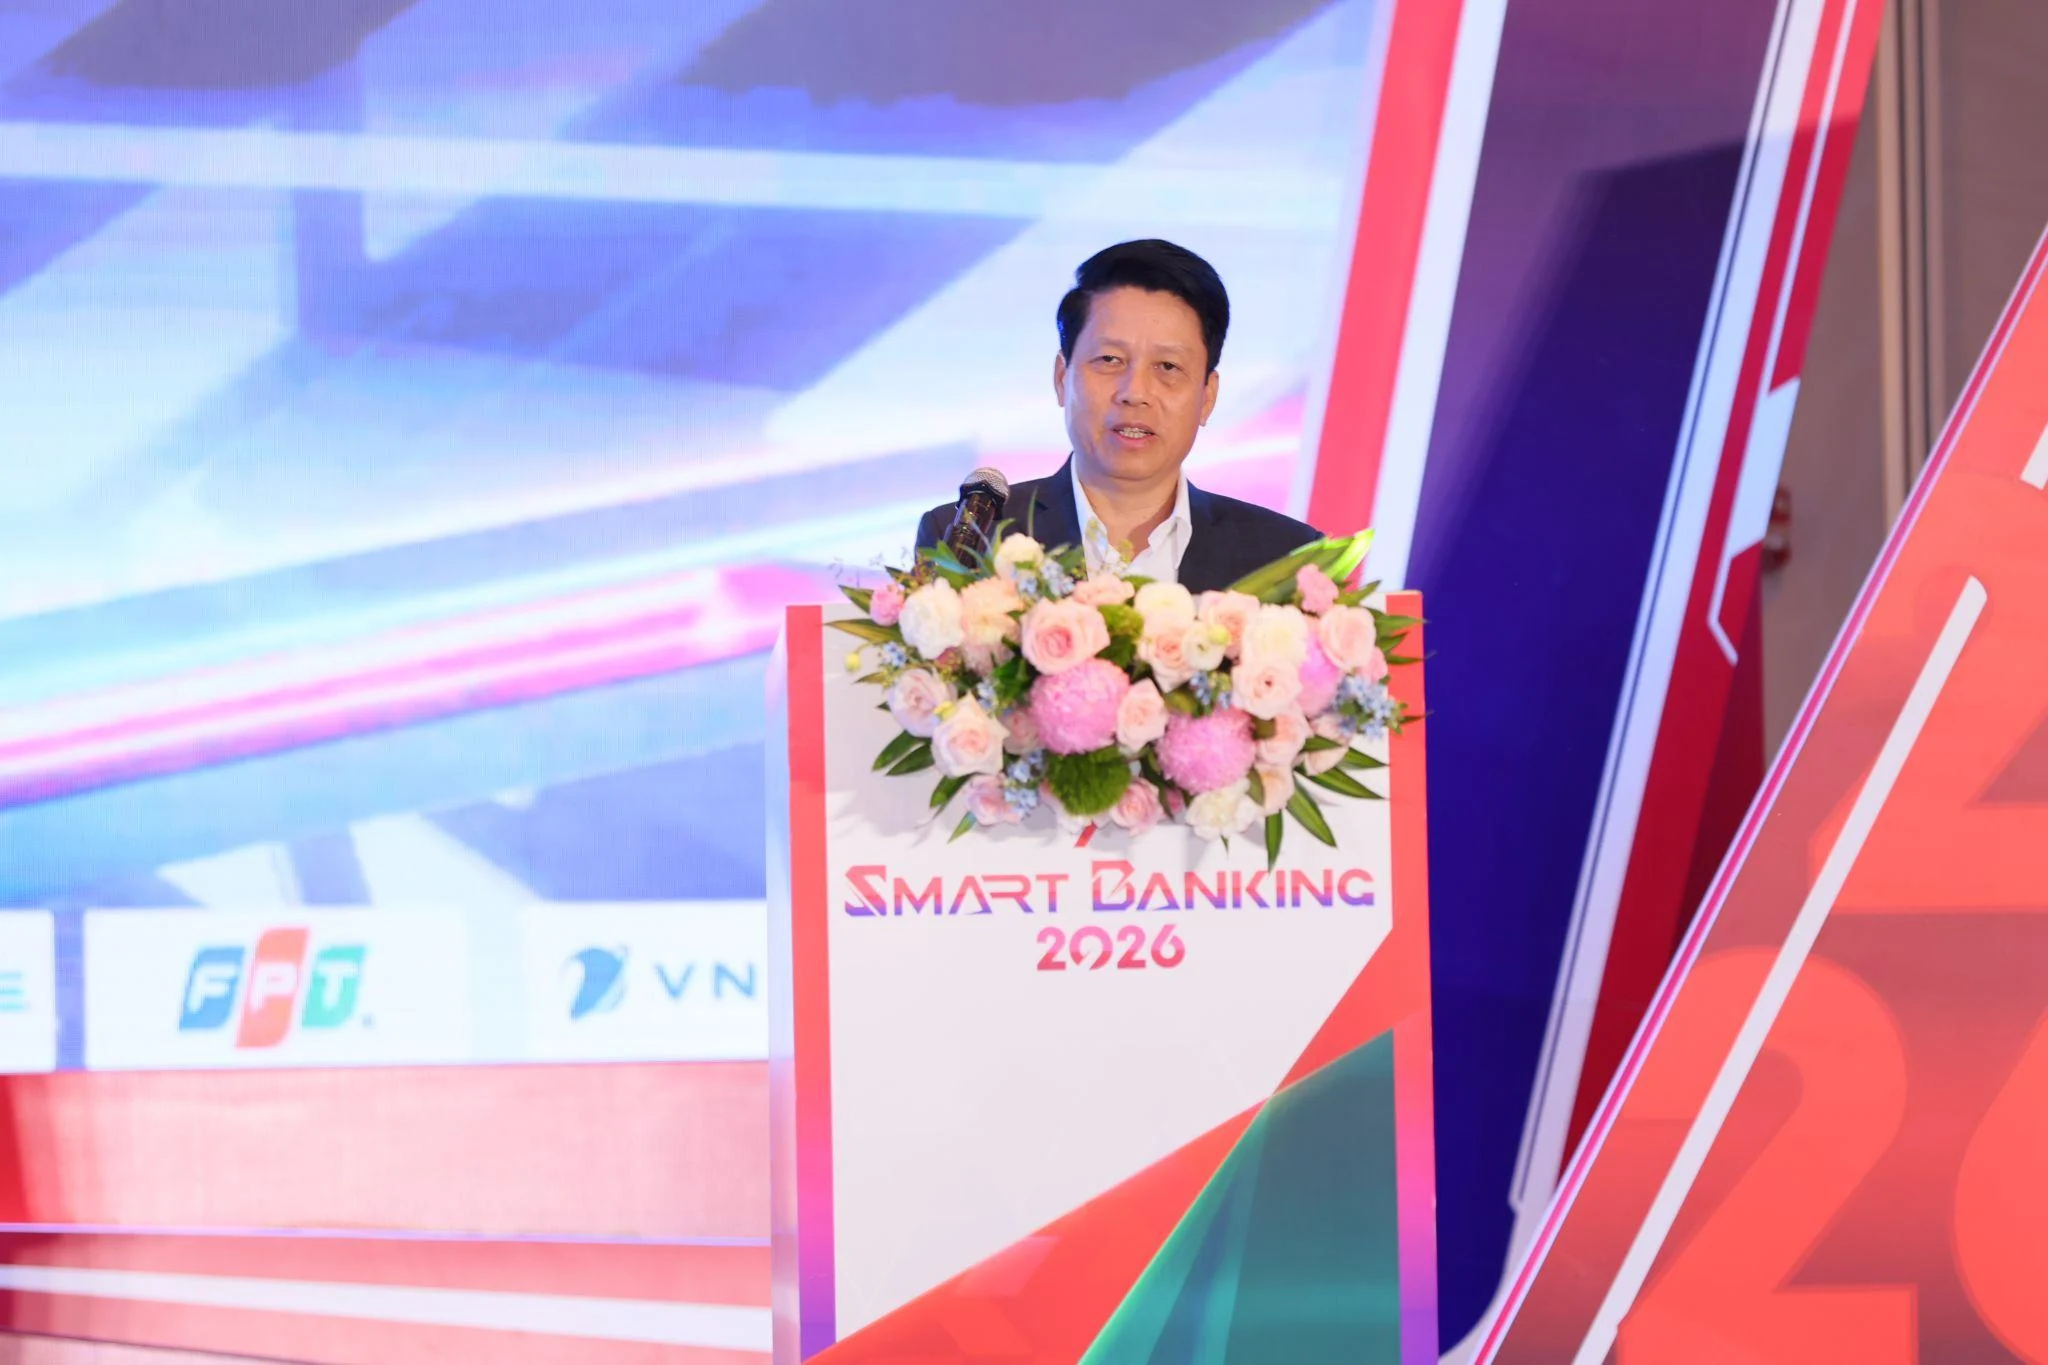
AI trong ngân hàng là việc dùng trí tuệ nhân tạo để hỗ trợ khách hàng, xử lý nghiệp vụ và nhận diện rủi ro, với giá trị được đo bằng kết quả hữu ích chứ không phải sự hiện diện của công nghệ. Tại Hội thảo và Triển lãm Smart Banking 2026 ngày 22/10, Phó Thống đốc NHNN Phạm Tiến Dũng nêu vấn đề từ trải nghiệm cá nhân: trước khi đến sự kiện, ông đăng nhập ứng dụng ngân hàng và hỏi về những đặc quyền của mình, nhưng AI lại hướng dẫn liên hệ trung tâm chăm sóc khách hàng. Đây là một ví dụ nhỏ nhưng phơi bày khoảng cách lớn giữa lời giới thiệu về công nghệ và khả năng phục vụ thực tế. Khi người dùng đã xác thực danh tính mà vẫn không nhận được câu trả lời cơ bản liên quan đến tài khoản, AI chưa giúp họ tiết kiệm công sức. Ông Dũng đặt đúng câu hỏi cốt lõi: “Không phải là ngân hàng đã ứng dụng AI hay chưa, mà là AI đang giải quyết vấn đề gì và tạo ra giá trị gì”.
Hiệu quả phải được chứng minh bằng kết quả
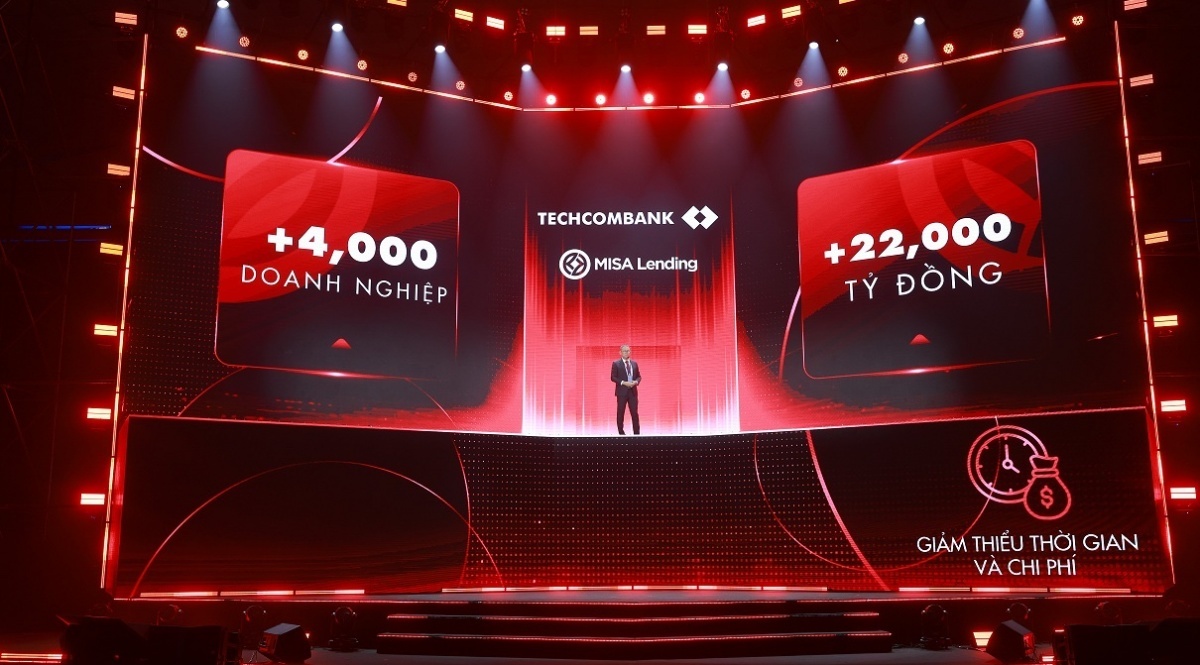
AI trong ngân hàng đã vượt ra ngoài định danh điện tử và trả lời tự động: công nghệ này còn được dùng để cá nhân hóa trải nghiệm, hỗ trợ thẩm định tín dụng và tự động hóa công việc nội bộ. Nhưng danh sách ứng dụng dài không tự động chứng minh hiệu quả AI ngân hàng. Theo ông Đào Minh Tú, một số ứng dụng đã giúp ngân hàng tiết kiệm 20–40% chi phí vận hành. Con số ấy có ý nghĩa khi đi cùng cải thiện cụ thể trong thời gian xử lý, nguồn lực sử dụng và chất lượng phục vụ, thay vì chỉ xuất hiện trong bài thuyết trình. Tại sự kiện, đại diện TPBank cho biết ngân hàng có hơn 60 ứng dụng AI cho hoạt động phục vụ khách hàng và xử lý nội bộ. Quy mô triển khai đáng chú ý, nhưng số lượng cũng không phải kết luận cuối cùng: mỗi ứng dụng cần được đánh giá xem đã tháo gỡ khâu nào, cho ai và với kết quả gì.
Công nghệ chỉ mạnh khi dữ liệu và quản trị theo kịp
Tạo giá trị công nghệ đòi hỏi nhiều hơn một mô hình AI tốt. Phó Thống đốc NHNN nhấn mạnh cần có công nghệ đủ mạnh, dữ liệu đủ tốt, quản trị chặt chẽ và nhân sự đủ năng lực; thiếu một mắt xích, khả năng tạo ích lợi sẽ bị hạn chế hoặc rủi ro tăng lên. Ông cũng nêu tình trạng có ngân hàng mua thiết bị hiện đại nhưng giữ cấu hình mặc định, thậm chí không đổi mật khẩu. Đó không phải vấn đề của riêng thiết bị, mà là dấu hiệu quản trị và nhận thức an toàn chưa theo kịp. Rủi ro càng đáng lưu ý khi ngân hàng phụ thuộc nhiều hơn vào công nghệ, dữ liệu và kết nối đối tác: sự cố tại một điểm có thể lan rộng. Mặt khác, AI kết hợp với hệ thống giám sát tập trung SIMO đã hỗ trợ phát hiện, ngăn chặn hàng triệu giao dịch đáng ngờ, bảo vệ hàng nghìn tỷ đồng. Đây mới là hướng ứng dụng AI thực chất: tạo lợi ích có thể nhận thấy, đồng thời bảo vệ người dùng.
Đưa AI từ trình diễn vào phục vụ hằng ngày
Ranh giới giữa công nghệ thông minh và công cụ mang tính hình thức cần được xác định bằng trải nghiệm khách hàng, hiệu quả vận hành và khả năng phát hiện rủi ro sớm. Chẳng hạn, khách hàng cần có thể chủ động thiết lập biện pháp bảo vệ; một đề xuất được nêu tại sự kiện là cho phép đặt thời gian chờ tối đa 24 giờ với giao dịch chuyển tiền lần đầu. Bảo vệ quyền lợi không nên bị xem là phần phụ của đổi mới số. NHNN cho biết sẽ tiếp tục đồng hành với các tổ chức tín dụng về thanh toán số, khai thác dữ liệu và công nghệ mới, đồng thời hoàn thiện khuôn khổ pháp lý, bảo vệ dữ liệu và nâng khả năng chống chịu. Để AI phát huy tác dụng, đầu tư hạ tầng cần đi cùng đào tạo nhân sự, hướng dẫn sử dụng và chia sẻ kinh nghiệm. Kết luận của Phó Thống đốc đáng được xem như tiêu chuẩn kiểm tra mọi dự án: nếu khách hàng vẫn phải gọi tổng đài cho câu hỏi ứng dụng đã biết họ là ai, ngân hàng chưa thể xem đó là thành công.