
Cửa vốn mở rộng, nhưng dòng tiền cần lý do để ở lại
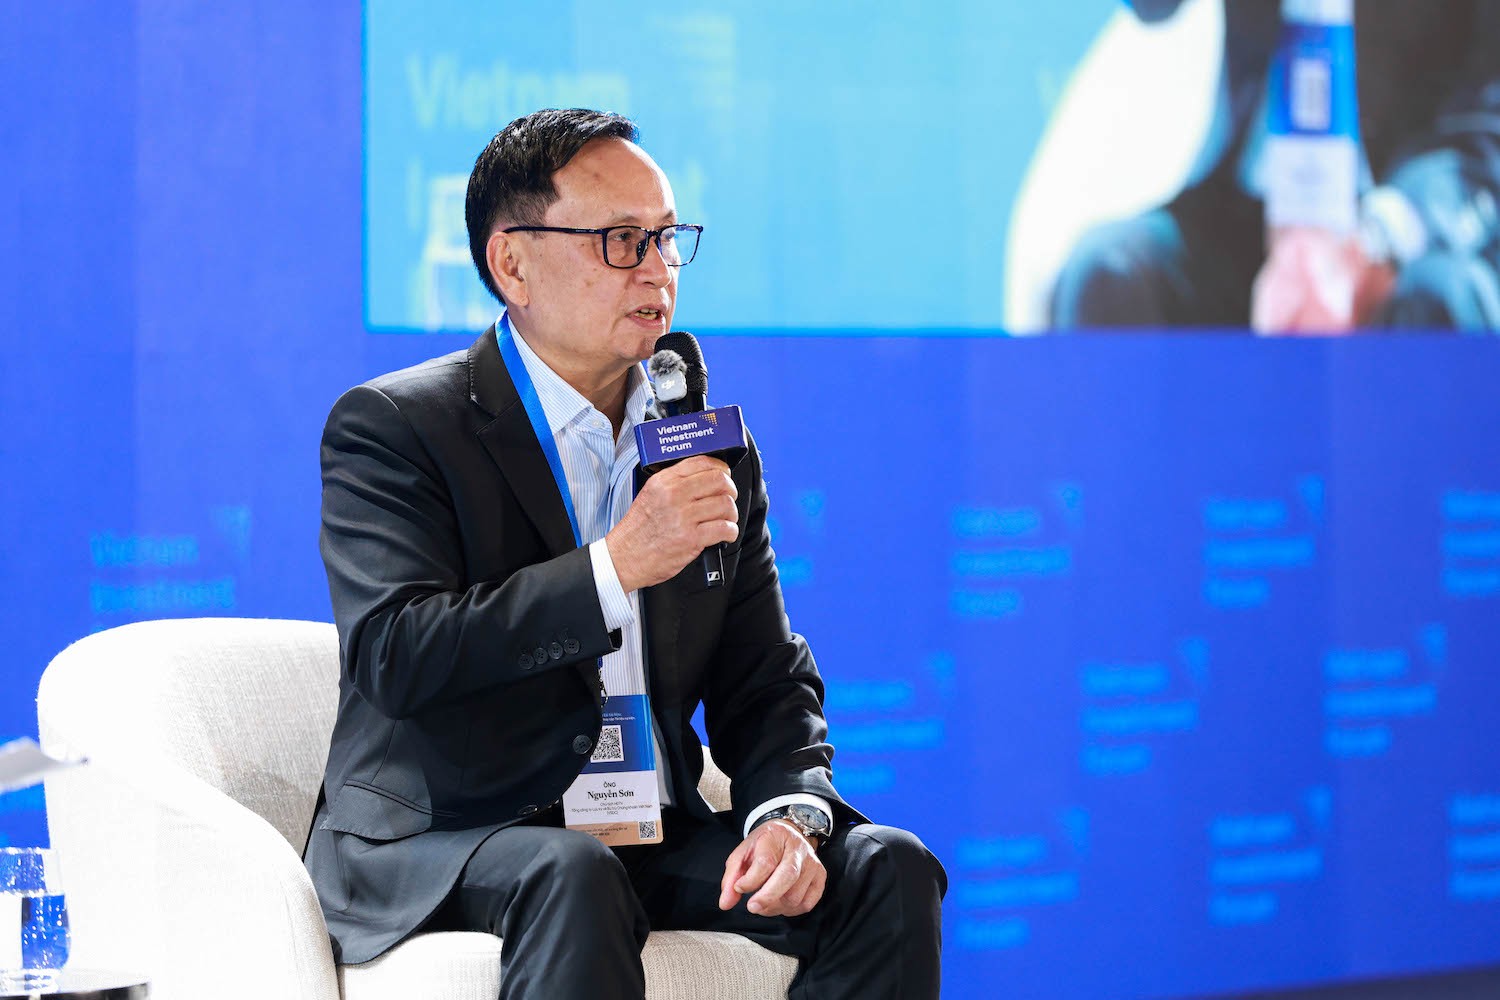
Thị trường vốn Việt Nam là hệ thống các kênh huy động và phân bổ nguồn lực tài chính, nơi doanh nghiệp kết nối với nhà đầu tư thông qua những cơ chế giao dịch, sản phẩm và chuẩn mực công khai. Muốn biến sự quan tâm của nhà đầu tư thành dòng vốn dài hạn, doanh nghiệp phải chứng minh mình xứng đáng với niềm tin ấy, thay vì chỉ dựa vào sức hút chung của thị trường. Tại tọa đàm về thị trường vốn tổ chức chiều 6-11, các chuyên gia nhấn mạnh cần mở rộng kênh dẫn vốn đồng thời chuẩn hóa năng lực doanh nghiệp để kết nối với nhà đầu tư quốc tế. Tín hiệu tiếp nối xuất hiện tại cuộc thảo luận trong khuôn khổ Diễn đàn Đầu tư Việt Nam 2027 chiều 12-11, với sự tham gia của đại diện Trung tâm Tài chính Quốc tế tại TP.HCM và Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam. Điểm đáng chú ý không phải là thị trường có thể gọi được bao nhiêu vốn, mà là doanh nghiệp có đủ sức giữ vốn và tạo giá trị từ nó hay không.
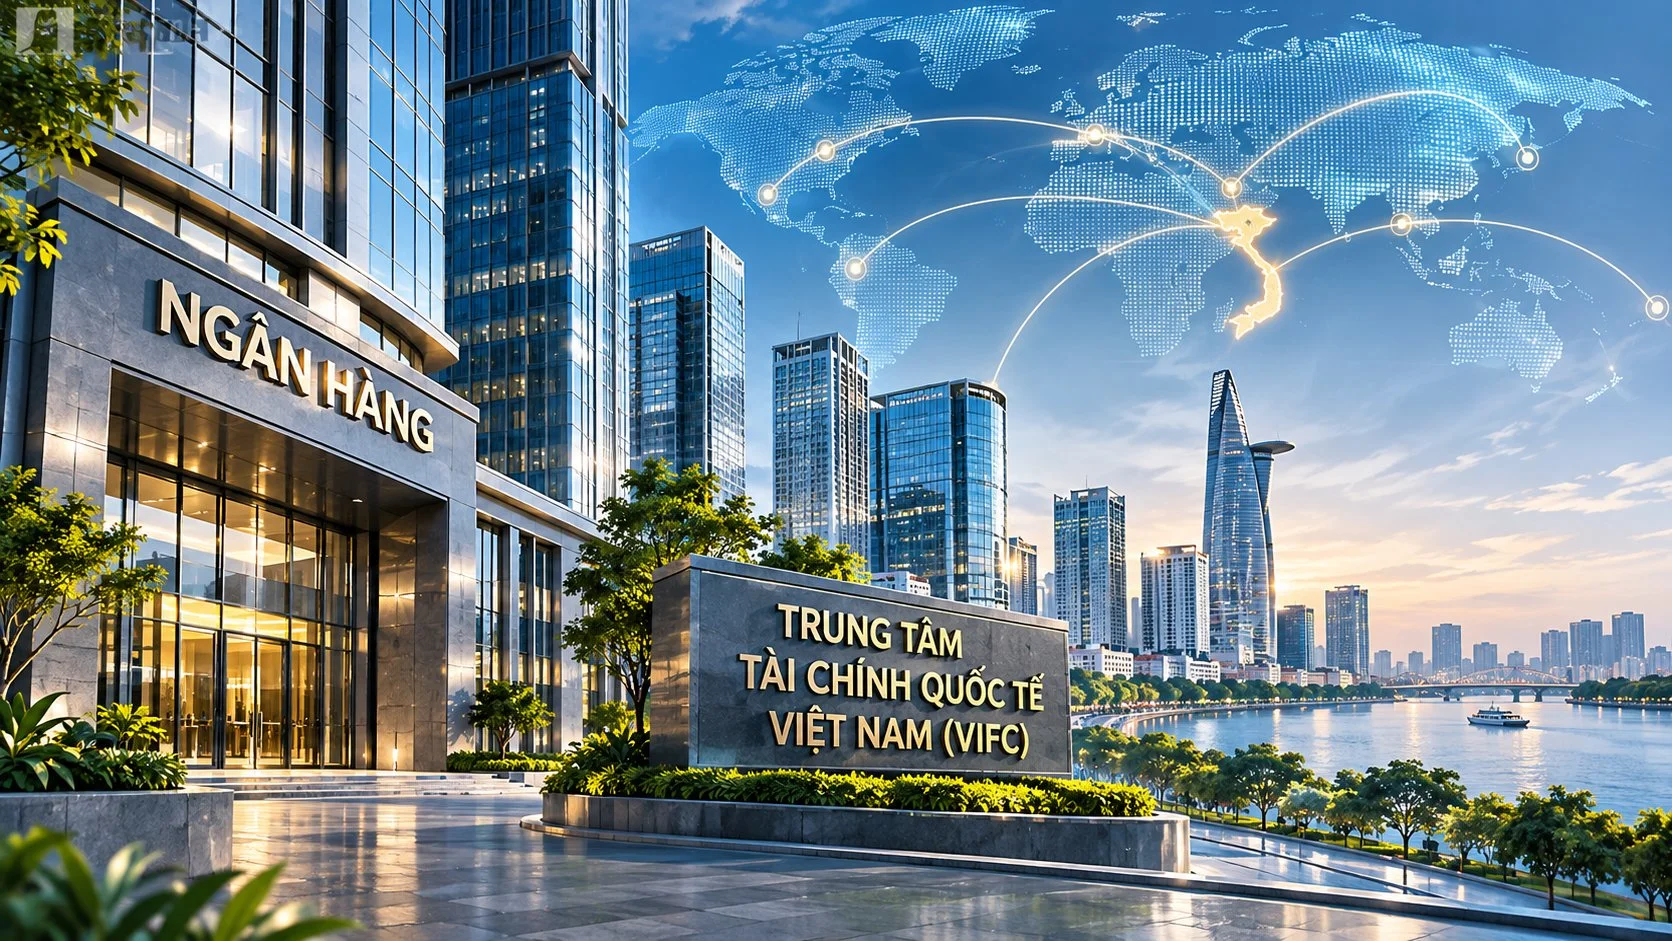
Nhu cầu tìm thêm nguồn vốn càng rõ khi dư nợ tín dụng so với GDP đã vượt 140%, theo thông tin tại tọa đàm ngày 6-11; trung tâm tài chính quốc tế được kỳ vọng mở thêm kênh vốn quốc tế với chi phí thấp hơn và giảm áp lực cho hệ thống ngân hàng trong nước. Việt Nam cũng đang hướng tới chuyển từ thị trường cận biên lên thị trường mới nổi, qua đó thu hút sự chú ý của các quỹ và định chế tài chính toàn cầu. Nhưng nâng hạng không phải đích đến: đó là điểm khởi đầu để nhà đầu tư khảo sát sâu hơn, rồi quyết định có giải ngân hay không. Vì vậy, cơ hội vốn ngoại vào Việt Nam sẽ chỉ bền nếu năng lực của doanh nghiệp theo kịp kỳ vọng mới.
Trung tâm tài chính quốc tế chỉ mở cửa; doanh nghiệp phải tự tạo sức hút
Trung tâm tài chính quốc tế có thể tạo thêm đường tiếp cận vốn ngoại, nhưng hiệu quả phụ thuộc vào hạ tầng vận hành và khả năng kết nối doanh nghiệp với nhà đầu tư. Tại thời điểm được nêu trong tọa đàm, trung tâm ở TP.HCM đang chờ cấp phép thành lập các ngân hàng thành viên để mở tài khoản, chuyển vốn, đồng thời kiến nghị dùng tài khoản tạm thời nhằm giải ngân những thương vụ đầu tiên trong tháng 11. Trung tâm cũng đang xây dựng cơ chế thử nghiệm có kiểm soát cho trái phiếu, quỹ đầu tư, fintech và sở giao dịch hàng hóa. Đây là những bước mở đường, không phải bảo đảm rằng mọi doanh nghiệp đều tự động tiếp cận được nguồn vốn.
Công ty chứng khoán có thể tư vấn cấu trúc tài chính và làm cầu nối giúp doanh nghiệp gặp nhà đầu tư tại trung tâm; song doanh nghiệp vẫn phải chuẩn bị hồ sơ, quản trị và kế hoạch sử dụng vốn đủ thuyết phục. Cách nhà đầu tư giải ngân cũng thường có tính thăm dò: họ nghiên cứu thị trường, kiểm tra thanh khoản, khả năng mua bán và cơ chế quản trị rủi ro trước khi tăng mức phân bổ. Điều đó khiến chất lượng vận hành quan trọng ngang với triển vọng tăng trưởng. Một kênh vốn mới có thể giúp tiếp cận rộng hơn, nhưng không thể thay thế năng lực giải trình hay biến một mô hình kinh doanh yếu thành lựa chọn hấp dẫn.
Nhà đầu tư muốn thấy từng đồng vốn tạo ra giá trị
Doanh nghiệp Việt Nam cần bỏ cách thuyết phục nhà đầu tư chỉ bằng doanh thu lớn, tốc độ mở rộng hay quy mô huy động. Nhà đầu tư còn xem xét hiệu quả của từng đơn vị kinh doanh và cách doanh nghiệp biến vốn thành kết quả. Các quỹ đầu tư tư nhân, theo nội dung tọa đàm, không chỉ cung cấp vốn mà còn hỗ trợ doanh nghiệp chuẩn hóa quản trị. Điều này cho thấy vốn dài hạn thường đi cùng yêu cầu về kỷ luật điều hành, phân bổ nguồn lực và trách nhiệm giải trình; doanh nghiệp càng thiếu dữ liệu rõ ràng, càng khó chứng minh rằng mình kiểm soát được rủi ro.
Muốn bước ra thị trường vốn quốc tế, doanh nghiệp cần chuẩn hóa quản trị theo thông lệ quốc tế, hệ thống kế toán – tài chính theo IFRS và có xếp hạng tín nhiệm độc lập. Đây không nên là bộ hồ sơ làm đẹp để gọi vốn một lần, mà phải trở thành nền nếp giúp nhà đầu tư theo dõi hiệu quả sau giải ngân. Doanh nghiệp cũng cần chỉ ra vốn mới được phân bổ vào đâu, mục tiêu kinh doanh nào và kết quả sẽ được đo bằng cách nào. Nếu câu trả lời chỉ là tăng trưởng nhanh hơn, sức thuyết phục sẽ mỏng; nhà đầu tư muốn thấy mối liên hệ cụ thể giữa quyết định đầu tư và giá trị tạo ra.
Định giá lại thị trường đòi hỏi chuẩn minh bạch cao hơn
Khi thị trường vốn Việt Nam được cộng đồng quốc tế chú ý và định giá lại, điểm yếu về công bố thông tin hay chất lượng doanh nghiệp khó còn được che khuất bởi câu chuyện tăng trưởng. Đại diện VSDC lưu ý rằng thanh khoản, độ sâu thị trường, khả năng mua bán thuận tiện, chất lượng hàng hóa và cơ chế quản trị rủi ro đều ảnh hưởng đến quyết định giải ngân. Cùng với đó, việc công bố thông tin bằng tiếng Anh, áp dụng IFRS, nâng cao quản trị rủi ro và đáp ứng tiêu chí ESG là những yêu cầu cần được thúc đẩy. Nâng chuẩn không phải gánh nặng hình thức; đó là cách giảm bất cân xứng thông tin và tạo cơ sở để nhà đầu tư kiểm chứng cam kết của doanh nghiệp.
Thị trường cũng cần thêm doanh nghiệp chất lượng để nhà đầu tư có lựa chọn thực chất. Trong ba năm gần đây, số doanh nghiệp tư nhân IPO còn ít, kể cả những tập đoàn có nền tảng tài chính tốt. Vì vậy, cải thiện điều kiện tiếp cận vốn cần song hành với việc tăng nguồn cung doanh nghiệp minh bạch, có quản trị tốt và sản phẩm đầu tư đủ sức hấp dẫn. Việc nghiên cứu đưa quyền chọn trên chỉ số vào thị trường và hướng tới quyền chọn cổ phiếu riêng lẻ cũng được nêu như những bước phát triển sản phẩm hỗ trợ giao dịch và phòng ngừa rủi ro. Kết luận rất rõ: cửa vốn ngoại có thể mở rộng, nhưng chỉ doanh nghiệp chứng minh được năng lực và hiệu quả mới có cơ hội biến dòng tiền thử nghiệm thành cam kết dài hạn.