
Khối ngoại rút 9 tỷ USD: Tín hiệu cảnh báo hơn là hồi kết
Khối ngoại bán ròng trên thị trường chứng khoán Việt Nam là hiện tượng nhà đầu tư nước ngoài liên tục giảm tỷ lệ sở hữu cổ phiếu, chuyển danh mục sang các tài sản khác có mức sinh lời và rủi ro hấp dẫn hơn, khiến tỷ lệ sở hữu nước ngoài suy giảm, thanh khoản bị ảnh hưởng và tâm lý nhà đầu tư trong nước trở nên thận trọng, dù nền tảng kinh tế và kết quả kinh doanh của nhiều doanh nghiệp niêm yết vẫn duy trì ở mức tích cực. Điểm đáng nói là khối ngoại đã bán ròng lũy kế khoảng 9 tỷ USD trong giai đoạn 2025-2026, kéo tỷ lệ sở hữu nước ngoài xuống khoảng 13%, thấp nhất trong một thập kỷ. Việc rút vốn diễn ra ngay cả khi thị trường được nâng hạng, cho thấy đây không chỉ là biến động nhất thời mà là bài kiểm tra sức chịu đựng của chứng khoán Việt Nam. Tuy vậy, quan điểm của VinaCapital là áp lực này mang tính ngắn hạn, trong khi triển vọng dài hạn vẫn tích cực nhờ nền tảng vĩ mô và cơ hội nâng hạng tiếp theo.
Lãi suất USD cao: Lý do cốt lõi khiến khối ngoại bán ròng
Nếu phải chọn một yếu tố giải thích vì sao khối ngoại bán ròng mạnh, lãi suất USD cao là câu trả lời trực diện nhất. Lợi suất trái phiếu Mỹ đã tiệm cận 5,5%, khiến dòng vốn quốc tế có xu hướng dịch chuyển sang các tài sản an toàn hơn nhưng vẫn có mức sinh lời hấp dẫn so với rủi ro tại thị trường mới nổi. Theo một chuyên gia, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 5 năm ở mức 5,2-5,3%/năm, trong khi nhiều quỹ đầu tư cổ phiếu tại Việt Nam đang thua lỗ. Trong bối cảnh đó, nhà đầu tư nước ngoài không cần mất niềm tin vào chứng khoán Việt Nam để rút vốn; họ đơn giản là có lựa chọn tốt hơn về tỷ suất sinh lời điều chỉnh theo rủi ro. Ngay cả trong nước, lãi suất tiền gửi cao làm kênh tiết kiệm cạnh tranh hơn với cổ phiếu, khiến dòng tiền nội khó quay lại thị trường mạnh mẽ. Khối ngoại bán ròng vì lãi suất, không phải vì Việt Nam mất đi câu chuyện tăng trưởng.
Nâng hạng thị trường nhưng vẫn bị rút vốn: Những hạn chế bị phơi bày
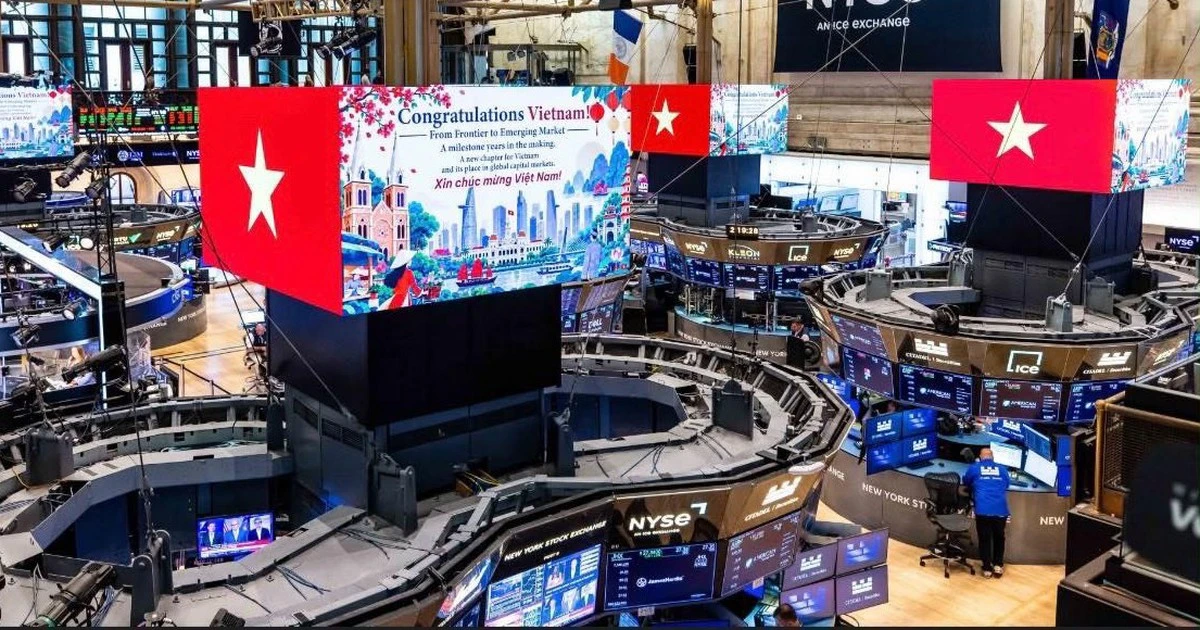
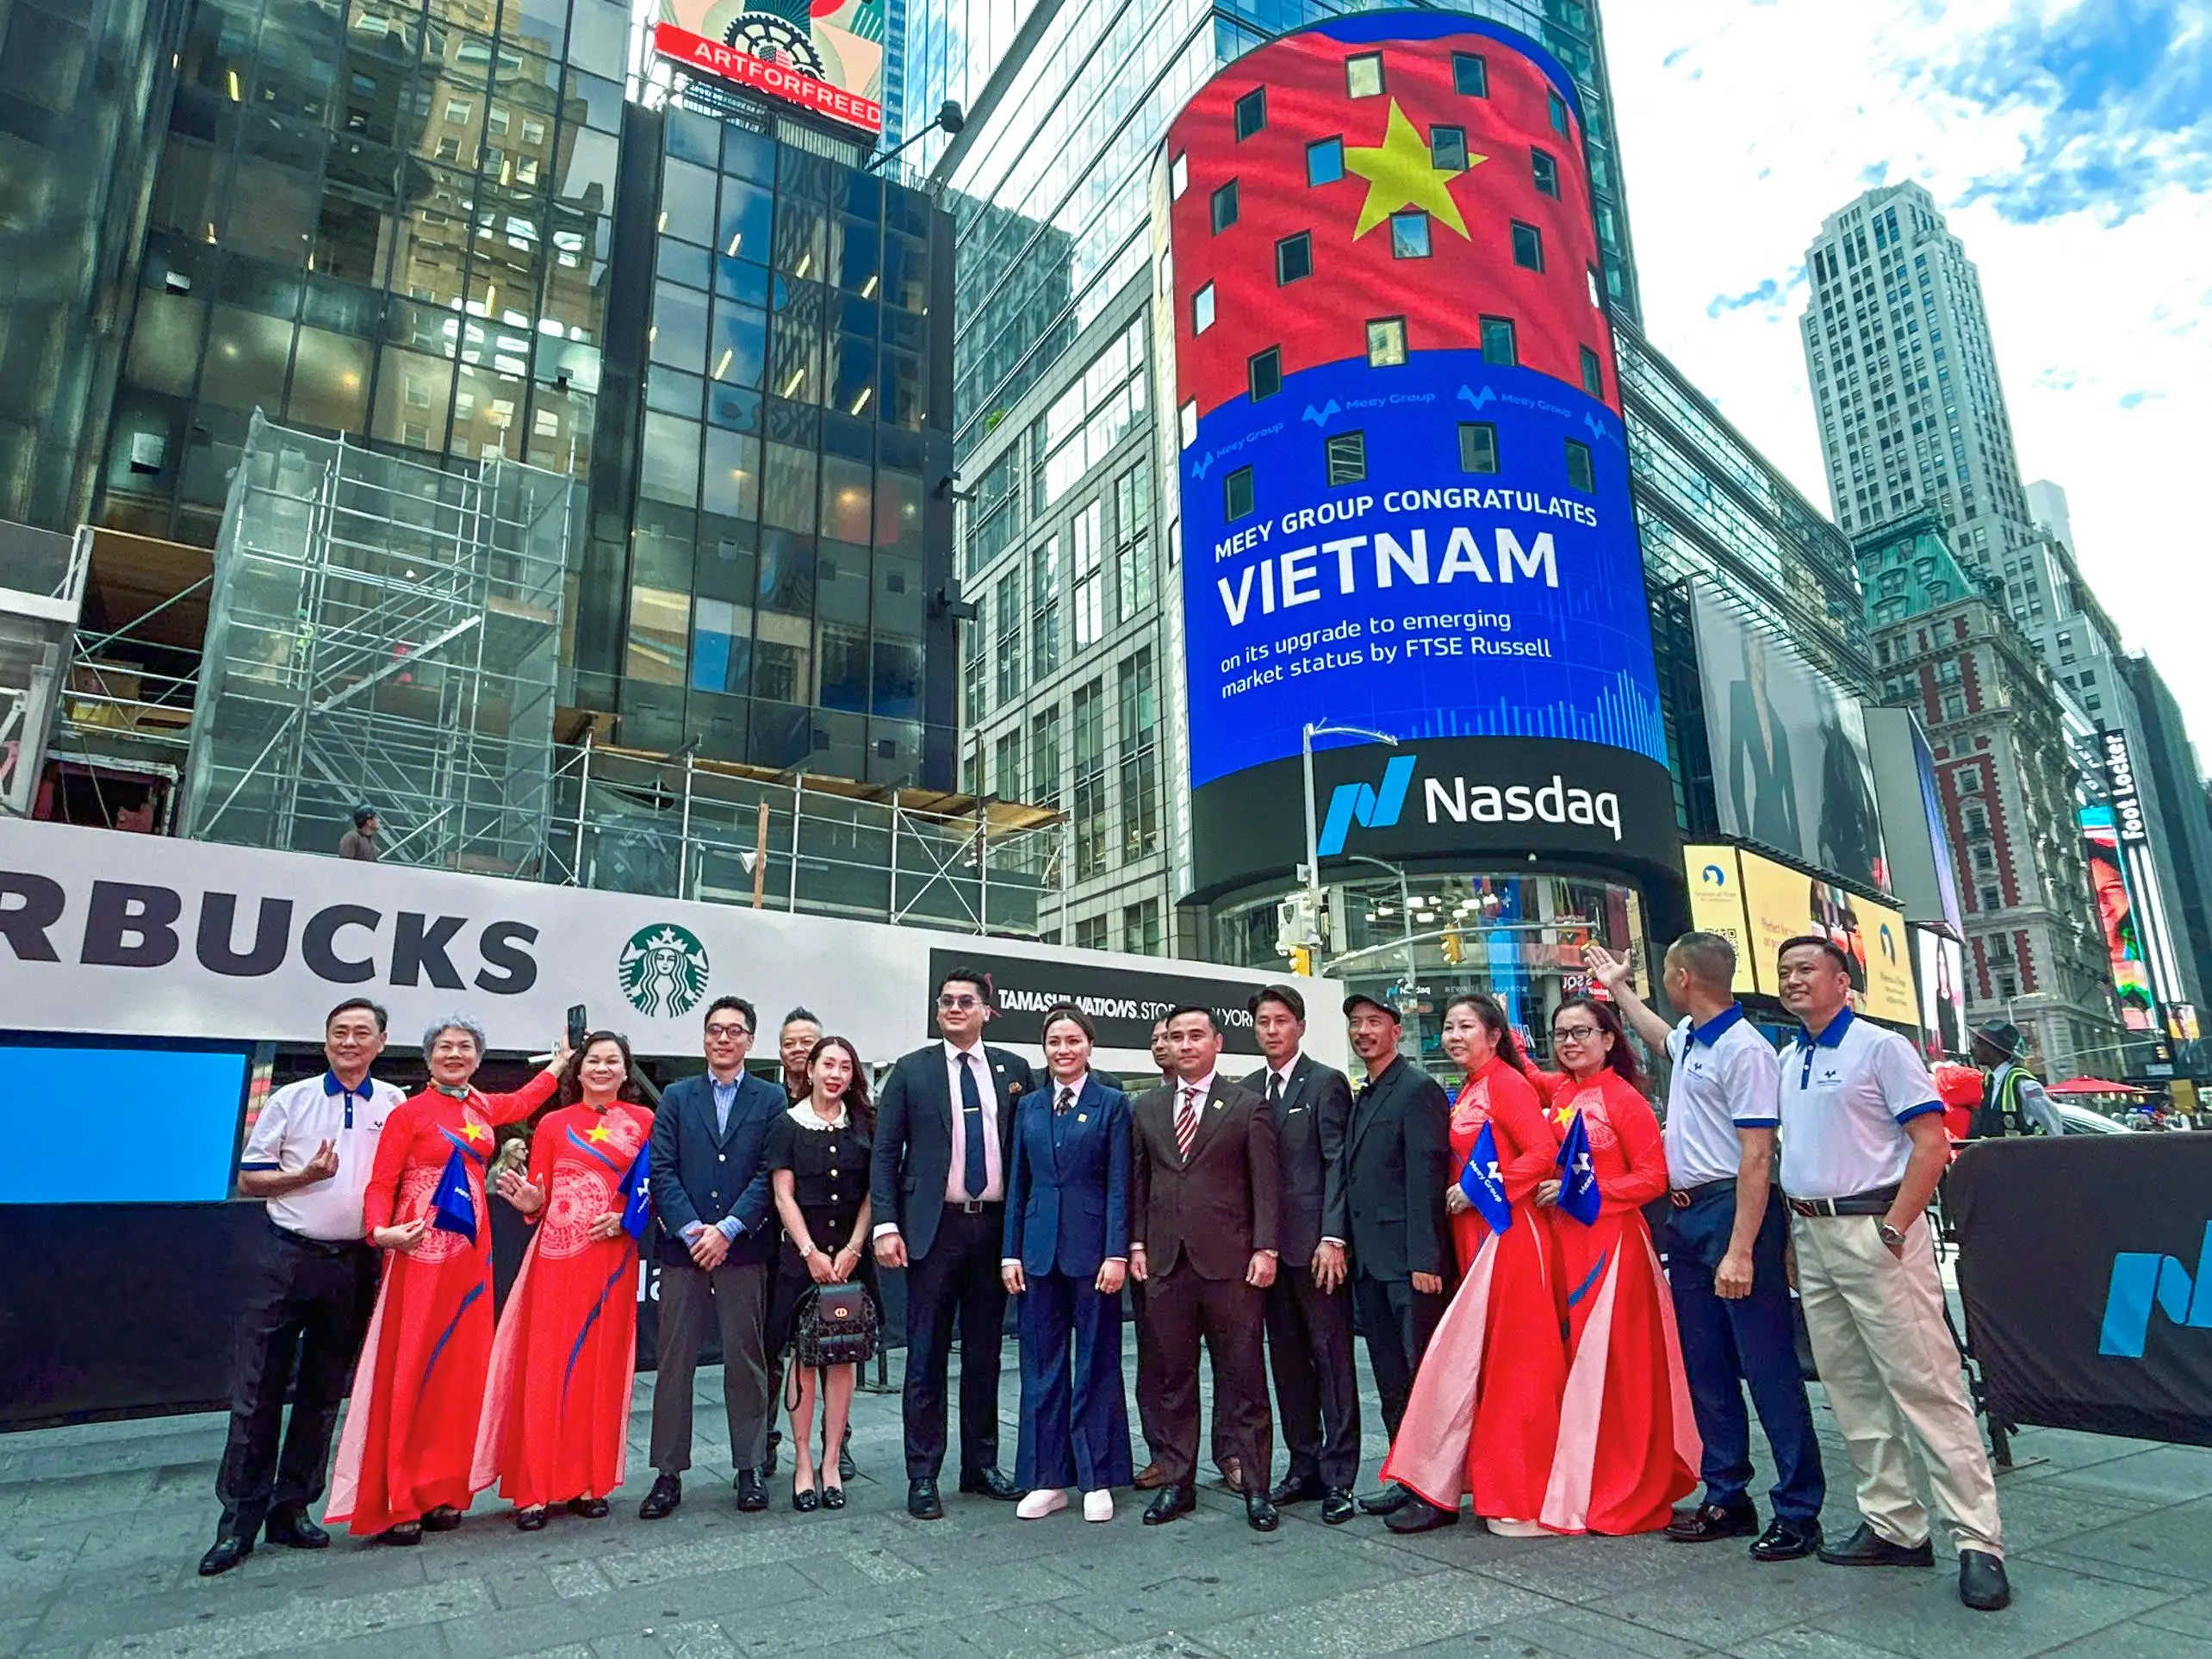
Việc được nâng hạng thị trường lẽ ra phải là chất xúc tác thu hút dòng vốn ngoại, nhưng thực tế chứng khoán Việt Nam vẫn ghi nhận dòng tiền rút ra khoảng 24.000 tỷ đồng sau khi được nâng hạng từ thị trường cận biên lên thị trường mới nổi. Điều này cho thấy nâng hạng là điều kiện cần, không phải điều kiện đủ. Nó phơi bày những hạn chế sâu sắc của thị trường: chất lượng hàng hóa chưa đồng đều, vấn đề quản trị doanh nghiệp, giới hạn sở hữu nước ngoài và hạ tầng giao dịch chưa hoàn thiện. Một điểm quan trọng là dòng vốn rút ra chủ yếu đến từ các quỹ chủ động, có chiến lược riêng, trong khi các quỹ thụ động theo chỉ số vẫn duy trì vị thế. Nâng hạng không đồng nghĩa dòng tiền lập tức đổ vào; các quỹ cần thời gian đánh giá rủi ro quốc gia, rủi ro doanh nghiệp và mức sinh lời kỳ vọng. Nói cách khác, nâng hạng thị trường là tấm vé vào sân chơi lớn, nhưng chất lượng đội hình doanh nghiệp mới quyết định lượng vốn sẽ ở lại.
Áp lực ngắn hạn, cơ hội dài hạn: Thị trường đang được tái định giá
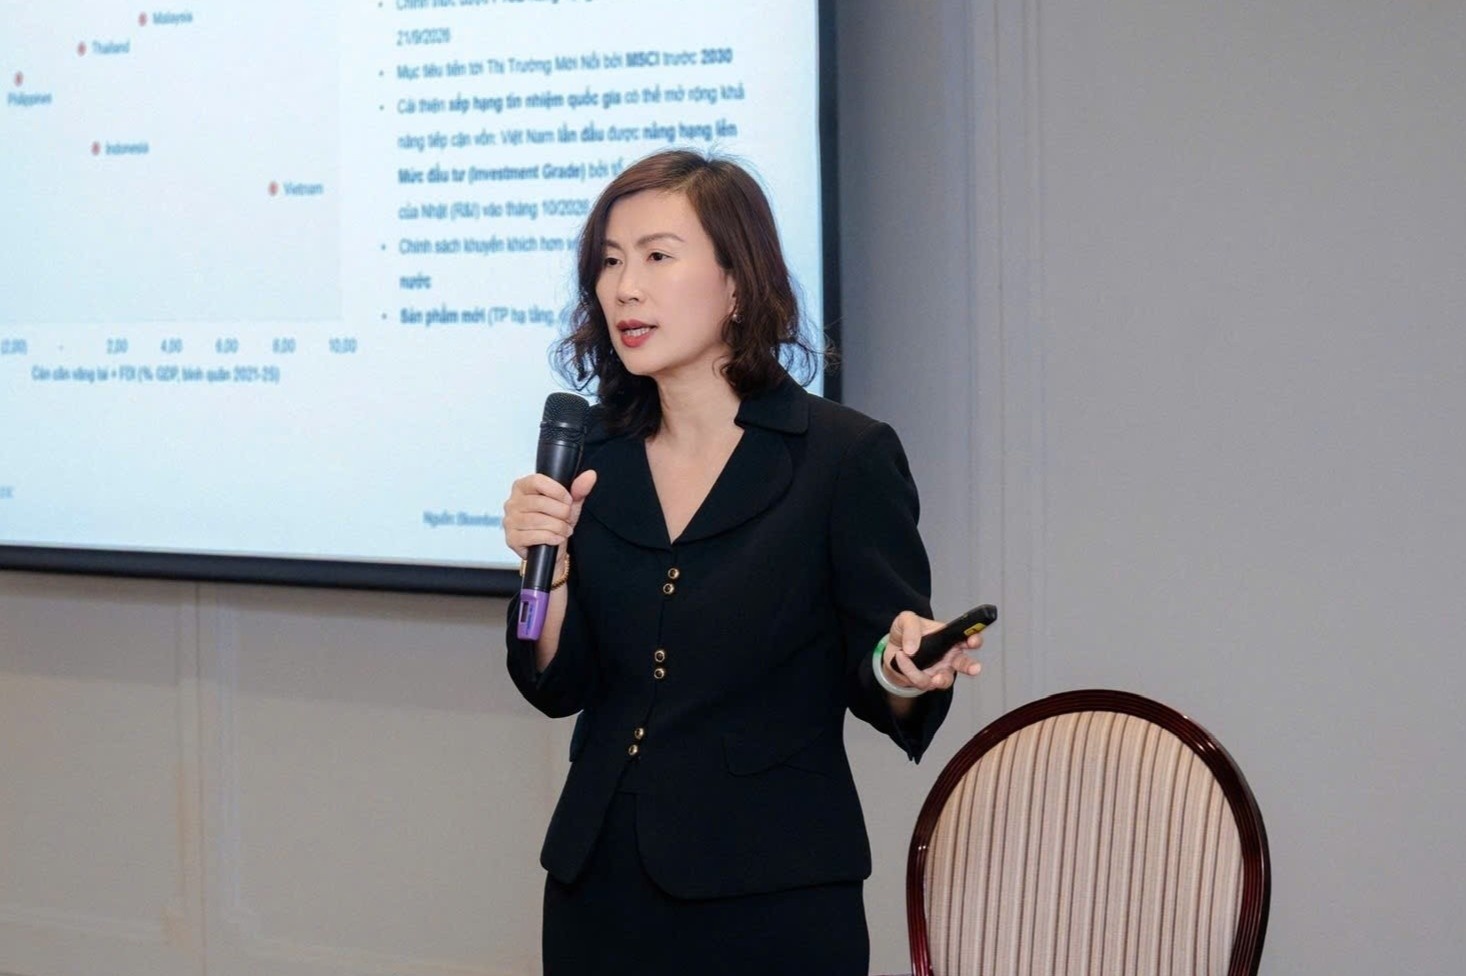
Điều nghịch lý là trong khi phần còn lại của thị trường (loại trừ tác động của một cổ phiếu lớn) giảm khoảng 7% từ đầu năm 2025 đến cuối tháng 9/2026, nhiều doanh nghiệp niêm yết vẫn duy trì hoạt động kinh doanh tích cực, thậm chí doanh thu vượt kỳ vọng. Giá cổ phiếu đi ngang hoặc giảm không phản ánh đúng nền tảng kinh doanh, tạo ra khoảng cách giữa giá và giá trị. Với nhà đầu tư dài hạn, đây không phải thảm họa mà là cơ hội tái định giá. Theo VinaCapital, sức chống chịu của nền kinh tế vẫn là điểm sáng: nợ công/GDP ở mức tương đối thấp, cán cân vãng lai tích cực, FDI ổn định và dự trữ ngoại hối an toàn. Tổ chức xếp hạng tín nhiệm Nhật Bản đã nâng xếp hạng quốc gia lên mức đầu tư, củng cố thêm niềm tin vào câu chuyện dài hạn. Khối ngoại bán ròng tạo áp lực ngắn hạn, nhưng cũng buộc thị trường phải chiết khấu sâu hơn, mở ra biên an toàn cho những người kiên nhẫn.
Điều gì tiếp theo: Từ FTSE đến MSCI và bài toán cải cách
Sau nâng hạng, câu hỏi không còn là "có hút được vốn ngoại hay không" mà là "thị trường sẽ tự hoàn thiện như thế nào". Trong khoảng 3 năm tới, mục tiêu tiếp theo là đáp ứng các tiêu chí nâng hạng của MSCI, qua đó bước vào rổ MSCI Emerging Markets để kích hoạt dòng vốn ngoại thụ động và chủ động với quy mô vượt trội. Để làm được, Việt Nam cần triển khai cơ chế đối tác bù trừ trung tâm, cải thiện công bố thông tin song ngữ và xử lý vướng mắc về giới hạn sở hữu nước ngoài. Ở góc độ dòng vốn, một chuyên gia kỳ vọng dòng vốn đầu tư theo chỉ số sẽ tham gia mạnh hơn trong thời gian tới, nhưng nhấn mạnh việc huy động thêm vốn và phân bổ vào thị trường cần thời gian. Nói thẳng: khối ngoại bán ròng là lời nhắc nhở rằng nâng hạng không thể thay thế cải cách. Chỉ khi thị trường có thêm hàng hóa chất lượng, quản trị minh bạch và hạ tầng đáp ứng chuẩn quốc tế, câu chuyện chứng khoán Việt Nam mới chuyển từ "bị rút vốn" sang "được săn tìm".