
Fed tăng lãi suất: Cú xoay trục làm thay đổi cuộc chơi
Fed tăng lãi suất là việc Cục Dự trữ Liên bang Mỹ nâng biên độ lãi suất điều hành lên mức cao hơn, qua đó siết điều kiện tài chính toàn cầu, tác động trực tiếp đến tỷ giá, chi phí vốn, dòng vốn quốc tế và buộc các ngân hàng trung ương khác, trong đó có Việt Nam, phải điều chỉnh lại chính sách tiền tệ để giữ ổn định vĩ mô và hệ thống tài chính.
Trong cuộc họp giữa tháng 9, Ủy ban Thị trường Mở Liên bang đã nâng lãi suất thêm 0,25 điểm phần trăm, đưa biên độ tham chiếu từ 3,5–3,75% lên 3,75–4%/năm. Điều đáng nói không phải con số 0,25, mà là thông điệp: Fed chính thức đảo chiều khỏi giai đoạn nới lỏng 2024–2025 và quay lại chu kỳ thắt chặt vì lo ngại lạm phát vẫn cao hơn mục tiêu 2%. "16 trong số 18 quan chức Fed cho rằng cần ít nhất một lần tăng nữa" cho thấy thiên hướng kiên quyết với lạm phát, thay vì mềm mỏng vì rủi ro suy thoái. Với một nền kinh tế có độ mở lớn như Việt Nam, đây không phải tin trung tính mà là tín hiệu cảnh báo sớm.
Tỷ giá USD VND và ràng buộc mới cho chính sách tiền tệ
Khi Fed tăng lãi suất, cú sốc đầu tiên đến với Việt Nam là tỷ giá USD VND. Đồng USD mạnh lên trong bối cảnh nước này thắt chặt, trong khi Việt Nam đang phải chịu sức ép kép từ nhập siêu kéo dài nhiều tháng và nhu cầu ngoại tệ phục vụ sản xuất – nhập khẩu. Một số tổ chức quốc tế dự báo tỷ giá có thể dao động quanh vùng cao hơn trong quý IV, phản ánh áp lực mất giá của VND nếu điều kiện bên ngoài bất lợi kéo dài.
Ở phía chính sách tiền tệ, dư địa nới lỏng bị thu hẹp thấy rõ. Nếu Ngân hàng Nhà nước giữ mặt bằng lãi suất thấp để hỗ trợ tăng trưởng, sức ép sẽ dồn sang tỷ giá và lạm phát. Ngược lại, nếu ưu tiên ổn định tỷ giá và chống lạm phát, cơ quan điều hành buộc phải chấp nhận mặt bằng lãi suất cao hơn và điều tiết thanh khoản chặt tay hơn. Đây chính là “gọng kìm” mới mà Fed tạo ra: Việt Nam khó có thể hạ lãi suất mạnh để kích thích kinh tế khi chênh lệch lãi suất VND–USD có nguy cơ bị thu hẹp nếu Fed tiếp tục thêm một lần tăng nữa.
Thị trường chứng khoán Việt Nam: 5 biến số và rủi ro chưa phản ánh hết
Fed tăng lãi suất đặt thị trường chứng khoán Việt Nam trước nhiều biến số cùng lúc hơn là một cú sốc đơn lẻ về tin tức. Các công ty phân tích đã chỉ ra ít nhất 5 kênh truyền dẫn quan trọng: tỷ giá USD VND, dòng vốn ngoại, chi phí vốn doanh nghiệp, triển vọng kết quả kinh doanh và định hướng chính sách tiền tệ trong nước. Điều trớ trêu là giá cổ phiếu có thể chưa phản ánh đầy đủ rủi ro mới, do trùng thời điểm với các dòng vốn ETF giải ngân sau thông tin nâng hạng thị trường.
Trong ngắn hạn, tác động lên tăng trưởng GDP được ước tính ở mức âm 0,1–0,2 điểm phần trăm, chủ yếu qua kênh tâm lý, tỷ giá và dòng vốn ngoại. Trung hạn 6–24 tháng, khi chi phí vốn tăng và tín dụng khó bứt phá, tác động tiêu cực có thể nới rộng lên âm 0,2–0,4 điểm phần trăm. Với bối cảnh đó, định giá thị trường hiện tại cần được nhìn lại: bất kỳ câu chuyện “kỳ vọng phục hồi mạnh” nào cũng phải trừ hao chi phí vốn cao và biên lợi nhuận bị bào mòn.
Ngân hàng, bất động sản, chứng khoán: Nhóm nào chịu sức ép lớn hơn?
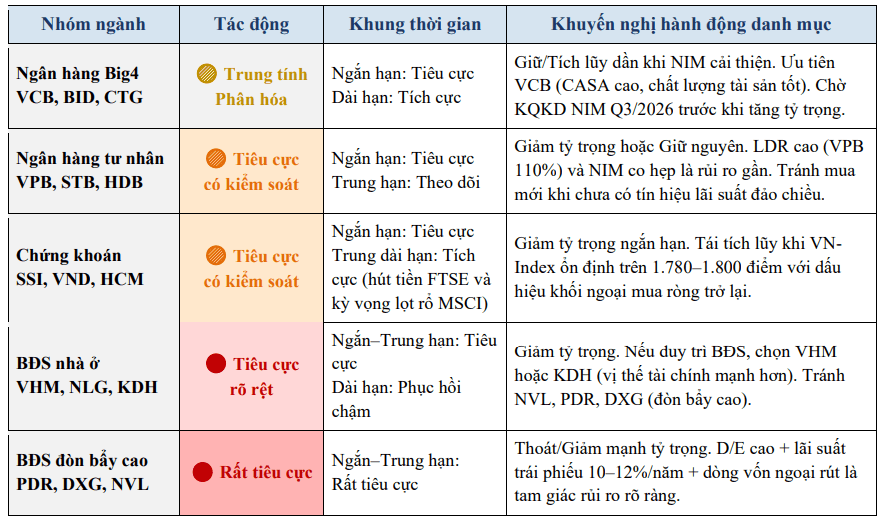
Fed tăng lãi suất làm lộ rõ sự phân hóa giữa các nhóm ngành. Bất động sản nhà ở bị ảnh hưởng tiêu cực rõ rệt nhất, vì nhạy cảm trực tiếp với lãi suất cao và tín dụng trung – dài hạn vốn đã bị ràng buộc bởi quy định nguồn vốn ngắn hạn. Chi phí vay của người mua nhà ở mức 9,5–12%/năm là rào cản khó vượt, khi thu nhập của hộ gia đình không tăng tương ứng. Đây là lý do các cổ phiếu địa ốc dù giá đã giảm nhiều vẫn chưa chắc “rẻ” nếu chu kỳ lãi suất cao kéo dài.
Ngược lại, nhóm ngân hàng được đánh giá trung tính và phân hóa: lãi suất huy động neo cao gây sức ép lên biên lãi thuần (NIM), trong khi tín dụng cả năm được dự báo khó vượt 15% so với cùng kỳ. Những ngân hàng có cấu trúc vốn mạnh, tỷ trọng tiền gửi không kỳ hạn cao và kiểm soát tốt nợ xấu sẽ trụ vững hơn. Với ngành chứng khoán, tác động được xem là tiêu cực nhưng ở mức kiểm soát: thanh khoản thị trường có thể bị co lại do tâm lý, song các công ty có nguồn vốn tự có dày và ít phụ thuộc vay ngắn hạn sẽ đỡ bị “sốc lãi suất” hơn.
Kịch bản cho nhà đầu tư: Chấp nhận lãi suất cao, chọn lọc rủi ro
Nhìn xa hơn tin tức tức thời, Fed không có ý định tăng lãi suất mãi mãi. Đa số thành viên FOMC chỉ kỳ vọng thêm một lần tăng 0,25 điểm phần trăm nữa trong quý IV, đưa lãi suất lên vùng 4–4,25% trước khi giữ ổn định. Về dài hạn, khi lạm phát Mỹ quay về quỹ đạo mục tiêu, Fed được dự kiến sẽ đảo chiều sang cắt giảm lãi suất trong giai đoạn 2027–2028, mở lại cửa cho dòng vốn quay trở lại các thị trường mới nổi. Việt Nam, với lợi thế về dịch chuyển chuỗi cung ứng, có cơ hội hưởng lợi nếu giữ được ổn định vĩ mô đến lúc đó.
Với nhà đầu tư, giai đoạn hiện tại nên được xem là bài kiểm tra kỷ luật hơn là cuộc đua bắt đáy. Khi chi phí vốn toàn cầu tăng, ưu tiên chiến lược nên là: tránh xa các doanh nghiệp lệ thuộc mạnh vào vay nợ, đặc biệt bất động sản nhà ở; thận trọng với các kịch bản lợi nhuận quá lạc quan; và đánh giá cao hơn những doanh nghiệp có bảng cân đối lành mạnh, dòng tiền thực và ít nhạy cảm với lãi suất. Thị trường chứng khoán Việt Nam đang bước vào thời kỳ mà lợi nhuận không còn được “bơm lên” bằng thanh khoản rẻ, mà phải đến từ chất lượng kinh doanh thực sự.