
Sức mua yếu, người mua chờ đợi
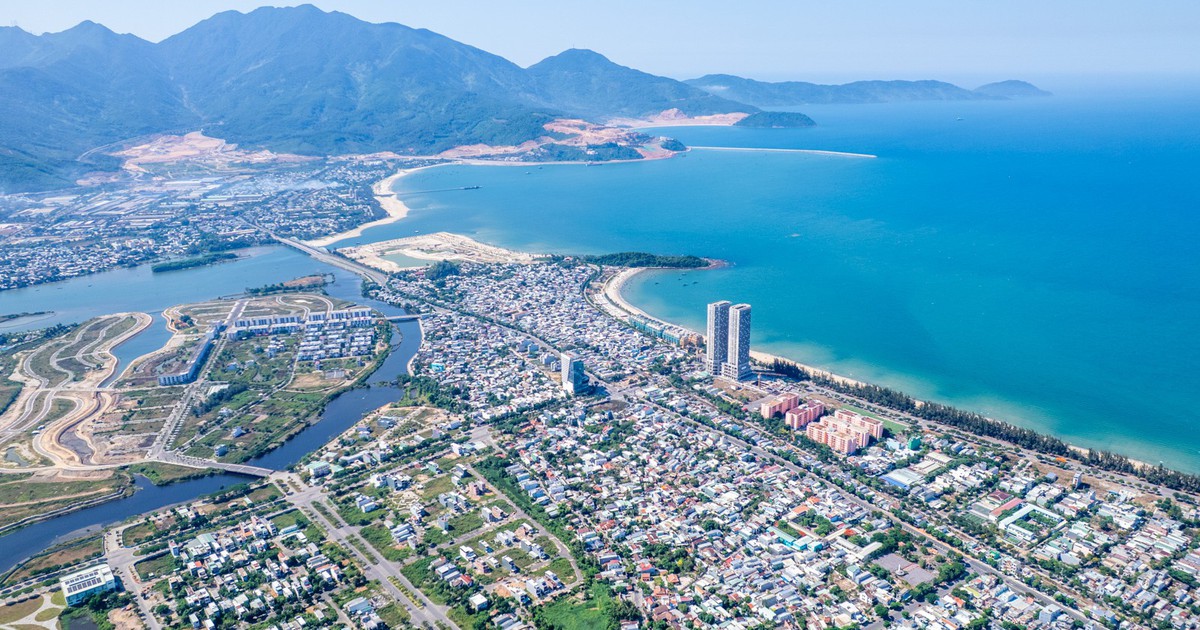
Bất động sản nhà ở Đà Nẵng là thị trường gồm các sản phẩm phục vụ nhu cầu an cư và đầu tư, nơi giao dịch phụ thuộc vào sức mua, dòng tiền và mức độ phù hợp giữa giá bán với giá trị sử dụng. Trong quý III/2026, sức cầu suy giảm rõ rệt, cho thấy người mua không còn sẵn sàng xuống tiền chỉ dựa trên kỳ vọng giá sẽ tăng.
Theo báo cáo quý III/2026 của DKRA Group, người mua thận trọng trước áp lực lãi suất và biến động thị trường; lượng giao dịch căn hộ giảm 25% so với quý II và 24% so với cùng kỳ năm trước. Ở phân khúc nhà phố, biệt thự, lượng tiêu thụ giảm 68% theo quý, trong khi nguồn cung sơ cấp giảm 48%; khoảng 98% sản phẩm còn lại đến từ các dự án đã mở bán trước đó.
Đây không chỉ là nhịp chững thông thường. Khi lãi vay gây sức ép và nhà đầu tư cần thu hồi vốn, người mua có thêm lý do để trì hoãn quyết định, so sánh kỹ pháp lý, giá và khả năng khai thác. Thanh khoản bất động sản vì vậy yếu nhất ở những sản phẩm giá trị lớn, khó chuyển nhượng hoặc phụ thuộc vào kỳ vọng tăng giá.
Giá thứ cấp giảm, giá sơ cấp vẫn neo cao
Mức điều chỉnh rõ nhất nằm ở thị trường mua đi bán lại: giá nhà phố Đà Nẵng và giá biệt thự Đà Nẵng trên thị trường thứ cấp giảm trung bình khoảng 10% so với quý II/2026, mức giảm mạnh nhất trong các phân khúc nhà ở được báo cáo. Đây là tín hiệu cho thấy một bộ phận người bán chấp nhận hạ kỳ vọng để tìm khách và giải quyết nhu cầu dòng tiền.
Trái lại, giá sơ cấp tại các dự án vẫn neo cao dù giao dịch suy yếu. Chi phí đầu vào và phát triển dự án khiến chủ đầu tư khó giảm giá sâu, tạo khoảng cách ngày càng rõ giữa giá chào bán mới và mức giá người bán thứ cấp sẵn sàng thương lượng. Thị trường vì thế chịu sức ép từ hai phía: bên bán dự án giữ giá, còn nhà đầu tư thứ cấp phải điều chỉnh để tìm thanh khoản.
Khoảng cách này làm người mua thêm dè dặt, nhưng cũng giúp họ có vị thế đàm phán tốt hơn với tài sản thứ cấp. Mức giảm trung bình không đồng nghĩa mọi căn nhà hay biệt thự đều có thể mua rẻ hơn 10%; vị trí, pháp lý và sức ép tài chính riêng của người bán vẫn quyết định giá giao dịch thực tế.
Cơ hội chỉ dành cho người chọn lọc
Giá điều chỉnh có thể mở ra cơ hội cho người mua có nhu cầu ở thực và tài chính ổn định, nhưng không nên xem một mức giảm chung là tín hiệu để mua bằng mọi giá. Ưu tiên hợp lý là kiểm tra pháp lý, khả năng sử dụng, chất lượng kết nối và mức giá so với các lựa chọn tương đương; với nhà đầu tư, dòng tiền dự kiến cần được cân nhắc thay vì đặt cược vào tăng giá.
DKRA Consulting dự báo trong quý IV/2026 thị trường nhà ở có thể cải thiện, song sức cầu vẫn thấp; nguồn cung mới dự kiến gồm khoảng 500–1.000 căn hộ và 400–500 sản phẩm nhà phố, biệt thự. Nguồn cung bổ sung sẽ tăng lựa chọn nhưng cũng khiến các dự án cạnh tranh gay gắt hơn. Sản phẩm có nhu cầu sử dụng thực, pháp lý hoàn chỉnh và giá hợp lý có cơ hội giữ thanh khoản tốt hơn.
Với người mua, cách tiếp cận thận trọng không phải bỏ lỡ cơ hội mà là tránh mua theo tâm lý sợ giá phục hồi. Bất động sản Đà Nẵng đang bước vào giai đoạn mà khả năng khai thác và sức chịu đựng dòng tiền quan trọng hơn lời hứa về mức tăng giá.
Thị trường cần thời gian để cân bằng
Đợt giảm giá thứ cấp 10% cho thấy áp lực thanh khoản đã chuyển thành nhượng bộ về giá, nhưng chưa đủ để kéo toàn thị trường phục hồi khi giá sơ cấp vẫn cao và sức mua yếu. Nếu mặt bằng giá chào bán mới không gặp được khả năng chi trả của người mua, khoảng cách giữa kỳ vọng của bên bán và quyết định xuống tiền sẽ còn kéo dài.
Vì vậy, diễn biến quý III nên được đọc như lời nhắc về chất lượng tài sản và kỷ luật tài chính, không phải lời xác nhận rằng thị trường đã chạm đáy. Người mua có thể tìm thấy lựa chọn tốt hơn, nhưng nên ưu tiên tài sản rõ pháp lý, phù hợp nhu cầu và có mức giá có thể kiểm chứng. Kết luận đáng chú ý nhất là thanh khoản chỉ có cơ hội hồi phục bền vững khi giá bán, khả năng khai thác và sức mua thực cùng gặp nhau.