
Tín hiệu lạm phát hạ nhiệt: Tin vui… nhưng chưa là bước ngoặt
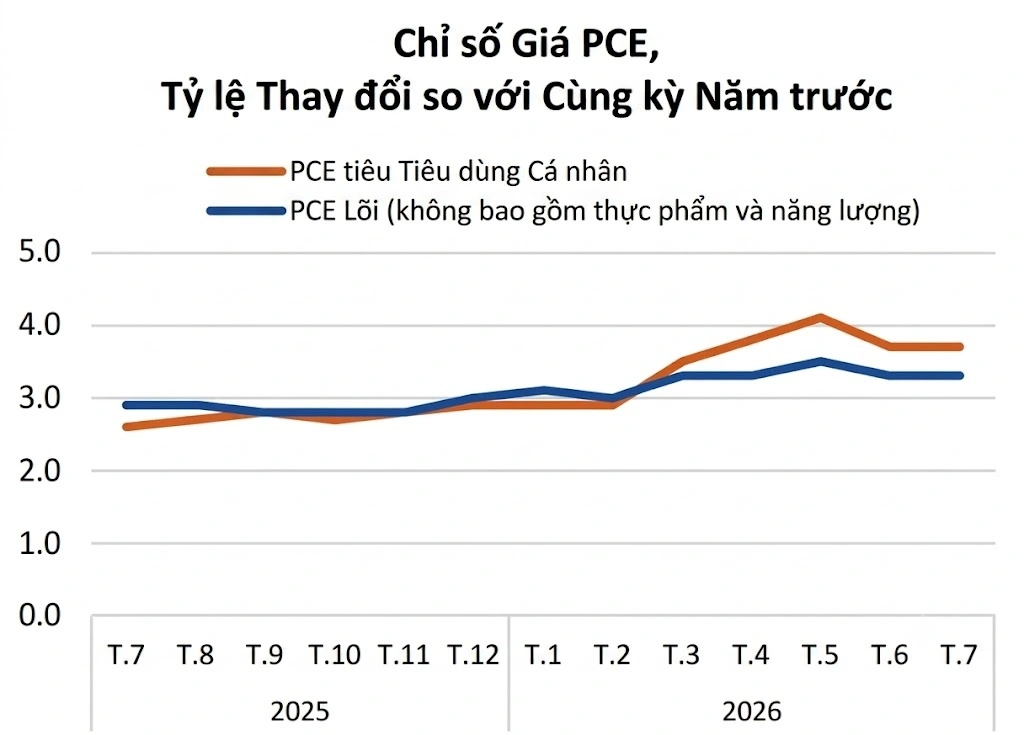
Lạm phát tháng 8 tại Mỹ, đo bằng chỉ số PCE, là mức tăng giá trung bình đối với hàng hóa và dịch vụ mà người dân chi tiêu, được Cục Dự trữ Liên bang xem là thước đo cốt lõi để đánh giá áp lực lạm phát và định hình quyết định lãi suất Fed trong giai đoạn tới. Báo cáo mới nhất về chỉ số PCE Mỹ do Bộ Thương mại công bố đã khiến giới đầu tư thở phào: lạm phát tháng 8 tăng thấp hơn so với dự báo trước đó, giúp giảm đáng kể khả năng Fed phải tăng lãi suất ngay trong cuộc họp tháng 10. Tuy nhiên, đây không phải điểm ngoặt rõ ràng sang chu kỳ nới lỏng, mà chỉ là bước lùi nhỏ của rủi ro lạm phát. Khi áp lực giá giảm nhưng chưa quay về vùng mục tiêu, thái độ thận trọng vẫn là thứ điều hành chính sách tiền tệ. Fed được giảm áp lực, nhà đầu tư được giảm nỗi lo, nhưng cả hai bên chưa thể nói tới kịch bản “cắt giảm lãi suất an toàn”.
Con số biết nói: PCE “mát” hơn kỳ vọng, nhưng chưa đủ lạnh
Trước khi dữ liệu được công bố, khảo sát của Bloomberg cho thấy thị trường chờ đợi một bức tranh lạm phát dai dẳng hơn: PCE toàn phần dự báo tăng 0,5% tháng‑so‑tháng trong tháng 8, từ mức 0,4% của tháng 7, còn PCE lõi được kỳ vọng tăng 0,3%, từ 0,2% trước đó. Thực tế lại dễ chịu hơn. Theo Cục Phân tích Kinh tế Mỹ, chỉ số giá PCE toàn phần tháng 8 chỉ tăng 0,3%, thấp hơn mức 0,4% dự báo; tính theo năm, chỉ tăng 3,4%, ngang với mức đã được điều chỉnh của tháng 7. PCE lõi – loại trừ thực phẩm và năng lượng – tăng 0,2% trong tháng, với mức tăng cả năm chỉ 3%, thấp hơn đáng kể so với ước tính 3,3% trước đó. Đây là những con số đủ để Fed bớt lo lạm phát trỗi dậy trở lại quá mạnh, nhưng vẫn cao hơn xa mục tiêu 2%. Nói cách khác, lạm phát đang hạ nhiệt chứ chưa “rơi tự do”, và Fed khó biện minh cho việc xoay trục sang nới lỏng ngay lập tức.
Áp lực lãi suất giảm, nhưng cửa nới lỏng vẫn đóng
Điểm mấu chốt của báo cáo PCE lần này không phải là việc lạm phát đã hết cao, mà là nó có buộc Fed phải giữ lãi suất “cao hơn trong thời gian dài hơn” hay không. Với mức tăng PCE lõi chỉ 0,2% trong tháng và 3% so với cùng kỳ, Fed có đủ lý do để tạm dừng nâng lãi suất ở cuộc họp tháng 10. Áp lực giá cả hạ nhiệt tạo điều kiện để cơ quan này giữ nguyên lãi suất trong kỳ điều hành sắp tới, thay vì vội vã siết tiếp. Xác suất Fed tăng lãi suất trong cuộc họp ngày 27‑28/10 đã rơi xuống 41,5%, từ mức 51,5% trước khi công bố số liệu và từng lên tới 70% vài ngày trước đó. Tuy nhiên, việc không tăng thêm trong ngắn hạn không đồng nghĩa với bắt đầu chu kỳ giảm lãi suất. Khi lạm phát vẫn trên mục tiêu và thị trường lao động chưa suy yếu rõ rệt, Fed hầu như không có lý do hợp lý để nới lỏng, đặc biệt là khi các quan chức gần đây liên tục phát tín hiệu thận trọng.
Nghịch lý tiêu dùng mạnh và rủi ro thắt chặt cuối năm
Điểm gây khó cho Fed nằm ở chỗ: lạm phát dịu đi nhưng kinh tế, đặc biệt là sức tiêu dùng, vẫn bền bỉ. Chi tiêu tiêu dùng – động lực chiếm hơn 2/3 quy mô nền kinh tế Mỹ – bất ngờ tăng vọt 0,9% trong tháng 8. Nhu cầu mua sắm vẫn khỏe giúp tăng trưởng tránh suy giảm đột ngột, song lại khiến nguy cơ lạm phát quay trở lại mạnh mẽ hơn nếu lãi suất không đủ “kiềm chế nhiệt”. Trong bối cảnh này, dù lạm phát tháng 8 thấp hơn dự báo giúp Fed giảm áp lực tăng lãi suất trong tháng 10, đà chi tiêu mạnh tay của người dân vẫn để ngỏ khả năng thắt chặt tiền tệ vào cuối năm. Không ít nhà quan sát cho rằng một đợt tăng lãi suất nữa có thể được dời sang cuộc họp tháng 12, tùy thuộc vào dữ liệu kinh tế những tháng cuối năm. Nếu giá dịch vụ và năng lượng tiếp tục dai dẳng như các báo cáo CPI, PPI gần đây cho thấy, Fed rất khó biện minh cho việc “mềm tay” với lạm phát.
Thị trường tài chính Mỹ phấn khích quá sớm?
Ngay sau khi dữ liệu lạm phát được công bố, thị trường tài chính Mỹ phản ứng tích cực: chứng khoán đồng loạt tăng điểm, đồng USD suy yếu so với rổ tiền tệ lớn, lợi suất trái phiếu kho bạc đi xuống. Đối với thị trường tài chính Mỹ, chỉ số PCE tháng 8 là cú hích tâm lý mạnh, vì nó giúp giảm rủi ro Fed phải nâng lãi suất trong ngắn hạn. Nhưng sự phấn khích này dễ trở thành kỳ vọng nguy hiểm nếu nhà đầu tư quá nhanh chóng “đặt cược” vào kịch bản xoay trục sang nới lỏng. Khi chủ đề “lãi suất cao hơn, lâu hơn” vẫn là đường cơ bản của chính sách, bất kỳ dữ liệu nào trong các tháng tới làm chậm lại tiến trình giảm lạm phát đều có thể đảo chiều tâm lý, kéo lợi suất trái phiếu và đồng USD tăng trở lại. Quan điểm hợp lý lúc này là thận trọng: xem báo cáo PCE tháng 8 như một bước tiến nhỏ trên hành trình dài chống lạm phát, không phải tín hiệu mở cánh cửa giảm lãi suất. Fed nhiều khả năng sẽ giữ chiến lược kiên nhẫn quan sát thêm dữ liệu, và chỉ hành động mạnh tay nếu tiêu dùng bùng nổ tiếp tục nuôi lạm phát.