
Lãi suất thế chấp Mỹ: Từ chỉ báo tài chính thành cú sốc khả năng mua nhà
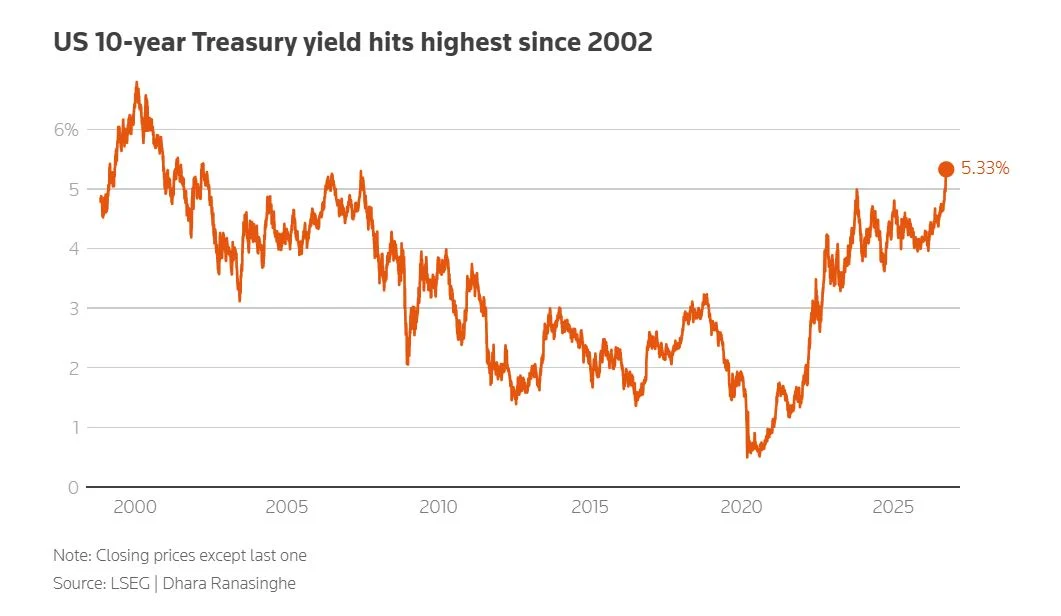
Lãi suất thế chấp Mỹ kỳ hạn 30 năm là mức lãi người vay phải trả cho khoản vay mua nhà dài hạn, được định hình chặt chẽ bởi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm, nên khi lợi suất trái phiếu tăng vọt dưới áp lực lạm phát và nợ công, chi phí vay mua nhà trên khắp Bắc Mỹ cũng leo thang theo và trực tiếp bào mòn khả năng sở hữu nhà của tầng lớp trung lưu. Điểm mấu chốt hôm nay không phải là việc lãi suất tăng thêm vài chục điểm cơ bản, mà là thông điệp: thời kỳ tiền rẻ đã kết thúc, và người mua nhà phải làm quen với mặt bằng lãi suất cao kéo dài. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã lên tới 5,34%, mức cao nhất kể từ năm 2002, trở thành chiếc "má phanh" mới cho giá tài sản toàn cầu, từ cổ phiếu cho tới bất động sản. Quan điểm cá nhân ở đây khá rõ: khi chi phí vốn bị đẩy lên cao bởi cả yếu tố lạm phát, địa chính trị và nhu cầu vay nợ khổng lồ, thị trường bất động sản Bắc Mỹ sẽ phải chấp nhận bước vào giai đoạn thanh lọc. Những ai còn kỳ vọng lãi suất trở về mức cực thấp như thời đại tiền rẻ sau khủng hoảng tài chính nhiều khả năng sẽ phải thất vọng.
Lợi suất trái phiếu toàn cầu tăng vọt: Gánh nặng nợ công và lạm phát đang đòi giá
Để hiểu lãi suất thế chấp Mỹ, phải nhìn vào bức tranh lớn hơn: lợi suất trái phiếu toàn cầu đang đồng loạt tăng mạnh. Không chỉ Mỹ, lợi suất trái phiếu chính phủ kỳ hạn 10 năm tại Pháp đã lên mức cao nhất kể từ năm 2002, trong khi trái phiếu kỳ hạn dài của Anh và Nhật cũng ở vùng đỉnh nhiều thập kỷ. Điều này nói lên hai điều: các chính phủ đang vay rất nhiều, và nhà đầu tư không còn dễ dãi với lạm phát. Giá dầu tăng trở lại trong bối cảnh căng thẳng giữa Mỹ và Iran là chất xúc tác đẩy lợi suất đi lên, khi thị trường lo ngại lạm phát sẽ dai dẳng hơn dự kiến. Đồng thời, tổng nợ của Mỹ đã vượt ngưỡng khổng lồ, còn tỷ lệ nợ trên GDP của hầu hết các nền kinh tế G7 đều ở mức ba con số, khiến giới đầu tư trở thành những "bond vigilantes" – yêu cầu lãi suất cao hơn để bù rủi ro tài khóa. Hệ quả là chi phí vay trên toàn nền kinh tế tăng: từ nợ chính phủ đến khoản vay mua nhà, vay sinh viên, vay mua ô tô đều đắt đỏ hơn. Đây không chỉ là câu chuyện thị trường trái phiếu, mà là cuộc tái định giá rủi ro tài chính toàn cầu, với bất động sản Bắc Mỹ là một trong những nạn nhân trực tiếp.
Lãi suất cao ảnh hưởng thế nào đến người mua nhà và thị trường Bắc Mỹ?
Ở góc độ người dân, lãi suất cao ảnh hưởng rõ rệt nhất ở chỗ: vay mượn và chi tiêu trở nên kém hấp dẫn hơn. Khi lãi suất thế chấp gắn chặt với lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm – vốn vừa chạm mức cao nhất trong 24 năm do lo ngại lạm phát từ giá dầu tăng vọt và tăng trưởng Mỹ vượt dự báo – chi phí vay mua nhà đã tăng khoảng 1,4 điểm phần trăm kể từ cuối tháng 2. Tác động thực tế đã hiện ra: dữ liệu mới cho thấy số lượng đơn xin vay thế chấp giảm 4,2% chỉ trong một tuần, tổng số đơn vay hiện ở mức thấp nhất từ tháng 2/2025 và đã giảm gần 50% kể từ tháng 1. "Rất ít chủ nhà có động lực tái cấp vốn ở mức lãi suất hiện tại, và sự gia tăng chi phí vay vốn đã khiến nhiều người có ý định vay tiền phải rút lui khỏi thị trường mua nhà" – nhận định này mô tả đúng không khí thận trọng đang bao trùm. Theo quan điểm phân tích, đây là cú sốc thanh khoản: người mua yếu tài chính buộc phải đứng ngoài, giao dịch giảm, trong khi người bán có xu hướng cố giữ giá để kỳ vọng tương lai. Ngắn hạn, điều này làm chậm tăng trưởng kinh tế; dài hạn, thị trường bất động sản Bắc Mỹ sẽ phân hóa rõ rệt giữa các khu vực có nhu cầu ở thực mạnh và các thị trường đầu cơ thuần túy.
Chính sách lãi suất và tương lai thị trường bất động sản Bắc Mỹ
Một điểm đáng lo là lãi suất thế chấp Mỹ chưa chắc đã dừng ở mặt bằng hiện tại. Các nhà hoạch định chính sách của Fed đã phát tín hiệu họ có thể thực hiện thêm một đợt tăng lãi suất trước khi kết thúc năm, tiếp nối đợt tăng vào tháng 9, dù thị trường vẫn kỳ vọng Fed sẽ tạm ngừng trong cuộc họp cuối tháng 10. Với lạm phát ở mức 3,4% – cao hơn mục tiêu 2% – Fed khó có thể nhanh chóng "nới tay". Song song đó, hoạt động phát hành trái phiếu để tài trợ cho đầu tư, đặc biệt là làn sóng đầu tư vào AI, được dự báo sẽ tiếp tục tăng trong những tháng tới. Nhu cầu vốn cao khiến bên cho vay có lý do yêu cầu lãi suất cao hơn, duy trì áp lực lên lợi suất và theo đó là lãi suất thế chấp Mỹ. Để chi phí vay nợ dài hạn giảm bền vững, các chính phủ cuối cùng buộc phải giảm nợ hoặc thúc đẩy tăng trưởng kinh tế thực chất, thay vì trông chờ vào can thiệp ngắn hạn trên thị trường trái phiếu. Nếu không, "bond vigilantes" sẽ tiếp tục gây áp lực và môi trường lãi suất cao sẽ trở thành bình thường mới. Với thị trường bất động sản Bắc Mỹ, điều này có nghĩa là giai đoạn điều chỉnh kéo dài: giá khó có thể tăng nóng đồng loạt, thanh khoản sẽ phân hóa, và khả năng mua nhà của hộ gia đình thu nhập trung bình sẽ phụ thuộc nhiều hơn vào chính sách hỗ trợ nhà ở, chứ không thể dựa vào việc lãi suất giảm mạnh như trước.