
Ngưỡng 5%: Một con số nhỏ, một bước ngoặt lớn
Lợi suất trái phiếu Mỹ kỳ hạn 10 năm là mức lãi suất tham chiếu quan trọng cho toàn bộ hệ thống tài chính, từ chi phí vay của chính phủ, doanh nghiệp đến người dân; khi lợi suất này vượt các ngưỡng tâm lý như 5%, nó không chỉ phản ánh kỳ vọng lạm phát và chính sách tiền tệ mà còn kéo mặt bằng lãi suất lên, làm chi phí vay tăng và gia tăng áp lực lên thị trường tài chính áp lực ở mọi cấp độ. Ngày 14/9, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm lần đầu tiên kể từ năm 2023 có thời điểm vượt 5%, chạm mức được giới đầu tư xem là ngưỡng tâm lý cực kỳ nhạy cảm. Đi cùng đó, lợi suất kỳ hạn 30 năm nhích lên hơn 5,37%, mức cao nhất kể từ 2007. Một hệ thống tài chính vốn quen với lãi suất thấp trong hơn một thập kỷ buộc phải thừa nhận: thời kỳ “tiền rẻ” đã kết thúc.
Tại sao lợi suất trái phiếu Mỹ tăng vọt ngay lúc này?
Đợt tăng lợi suất trái phiếu Mỹ hiện tại không phải sự cố bất ngờ, mà là kết quả của nhiều lực kéo cùng lúc. Các chuyên gia chỉ ra ba nhóm yếu tố: lạm phát, địa chính trị và tài khóa. Xung đột tại Trung Đông, trong đó có Iran, kéo giá năng lượng lên cao, khiến kỳ vọng lạm phát khó hạ nhanh. Khi lạm phát dai dẳng, thị trường gần như đặt cược Fed sẽ tiếp tục tăng lãi suất trong cuộc họp chính sách ngày 15–16/9, với xác suất khoảng 90% cho kịch bản tăng thêm 0,25 điểm phần trăm. Song song, tình trạng chi tiêu chính phủ thiếu kiểm soát và nợ công Mỹ phình to khiến nhà đầu tư đòi hỏi lợi suất cao hơn để bù rủi ro tài chính công. Nói thẳng, lợi suất trái phiếu Mỹ đang nổi lên như một cuộc trưng cầu ý kiến thị trường về năng lực điều hành lạm phát và ngân sách của Washington.
Chi phí vay tăng: Từ ngân sách Mỹ đến túi tiền người vay
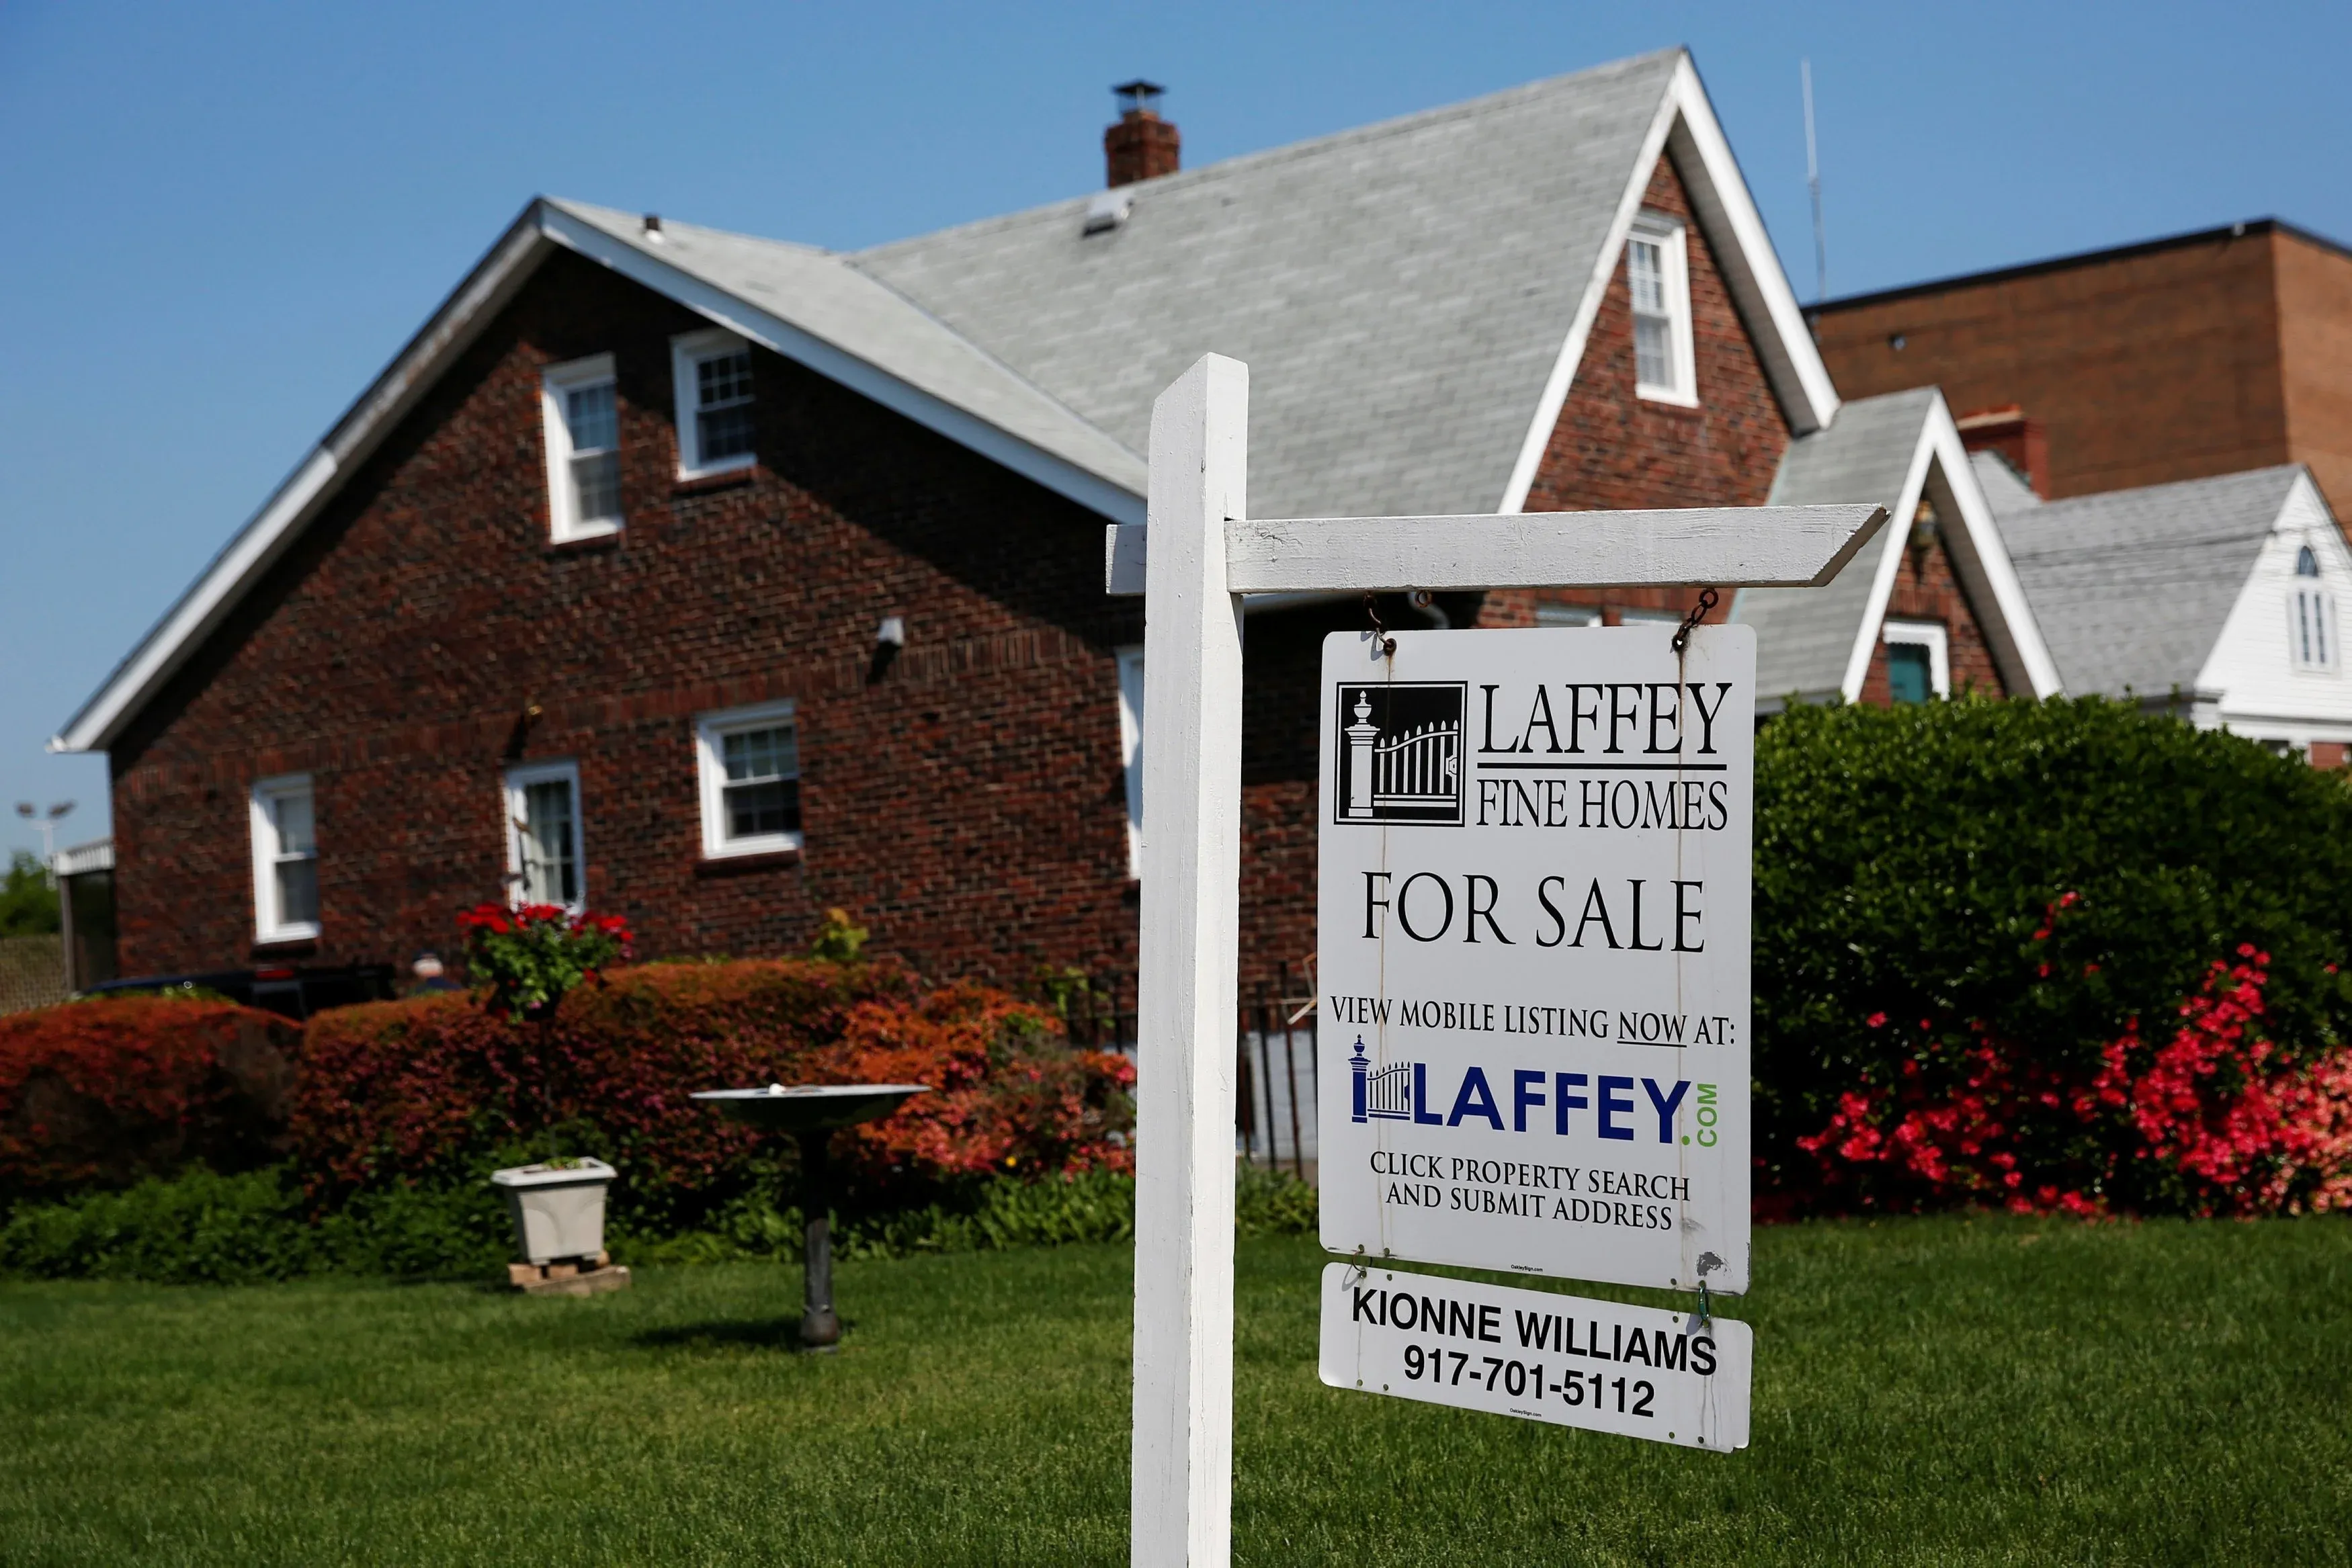
Ngưỡng 5% không chỉ là con số trên màn hình giao dịch; nó là hóa đơn lãi suất mới cho cả chính phủ và người vay. Với chính phủ Mỹ, mặt bằng lợi suất cao hơn trong thời gian dài khiến chi phí vay tăng rõ rệt, đến mức chi phí trả lãi trong năm tài khóa 2025 đã vượt cả chi tiêu quốc phòng. Đó là dấu hiệu nguy hiểm cho nợ công Mỹ: lãi suất cao bào mòn dư địa ngân sách, thu hẹp khả năng đầu tư và phúc lợi. Với người dân, lợi suất trái phiếu kho bạc Mỹ 10 năm được dùng làm chuẩn cho lãi suất thế chấp và nhiều khoản vay khác; khi chuẩn này nhảy vọt, lãi suất vay mua nhà cố định 30 năm đã tăng từ 6,15% lên 6,76% chỉ trong năm nay. "Trái phiếu tăng kéo lãi suất thế chấp 30 năm lên 6,76% và tạo thêm áp lực cho người mua nhà". Chi phí vay tăng làm giấc mơ nhà ở và ôtô xa hơn, đồng thời bóp nghẹt dòng tiền của doanh nghiệp.
Thị trường chứng khoán, bất động sản và tài chính công trước bài kiểm tra mới
Khi lợi suất trái phiếu Mỹ tăng, nó không dừng lại ở thị trường nợ mà lan sang chứng khoán, bất động sản và tài chính công toàn cầu. Lợi suất cao hơn khiến trái phiếu chính phủ – tài sản an toàn – trở nên hấp dẫn, kéo dòng tiền rời khỏi cổ phiếu và các tài sản rủi ro. Áp lực này đặc biệt rõ với thị trường bất động sản, nơi lãi suất vay mua nhà bám sát lợi suất trái phiếu kho bạc 10 năm. Thị trường chứng khoán có thể chịu được nếu lợi suất tăng từ từ và lợi nhuận doanh nghiệp còn khỏe, nhưng kịch bản tăng đột ngột luôn tiềm ẩn nguy cơ hỗn loạn. Chính vì thế mà mức 5% được một số chuyên gia coi là ngưỡng có thể kích hoạt biến động mạnh và đặt lại câu hỏi về sức chịu đựng của tài chính công Mỹ. Nói cách khác, trái phiếu không còn là “hậu trường” yên ả; nó đang ngồi vào ghế đạo diễn cho toàn bộ thị trường tài chính áp lực.
Kỷ nguyên tiền rẻ khép lại: Thích nghi hay trả giá
Sau cuộc khủng hoảng tài chính 2008, thế giới quen sống với lãi suất siêu thấp; cách đây 5 năm, lợi suất trái phiếu Mỹ 10 năm chỉ khoảng 1,3%. Hôm nay, nó ở 5% – mức phù hợp hơn với lịch sử dài, nhưng là cú sốc với các mô hình kinh doanh, chiến lược đầu tư và thói quen vay nợ trên quy mô lớn. Thời kỳ lãi suất thấp có thể đã qua, và điều đó buộc cả chính phủ lẫn doanh nghiệp phải tính lại: nợ công Mỹ không còn rẻ để gia hạn, phương án “vay thêm để che lỗ” trở nên nguy hiểm, còn nhà đầu tư phải học lại cách định giá tài sản trong môi trường lãi suất cao. Điểm tích cực duy nhất là thị trường đang được nhắc nhở rằng rủi ro lãi suất là thật, không phải biến mất mãi mãi. Nếu không điều chỉnh kỷ luật tài khóa và quản trị rủi ro, cái giá phải trả sẽ không chỉ là vài điểm lợi suất, mà là niềm tin vào sự bền vững của cả hệ thống.