
Tiền gửi tăng mạnh, phản ánh niềm tin và lựa chọn an toàn
Tiền gửi ngân hàng là khoản tiền cá nhân hoặc tổ chức giao cho ngân hàng quản lý theo các điều kiện về kỳ hạn và lãi suất, đồng thời tạo nguồn vốn để ngân hàng phục vụ hoạt động cho vay. Cuối tháng 8.2026, tiền gửi người dân đạt hơn 11,43 triệu tỷ đồng, tăng 10,63% so với cuối năm trước; riêng tháng 8, người dân gửi thêm 213.780 tỷ đồng. Con số này không chỉ cho thấy lượng tiền nhàn rỗi đang tập trung tại ngân hàng mà còn phản ánh lựa chọn ưu tiên sự an toàn, nhất là khi thị trường đầu tư khác chưa đủ hấp dẫn với mọi người.
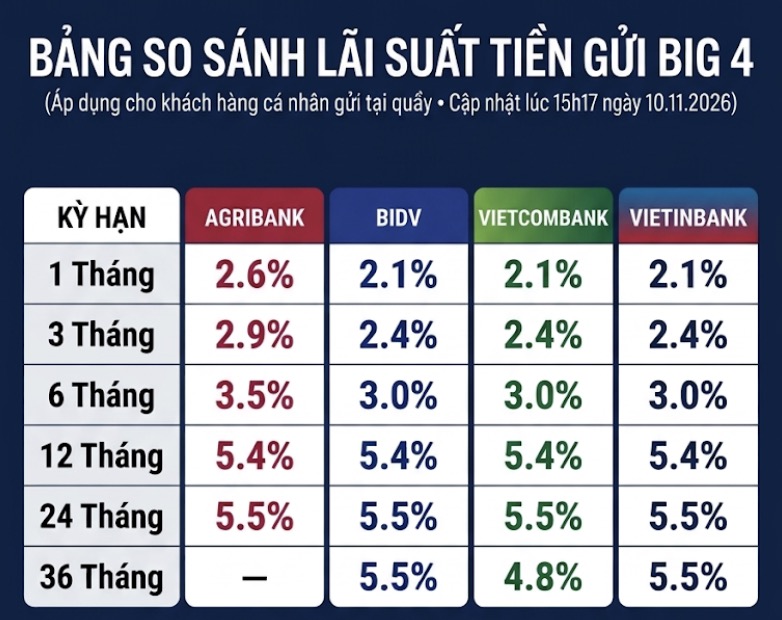
Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn cho biết tại phiên thảo luận kinh tế - xã hội ở Quốc hội ngày 31.10 rằng người dân tiếp tục tin tưởng hệ thống ngân hàng. Đây là lời giải quan trọng, nhưng không phải duy nhất. Tiền gửi có xu hướng tăng từ tháng 3, cùng thời điểm lãi suất huy động đi lên; một số ngân hàng từng áp dụng mức lãi suất tiết kiệm trên 9% mỗi năm. Khi vừa có lợi tức vừa tránh được biến động lớn, gửi tiết kiệm là lựa chọn dễ hiểu. Tuy vậy, dòng tiền lớn vào ngân hàng chưa tự động chứng minh nền kinh tế thiếu cơ hội đầu tư.
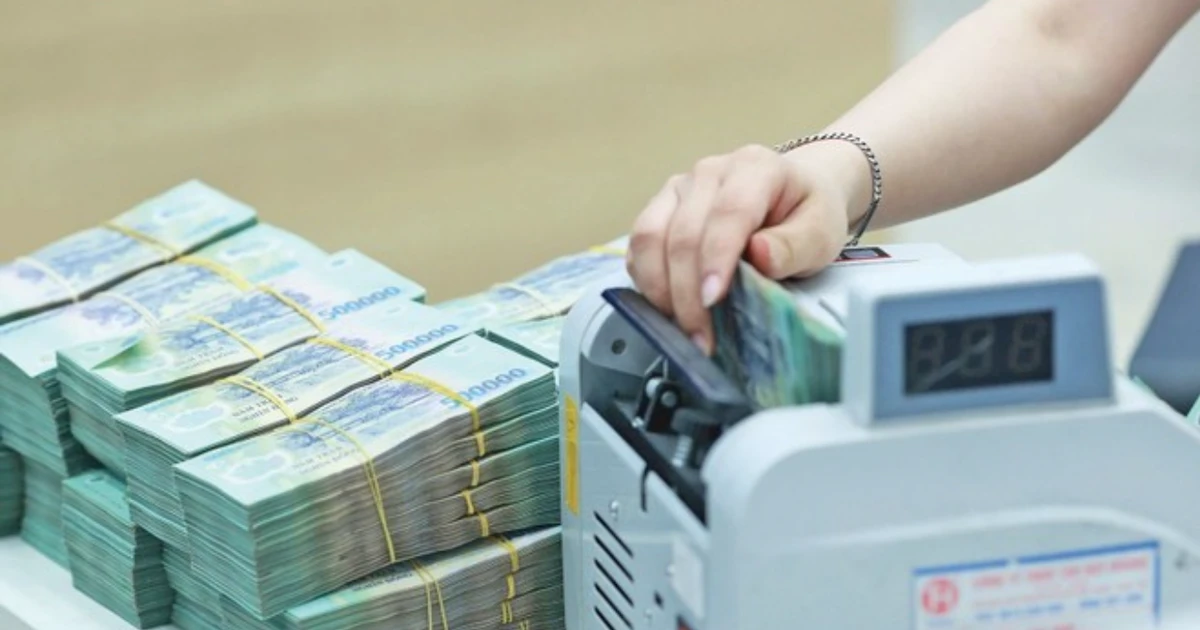
Lãi suất hấp dẫn, tiền gửi ngắn hạn vẫn có thể ổn định
Một điểm đáng chú ý là 80% tổng tiền gửi thuộc nhóm ngắn hạn. Nhìn bề ngoài, tỷ trọng này có thể khiến người ta lo ngân hàng dựa vào nguồn vốn dễ rút. Nhưng theo Thống đốc Phạm Đức Ấn, người dân thường gửi ngắn hạn rồi quay vòng liên tục; vì vậy, xét trên thực tế, nguồn tiền có tính ổn định hơn cách phân loại kỳ hạn gợi ra. Cách huy động này còn giúp ngân hàng giảm chi phí vốn, qua đó tạo điều kiện hạ lãi suất cho vay.
Lãi suất cao có sức hút rõ rệt, nhưng cũng đặt ra bài toán cân đối cho ngân hàng: huy động với chi phí cao mà cho vay không hiệu quả sẽ bào mòn lợi nhuận. Cuối tháng 10, Ngân hàng Nhà nước yêu cầu giảm tối thiểu 0,5 điểm phần trăm mỗi năm đối với lãi suất tiền gửi niêm yết từ kỳ hạn sáu tháng trở lên, đồng thời yêu cầu giảm lãi suất cho vay và ưu tiên sản xuất, kinh doanh. Đây là hướng đi hợp lý nếu mục tiêu là đưa vốn ra nền kinh tế, thay vì để cuộc đua lãi suất làm tăng chi phí đầu vào.
Tiền huy động chỉ có ích khi đến được người vay
Tăng trưởng tiền gửi mở rộng nguồn vốn ngân hàng và cải thiện thanh khoản, tạo điều kiện để các tổ chức tín dụng cho doanh nghiệp và cá nhân vay. Tiền nhàn rỗi tập trung tại ngân hàng có thể luân chuyển tới những bên cần vốn cho đầu tư, sản xuất và kinh doanh. Với doanh nghiệp thiếu tiền mua nguyên liệu, tổ chức sản xuất, nguồn vốn này có ý nghĩa thiết thực; với người vay, thanh khoản tốt hơn có thể góp phần giảm áp lực lãi suất. Vì vậy, tiền gửi không đồng nghĩa với vốn nằm im trong két.
Dù vậy, không nên mặc định tiền gửi tăng sẽ lập tức biến thành khoản vay. Ngân hàng phải lựa chọn khách hàng và lĩnh vực có khả năng trả nợ, trong khi một số nơi có thể gần chạm hạn mức tăng trưởng tín dụng. Nếu thiếu dư địa giải ngân, thanh khoản dồi dào vẫn chưa đủ để đáp ứng nhu cầu vay. Khi dòng tiền được phân bổ thận trọng, người vay có phương án khả thi được hưởng lợi; các khoản vay rủi ro cao hoặc có thời gian thu hồi vốn dài có thể khó tiếp cận hơn.
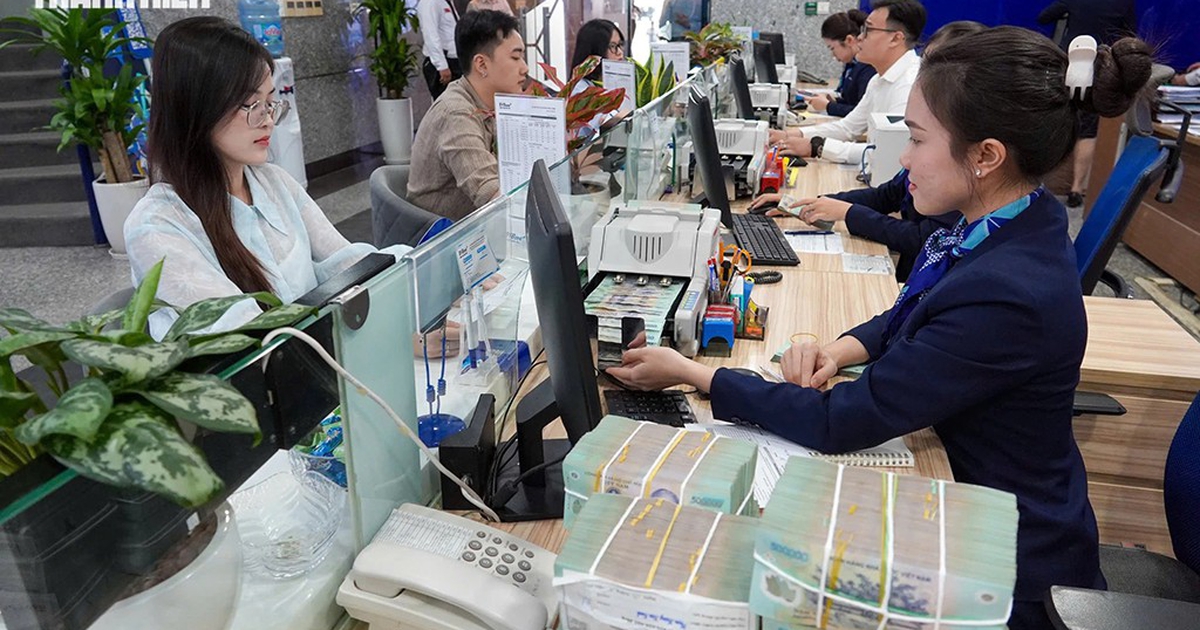
Cần khơi thông vốn, không chỉ tăng huy động
Ý nghĩa của đà tăng tiền gửi sẽ được quyết định ở khâu sử dụng vốn. Ngân hàng cần duy trì tiêu chuẩn thẩm định để tránh cho vay thiếu kiểm soát, nhưng cũng không thể để doanh nghiệp có đơn hàng và nhu cầu vốn hợp lý bị nghẽn chỉ vì thủ tục hoặc hạn mức. Nhà điều hành có thể xem xét điều chỉnh tăng hạn mức tăng trưởng tín dụng nhằm tạo thêm dư địa giải ngân; đó là khả năng được nêu ra, không phải quyết định đã được xác nhận.
Về dài hạn, khi thị trường vốn trở nên hấp dẫn và an toàn hơn, cơ cấu đầu tư của người dân có thể cân bằng hơn giữa gửi tiết kiệm và các kênh khác. Đó sẽ là diễn biến lành mạnh nếu người gửi có thêm lựa chọn, còn doanh nghiệp không phụ thuộc quá nhiều vào tín dụng ngân hàng. Trước mắt, hơn 11,43 triệu tỷ đồng tiền gửi là nguồn lực đáng kể, nhưng giá trị thực nằm ở việc vốn đến đúng người cần, với rủi ro được kiểm soát. Huy động tốt mới là bước đầu; khơi thông vốn mới là thước đo.