
Từ khoản vay thành quyền kiểm soát
Thương vụ Coteccons–AnPR là việc Coteccons chuyển khoản cho vay thành cổ phần để nâng sở hữu tại công ty truyền thông AnPR lên mức chi phối, qua đó đưa doanh nghiệp này vào nhóm công ty con. Đây không phải một khoản mua bán đột ngột, mà là bước chuyển quan trọng trong quan hệ hai bên. Ngày 25/9/2026, Coteccons chuyển đổi khoản cho vay thành cổ phần tương ứng 45% vốn AnPR, nâng tỷ lệ nắm giữ từ 19% lên 64%. Sự kiện được ghi nhận trong báo cáo tài chính hợp nhất quý I niên độ 2027, kết thúc vào cuối tháng 9. Với quyền kiểm soát mới, Coteccons truyền thông không còn chỉ là quan hệ giữa một khách hàng với agency cung cấp dịch vụ. Tuy nhiên, sở hữu đa số chưa tự nó chứng minh AnPR sẽ trở thành trụ cột tăng trưởng mới; đó vẫn là câu hỏi cần được trả lời bằng kết quả kinh doanh và công bố chiến lược cụ thể.
Mối quan hệ đã hình thành từ trước
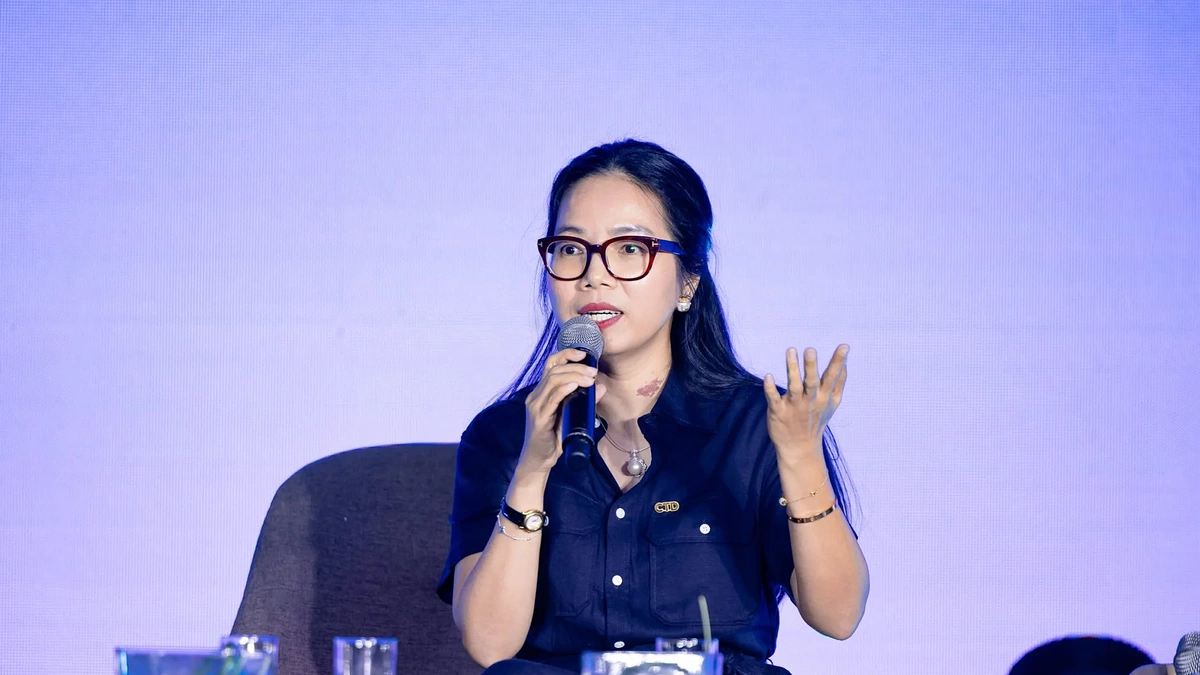
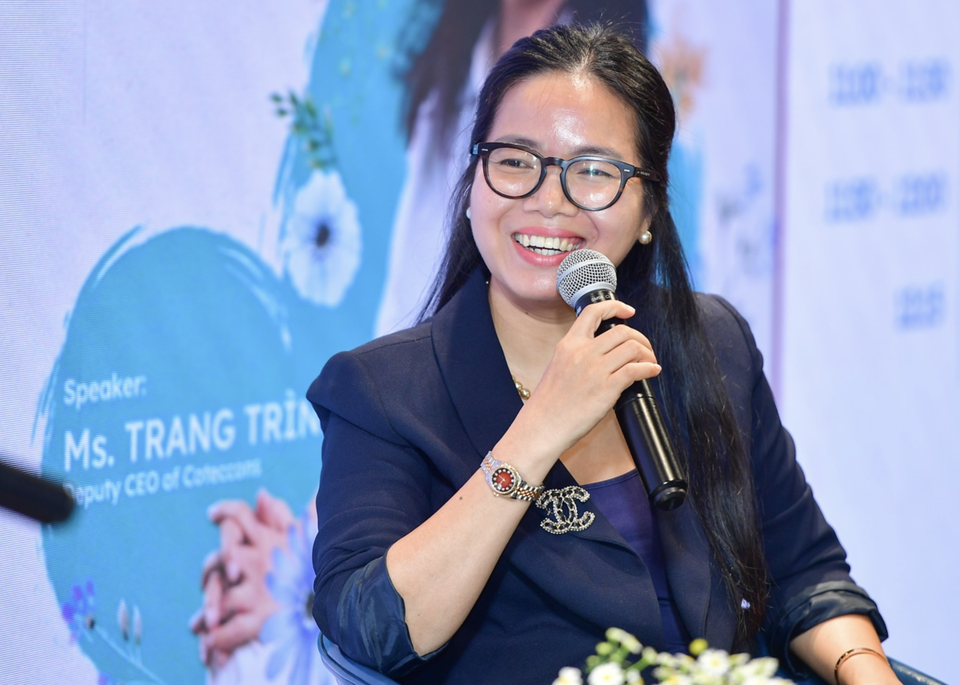
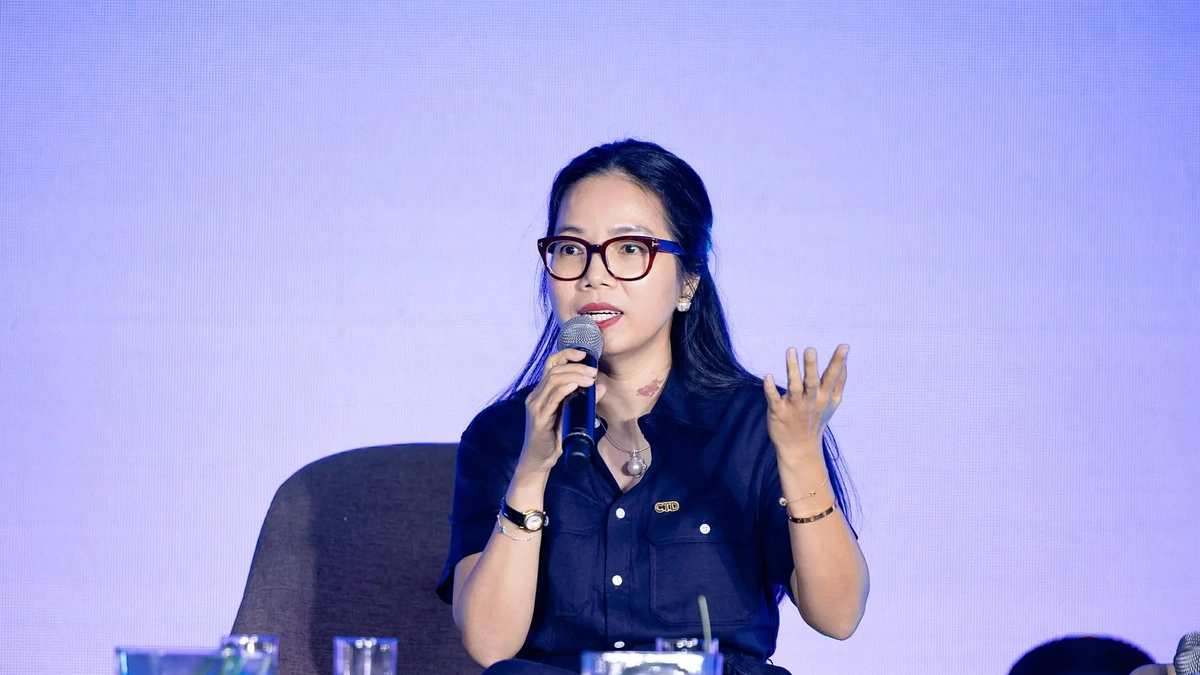
AnPR được thành lập năm 2018, hoạt động trong lĩnh vực quảng cáo, quan hệ truyền thông và sáng tạo nội dung. Công ty từng cung cấp dịch vụ cho nhiều thương hiệu, trong đó có Schneider Electric Vietnam, Thế Giới Di Động, AIA và Huawei; Coteccons cũng là khách hàng từ năm 2021. Người sáng lập AnPR là bà Nguyễn Trình Thùy Trang, hiện giữ chức Phó tổng giám đốc Khối Vận hành Coteccons. Bà gia nhập tập đoàn năm 2021, từng phụ trách đối ngoại và nội vụ trước khi đảm nhiệm vị trí hiện tại. AnPR đã chuyển sang mô hình công ty cổ phần năm 2024 và người đại diện theo pháp luật được chuyển giao cho bà Mai Thị Thúy Hồng. Diễn tiến này khiến thương vụ AnPR có nền tảng quan hệ lâu năm, nhưng cũng đòi hỏi sự minh bạch về quản trị và lợi ích giữa các bên. Dữ kiện hiện có không đủ để kết luận động cơ nào ngoài phần giao dịch đã công bố.
Hơn 33 tỷ đồng không đồng nghĩa tiền mặt đã chi
Con số hơn 33,4 tỷ đồng là giá phí hợp nhất kinh doanh được ghi nhận trên báo cáo tài chính, không nên đọc như toàn bộ số tiền Coteccons vừa chuyển để mua AnPR. Tại thời điểm hợp nhất, tài sản thuần được định giá hơn 42 tỷ đồng; AnPR có gần 19 tỷ đồng tiền và tương đương tiền, còn lợi thế thương mại phát sinh khoảng 6,53 tỷ đồng. Sau khi tính lượng tiền tiếp nhận từ công ty con, dòng tiền thuần chi cho giao dịch vào khoảng 14,53 tỷ đồng. Vì vậy, khoản đầu tư cần được nhìn qua cả cấu trúc chuyển đổi khoản vay lẫn các chỉ tiêu kế toán, thay vì chỉ bám vào con số giá phí. Đây là điểm quan trọng để đánh giá quy mô thực tế của Coteccons đầu tư, song các số liệu này chưa cho biết AnPR sẽ đóng góp bao nhiêu vào doanh thu hay lợi nhuận hợp nhất.
Mở rộng hệ sinh thái, nhưng cần chứng minh hiệu quả
Coteccons đang mở rộng hoạt động ngoài tổng thầu xây dựng truyền thống, hướng sang công nghiệp, hạ tầng, thị trường quốc tế và các sản phẩm, dịch vụ chuyên sâu có biên lợi nhuận tốt hơn. Bối cảnh ấy giúp lý giải vì sao tập đoàn tiếp tục bổ sung pháp nhân vào hệ thống, nhưng không đồng nghĩa đã có công bố rằng AnPR phục vụ một mục tiêu chiến lược cụ thể. Trong năm tài chính 2027, Coteccons đặt mục tiêu doanh thu hợp nhất 42.000 tỷ đồng và lợi nhuận sau thuế 1.050 tỷ đồng. Trước đó, năm tài chính 2026, doanh thu thuần đạt 34.340 tỷ đồng và lợi nhuận sau thuế 788 tỷ đồng. Các chỉ tiêu cho thấy áp lực tăng trưởng là có thật; bài kiểm tra của thương vụ sẽ là khả năng quản trị AnPR như một công ty con và công bố rõ hiệu quả đóng góp. Kết luận hợp lý lúc này: đây là bước đi có lịch sử chuẩn bị, nhưng thành công đa ngành vẫn cần được chứng minh bằng kết quả.