
Tháng 11 mở đầu đợt điều chỉnh đáng kể
Chính sách ngân hàng mới là nhóm quy định điều chỉnh cách tổ chức tín dụng xử lý nợ, bảo vệ dữ liệu khách hàng và duy trì an toàn hoạt động, qua đó định hình trách nhiệm của cả bên cho vay lẫn người vay. Trong tháng 11/2026, nhiều quy định lần lượt có hiệu lực, tập trung vào xử lý nợ xấu, an toàn của quỹ tín dụng nhân dân, thông tin tín dụng CIC, giao dịch ngoại tệ và cơ chế cấp bù lãi suất. Đây không chỉ là một đợt cập nhật thủ tục: các quy định chạm trực tiếp tới việc ngân hàng xử lý khoản vay rủi ro, sử dụng dữ liệu để thẩm định và ứng phó khi người gửi tiền rút vốn. Trong bối cảnh số hóa khiến dữ liệu tín dụng ngày càng quan trọng, yêu cầu minh bạch về phạm vi sử dụng và bảo vệ thông tin cá nhân cũng trở nên cấp thiết hơn.
Điểm đáng chú ý là các thay đổi không tác động đồng đều. VAMC được trao thêm cơ chế xử lý nợ, trong khi quỹ tín dụng phải đáp ứng các tỷ lệ an toàn cụ thể; hoạt động chia sẻ thông tin với CIC lại đặt trọng tâm vào sự đồng ý có thể kiểm chứng của khách hàng. Với tổ chức tín dụng, thách thức nằm ở việc biến quy định thành quy trình vận hành thống nhất. Với người vay, điều cần quan tâm là dữ liệu nào được cung cấp và cơ hội vay vốn được xem xét ra sao khi khoản nợ cũ đã chuyển sang VAMC.
VAMC có thêm công cụ, nhưng không xóa trách nhiệm trả nợ
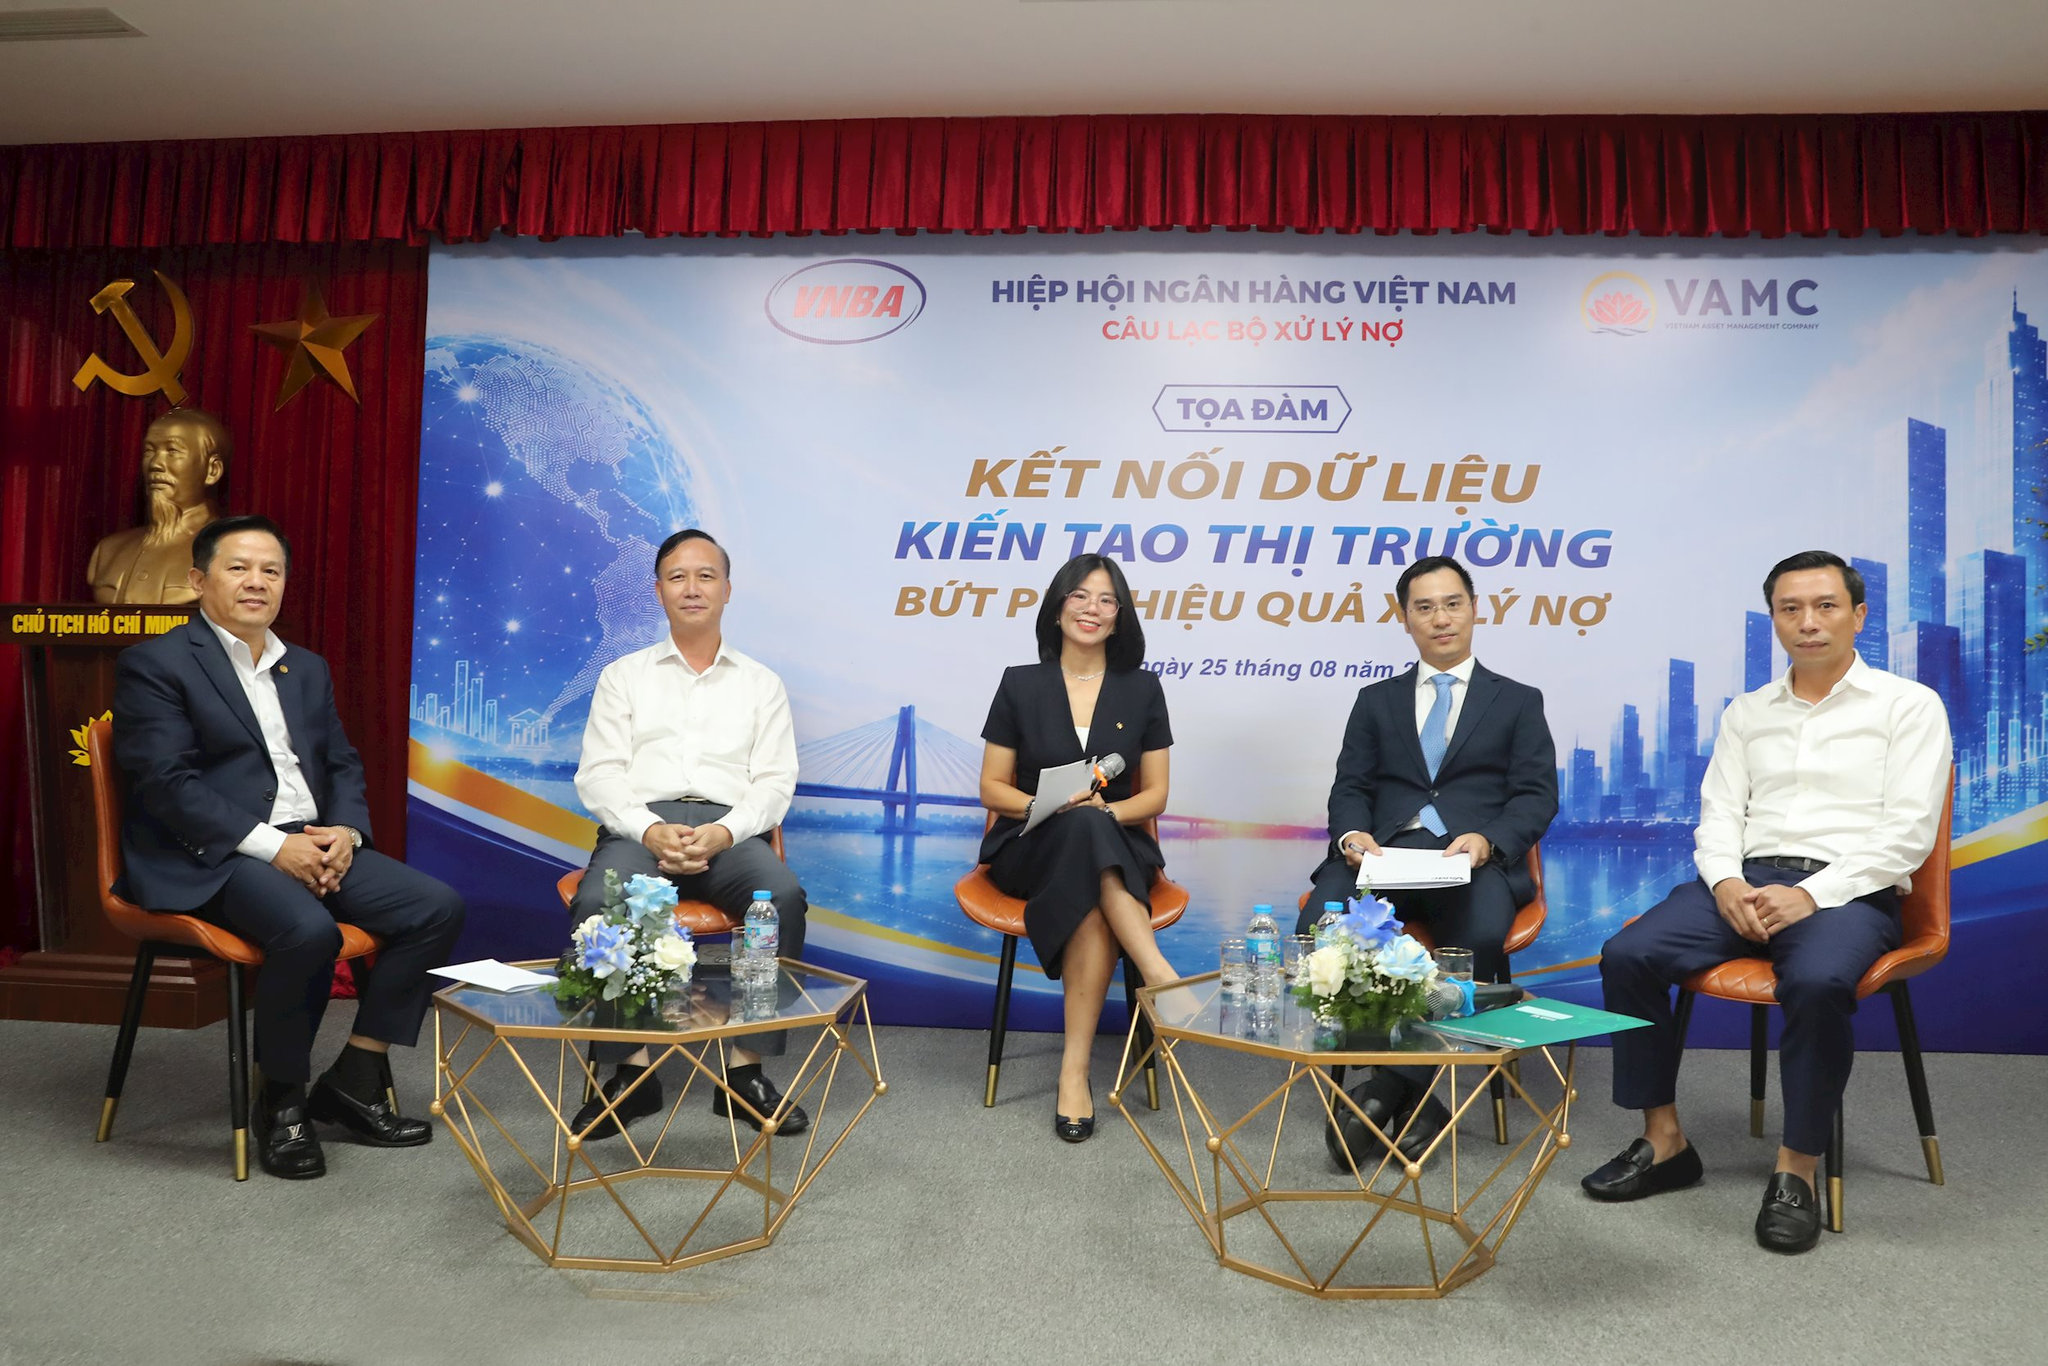
Từ ngày 6/11/2026, Nghị định 359/2026/NĐ-CP có hiệu lực, quy định tổ chức, hoạt động và cơ chế tài chính của VAMC. Do Nhà nước sở hữu toàn bộ vốn, VAMC chịu sự quản lý, giám sát trực tiếp của Ngân hàng Nhà nước và có vốn điều lệ 5.000 tỷ đồng; doanh nghiệp hoạt động theo nguyên tắc lấy thu bù chi, không vì mục tiêu lợi nhuận.
VAMC có thể mua nợ xấu theo giá thị trường hoặc bằng trái phiếu đặc biệt; với một số tổ chức tín dụng có yếu tố nước ngoài và chi nhánh ngân hàng nước ngoài, việc mua nợ thực hiện theo giá thị trường. Ngoài mua nợ, VAMC được cơ cấu lại khoản nợ, chuyển nợ thành vốn góp hoặc cổ phần, bán nợ, xử lý tài sản bảo đảm và hỗ trợ thu hồi nợ. Đây là hướng xử lý nợ xấu linh hoạt hơn so với chỉ tập trung thu hồi, nhưng hiệu quả vẫn phụ thuộc vào khả năng định giá, chất lượng tài sản bảo đảm và phương án phục hồi của doanh nghiệp.
Người vay không nên hiểu việc chuyển nợ sang VAMC là được xóa nghĩa vụ. Dù vậy, khách hàng có khoản nợ xấu đã bán cho VAMC vẫn có thể được tổ chức tín dụng xem xét cấp tín dụng nếu có phương án kinh doanh hoặc dự án đầu tư khả thi. Cơ hội này đáng kể, nhưng không phải quyền được vay tự động: tính khả thi và quyết định thẩm định của bên cho vay vẫn là yếu tố then chốt.
CIC: quyền đồng ý phải rõ ràng, có thể kiểm chứng
Một thay đổi thiết thực với khách hàng là yêu cầu về sự đồng ý khi tổ chức tín dụng cung cấp thông tin tín dụng cho Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC). Sự đồng ý phải được thể hiện rõ ràng, cụ thể và có thể in hoặc sao chép thành văn bản; hình thức điện tử hay định dạng khác cũng được chấp nhận nếu có thể kiểm chứng.
Quy định này đặt ra chuẩn mực tốt hơn cho việc thu thập và chia sẻ dữ liệu, nhưng chỉ phát huy tác dụng nếu khách hàng hiểu mình đang đồng ý điều gì. Người vay nên đọc kỹ nội dung chấp thuận, giữ lại bản điện tử hoặc giấy tờ liên quan và chủ động hỏi khi chưa rõ mục đích cung cấp thông tin. Đây là cơ sở để hiểu rõ hơn thông tin tín dụng của mình được chia sẻ theo những điều kiện nào.
Ở phía tổ chức tín dụng và đơn vị cung cấp thông tin, lưu bằng chứng đồng ý và rà soát quy trình chia sẻ dữ liệu không còn là việc phụ trợ; đó là phần cốt lõi của kiểm soát tuân thủ. Khi dữ liệu được dùng ngày càng nhiều để thẩm định hồ sơ và đánh giá khả năng trả nợ, thiếu minh bạch có thể làm suy giảm niềm tin của khách hàng, ngay cả khi quy trình kỹ thuật vẫn vận hành.
Quỹ tín dụng phải ưu tiên sức chịu đựng tài chính
Thông tư 40/2026/TT-NHNN có hiệu lực từ ngày 1/11/2026, đặt ra các giới hạn an toàn mới cho quỹ tín dụng nhân dân. Quỹ phải duy trì tỷ lệ an toàn vốn tối thiểu 8%; khả năng chi trả cho ngày làm việc tiếp theo và cho bảy ngày làm việc tiếp theo đều phải đạt ít nhất 100%. Mức sử dụng vốn ngắn hạn để cho vay trung, dài hạn không được vượt quá 30%, còn tổng tiền gửi nhận vào so với vốn chủ sở hữu tối đa là 20 lần.
Những giới hạn này có lý do thực tế: quỹ phục vụ thành viên tại địa phương, nên mất cân đối thanh khoản có thể ảnh hưởng trực tiếp tới người gửi tiền và người vay. Duy trì vốn và khả năng chi trả giúp hạn chế việc dùng quá mức nguồn vốn ngắn hạn, đồng thời tăng năng lực ứng phó khi khách hàng rút tiền. Nếu giá trị thực của vốn điều lệ thấp hơn mức vốn pháp định, quỹ phải lập phương án xử lý và báo cáo chi nhánh Ngân hàng Nhà nước khu vực theo quy định.
Với quỹ có năng lực tài chính hạn chế, đây là yêu cầu cần chuẩn bị từ sớm chứ không thể chờ đến lúc phát sinh áp lực thanh khoản. Rà soát chất lượng tín dụng, cơ cấu kỳ hạn nguồn vốn và kế hoạch bổ sung vốn sẽ giúp quỹ đáp ứng chuẩn mới mà không làm gián đoạn dịch vụ cho thành viên.
Điều cần làm tiếp theo
Tác động của loạt quy định sẽ phụ thuộc vào cách triển khai, không chỉ vào văn bản. Tổ chức tín dụng cần rà soát quy trình xử lý nợ, thẩm định khoản vay sau khi nợ được bán cho VAMC, thu thập và lưu bằng chứng đồng ý cung cấp dữ liệu CIC, đồng thời kiểm tra các chỉ số an toàn của quỹ tín dụng. Cơ quan quản lý cũng cần hướng dẫn rõ ràng, thống nhất và kịp thời để giảm cách hiểu khác nhau giữa các đơn vị.
Người vay nên theo dõi lịch sử tín dụng, đọc kỹ nội dung chấp thuận chia sẻ thông tin và chuẩn bị hồ sơ chứng minh tính khả thi nếu xin vay sau khi khoản nợ được chuyển cho VAMC. Người gửi tiền tại quỹ tín dụng có thể quan tâm đến năng lực thanh khoản và mức độ tuân thủ các tỷ lệ an toàn, thay vì chỉ nhìn vào quan hệ quen thuộc tại địa phương.
Thông điệp chung của chính sách ngân hàng tháng 11 là siết kỷ luật dữ liệu và an toàn hệ thống, đồng thời mở thêm lối xử lý nợ có điều kiện. Nếu ngân hàng làm đúng quy trình và khách hàng hiểu rõ quyền, nghĩa vụ của mình, các thay đổi có thể giúp củng cố niềm tin; nếu chỉ dừng ở việc hoàn tất giấy tờ, mục tiêu đó khó thành hiện thực.