
AEON MALL Việt Nam bước vào giai đoạn tăng tốc chưa từng có
Chiến lược tăng tốc của AEON MALL Việt Nam là kế hoạch mở rộng mạng lưới trung tâm thương mại với tốc độ kỷ lục, nhắm mục tiêu gấp 3 quy mô kinh doanh hiện tại vào năm 2030 thông qua việc đẩy mạnh đầu tư, lựa chọn vị trí chiến lược và dịch chuyển trọng tâm từ các đô thị lõi sang các địa phương giàu tiềm năng tăng trưởng.
Trọng tâm của câu chuyện không phải là một vài dự án đơn lẻ, mà là một bước ngoặt trong chiến lược bán lẻ 2026 của AEON MALL Việt Nam. Doanh nghiệp Nhật Bản này công khai coi Việt Nam là một trong những thị trường trọng điểm tại Đông Nam Á, vừa về vốn, vừa về tổ chức nhân sự. Trong 10 năm đầu hoạt động, AEON chỉ mở 8 trung tâm thương mại, với nhịp độ thận trọng và bám sát Hà Nội, TP.HCM cùng một số đô thị lớn. Nay, tốc độ đó đang được tăng lên đến mức chưa từng có, báo hiệu một giai đoạn cạnh tranh bán lẻ khu vực quyết liệt hơn, nơi AEON không muốn chỉ là người theo sau.

Năm 2026: tốc độ mở rộng trung tâm thương mại nhanh nhất trong 12 năm
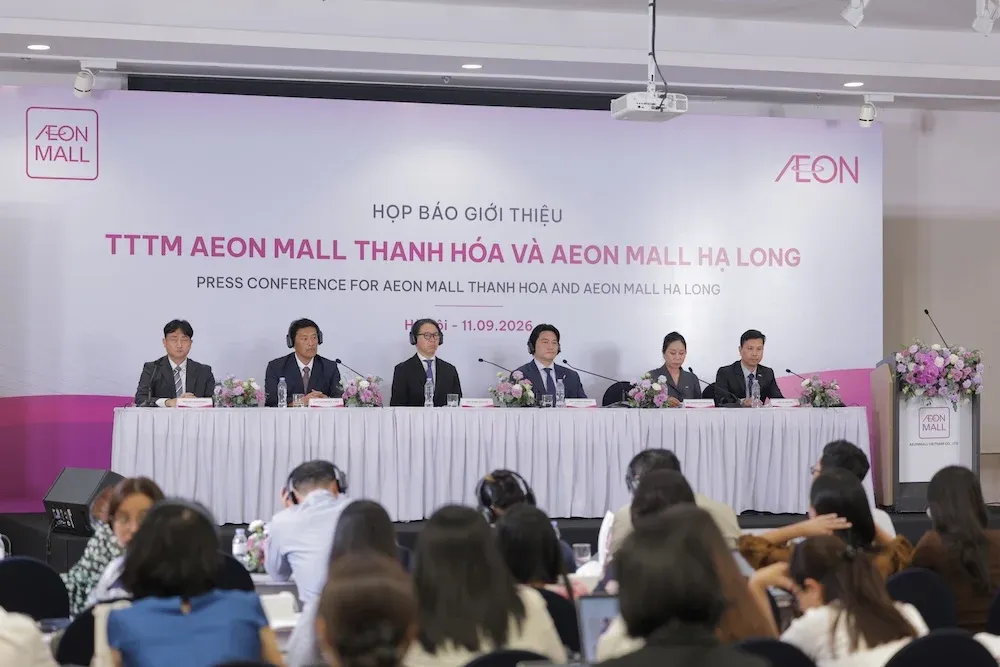
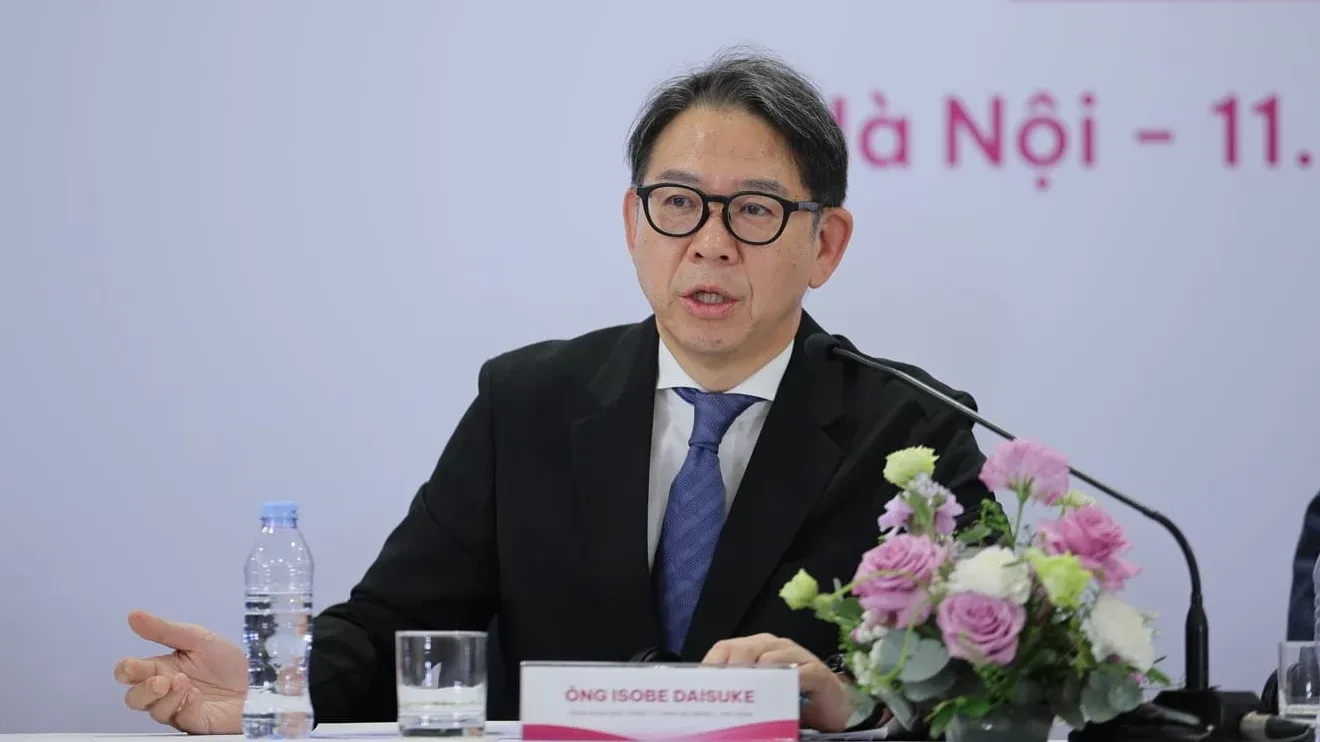
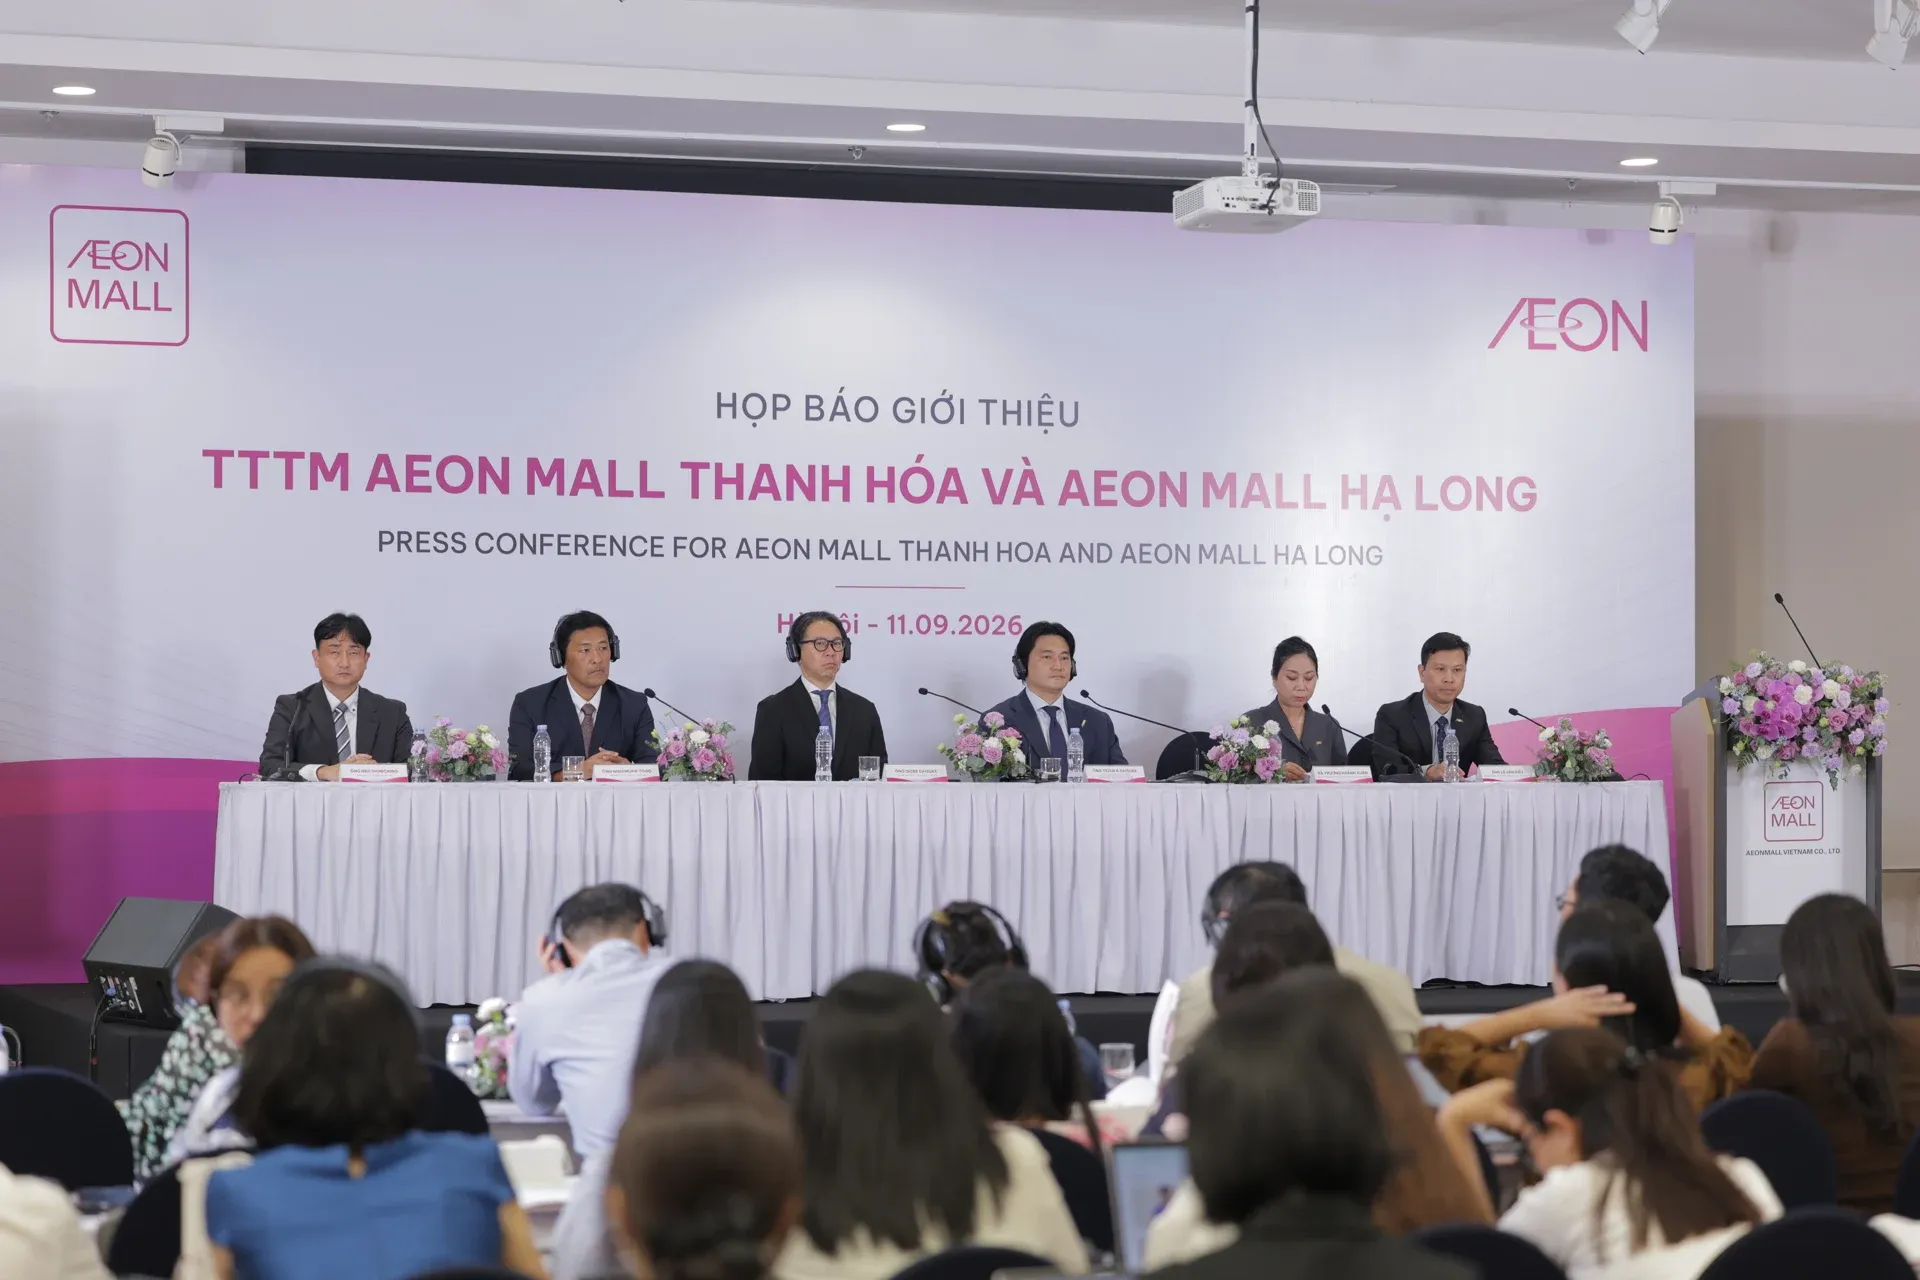
Năm 2026 đánh dấu một bước nhảy vọt về quy mô của AEON MALL Việt Nam: tập đoàn dự kiến mở 5 trung tâm thương mại trong một năm, tốc độ nhanh nhất kể từ khi có mặt trên thị trường vào 2014. Con số này vượt xa trung bình giai đoạn trước, khi 10 năm đầu tiên chỉ có 8 trung tâm được đưa vào vận hành. Ngày 11/9, AEON MALL Việt Nam đã tổ chức họp báo giới thiệu hai TTTM mới tại Thanh Hóa và Hạ Long, dự kiến mở cửa lần lượt vào tháng 10 và tháng 11/2026. Sau khi AEON MALL Đà Nẵng Thanh Khê khai trương vào tháng 7, hai dự án mới sẽ nâng tổng số TTTM do AEON MALL Việt Nam đầu tư và vận hành lên 10 trung tâm.
Đáng chú ý, chiến lược mở rộng mạng lưới không dừng lại ở các "đại bản doanh" bán lẻ, mà còn đi kèm tham vọng nâng số lượng siêu thị từ 40 lên tới 300 điểm, mở rộng thương mại điện tử, dịch vụ thanh toán, cho vay và rạp chiếu phim. Một phát biểu mang tính tuyên bố chiến lược là: “Đến năm 2030, AEON đặt mục tiêu tăng quy mô kinh doanh gấp 3 lần hiện nay. Vì vậy, đầu tư của AEON vào Việt Nam trong thời gian tới sẽ rất lớn”. Đây không chỉ là tăng số lượng điểm bán, mà là xây dựng một hệ sinh thái bán lẻ – dịch vụ đủ dày để giữ chân khách hàng và tạo rào cản cho đối thủ.
Dịch chuyển chiến lược: từ đô thị lõi sang “đô thị mới” và địa phương
Điểm khác biệt lớn nhất trong chiến lược bán lẻ 2026 của AEON MALL Việt Nam là sự dịch chuyển từ các trung tâm kinh tế truyền thống sang vùng ven và các địa phương đang lên. Sau giai đoạn tập trung gần như toàn bộ vào Hà Nội, TP.HCM và một số đô thị lớn, AEON bắt đầu đặt cược vào những "hạt nhân đô thị hóa" mới, nơi trung tâm thương mại đóng vai trò tạo thị trường chứ không chỉ phục vụ nhu cầu có sẵn. Chi phí đất vùng ven vẫn thấp hơn đáng kể so với khu vực trung tâm, giúp bù đắp áp lực đầu tư dài hạn.
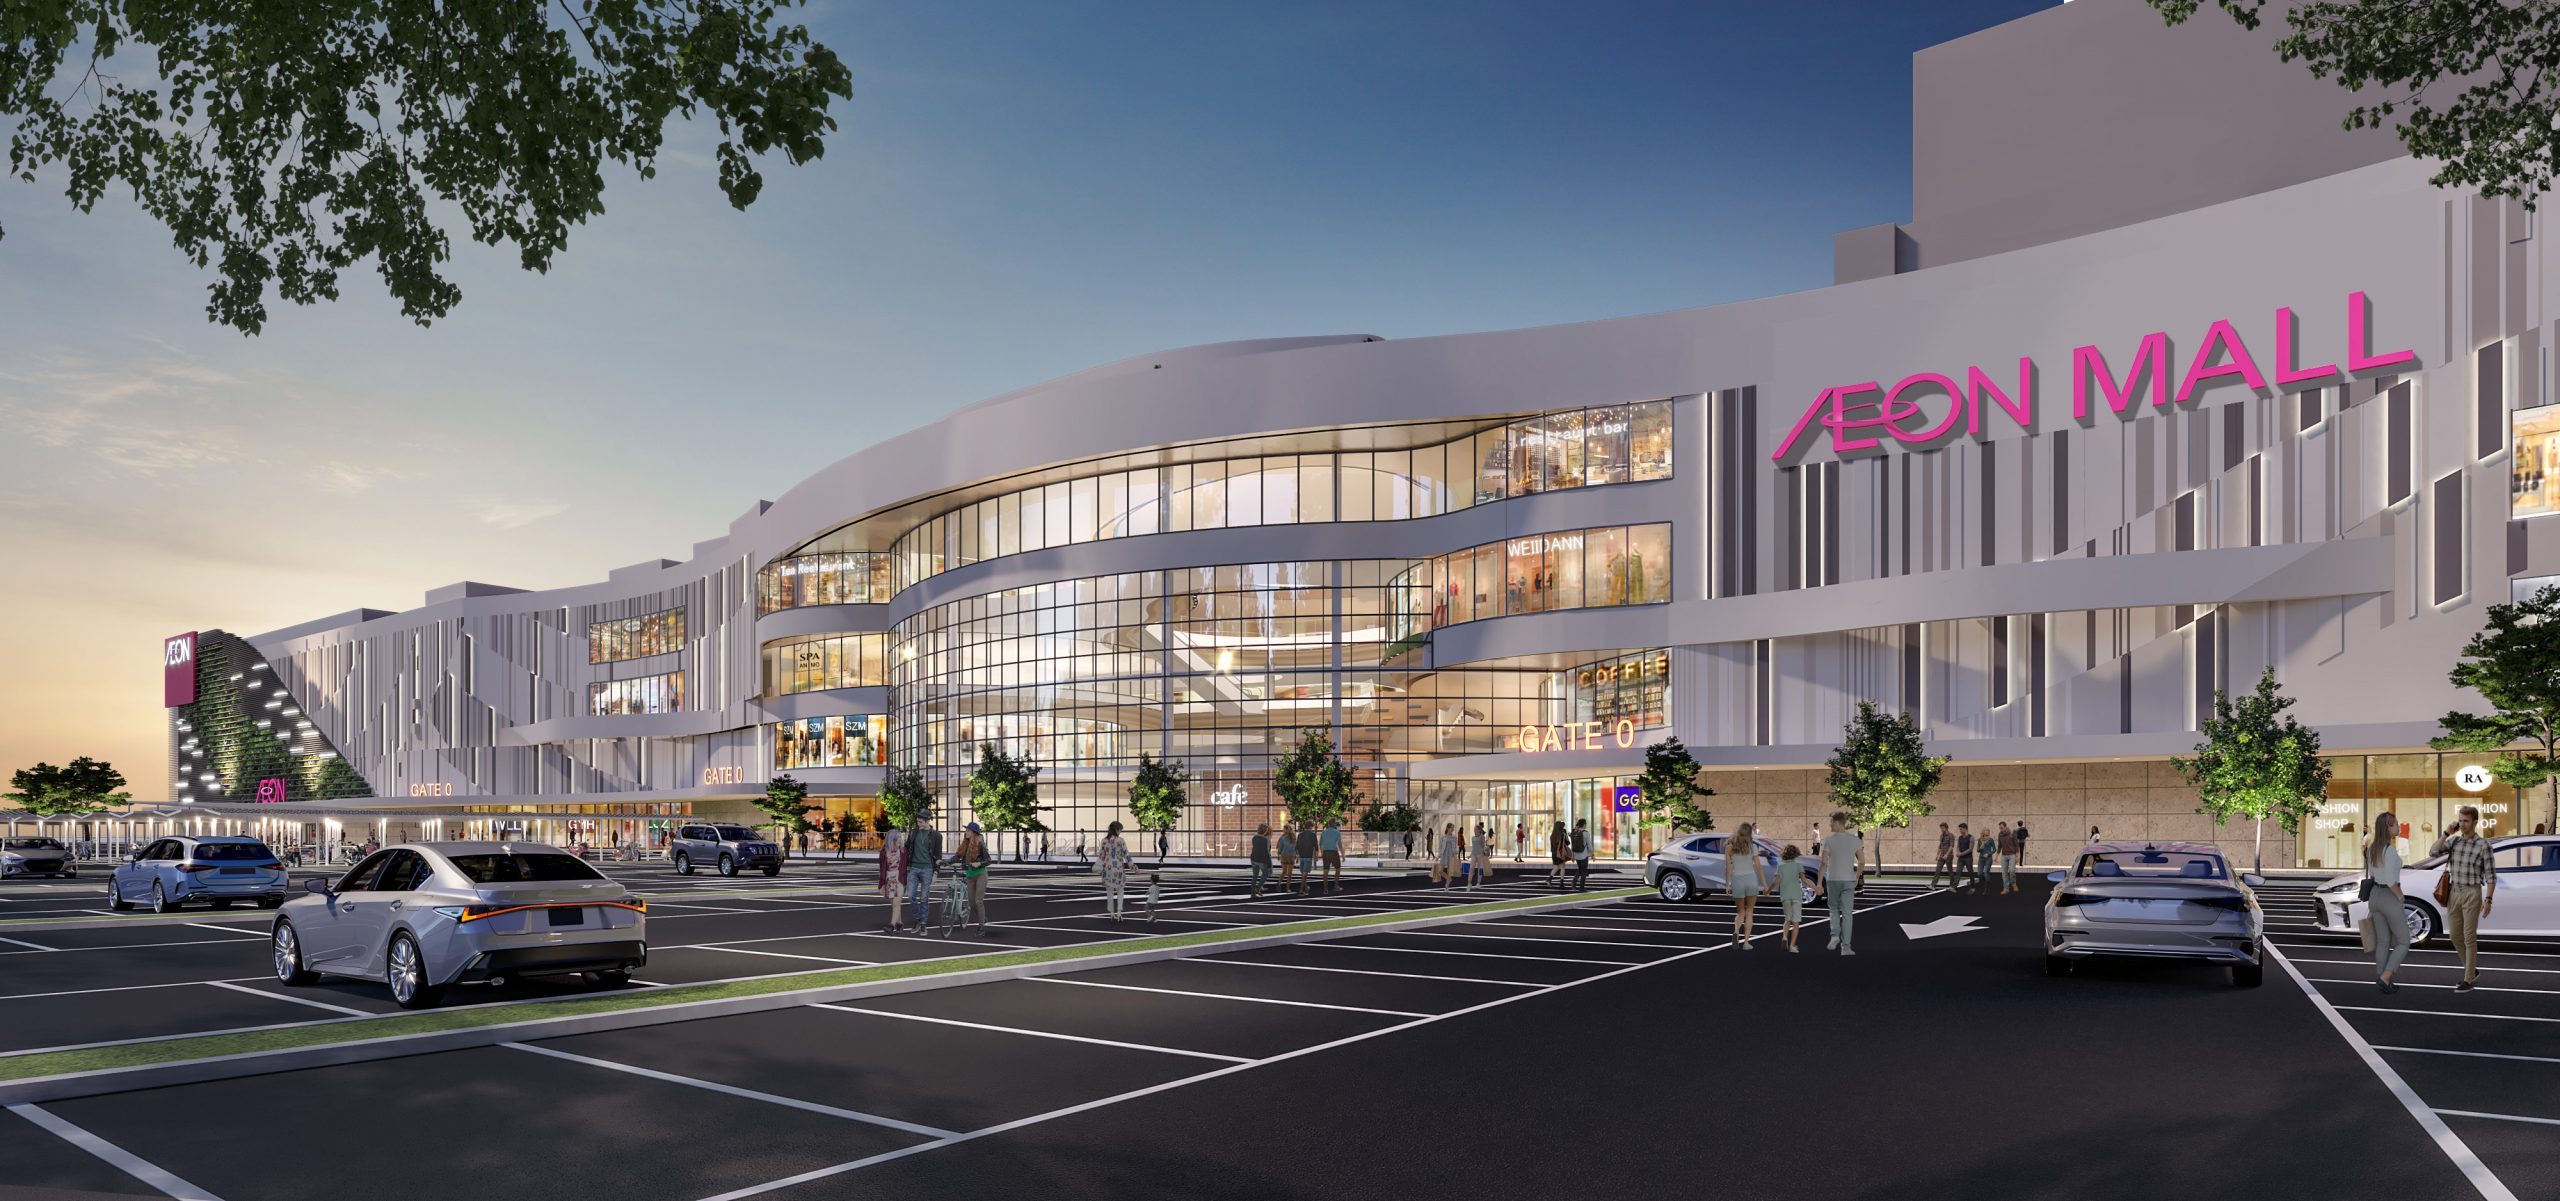
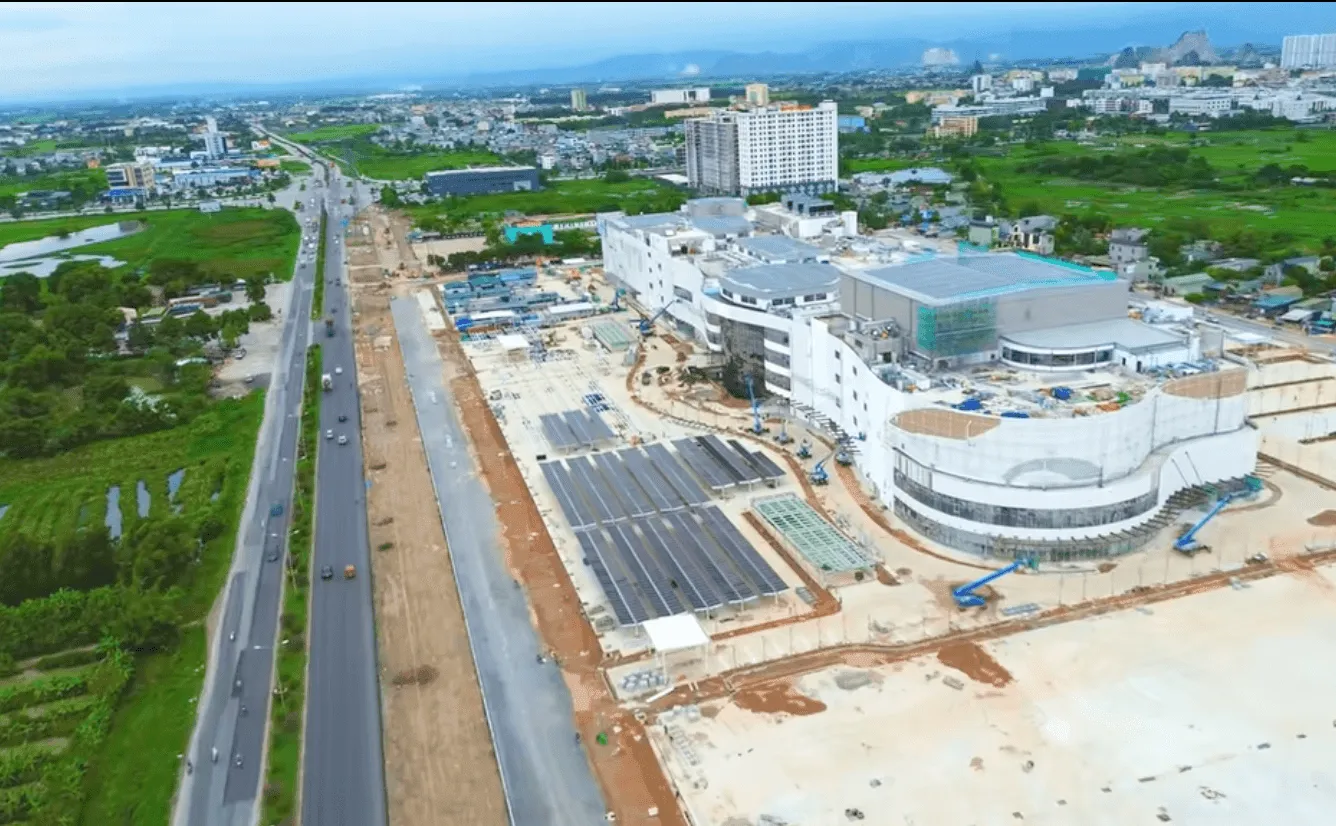
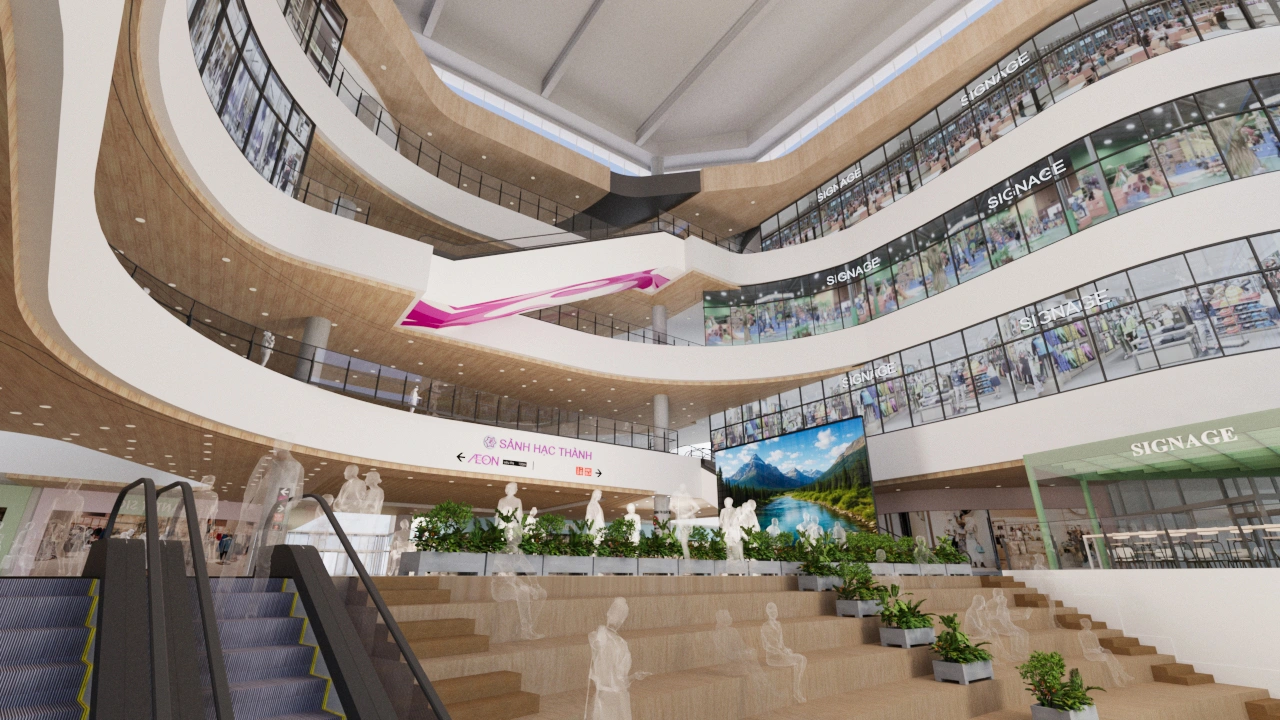
AEON MALL Thanh Hóa được xây dựng trên khu đất khoảng 105.000 m² với diện tích mặt sàn khoảng 120.000 m² và diện tích cho thuê khoảng 52.000 m², dự kiến đón khoảng 10 triệu lượt khách mỗi năm. AEON MALL Hạ Long có khu đất khoảng 91.000 m², diện tích mặt sàn khoảng 130.000 m², diện tích cho thuê khoảng 54.000 m², hướng tới khoảng 7 triệu lượt khách/năm. Cả hai đều được thiết kế theo định vị khác nhau: Thanh Hóa tập trung gia đình và cộng đồng, Hạ Long kết hợp mua sắm với du lịch và trải nghiệm. Đây là minh chứng rõ ràng cho việc AEON MALL không mở rộng theo kiểu "copy – paste", mà điều chỉnh mô hình cho từng địa phương để tối ưu hóa dòng khách và sức mua.
Tham vọng gấp 3 quy mô và cuộc chơi cạnh tranh bán lẻ Đông Nam Á
Việc AEON MALL coi Việt Nam là thị trường trọng điểm của mình tại Đông Nam Á là một thông điệp chiến lược: tập đoàn đã thoái vốn toàn bộ mảng kinh doanh tại Thái Lan để dồn nguồn lực cho Việt Nam. Đồng thời, dự kiến phân bổ tới 60% tổng vốn đầu tư Đông Nam Á vào thị trường này. Tại các TTTM AEON ở Hà Nội và TP.HCM, lượng khách hiện đạt khoảng 10-16 triệu lượt mỗi năm, thậm chí cao hơn một số thị trường lớn tại Nhật Bản và thuộc nhóm cao trong khu vực châu Á. Đây là nền tảng để doanh nghiệp tự tin đặt mục tiêu doanh thu tăng gấp 3, lợi nhuận tăng gấp 4 vào năm 2030 và trở thành nhà bán lẻ số một tại Việt Nam trong thập kỷ tới.
Đằng sau tham vọng này là cuộc đua cạnh tranh bán lẻ Đông Nam Á ngày càng gay gắt, nơi các tập đoàn khu vực liên tục mở rộng trung tâm thương mại, siêu thị và kênh online. Chiến lược mở rộng mạng lưới vật lý của AEON MALL – từ TTTM, siêu thị, dịch vụ tài chính đến rạp chiếu phim – giúp doanh nghiệp tăng độ phủ, tạo sức nặng thương hiệu và thu thập dữ liệu hành vi tiêu dùng theo chiều sâu. Song song, việc kết nối với nhà cung cấp nội địa và tham gia chuỗi xuất nhập khẩu địa phương cho thấy AEON muốn gắn mình với nền kinh tế Việt Nam, không chỉ cạnh tranh ở tầng mặt bằng và giá thuê. Đây là cách họ tạo lợi thế dài hạn, thay vì chỉ đánh vào khuyến mãi và bề nổi trải nghiệm mua sắm.
Khả năng thành công: cơ hội lớn đi cùng rủi ro dài hạn
Về cơ hội, AEON MALL đang bám đúng xu hướng: tốc độ tăng trưởng kinh tế, quá trình đô thị hóa và sự thay đổi trong hành vi tiêu dùng tại Việt Nam tạo dư địa cho mô hình bán lẻ hiện đại phát triển ra ngoài các trung tâm kinh tế truyền thống. Việc vào sớm các "đô thị mới" giúp tập đoàn gần như tự tạo thị trường, giảm áp lực cạnh tranh trực diện, đồng thời xây dựng được thói quen tiêu dùng gắn liền với thương hiệu. Việc điều động thêm nhân sự từ Nhật Bản sang hỗ trợ cho thấy AEON không xem đây là cuộc thử nghiệm, mà là chiến lược dài hạn với mức độ ưu tiên cao.
Tuy vậy, rủi ro không nhỏ. Mô hình trung tâm thương mại đòi hỏi chi phí đầu tư cao và thời gian hoàn vốn dài. Nếu tốc độ đô thị hóa chậm hơn kỳ vọng, hoặc sức mua vùng ven không tăng như dự tính, AEON MALL sẽ phải gánh áp lực vận hành kéo dài. Bên cạnh đó, các tập đoàn bán lẻ khu vực khác cũng đang tăng hiện diện, khiến cuộc đua thu hút khách hàng và nhà cung cấp ngày càng khốc liệt. Trong bối cảnh đó, mục tiêu gấp 3 quy mô kinh doanh trước 2030 là một lời tuyên bố đầy tham vọng. Thành công hay không sẽ phụ thuộc vào khả năng đọc đúng bản đồ đô thị hóa Việt Nam và giữ vững trải nghiệm khách hàng tại từng điểm đến, chứ không chỉ ở số lượng trung tâm thương mại mới mở.