
Từ nhu cầu vốn 450 tỷ USD đến bài toán kỳ hạn lệch pha
Bảo hiểm hạ tầng Việt Nam là cách huy động và phân bổ dòng vốn dài hạn từ bảo hiểm và quỹ hưu trí vào các dự án hạ tầng có vòng đời hàng chục năm, nhằm khớp được kỳ hạn giữa nghĩa vụ chi trả 20–40 năm và nhu cầu vốn dài hạn 30 năm của nền kinh tế, thay vì phụ thuộc chủ yếu vào tín dụng ngân hàng ngắn hạn. Trong thập kỷ tới, nhu cầu đầu tư hạ tầng của Việt Nam được ước tính ở mức chưa từng có, riêng giai đoạn 2025–2030, nhu cầu vốn cho các dự án trọng điểm lên tới khoảng 450 tỷ USD. Đây là con số mà hệ thống ngân hàng, với cấu trúc tiền gửi ngắn hạn, không thể một mình gánh nổi. Tổng nhu cầu vốn đầu tư toàn xã hội giai đoạn 2026–2030 khoảng 38,5 triệu tỷ đồng, trong khi kế hoạch đầu tư công trung hạn chỉ khoảng 8,22 triệu tỷ đồng, để lại một khoảng trống vốn rất lớn cho khu vực tư nhân và thị trường vốn.

Ngân hàng đã chạm ngưỡng, vì sao phải đa dạng hóa nguồn vốn?
Vấn đề cốt lõi không chỉ là “cần thêm bao nhiêu tiền”, mà là nguồn vốn đó dài hay ngắn. Tín dụng hiện tương đương khoảng 145% GDP và ngân hàng chiếm tới 92% cơ cấu nguồn vốn thị trường. Khoảng 80% tiền gửi có kỳ hạn tại ngân hàng dưới 12 tháng, trong khi dự án hạ tầng cần tầm nhìn ít nhất 10 năm. Khi một hệ thống tài chính dựa gần như hoàn toàn vào vốn ngắn hạn, việc tài trợ tài sản dài hạn trở nên rủi ro và bị giới hạn kỳ hạn: ngân hàng bị kẹt giữa nghĩa vụ trả tiền gửi ngắn và khoản vay dài. Ở các nền kinh tế phát triển hơn, tài chính hạ tầng được chia sẻ bởi ngân hàng, bảo hiểm, quỹ hưu trí và các nhà đầu tư tổ chức khác. Việt Nam, nếu không đa dạng hóa nguồn vốn, sẽ khóa chặt tương lai hạ tầng trong chiếc “áo” quá chật của tín dụng ngân hàng hiện nay.
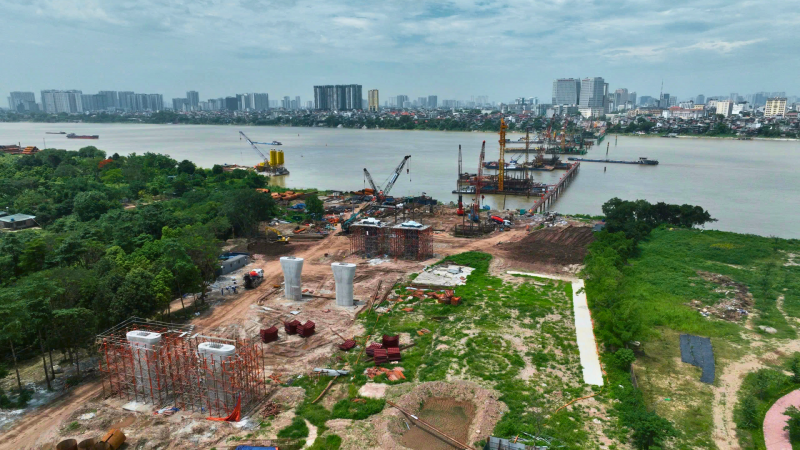
Dòng tiền 20–40 năm của bảo hiểm: vốn dài hạn 30 năm mà hạ tầng cần
Trái với ngân hàng, bảo hiểm nhân thọ và quỹ hưu trí tự nhiên sở hữu dòng tiền dài hạn. Doanh nghiệp bảo hiểm thu phí từ khách hàng trong 20, 30, thậm chí 40 năm rồi mang đi đầu tư. Dự phòng kỹ thuật bảo hiểm nhân thọ gắn với những nghĩa vụ có thời hạn khoảng 30 năm, tạo ra nguồn vốn kiên nhẫn mà các dự án hạ tầng “khát” nhất. Theo ước tính, tầm nhìn đầu tư của bảo hiểm từ 5–15 năm, còn quỹ hưu trí lên tới 20–40 năm. Chính vì vậy, bảo hiểm hạ tầng Việt Nam – hiểu là kênh đưa tiền bảo hiểm, quỹ hưu trí vào hạ tầng – là mảnh ghép logic để giải bài toán vốn dài hạn 30 năm. Nói cách khác, tài sản dài hạn như đường sắt, metro, sân bay cần được gắn với nhà đầu tư dài hạn, chứ không phải người cho vay ngắn hạn như ngân hàng.
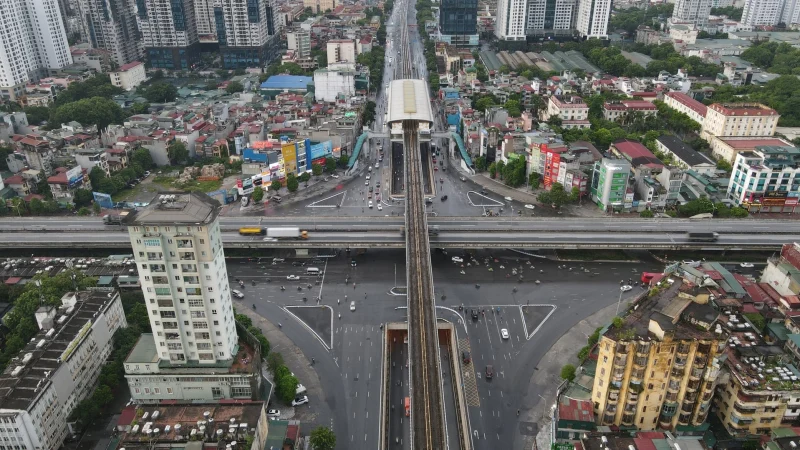
Nghịch lý: bảo hiểm thừa tiền dài hạn nhưng thiếu tài sản để đầu tư
Dù đang nắm dòng tiền 20–40 năm, doanh nghiệp bảo hiểm Việt Nam không thể dễ dàng đổ vốn vào hạ tầng. Vướng mắc nằm ở phía thị trường tài sản: thiếu nghiêm trọng các công cụ đầu tư dài hạn phù hợp. Như lãnh đạo một công ty bảo hiểm cảnh báo, không thể khớp nghĩa vụ nợ 30 năm bằng trái phiếu 5 năm, thị trường cần các trái phiếu hạ tầng dài hạn hơn. Ngoài kỳ hạn, chất lượng và độ an toàn của trái phiếu, cũng như cách cấu trúc dự án, còn nhiều lỗ hổng: rủi ro tập trung vào một vài dự án lớn, cấu trúc chia sẻ rủi ro chưa thân thiện với nhà đầu tư tổ chức. Điều này khiến nguồn vốn dài hạn bị “kẹt” trong các tài sản ngắn hạn, lãng phí lợi thế lớn nhất của bảo hiểm. Tóm lại, Việt Nam không thiếu dòng tiền 30 năm, mà thiếu sản phẩm tài chính 30 năm để hấp thụ dòng tiền đó.
Hướng đi: phát triển quỹ hưu trí, trái phiếu dài hạn và vai trò mới của bảo hiểm
Bài toán vốn dài hạn không thể giải chỉ bằng lời kêu gọi; nó cần thiết kế thể chế. Quyết định 1413 đặt mục tiêu tổng tài sản các quỹ hưu trí tăng trưởng bình quân 11,5% giai đoạn 2026–2030, trong khi Nghị định 85 về hưu trí bổ sung hoàn thiện khung đóng góp, chi trả, đầu tư, quản trị và giám sát. Đây là nền tảng để xây dựng các dòng vốn 20–40 năm. Trên thị trường, một số doanh nghiệp bảo hiểm đã chuyển hướng, tập trung vào hợp đồng dài hạn và xem bảo hiểm hưu trí là cơ hội lớn trong bối cảnh già hóa dân số. Các chuyên gia nhấn mạnh nhu cầu phát hành trái phiếu Chính phủ và trái phiếu hạ tầng kỳ hạn 30–40 năm, vừa làm tài sản đầu tư cho bảo hiểm, quỹ hưu trí, vừa hình thành đường cong lợi suất dài. Nếu làm được, bảo hiểm sẽ trở thành nguồn vốn dài hạn rất quan trọng cho thị trường tài chính và tài chính hạ tầng.