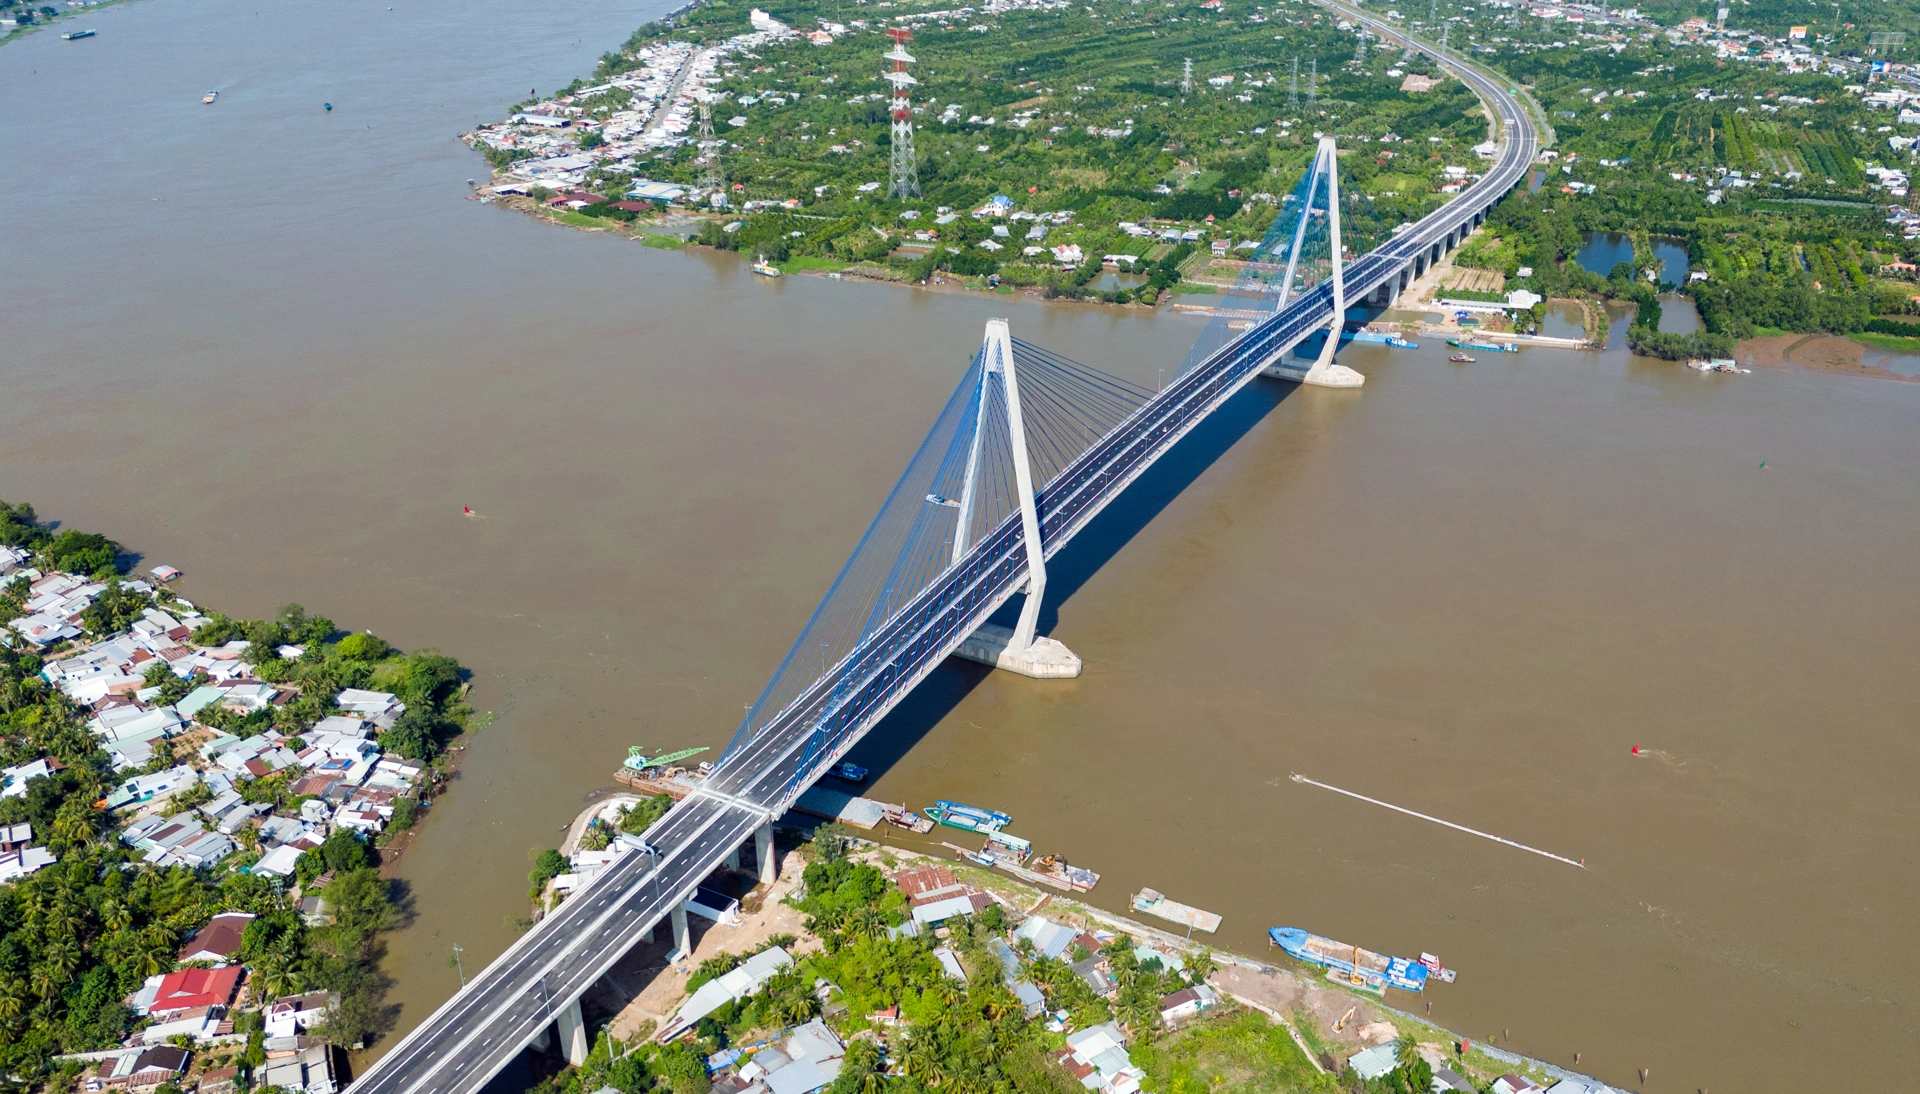

Việt Nam không thiếu tiền, Việt Nam thiếu cơ chế cho vốn hạ tầng dài hạn
Vốn hạ tầng dài hạn là các nguồn tiền có thời gian cam kết trên 15–20 năm, được thiết kế để tài trợ cho những dự án cơ sở hạ tầng có vòng đời dài, thời gian thu hồi vốn chậm nhưng tạo tác động lan tỏa về kinh tế – xã hội và đòi hỏi cấu trúc tài chính, phân bổ rủi ro và quyền của các bên tham gia được thiết kế chuyên biệt, khác với tín dụng ngắn hạn thương mại thông thường. Việt Nam đang đi vào một chu kỳ đầu tư hạ tầng mới với quy mô rất lớn, từ giao thông, năng lượng tới y tế, giáo dục. Điều trớ trêu là nền kinh tế không thiếu tiền gửi và dòng tiết kiệm, nhưng như các chuyên gia xếp hạng tín nhiệm chỉ ra, chúng ta thiếu cơ chế biến dòng tiền dài hạn thành nguồn vốn hạ tầng phù hợp. Nếu không giải được bài toán tài chính hạ tầng Việt Nam ngay từ bây giờ, tăng trưởng tương lai sẽ bị khóa chặt bởi tắc nghẽn vốn chứ không phải ý tưởng dự án.

Ngân hàng đã chạm trần: vì sao mô hình dựa vào tín dụng không còn đủ
Điểm nghẽn đầu tiên của tài chính hạ tầng Việt Nam nằm ở việc chúng ta phụ thuộc quá lớn vào hệ thống ngân hàng. Ngân hàng được thiết kế để cho vay trung – ngắn hạn, trong khi hạ tầng lại cần vốn dài hạn nhiều thập kỷ. Dù Thông tư 25 nâng tỷ lệ vốn ngắn hạn được dùng cho vay trung, dài hạn từ 30% lên 40%, đây chỉ là nới thêm dư địa trên bảng cân đối, không tạo ra nguồn vốn dài hạn mới. Chưa kể, hạn mức cấp tín dụng sẽ giảm từ 13% vốn tự có cho một khách hàng xuống 10% vào năm 2029, khiến các dự án quy mô lớn càng khó trông chờ một mình ngân hàng. Khi quy mô đầu tư hạ tầng tăng cao, chính cơ quan quản lý tín dụng cũng thừa nhận ngân hàng không thể là nguồn vốn duy nhất mà phải phối hợp ngân sách, ODA, vốn quốc tế và nhà đầu tư nước ngoài. Tức là hệ thống đã tự nói rõ: tiếp tục tư duy “hạ tầng = ngân hàng” là đi vào ngõ cụt.
Bảo hiểm và hạ tầng: dòng tiền 20–40 năm đang bị bỏ phí
Trong khi ngân hàng bị giới hạn kỳ hạn, bảo hiểm nhân thọ và quỹ hưu trí lại nắm trong tay các dòng tiền 20–40 năm nhưng gần như đứng ngoài sân chơi hạ tầng. Doanh nghiệp bảo hiểm thu phí đều đặn trong vài chục năm và phải tìm tài sản dài hạn để đầu tư. Tuy nhiên, ngay cả các lãnh đạo bảo hiểm cũng thừa nhận thị trường hiện thiếu tài sản phù hợp để phân bổ nguồn vốn này vào hạ tầng. Vấn đề không phải bảo hiểm không muốn tham gia, mà là cơ chế tài trợ hạ tầng hiện nay chưa xây dựng được những cấu trúc tài sản và sản phẩm đủ dài, đủ minh bạch và được xếp hạng tín nhiệm trên ngưỡng đầu tư để họ có thể mua vào. Một câu nói đáng trích ở đây là: "Việt Nam không thiếu vốn mà thiếu cơ chế kết nối nguồn tiết kiệm dài hạn với tài sản có vòng đời dài". Nếu không thay đổi, chúng ta đang để hàng chục năm dòng tiền an toàn nằm yên trong trái phiếu ngắn hạn thay vì nuôi các công trình chiến lược.
Nhìn hạ tầng như hệ sinh thái tài sản và phân vai nguồn vốn
Cách chúng ta thiết kế dự án đang khiến vốn dài hạn e ngại. Hạ tầng thường được gói lại thành một “siêu công trình” duy nhất, kéo theo rủi ro mặt bằng khó dự báo, chi phí đội lên và dòng tiền vận hành thiếu cam kết, khiến bên cho vay phải định giá theo kịch bản xấu và vốn trở nên đắt đỏ. Các chuyên gia đề nghị xem hạ tầng như một hệ sinh thái tài sản: tách phần đường, cầu, đường sắt – vốn có tác động xã hội lớn nhưng khả năng hoàn vốn thấp – khỏi các cấu phần dịch vụ, thương mại, logistics, đô thị theo định hướng TOD có khả năng sinh lời cao hơn. Nhà nước đầu tư hoặc hỗ trợ hạ tầng cốt lõi, khu vực tư nhân và các nhà đầu tư dài hạn nắm các tài sản tạo doanh thu. Ngân hàng phù hợp giai đoạn xây dựng, trái phiếu cho giai đoạn vận hành khi dòng tiền ổn định, còn vốn cổ phần gánh rủi ro cốt lõi và tạo kênh thoái vốn. Đây mới là cơ chế tài trợ hạ tầng đa nguồn đúng nghĩa, thay vì ép một dòng vốn làm mọi việc.
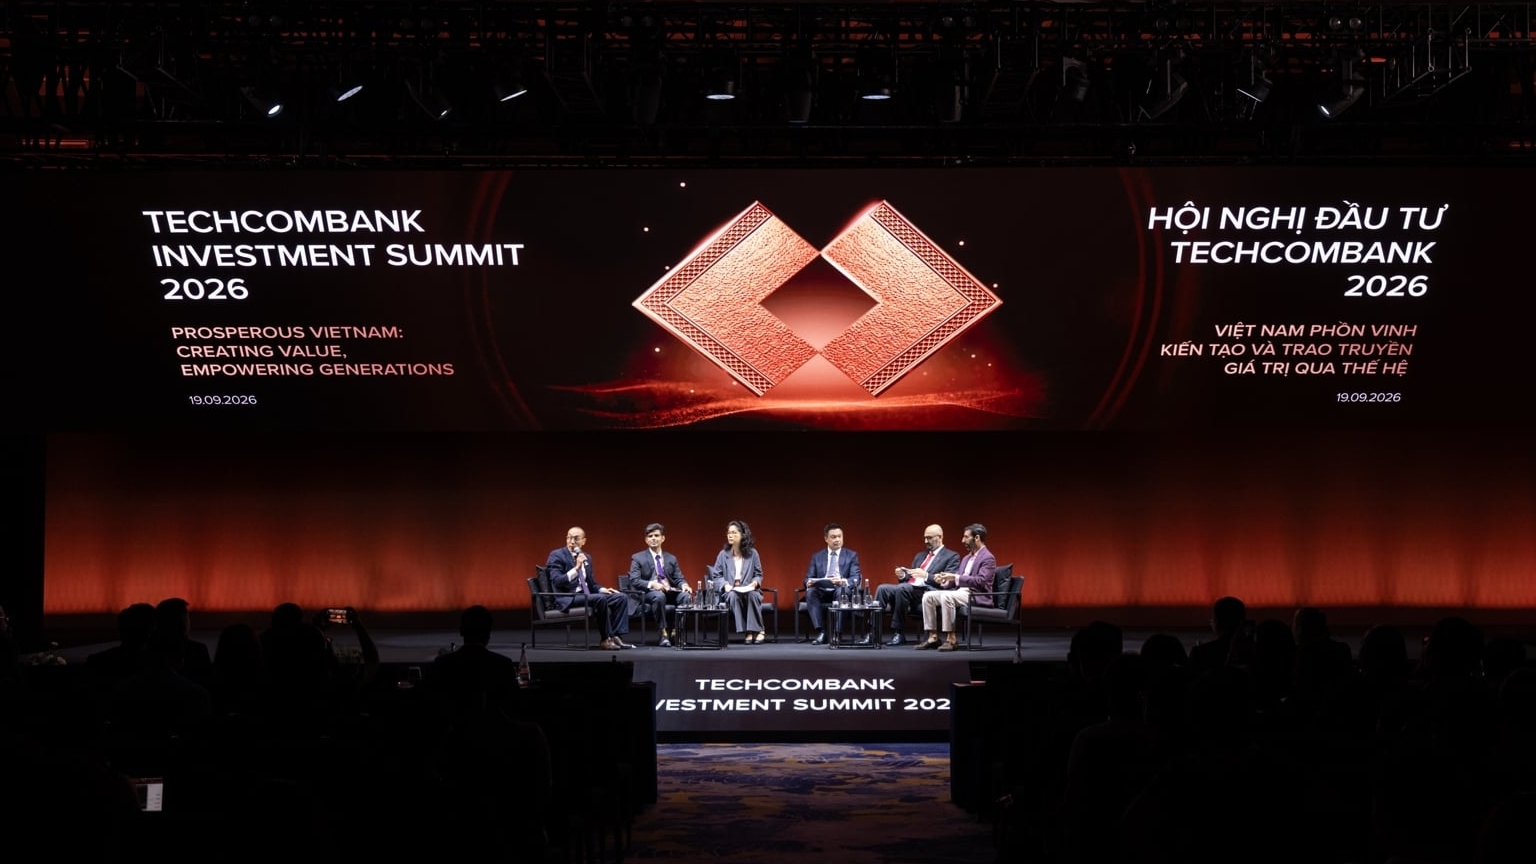
Từ dự án đơn lẻ đến danh mục hạ tầng: giải đề bài vốn dài hạn
Muốn vốn hạ tầng dài hạn chảy được, Việt Nam phải chuyển từ tư duy "dự án đơn lẻ" sang "danh mục hạ tầng" có cấu trúc rủi ro rõ ràng. Các tổ chức quốc tế khuyến nghị phát triển các công cụ giảm thiểu rủi ro và mô hình tài trợ theo danh mục, thay vì để mỗi dự án tự xoay xở. Từ góc độ xếp hạng tín nhiệm, ba điều kiện buộc phải có là: dòng tiền dựa trên nghĩa vụ thanh toán thực tế, rủi ro gán cho bên có năng lực quản trị tốt nhất, và vùng đệm thanh khoản được cấp vốn đầy đủ. Khi những điều này chưa được khóa chặt trong hợp đồng, rủi ro sẽ dồn sang bên cho vay, đẩy dự án xuống dưới ngưỡng đầu tư và loại luôn bảo hiểm, quỹ hưu trí khỏi cuộc chơi. Chu kỳ hạ tầng mới đang đến cùng già hóa dân số, bảo hiểm hưu trí và các sản phẩm dài hạn được xem là cơ hội lớn. Nhưng nếu cơ chế tài chính hạ tầng Việt Nam không thay đổi, tất cả cơ hội sẽ dừng lại ở hội thảo chứ không hóa thành cây cầu, tuyến tàu hay tuyến cao tốc cụ thể.