
Quỹ hưu trí Việt Nam là gì và vì sao trở nên cấp thiết?
Quỹ hưu trí Việt Nam là các quỹ đầu tư được hình thành từ quá trình tích lũy dài hạn của người lao động và doanh nghiệp, có mục tiêu bảo đảm thu nhập khi nghỉ hưu, đồng thời tạo ra dòng vốn ổn định với kỳ hạn 20–40 năm, phù hợp để đầu tư vào những tài sản và dự án dài hạn như cơ sở hạ tầng, năng lượng và đô thị hóa. Trong bối cảnh nền kinh tế chuẩn bị bước vào một chu kỳ đầu tư hạ tầng quy mô lớn, câu hỏi không còn là “cần bao nhiêu tiền” mà là “tiền đó đến từ đâu và có đủ dài hạn hay không”. Nhu cầu vốn đầu tư toàn xã hội trong giai đoạn 2026–2030 được ước tính lên tới 38,5 triệu tỷ đồng, trong khi kế hoạch đầu tư công chỉ đáp ứng một phần, buộc Việt Nam phải tìm kiếm những dòng vốn hưu trí và bảo hiểm mang tính dài hạn để bù đắp.

Dòng vốn hưu trí: tăng trưởng 26 lần nhưng vẫn còn bên lề
Điểm tích cực là quỹ hưu trí Việt Nam đã bước qua giai đoạn “sơ sinh” với tốc độ tăng trưởng tài sản ấn tượng. Đến cuối năm 2025, thị trường có 7 quỹ hưu trí bổ sung tự nguyện với tổng tài sản ròng gần 2.210 tỷ đồng, tăng 53% so với năm 2024 và gấp khoảng 26 lần so với năm 2021. Đây là tín hiệu cho thấy người lao động và doanh nghiệp bắt đầu chấp nhận mô hình tiết kiệm hưu trí dài hạn. Quan trọng hơn, theo lãnh đạo một công ty quản lý quỹ, quỹ hưu trí có kỳ hạn vốn thường kéo dài 20 đến hơn 40 năm, phù hợp với các tài sản và dự án dài hạn như hạ tầng. Tuy vậy, trong cấu trúc nguồn vốn hiện nay, ngân hàng vẫn chiếm tới 92%, trong khi quỹ hưu trí mới chỉ đóng góp khoảng 3,8% và bảo hiểm 3,4%. Nếu không dịch chuyển tỷ trọng này, câu chuyện tài chính dài hạn cho hạ tầng sẽ mãi ở tình trạng thiếu hụt.
| Nguồn vốn | Tỷ trọng hiện tại | Thông điệp chính |
|---|---|---|
| Ngân hàng | 92% | Đang gánh phần lớn tài trợ nhưng chủ yếu vốn ngắn hạn |
| Quỹ hưu trí | 3,8% | Tiềm năng lớn về kỳ hạn nhưng quy mô còn nhỏ |
| Bảo hiểm | 3,4% | Nắm dòng tiền 20–40 năm, thiếu tài sản phù hợp |
Ngân hàng đã tới giới hạn: vì sao phải đa dạng hóa vốn?
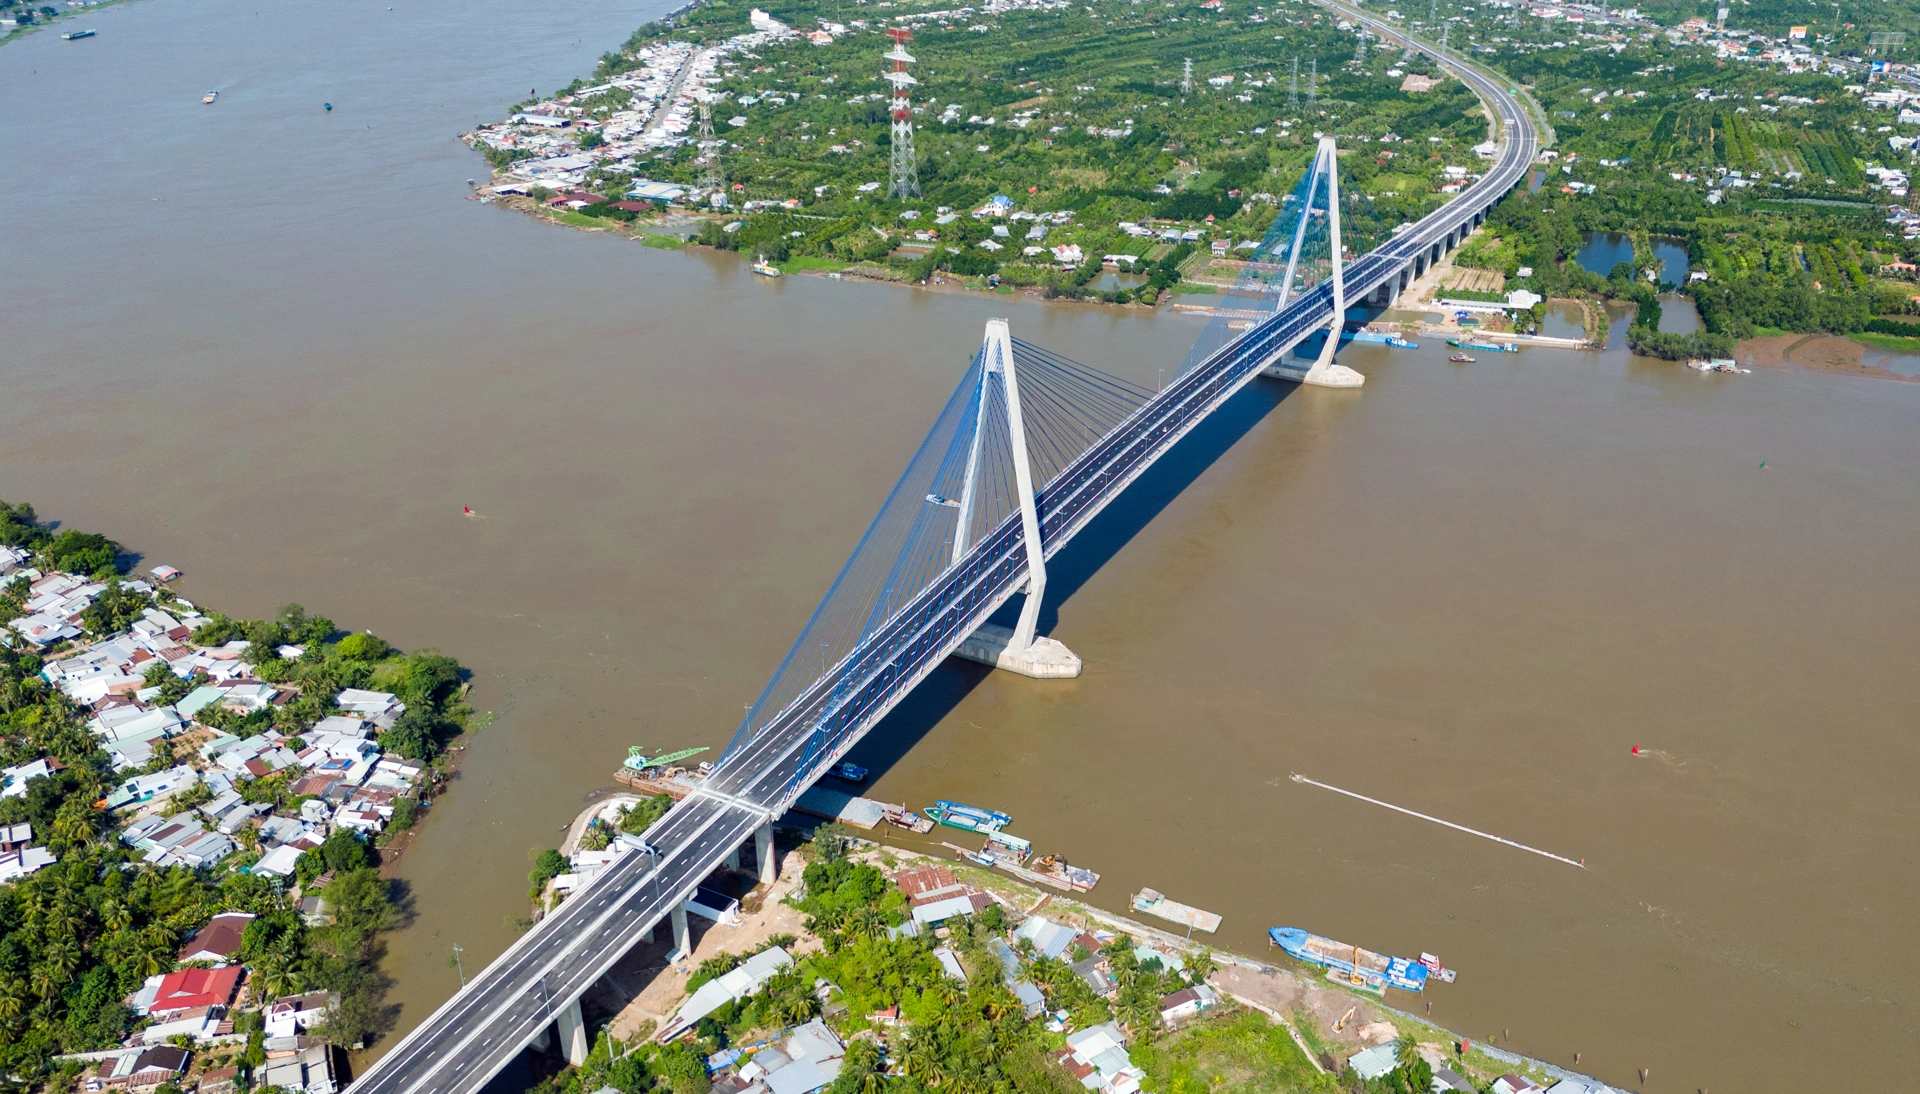
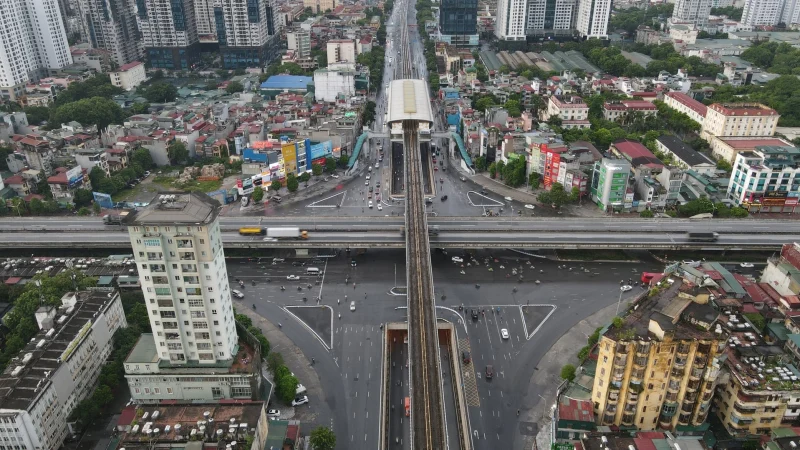
Nếu tiếp tục dựa gần như hoàn toàn vào tín dụng ngân hàng, bài toán vốn đầu tư hạ tầng sẽ bế tắc. Dư nợ tín dụng ở Việt Nam đã tương đương khoảng 145% GDP, trong khi khoảng 80% tiền gửi có kỳ hạn dưới 12 tháng. Nghĩa là hệ thống ngân hàng đang dùng vốn ngắn hạn để tài trợ cho các dự án có vòng đời 10–20 năm hoặc dài hơn, tạo ra rủi ro kỳ hạn rõ ràng. Trong khi đó, hạ tầng giao thông, năng lượng, chuyển đổi xanh, công nghiệp và đô thị đều là những lĩnh vực cần thời gian thu hồi vốn dài. Việc ưu tiên tài chính dài hạn thông qua quỹ hưu trí Việt Nam và bảo hiểm nhân thọ không phải “tùy chọn” mà là yêu cầu bắt buộc nếu muốn duy trì ổn định. Nhìn sang Hàn Quốc, quỹ hưu trí chiếm khoảng 20% cơ cấu nguồn vốn; khoảng cách với mức 3,8% hiện nay cho thấy dư địa rất lớn để Việt Nam đa dạng hóa vốn và giảm áp lực lên hệ thống ngân hàng.
Bảo hiểm và quỹ hưu trí: hai dòng vốn 20–40 năm nhưng thiếu tài sản
Trớ trêu là dù đang nắm giữ dòng tiền dài 20–40 năm, bảo hiểm nhân thọ và quỹ hưu trí lại vẫn “đứng ngoài” chu kỳ hạ tầng mới. Doanh nghiệp bảo hiểm thu phí trong thời gian 20, 30, thậm chí 40 năm và đầu tư nguồn tiền này; trong hệ thống vốn dài hạn, đây là nguồn lực tự nhiên để tài trợ hạ tầng. Tuy nhiên, thị trường lại thiếu những tài sản dài hạn phù hợp cho các tổ chức này phân bổ vốn, đặc biệt là trái phiếu hạ tầng với kỳ hạn đủ dài, chất lượng và cấu trúc dự án cho phép họ gánh chịu rủi ro suốt quá trình xây dựng. Nguồn tiền của quỹ hưu trí được hình thành từ quá trình tích lũy lâu dài, hướng tới an sinh cho người lao động, nên có tính ổn định cao và rất phù hợp với chiến lược đầu tư dài hạn. Vấn đề không nằm ở thiếu vốn, mà là thiếu “đường dẫn” và sản phẩm tài chính dài hạn để dòng vốn hưu trí và bảo hiểm chảy vào đúng nơi cần.
Khung pháp lý mới: cơ hội biến quỹ hưu trí thành trục chính vốn hạ tầng
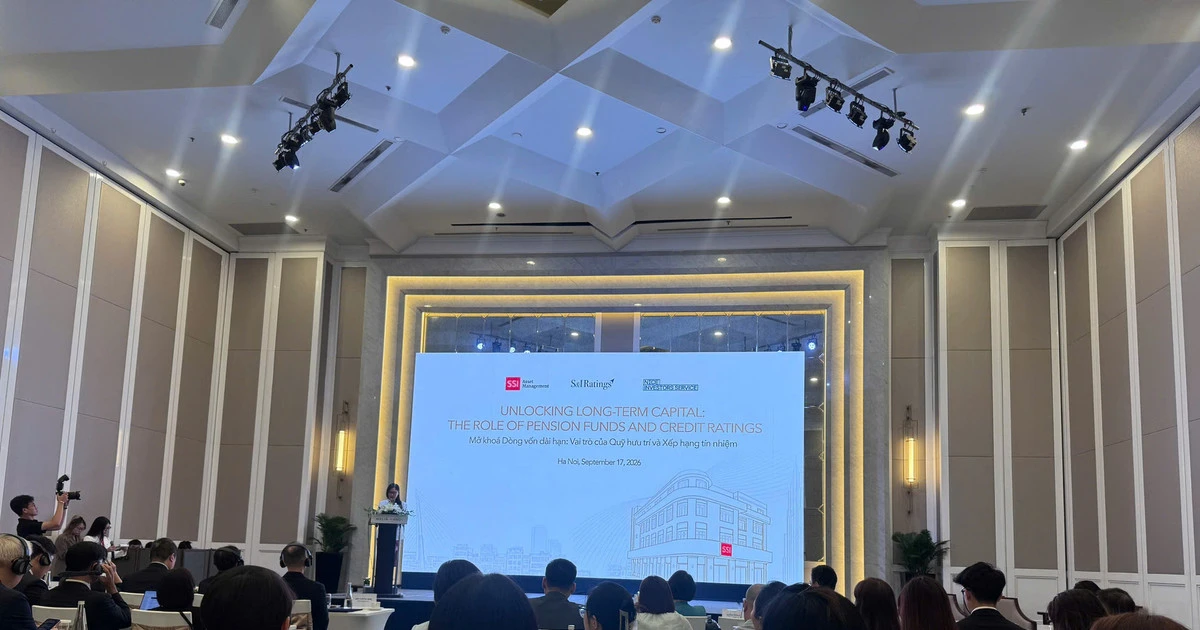
Điểm sáng là khung pháp lý cho quỹ hưu trí Việt Nam đang dần hoàn thiện. Nghị định về bảo hiểm hưu trí bổ sung, cùng với các luật thuế thu nhập doanh nghiệp và thu nhập cá nhân mới, đã bổ sung cơ chế ưu đãi thuế cho doanh nghiệp và người lao động tham gia chương trình bảo hiểm hưu trí bổ sung. Đây là nền tảng cần thiết để mở rộng độ phủ sản phẩm hưu trí, tập hợp dòng tiết kiệm của người lao động và đưa vào đầu tư chuyên nghiệp trên thị trường vốn. Tại hội nghị “Mở khóa dòng vốn dài hạn: Vai trò của Quỹ hưu trí và xếp hạng tín nhiệm” do một công ty chứng khoán tổ chức ngày 17/9, các bên đã nhấn mạnh ba ưu tiên: mở rộng phân phối sản phẩm hưu trí, hoàn thiện pháp lý và cơ chế ưu đãi, cùng ứng dụng công nghệ trong mở tài khoản, đóng góp và quản lý tài sản. Nếu những bước đi này được thực hiện đủ nhanh và nhất quán, quỹ hưu trí có thể chuyển từ giai đoạn hình thành sang giai đoạn phát triển sâu rộng, trở thành trục chính của tài chính dài hạn cho vốn đầu tư hạ tầng.