
Xuất khẩu phân bón Việt Nam bứt tốc: Lợi thế đến từ giá cao
Xuất khẩu phân bón Việt Nam là toàn bộ hoạt động đưa các sản phẩm phân bón như urê, NPK, DAP và các chủng loại khác sang thị trường nước ngoài, khai thác chênh lệch cung – cầu và giá phân bón toàn cầu để tối ưu hóa công suất sản xuất trong nước, gia tăng kim ngạch và định vị lại vị thế trên thị trường phân bón châu Á.
Tính đến giữa tháng 8, Việt Nam đã xuất khẩu hơn 1,9 triệu tấn phân bón, đạt kim ngạch xấp xỉ 1,07 tỷ USD, tăng 38,2% về lượng nhưng tới 80,8% về giá trị so với cùng kỳ. Điều này cho thấy cú hích lớn hiện nay không phải từ sản lượng, mà từ mặt bằng giá xuất khẩu đang ở đỉnh mới. Giá xuất khẩu bình quân khoảng 542 USD/tấn, tăng hơn 30% so với trước đó. Theo Hiệp hội Phân bón Việt Nam, thị trường phân bón toàn cầu đang chịu tác động mạnh của biến động địa chính trị, giá năng lượng và đứt gãy chuỗi cung ứng, khiến giá nhiều loại như urê, DAP, amoniac leo thang khi nguồn cung bị co lại, trong khi nhu cầu tại các thị trường lớn lại tăng lên.
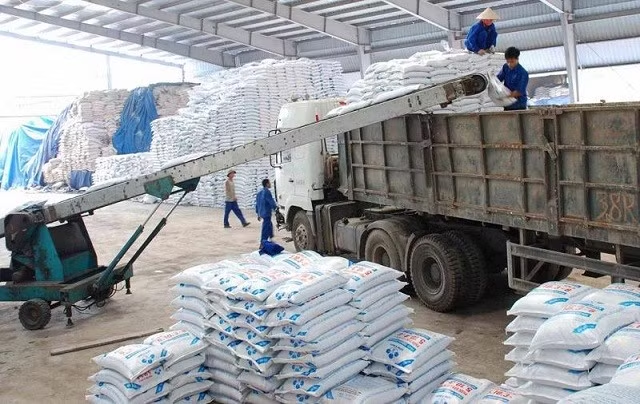
Hàn Quốc, Philippines, Campuchia: Bản đồ thị trường phân bón châu Á đang xoay trục
Điểm đáng chú ý nhất lúc này không chỉ là kim ngạch vượt mốc 1 tỷ USD, mà là sự dịch chuyển rõ rệt của thị trường phân bón châu Á theo hướng có lợi cho Việt Nam. Campuchia vẫn là khách hàng lớn nhất, với khoảng 402.000 tấn phân bón được nhập trong 7 tháng đầu năm; dù sản lượng giảm 9,5% nhưng giá trị vẫn tăng 1,75% nhờ giá xuất khẩu cao hơn. TS Seng Vang cho biết, phân bón Việt Nam hiện chiếm tới 80% lượng sử dụng tại Campuchia – đây là lợi thế thị phần hiếm có trong khu vực.
Nhưng câu chuyện tăng trưởng ngoạn mục lại nằm ở Philippines và Hàn Quốc. Philippines tăng nhập hơn 112% về lượng và gần 167% về giá trị, Myanmar cũng tăng trên 100% ở cả hai chỉ tiêu. Hàn Quốc thậm chí cho thấy biên lợi nhuận xuất khẩu cao hơn: gần 159.000 tấn phân bón được nhập, tăng 45% về lượng nhưng tới 150% về giá trị; riêng tháng 7, giá bán bình quân sang Hàn Quốc khoảng 826 USD/tấn, cao hơn nhiều mức chung. Nói cách khác, tâm điểm nhu cầu của thị trường phân bón châu Á đang dịch chuyển về những thị trường sẵn sàng trả giá cao cho chất lượng và nguồn cung ổn định.
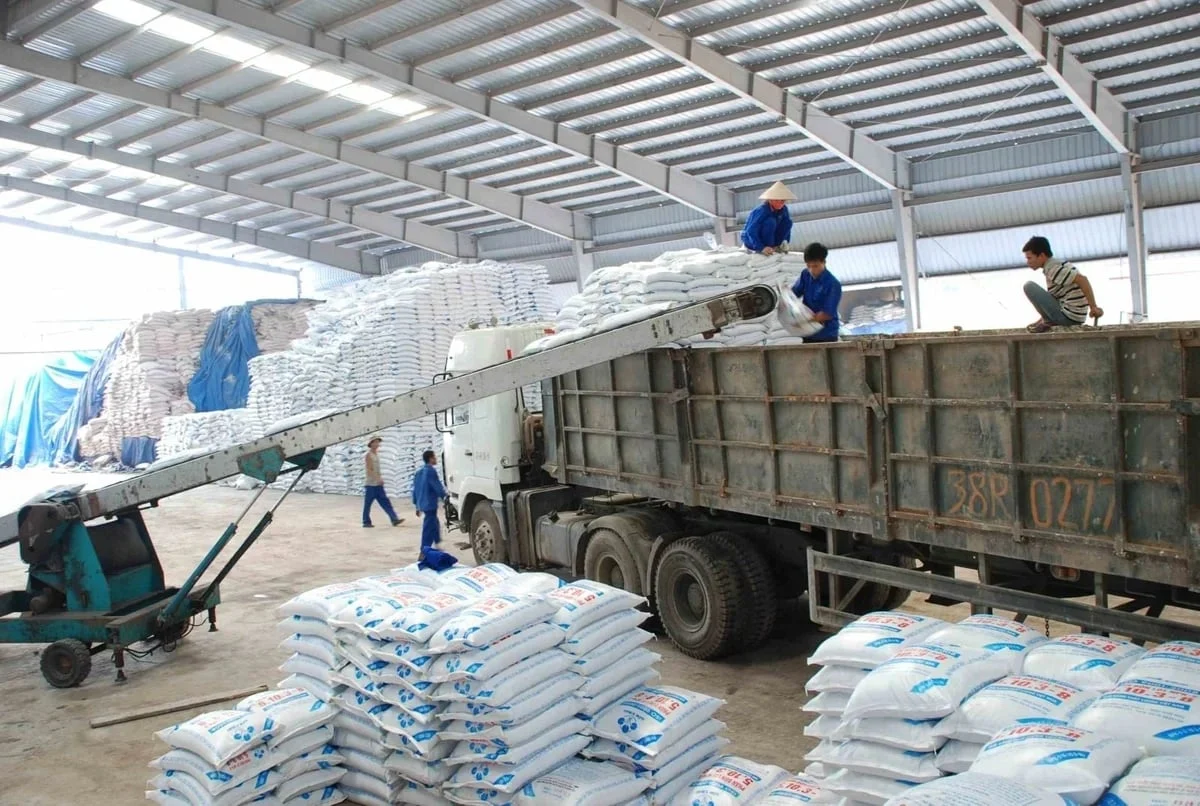
Urê thành “mũi nhọn”: Ai hưởng lợi, ai bị bỏ lại phía sau?
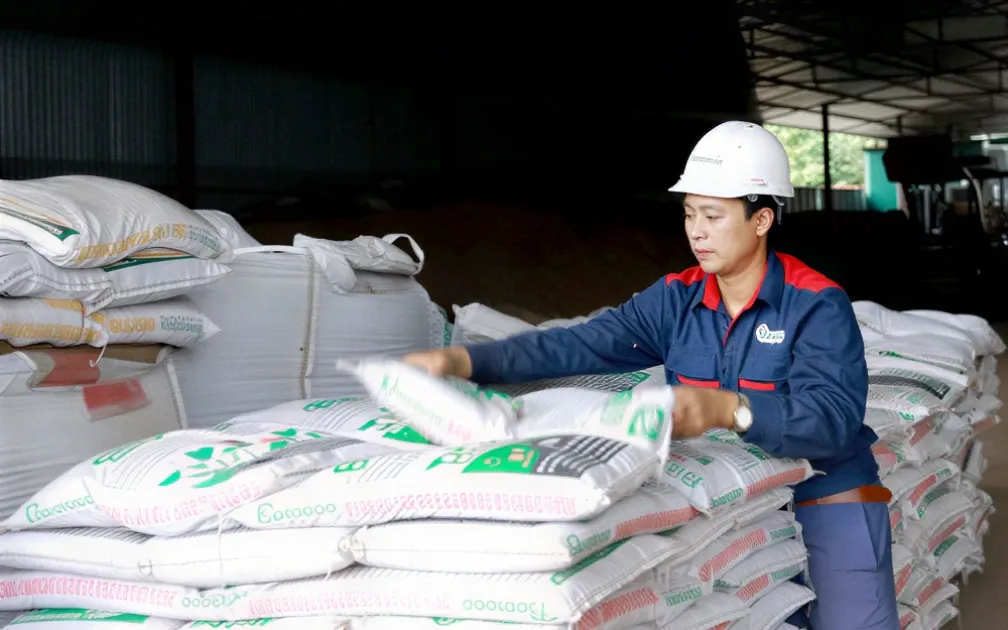
Cú bùng nổ xuất khẩu phân bón Việt Nam hiện nay xoay quanh một “ngôi sao”: urê. Nhu cầu urê trong nước chỉ khoảng 1,8 triệu tấn/năm, trong khi công suất sản xuất lên đến 2,6 triệu tấn/năm, tạo ra một “khoảng trống xuất khẩu” đáng kể khi giá thế giới và nhu cầu quốc tế thuận lợi. Theo Hiệp hội Phân bón Việt Nam, urê cùng với NPK và DAP là nhóm hàng xuất khẩu chủ lực, chủ yếu sang Campuchia, Hàn Quốc, Malaysia và Lào.
Thực tế kinh doanh cho thấy sự phân hóa rất rõ. Các nhà máy urê ghi nhận doanh thu và lợi nhuận tăng mạnh, nhờ giá bán urê và NPK tăng nhanh hơn chi phí đầu vào như khí, giúp biên lợi nhuận cải thiện đáng kể. Ngược lại, doanh nghiệp thiên về NPK lại chịu áp lực do sức mua yếu làm sản lượng tiêu thụ giảm sâu, kéo lợi nhuận đi xuống. Sự khác biệt này là lời nhắc rằng xuất khẩu phân bón Việt Nam tăng mạnh không tự động biến thành “bánh ngon” cho tất cả, mà ưu thế hiện đang nghiêng về nhóm doanh nghiệp sở hữu công nghệ và công suất urê quy mô lớn.
Rào cản thuế và cạnh tranh khu vực: Cửa lớn nhưng không dễ bước qua
Dù dư địa tăng trưởng còn rộng, xuất khẩu phân bón Việt Nam không đứng ngoài cuộc chơi cạnh tranh khốc liệt trong khu vực. Về địa lý, Việt Nam có vị trí gần các thị trường nhập khẩu lớn tại châu Á, năng lực sản xuất ổn định và nguồn cung trong nước dồi dào, đây là điểm cộng quan trọng để mở rộng thị phần. Đặc biệt, nhu cầu nhập khẩu phân bón tại nhiều quốc gia châu Á đang ở mức cao và tiếp tục gia tăng khi sản xuất nông nghiệp phục hồi, tạo không gian lớn cho xuất khẩu của Việt Nam.
Nhưng các rào cản thể chế lại đang “phanh” bớt đà bứt tốc. Việc tiếp tục áp dụng thuế xuất khẩu trong bối cảnh nhiều nước cạnh tranh không thu loại thuế này khiến doanh nghiệp Việt Nam mất đi một phần lợi thế về giá. Ở chiều ngược lại, thuế nhập khẩu phân bón vào Việt Nam khá thấp, chỉ 0–3%, khiến hàng ngoại cạnh tranh mạnh với hàng nội. Thuế VAT 5% được kỳ vọng giúp tạo sân chơi cân bằng hơn thông qua khấu trừ đầu vào, nhưng nếu chính sách thuế xuất khẩu không được xem xét lại, Việt Nam dễ đánh mất lợi thế ngay trên những thị trường phân bón châu Á đang rộng mở.
Xu hướng sắp tới: Kỷ lục mới hay đỉnh cao ngắn hạn?
Theo Hiệp hội Phân bón Việt Nam, với tốc độ tăng hiện tại, năm 2026 nhiều khả năng sẽ lập kỷ lục mới cả về lượng và giá trị xuất khẩu phân bón. Các doanh nghiệp cũng đánh giá rằng nếu nguồn cung thế giới tiếp tục bị thắt chặt và nhu cầu nhập khẩu duy trì ở mức cao, xuất khẩu phân bón Việt Nam vẫn còn nhiều dư địa tăng trưởng trong những tháng cuối năm. Tuy nhiên, đà tăng này phụ thuộc lớn vào diễn biến giá phân bón toàn cầu, chi phí nguyên liệu đầu vào và sức mua từ các thị trường nhập khẩu.
Điều quan trọng là phải coi giai đoạn giá cao hiện nay như “khung cửa tạm mở” để tái cấu trúc ngành, chứ không phải là lý do thỏa mãn với kỷ lục ngắn hạn. Việt Nam cần tận dụng lợi thế urê để củng cố vị thế nguồn cung ổn định, đồng thời đầu tư công nghệ cho NPK và các dòng phân bón khác để giảm phụ thuộc vào chu kỳ giá. Một quan điểm hợp lý lúc này là: kỷ lục xuất khẩu chỉ thực sự có ý nghĩa khi đi cùng khả năng trụ vững trước những cú rung lắc tiếp theo của thị trường phân bón châu Á và thế giới.