
Khoảng trống tài chính hạ tầng: Vấn đề không chỉ là thiếu tiền
Tài chính hạ tầng Đông Nam Á là hệ thống các cơ chế, công cụ và nguồn vốn được thiết kế để tài trợ cho những dự án hạ tầng có quy mô lớn, rủi ro cao và thời gian thu hồi vốn kéo dài hàng chục năm, trong đó vai trò của thị trường vốn, ngân hàng và khu vực công phải được phối hợp chặt chẽ để đảm bảo dòng vốn dài hạn ổn định. Việt Nam đang bước vào một chu kỳ đầu tư hạ tầng mới với hàng loạt dự án tại các đô thị lớn được đẩy nhanh nhằm đạt các mục tiêu phát triển đến năm 2030. Điều này khiến câu chuyện khoảng trống vốn hạ tầng không còn là bài toán lý thuyết, mà trở thành áp lực hiện hữu lên tài khóa, ngân hàng và thị trường trái phiếu.
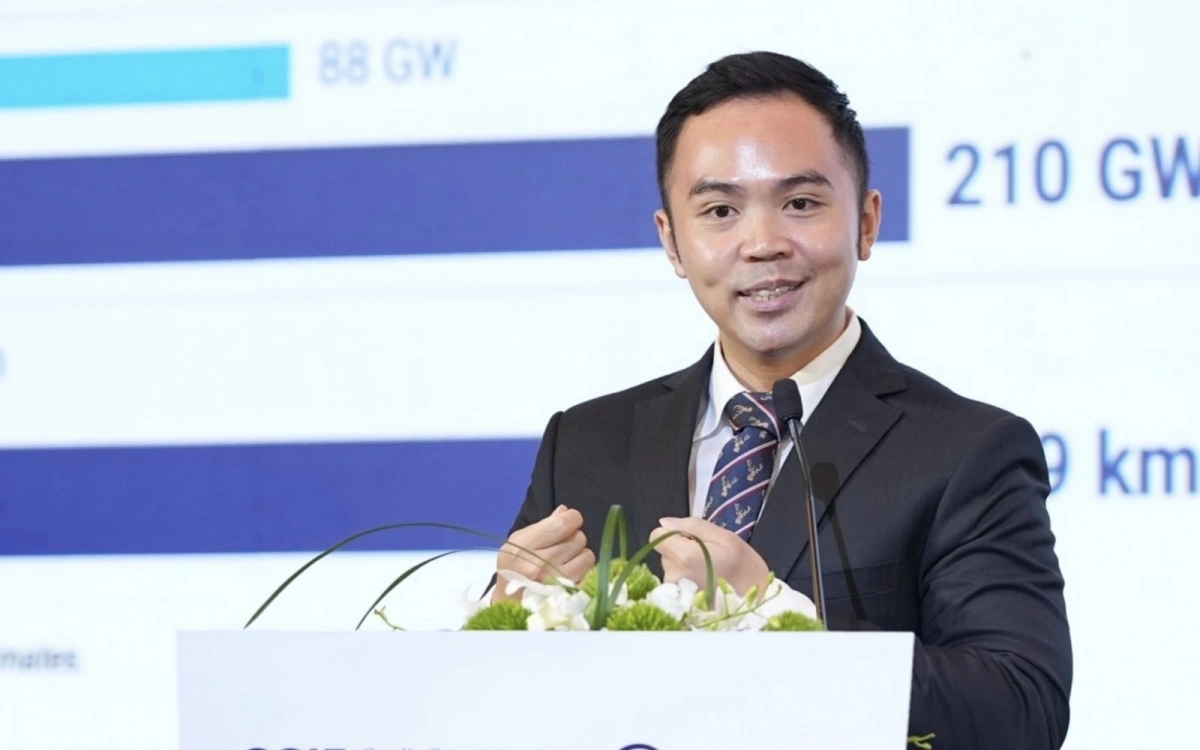
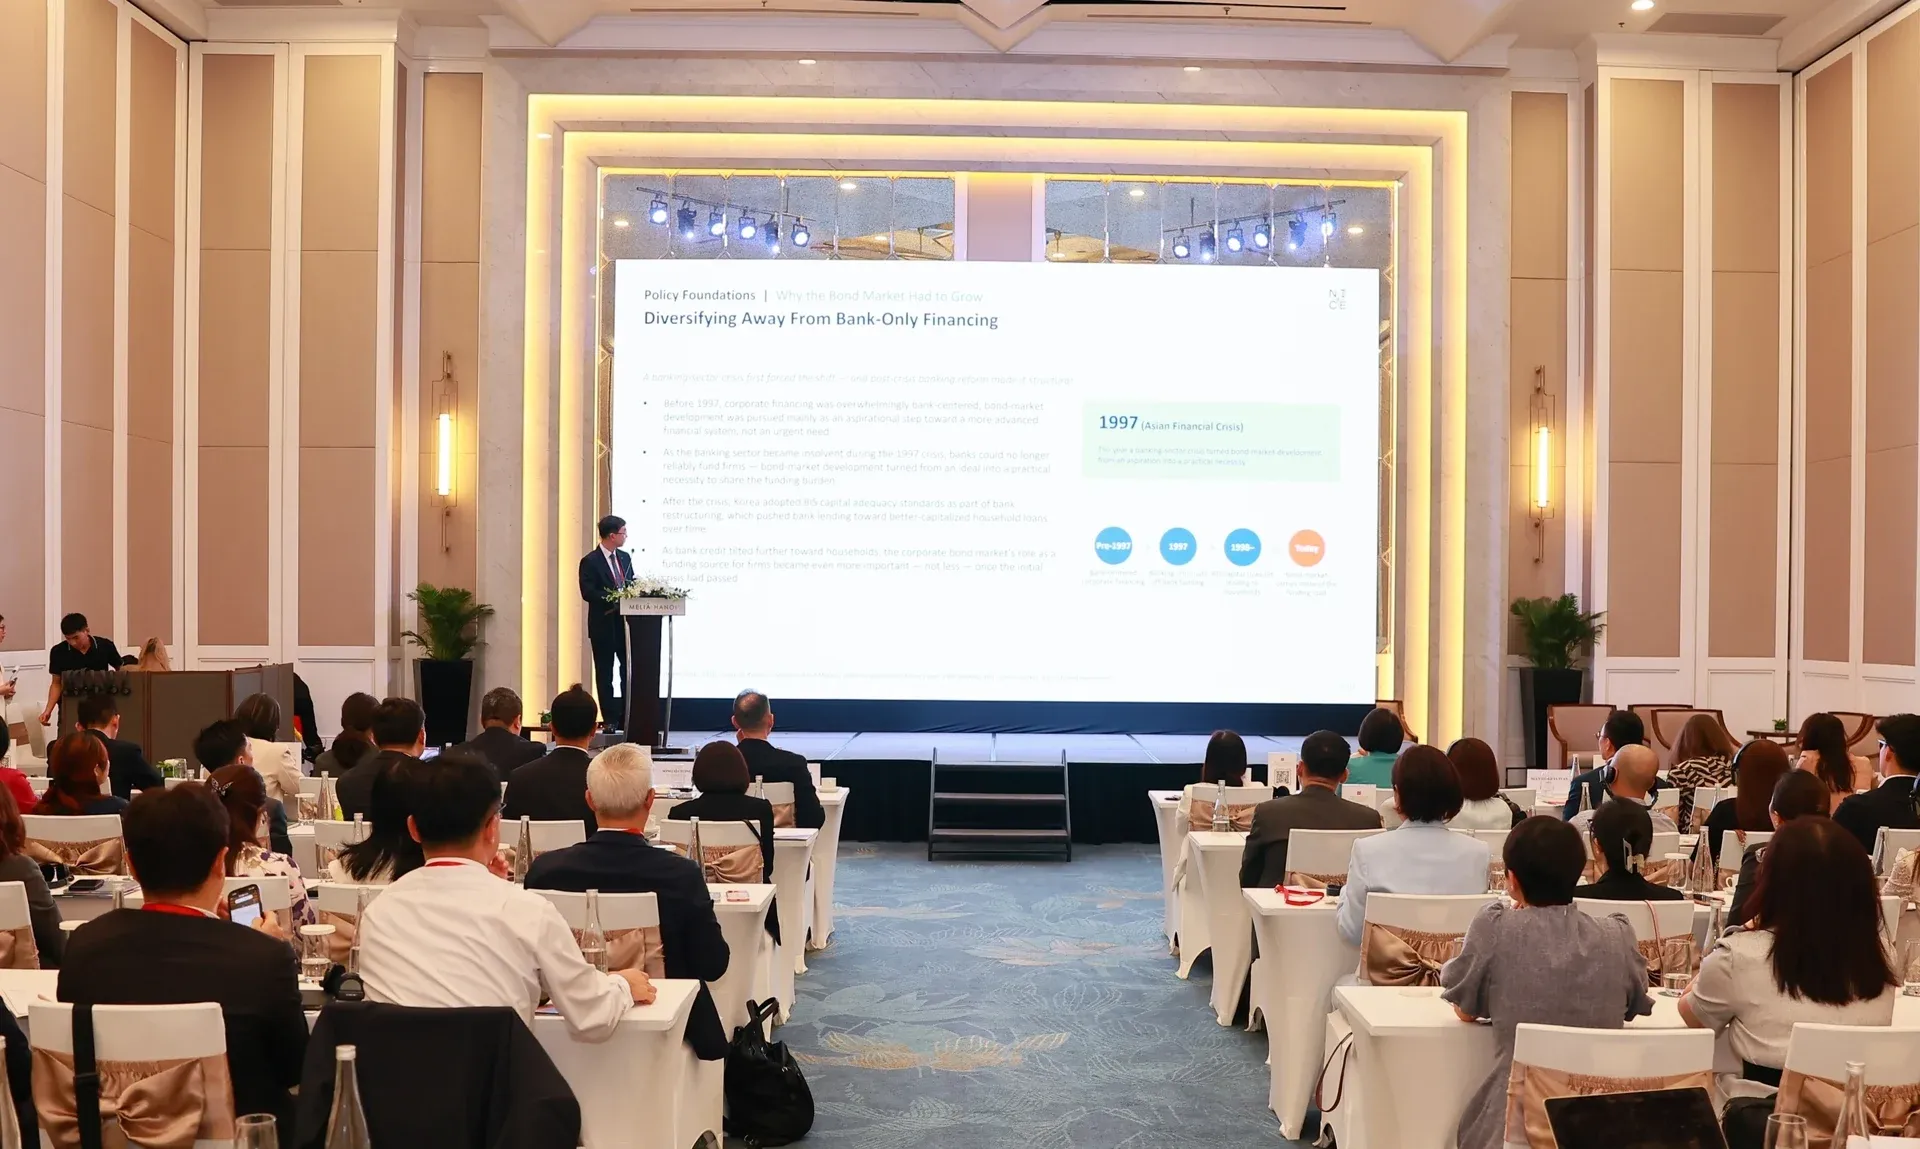
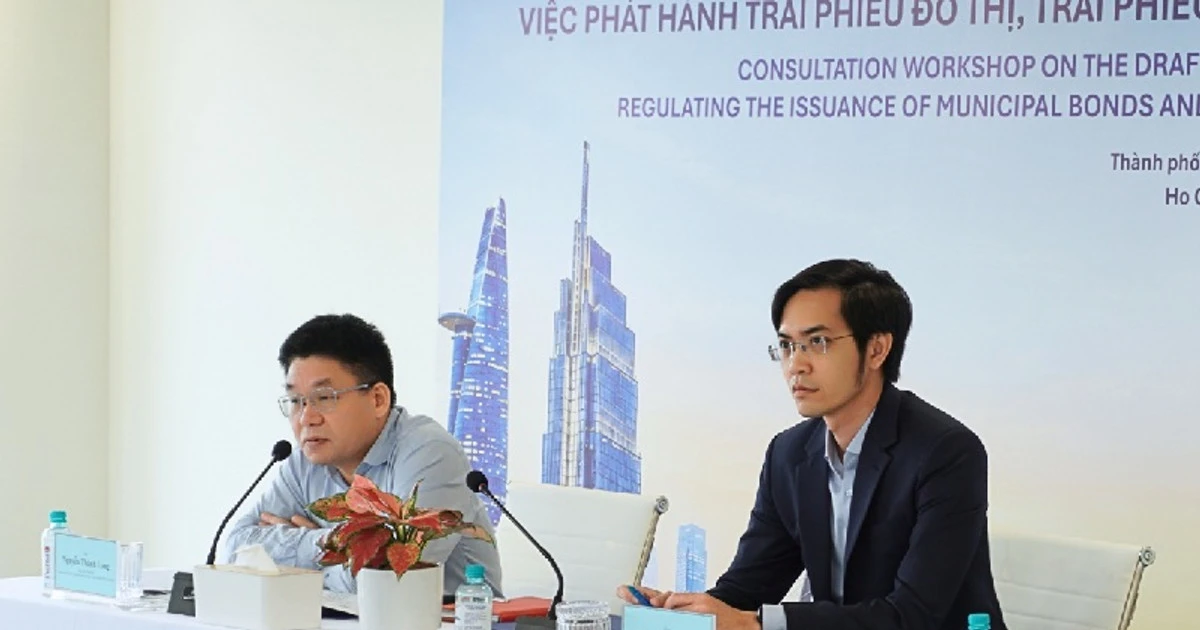
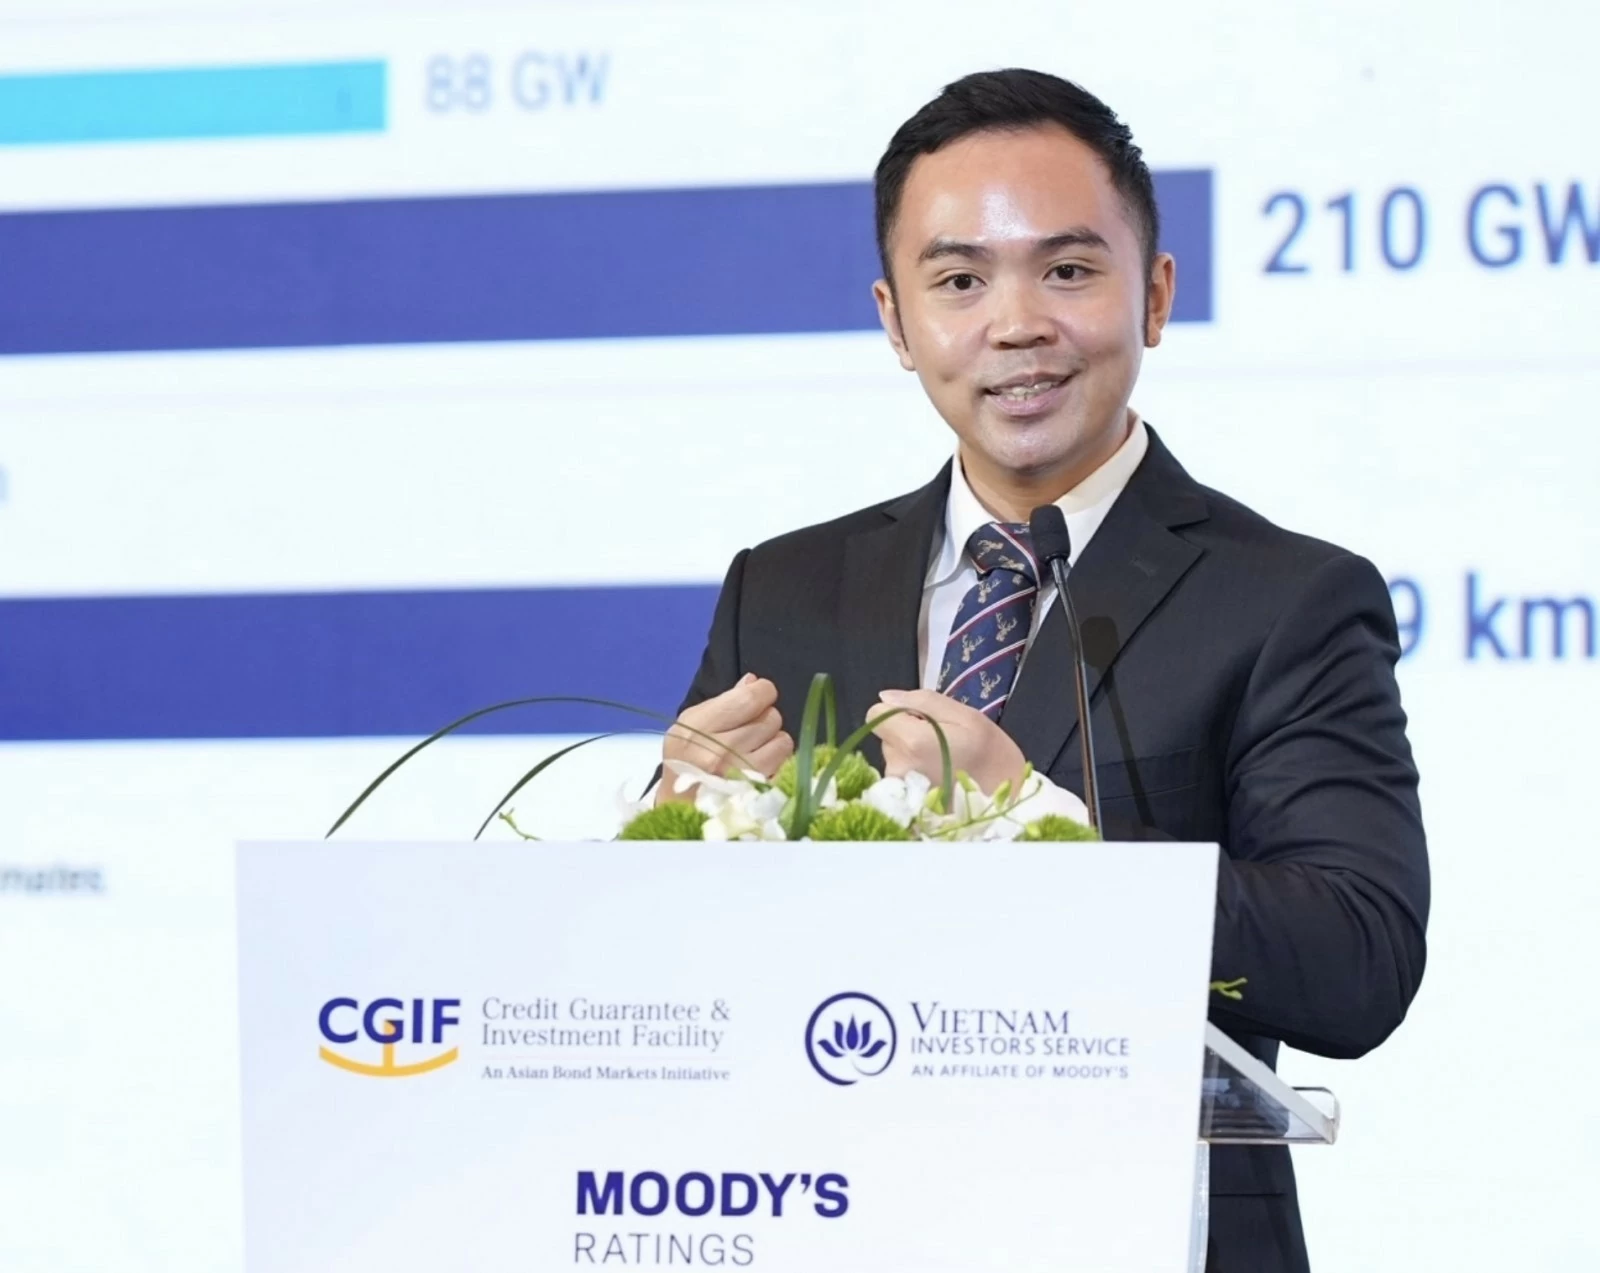
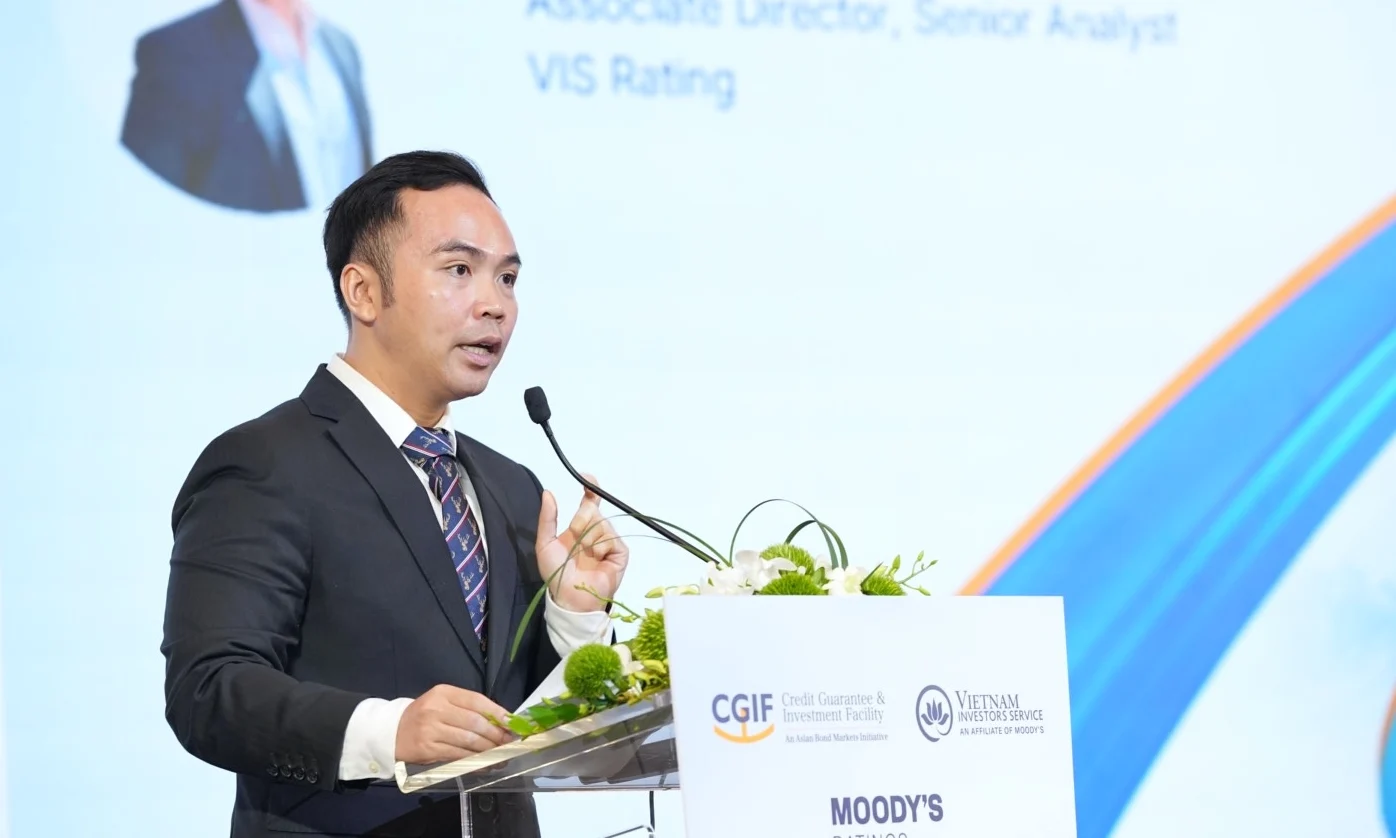
Tại một hội thảo về huy động vốn phát triển hạ tầng qua thị trường trái phiếu diễn ra ngày 20/8, ông Đỗ Lê Thành Đạt, Phó Giám đốc kiêm chuyên gia phân tích của VIS Rating, đã cảnh báo rằng nhu cầu đầu tư hạ tầng trong những năm tới buộc Việt Nam phải mở rộng mạnh các kênh huy động vốn, đặc biệt là thị trường vốn. Đây là phát biểu nhấn mạnh sự cấp bách: một mình ngân sách nhà nước hay tín dụng ngân hàng không thể gánh hết nhu cầu vốn cho hạ tầng trong giai đoạn mới.
Trái phiếu hạ tầng dài hạn: Vốn lớn, kỳ hạn 20–25 năm nhưng khó “xuống tiền”
Trái phiếu hạ tầng dài hạn trong các dự án đối tác công tư (PPP) đòi hỏi cấu trúc vốn rất đặc biệt: quy mô lớn, thời gian đáo hạn ít nhất 20–25 năm và dòng tiền hoàn trả phụ thuộc vào lưu lượng, giá dịch vụ và cơ chế hợp đồng. Về lý thuyết, đây là công cụ huy động vốn công-tư lý tưởng, giúp chia sẻ gánh nặng với ngân sách và ngân hàng. Nhưng trên thực tế, chính các đặc điểm này lại khiến chúng khó hấp thụ được nguồn tiền trên thị trường vốn hạ tầng.
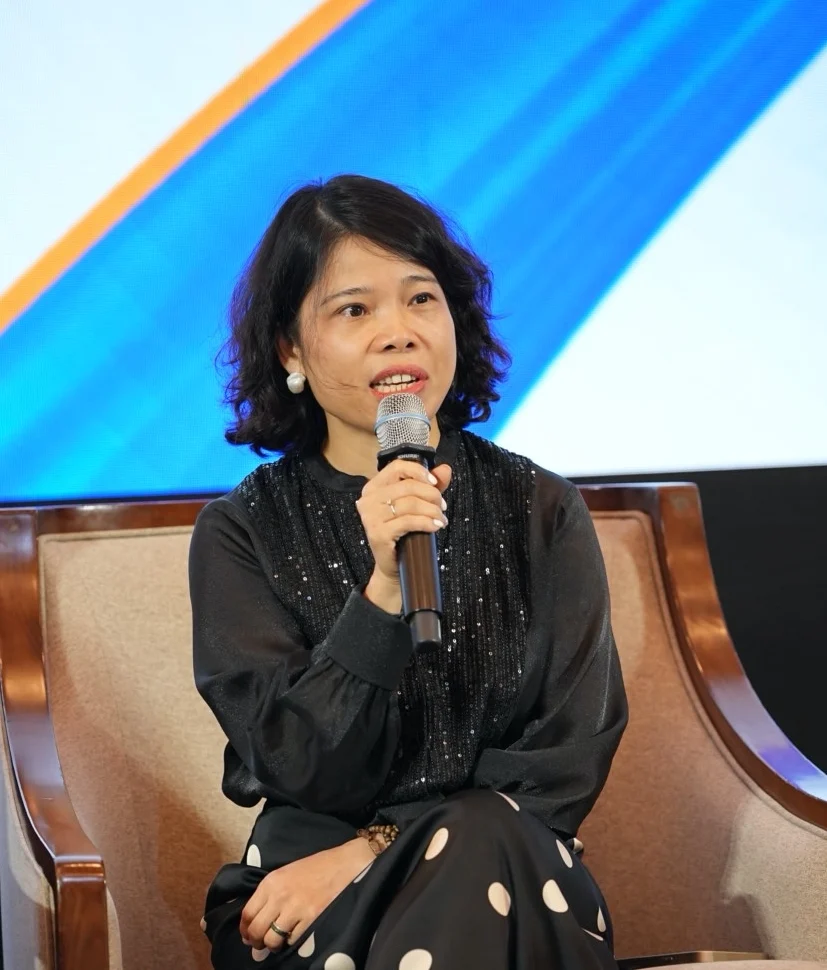
Theo bà Lương Thúy Ngân, kỳ hạn cực dài và rủi ro dòng tiền khó dự báo khiến hầu hết nhà đầu tư phổ thông và ngân hàng thương mại không phù hợp với nhóm trái phiếu này. Ngân hàng vốn quen với kỳ hạn ngắn hơn, khó chấp nhận nắm giữ trong 20–25 năm, còn nhà đầu tư cá nhân lại thiếu kiên nhẫn và khả năng đánh giá rủi ro dự án hạ tầng. Kết quả là thị trường bị bó hẹp vào vài nhóm như quỹ bảo hiểm, quỹ hưu trí tự nguyện – những tổ chức có nguồn vốn dài hạn nhưng lại bị ràng buộc bởi quy định an toàn vốn nghiêm ngặt.
Nguồn vốn dài hạn “khổng lồ” bị khóa chặt vì khung pháp lý
Điều nghịch lý là trong khi nhu cầu vốn cho hạ tầng tăng mạnh thì các quỹ bảo hiểm, bảo hiểm xã hội, bảo hiểm thất nghiệp và quỹ hưu trí tự nguyện đang tích lũy một lượng tài sản kết dư khổng lồ, được mô tả là hơn 90 tỷ USD. Đây là nguồn vốn bản chất dài hạn, phù hợp với chu kỳ đầu tư hạ tầng, nhưng lại khó chảy vào trái phiếu hạ tầng dài hạn vì những hạn chế trong danh mục đầu tư được phép.
Quỹ bảo hiểm xã hội theo quy định không được mua trái phiếu doanh nghiệp hay trái phiếu hạ tầng, chỉ được nắm giữ trái phiếu chính phủ; trong khi các công ty bảo hiểm tuy có thể tham gia thị trường trái phiếu, nhưng bị cấm đảo nợ, trong khi nhiều dự án hạ tầng lại cần cơ chế tái cấp vốn bằng trái phiếu. "Các chuyên gia tài chính cho rằng với đặc thù sản phẩm trái phiếu hạ tầng yêu cầu vốn lớn, kỳ hạn thường trên 20 năm nên rất cần cơ chế rõ ràng để huy động nguồn tiền dài hạn từ các quỹ bảo hiểm". Không có khung pháp lý tương thích, nguồn tiền dài hạn vẫn bị khóa trong các tài sản an toàn như trái phiếu chính phủ.
Khi đầu tư công và tín dụng ngân hàng chạm trần, thị trường vốn phải lớn lên
Trong 5 năm qua, đầu tư công chiếm gần 30% tổng vốn cho hạ tầng; dù giá trị tuyệt đối dự kiến tiếp tục tăng, tỷ trọng phần vốn nhà nước sẽ dần giảm. Vai trò của nhà nước vì thế chuyển từ “người bỏ tiền chính” sang “người dẫn dắt, kích hoạt huy động vốn tư nhân”. Ở phía khu vực tư nhân, tín dụng ngân hàng vẫn là kênh chủ đạo, nhưng cấu trúc nguồn vốn của ngân hàng chỉ có tỷ trọng nhỏ là vốn dài hạn, trong khi dự án hạ tầng thường kéo dài 20–30 năm. Sự lệch pha kỳ hạn khiến ngân hàng khó mở rộng cho vay dài hạn mà không làm gia tăng rủi ro thanh khoản.
Chính vì vậy, thị trường vốn hạ tầng đang được kỳ vọng đảm nhận vai trò lớn hơn trong bức tranh tài chính hạ tầng. Tuy nhiên, số liệu cho thấy trong 5 năm, toàn bộ huy động vốn cho hạ tầng qua trái phiếu và cổ phần mới đạt 3,9 tỷ USD, trong khi giai đoạn tới đặt mục tiêu tăng gấp sáu lần. Đây không phải khoảng cách có thể lấp đầy nếu thị trường chỉ “tự nhiên phát triển”; nó đòi hỏi thay đổi cấu trúc rủi ro của sản phẩm để phù hợp khẩu vị các nhà đầu tư tổ chức thay vì ép họ thay đổi khẩu vị. Nói cách khác, lỗi nằm ở thiết kế công cụ tài chính và khung chính sách, không phải ở sự thiếu quan tâm của nhà đầu tư.
Cần cơ chế tài chính mới: kết nối vốn dài hạn với nhu cầu hạ tầng
Nếu tiếp tục dựa vào khung pháp lý hiện tại, khoảng trống giữa nhu cầu vốn hạ tầng và khả năng cung cấp của thị trường vốn sẽ ngày càng rộng. Các chuyên gia nhấn mạnh cần một thế hệ cơ chế tài chính mới để kết nối nhu cầu vốn dài hạn với các nhà đầu tư tổ chức có nguồn vốn cùng kỳ hạn. Điều này không chỉ là cho phép quỹ bảo hiểm, quỹ hưu trí mua trái phiếu hạ tầng, mà còn là tái thiết kế sản phẩm, phân tầng rủi ro, gắn với bảo lãnh thanh toán, xếp hạng tín nhiệm và cam kết pháp lý không hồi tố. "Do đó, rất cần sự hợp tác, luật chơi rõ ràng, quyền lợi đảm bảo, không được hồi tố" là kiến nghị được đại diện một công ty quản lý quỹ nhấn mạnh.
Về phía nhà nước, Chính phủ đang tiếp tục hoàn thiện các quy định liên quan đến PPP để tháo gỡ điểm nghẽn trong huy động vốn. Nhưng cải cách chỉ có ý nghĩa khi đi cùng kỷ luật chính sách: giảm rủi ro giải phóng mặt bằng, kiểm soát đội vốn, hạn chế thay đổi chính sách bất ngờ và nâng kỷ luật hợp đồng trong các dự án hạ tầng. Khi rủi ro dự án giảm và cấu trúc sản phẩm phù hợp khẩu vị quỹ bảo hiểm, thị trường vốn mới có cơ hội trở thành trụ cột tài chính hạ tầng, thay vì chỉ là “kênh phụ” bổ sung cho đầu tư công và tín dụng ngân hàng.