
Nhu cầu vốn 1,5 nghìn tỷ USD: tín hiệu của tham vọng tăng trưởng
Nhu cầu huy động khoảng 1,5 nghìn tỷ USD vốn đầu tư giai đoạn 2026–2030 phản ánh tham vọng duy trì tăng trưởng GDP Việt Nam cao, đồng thời cho thấy hệ thống tài chính phải chuyển từ mô hình dựa chủ yếu vào tín dụng ngân hàng sang cấu trúc vốn đa dạng hơn, với vai trò nổi bật của FDI, thị trường chứng khoán và các trung tâm tài chính quốc tế được định hướng phát triển. Đây không chỉ là bài toán kỹ thuật về vốn đầu tư 2026-2030, mà là phép thử xem nền kinh tế có dám tái cấu trúc chính mình để bước vào giai đoạn tăng trưởng mới hay không.
Theo cơ quan quản lý tài chính, Việt Nam cần khoảng 38,5 triệu tỷ đồng, tương đương 1,5 nghìn tỷ USD, vốn đầu tư trong giai đoạn 2026–2030. Con số này vượt xa khả năng tự thân của ngân sách, khi nguồn lực nhà nước hiện chỉ đáp ứng khoảng 20% nhu cầu mỗi năm. Cùng lúc, UOB nâng dự báo tăng trưởng GDP Việt Nam năm 2026 lên 8,5% sau kết quả tích cực nửa đầu năm, cho thấy nền kinh tế đang đứng ở điểm giao giữa cơ hội tăng tốc và nguy cơ hụt vốn nếu không mở rộng kênh huy động. Vấn đề không phải Việt Nam thiếu câu chuyện tăng trưởng, mà là liệu chúng ta có xây được cấu trúc vốn phù hợp với câu chuyện đó.
Hệ thống ngân hàng đã gần chạm trần: vì sao phải tái cấu trúc nguồn vốn?
Khi tỷ lệ tín dụng/GDP đã lên tới khoảng 138% và tỷ lệ cho vay trên tổng tiền gửi vượt 98%, dư địa mở rộng cho vay của ngân hàng đang bị nén mạnh. Nếu tiếp tục dựa chủ yếu vào tín dụng để đáp ứng nhu cầu vốn đầu tư 2026-2030, hệ thống tài chính sẽ mang thêm rủi ro về chất lượng tài sản và ổn định vĩ mô. Quan điểm coi vốn Chính phủ là "vốn mồi" cho các dự án dài hạn vì vậy là lựa chọn hợp lý, nhưng chỉ đủ khi đi cùng chiến lược huy động vốn ngoài ngân hàng rõ ràng.
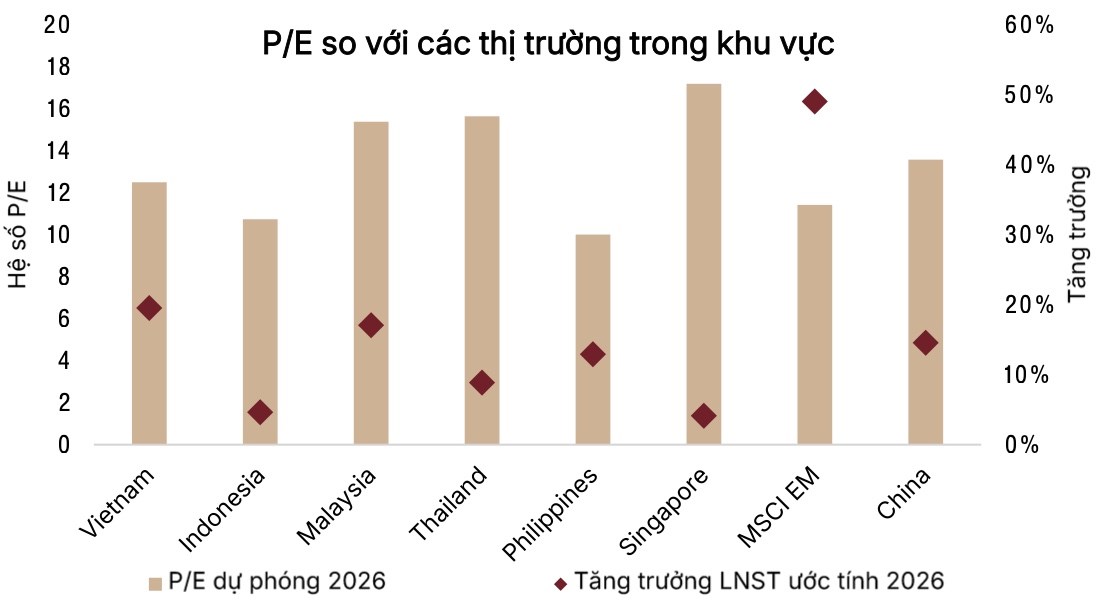
Các nhà phân tích UOB nhấn mạnh Việt Nam cần bước sang giai đoạn "FDI 2.0", tập trung vào dự án có hàm lượng công nghệ và đổi mới sáng tạo cao hơn thay vì chỉ thu hút các hoạt động gia công. Bên cạnh đó, thị trường cổ phiếu đã cho thấy tiềm năng khi vốn hóa doanh nghiệp niêm yết trên sàn lớn nhất tăng 5,5 lần trong 10 năm, lên 339 tỷ USD. Việc FTSE Russell nâng hạng thị trường chứng khoán Việt Nam lên nhóm thị trường mới nổi thứ cấp dự kiến cũng sẽ hút thêm dòng vốn thụ động và chủ động quốc tế. Nếu không tận dụng được các kênh này, yêu cầu 1,5 nghìn tỷ USD sẽ trở thành sức ép tài chính hơn là bệ phóng tăng trưởng.
AI, chuỗi cung ứng và đầu tư công: ba động lực mới của tăng trưởng
Điểm tích cực là Việt Nam không bước vào giai đoạn huy động vốn khổng lồ trong trạng thái thiếu động lực tăng trưởng. AI, dịch chuyển chuỗi cung ứng và đầu tư công đang được xác định là ba trụ chính cho nửa cuối năm 2026. AI tiếp tục là một trong những động lực kinh tế AI và đầu tư đáng chú ý khi dòng vốn lớn chảy vào hạ tầng và các công nghệ liên quan. Đối với nền kinh tế đang tìm kiếm bước nhảy năng suất, đây là cơ hội để đi tắt nếu chính sách khuyến khích doanh nghiệp nội tham gia được thiết kế đủ thông minh.
Sự dịch chuyển chuỗi cung ứng Việt Nam trong bức tranh ASEAN là xu hướng thứ hai. Doanh nghiệp toàn cầu ngày càng coi trọng khả năng chống chịu trước biến động thương mại và địa chính trị, mở thêm dư địa cho khu vực. Việt Nam đang hưởng lợi đồng thời từ nhu cầu liên quan đến AI và xu hướng đa dạng hóa chuỗi cung ứng sang ASEAN, trong đó dòng FDI và đầu tư hạ tầng được xác định là động lực quan trọng của tăng trưởng GDP Việt Nam. Ở tầm chiến lược, đầu tư công – đặc biệt là hạ tầng giao thông, năng lượng – trở thành cầu nối giữa cơ hội dịch chuyển chuỗi cung ứng và khả năng hiện thực hóa nó, nhưng điều kiện tiên quyết vẫn là giải ngân đúng tiến độ.
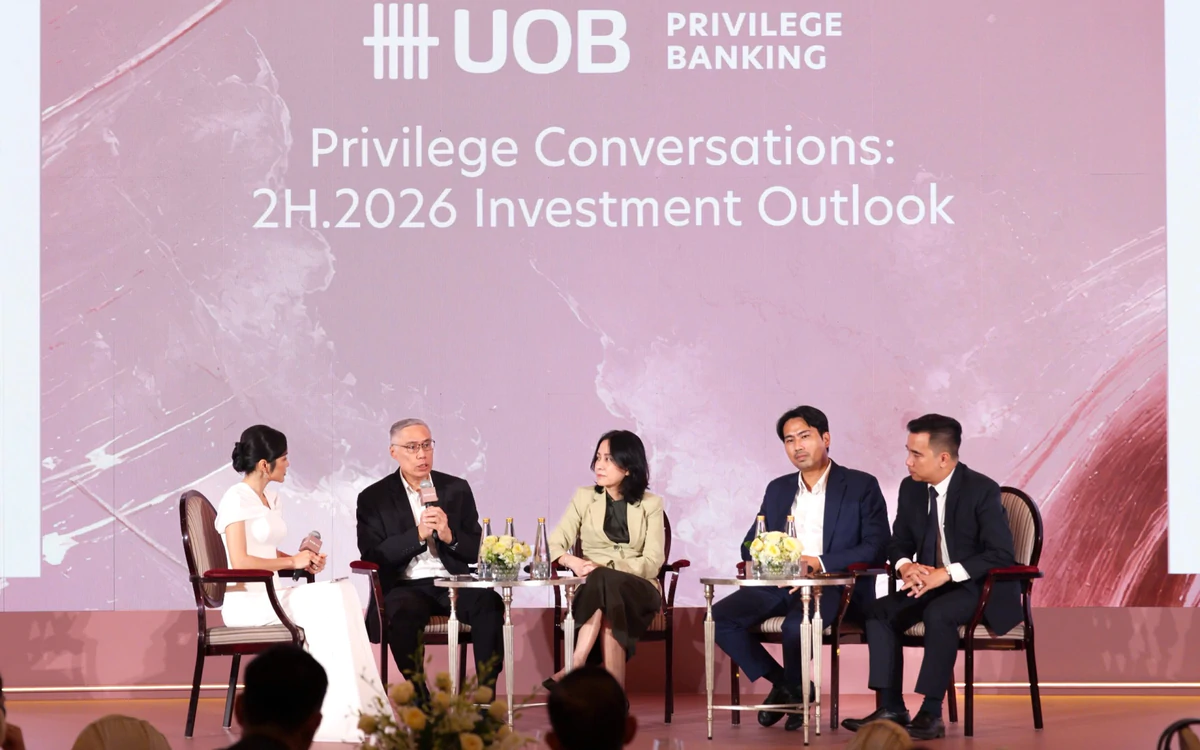
Biến số rủi ro: thương mại, năng lượng, tỷ giá và chính sách tiền tệ
Trong bức tranh nhiều cơ hội, các biến số rủi ro đang nổi lên khá rõ. Cán cân thương mại 7 tháng đầu năm đã chuyển từ thặng dư sang thâm hụt lớn, phản ánh nhập khẩu tăng nhanh, đặc biệt từ năng lượng và máy móc phục vụ đầu tư. Giá nhiên liệu tinh chế tăng mạnh hơn khối lượng nhập cho thấy chi phí năng lượng đang ăn vào thành quả tăng trưởng. Cùng lúc, chính sách thương mại của các nền kinh tế lớn, căng thẳng địa chính trị và biến động giá dầu khiến triển vọng xuất nhập khẩu khó đoán hơn nhiều.
Trên thị trường tiền tệ, VNĐ được dự báo có thể chịu áp lực giảm giá nhẹ trong ngắn hạn, dù triển vọng trung và dài hạn vẫn được hỗ trợ bởi tăng trưởng kinh tế và dòng vốn FDI. UOB cũng dự báo Fed có thể tiếp tục tăng lãi suất vào cuối 2026 và đầu 2027, đồng nghĩa chi phí vốn toàn cầu cao hơn và áp lực điều hành chính sách tiền tệ trong nước lớn hơn. Nếu kết hợp với tiến độ giải ngân đầu tư công chưa đồng đều, các rủi ro này có thể làm xói mòn một phần hiệu quả của vốn đầu tư 2026-2030, nhất là khi nền kinh tế đã ở mức tín dụng/GDP cao.
Kết luận: cần một chiến lược vốn gắn chặt với đổi mới mô hình tăng trưởng
Yêu cầu huy động 1,5 nghìn tỷ USD vốn đầu tư không phải là bài toán “đi tìm tiền” thuần túy, mà là câu hỏi về mô hình phát triển. Nếu Việt Nam chỉ mở rộng tín dụng mà không tái cấu trúc kênh huy động, không nâng chất FDI lên "FDI 2.0" và không biến thị trường vốn thành trụ cột đúng nghĩa, tăng trưởng GDP Việt Nam có thể vẫn cao nhưng đi kèm rủi ro tài chính chồng chất. Ngược lại, nếu AI, chuỗi cung ứng Việt Nam và đầu tư công được coi là động lực kinh tế AI và cải cách, chứ không chỉ là khẩu hiệu, nhu cầu vốn lớn sẽ trở thành lợi thế.
Điều quan trọng trong giai đoạn tới là gắn chiến lược vốn với đổi mới mô hình tăng trưởng: ưu tiên dự án nâng năng suất, cải thiện năng lượng, củng cố khả năng chống chịu thương mại; đồng thời quản lý chặt rủi ro tỷ giá và chính sách tiền tệ trong bối cảnh lãi suất toàn cầu còn biến động. Cơ hội đang nghiêng về phía Việt Nam sau khi dự báo tăng trưởng được nâng lên, nhưng lợi thế đó sẽ chỉ giữ được nếu nền kinh tế dám chuyển mình về cấu trúc vốn và chất lượng tăng trưởng, không thỏa mãn với những con số ngắn hạn.