
Đồng USD – yên Nhật: biến động tỷ giá không còn là chuyện riêng của thị trường ngoại hối
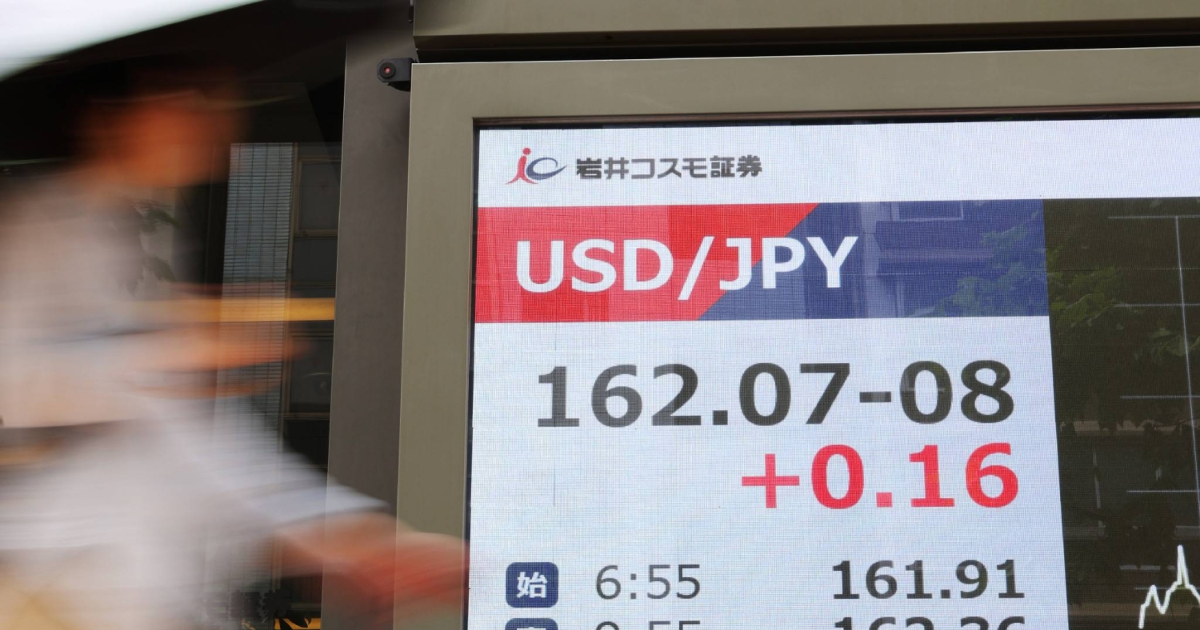
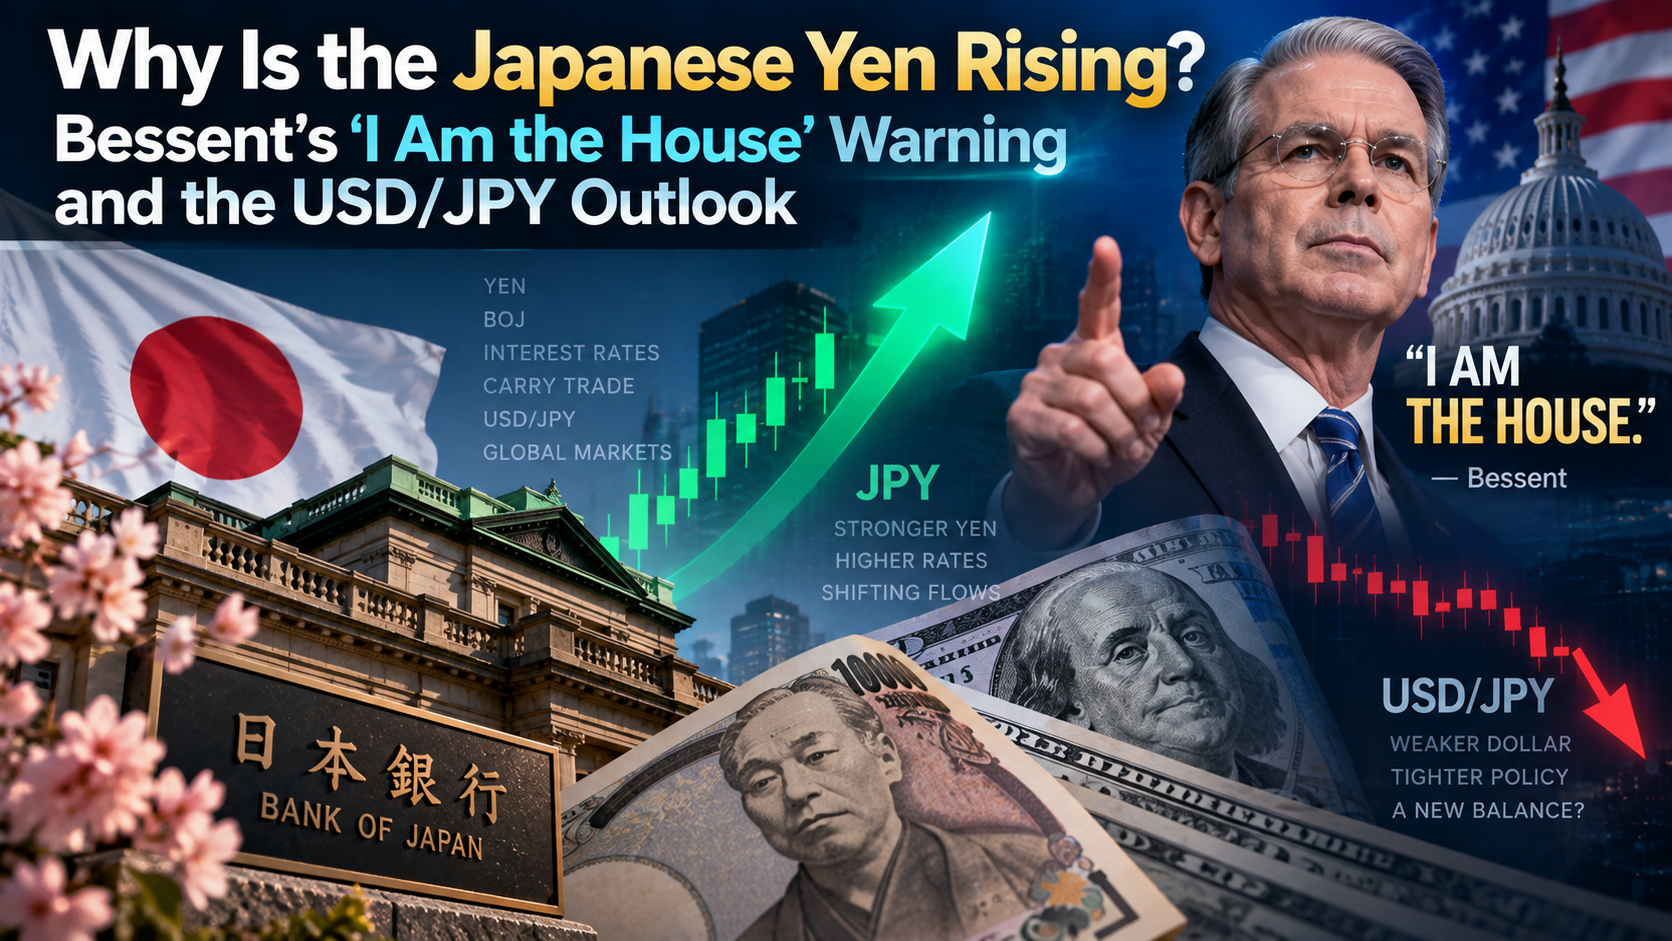
Biến động giữa đồng USD và yên Nhật, thể hiện qua tỷ giá USD/JPY, là sự thay đổi mạnh mẽ của hai đồng tiền chủ chốt toàn cầu khi chính sách lãi suất của Ngân hàng Nhật Bản, chiến dịch can thiệp tài chính Mỹ và kỳ vọng thị trường giao thoa, tạo ra cú dịch chuyển vừa mang tính tiền tệ vừa mang tính địa chính trị, ảnh hưởng trực tiếp đến dòng vốn, giao dịch carry trade và khẩu vị rủi ro của nhà đầu tư quốc tế. Điểm mấu chốt lúc này là đồng yên Nhật đã có nhịp tăng giá mạnh nhất, kéo tỷ giá USD/JPY xuống dưới 155 và có lúc xuống quanh 152,89, trái ngược hoàn toàn với mức gần 164 chỉ vài tuần trước đó. Đây không phải biến động ngẫu nhiên: nó là kết quả của kỳ vọng Ngân hàng Nhật Bản tăng lãi suất, cộng với động thái can thiệp ít thấy của Bộ Tài chính Mỹ nhằm nâng đỡ yên và bảo vệ thị trường trái phiếu của chính họ. Nhà đầu tư nào vẫn coi đây là "tin vĩ mô" để bỏ qua sẽ dễ bị bất ngờ ở cả chứng khoán, tiền điện tử lẫn trái phiếu.
Kỳ vọng Ngân hàng Nhật Bản tăng lãi suất: cú xoay trục đập thẳng vào giao dịch carry
Động lực quan trọng nhất đằng sau đà tăng giá mới nhất của yên Nhật là sự thay đổi lớn trong kỳ vọng về chính sách tiền tệ của Ngân hàng Nhật Bản. Sau nhiều năm duy trì lãi suất cực thấp, thậm chí âm, yên từng là đồng tiền vay rẻ lý tưởng cho giao dịch carry: vay yên, đổi sang đồng tiền khác, mua tài sản lợi suất cao và hưởng chênh lệch. Khi thị trường gần như đã định giá một đợt tăng thêm 25 điểm cơ bản tại cuộc họp 17–18/9, lãi suất điều hành từ 1% được dự báo lên khoảng 1,25%, toàn bộ logic đó bắt đầu đảo chiều. Với lãi suất nội địa cao hơn và lợi suất trái phiếu chính phủ Nhật tăng lên vùng cao nhất nhiều thập kỷ, nhà đầu tư Nhật không còn buộc phải đẩy vốn ra nước ngoài để kiếm lợi suất dương. Điều này làm giao dịch bán yên – mua USD trở nên kém hấp dẫn, buộc nhiều quỹ phải "đóng sổ" vị thế short yên. Khi USD/JPY phá xuống dưới 155, làn sóng dừng lỗ và mua bù đã tự khuếch đại đà tăng của yên lên tới khoảng 152,89. Ai vẫn giữ tư duy rằng BOJ sẽ vĩnh viễn nới lỏng cực độ đang chơi một ván cược lệch thời đại.
Vì sao Bộ Tài chính Mỹ nâng đỡ đồng yên: bảo vệ trái phiếu Mỹ trước khi bảo vệ tỷ giá
Điều gây ngạc nhiên nhất với nhiều người là việc Bộ Tài chính Mỹ chủ động can thiệp để hỗ trợ một đồng tiền nước ngoài – động thái hiếm thấy trong lịch sử thị trường. Nhưng lý do thực chất lại rất thực dụng: Nhật Bản đang là chủ nợ nước ngoài lớn nhất của Mỹ, nắm lượng lớn trái phiếu Kho bạc Mỹ. Khi yên yếu và biến động mạnh, chính quyền Nhật buộc phải bán trái phiếu Mỹ để lấy nội tệ can thiệp, và đợt bán tháo đó đẩy lợi suất trái phiếu Mỹ lên cao. Theo một nguồn phân tích, Bộ Tài chính Mỹ bước vào mua đồng yên để Ngân hàng Trung ương Nhật không phải bán trái phiếu của mình, nói cách khác nâng đỡ yên là gián tiếp bảo vệ thị trường nợ Mỹ. Song song đó, Bộ Tài chính thông báo kế hoạch mua lại trái phiếu Kho bạc kỳ hạn 10–20 năm với quy mô gấp ba lần đợt trước nhằm kiềm chế lợi suất và giữ thị trường vận hành trơn tru. Đây không phải hành động “hào hiệp” với Nhật, mà là bước đi chủ động để ngăn vòng xoáy: yên rơi – Nhật bán trái phiếu – lợi suất Mỹ vọt lên – tài sản rủi ro toàn cầu chao đảo.
Thông điệp chính trị trong câu nói “Tôi là nhà cái” và ý nghĩa với nhà đầu tư
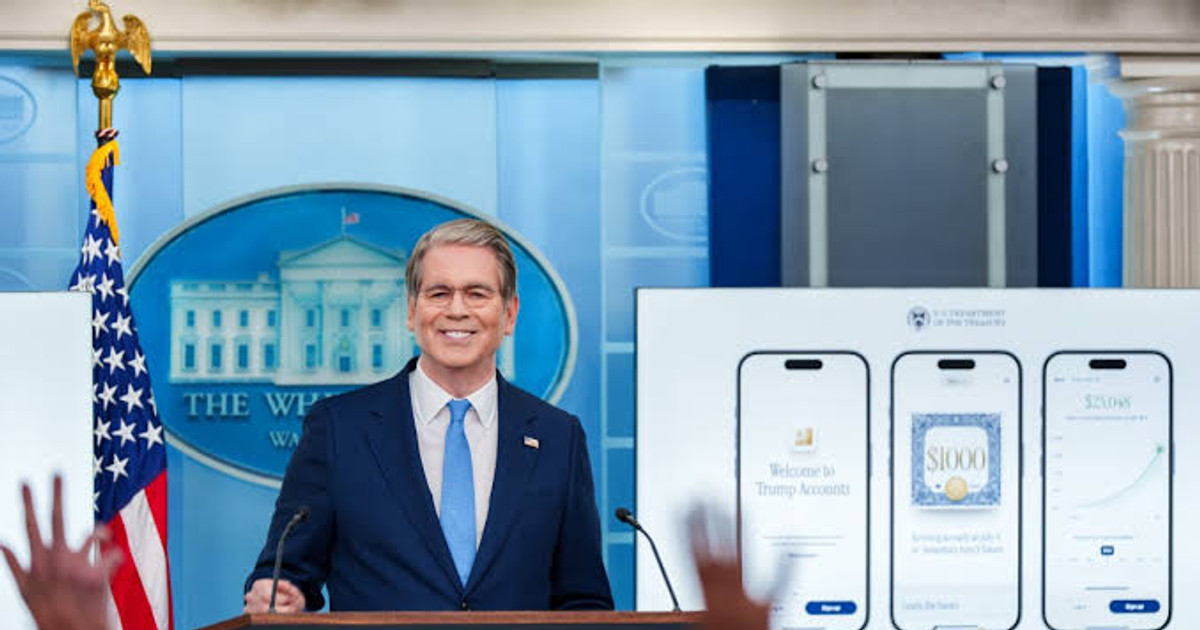
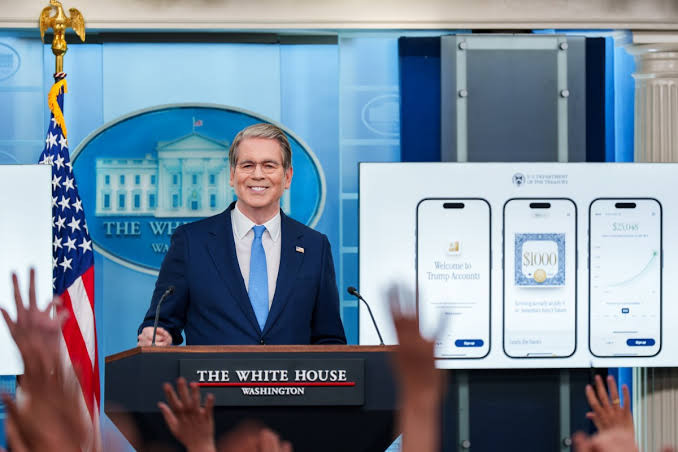
Phát biểu của Bộ trưởng Tài chính Mỹ Scott Bessent tại một trường đại học ở Texas, với câu nói “Bây giờ tôi là nhà cái”, không chỉ là lời thách thức giới đầu cơ mà còn là tuyên bố về quyền lực chính sách trên thị trường tiền tệ. Trong ngôn ngữ sòng bạc, “the house” luôn có lợi thế cấu trúc: người chơi có thể thắng vài ván, nhưng luật chơi do nhà cái đặt ra. Bessent gợi ý rằng Washington, phối hợp với Tokyo và Ngân hàng Nhật Bản, có thể dùng chính sách và can thiệp tỷ giá để thay đổi sân chơi USD/JPY. Theo một phân tích, các vị thế bán yên giờ không chỉ là cược chênh lệch lãi suất, mà còn là cược ngược lại với nhóm nhà hoạch định chính sách ngày càng đồng thuận ngăn chặn sự suy yếu hỗn loạn của yên. Nhìn từ góc nhà đầu tư, đây là cảnh báo rõ ràng: nếu bạn đang đặt cược lớn vào biến động đồng USD yên Nhật mà bỏ qua rủi ro chính sách, bạn không đối đầu với thị trường tự do thuần túy, mà đối đầu với các chính phủ sẵn sàng phối hợp hành động và mở rộng chương trình mua lại trái phiếu để đạt mục tiêu của họ.
Biến động tỷ giá hối đoái và hệ quả rộng hơn: nhà đầu tư nên làm gì?
Đồng USD giảm về gần mức thấp nhất 7 tháng so với rổ tiền tệ chủ chốt, trong đó yên có tỷ trọng lớn thứ hai và đã tăng khoảng 4% chỉ từ đầu tháng 9. Khi kết hợp với việc lợi suất trái phiếu Mỹ leo cao và kế hoạch mua lại trái phiếu quy mô lớn, bức tranh hiện tại cho thấy biến động tỷ giá hối đoái USD/JPY đang phản ánh một cuộc tái định giá rủi ro rộng hơn. Việc yên tăng mạnh có thể buộc nhiều giao dịch mang lãi suất đòn bẩy phải đóng lại, gây thắt chặt thanh khoản toàn cầu và ảnh hưởng đến bitcoin, cổ phiếu và các tài sản rủi ro khác. Trong bối cảnh này, nhà đầu tư cần xem tỷ giá USD/JPY như chỉ báo sớm của rủi ro hệ thống, chứ không phải số liệu kỹ thuật phụ. Thứ nhất, phải theo sát kỳ vọng Ngân hàng Nhật Bản tăng lãi suất, vì mỗi bước thắt chặt đều có thể đảo vị thế carry trade và kéo chuỗi bán tháo. Thứ hai, phải đọc kỹ các thông điệp và chương trình can thiệp tài chính Mỹ, từ hỗ trợ đồng yên đến mua lại trái phiếu, bởi đó là nơi “nhà cái” bộc lộ ý định. Nếu không muốn trở thành người “đứng về phía đối lập với nhà cái”, điều tối thiểu là giảm đòn bẩy, đa dạng hóa và luôn đặt câu hỏi: mình đang cược vào thị trường hay đang cược ngược lại chính sách?