
Cải cách thuế phải trả lại thời gian và dòng tiền cho doanh nghiệp
Cải cách ngành thuế là việc đổi mới quy trình, dữ liệu và cách phục vụ để nghĩa vụ thuế được thực hiện chính xác hơn, ít tốn công hơn và phù hợp với hoạt động kinh doanh. Đây không nên chỉ là một chương trình số hóa nội bộ: doanh nghiệp cần cảm nhận được kết quả qua hồ sơ được xử lý kịp thời và hướng dẫn dễ hiểu.
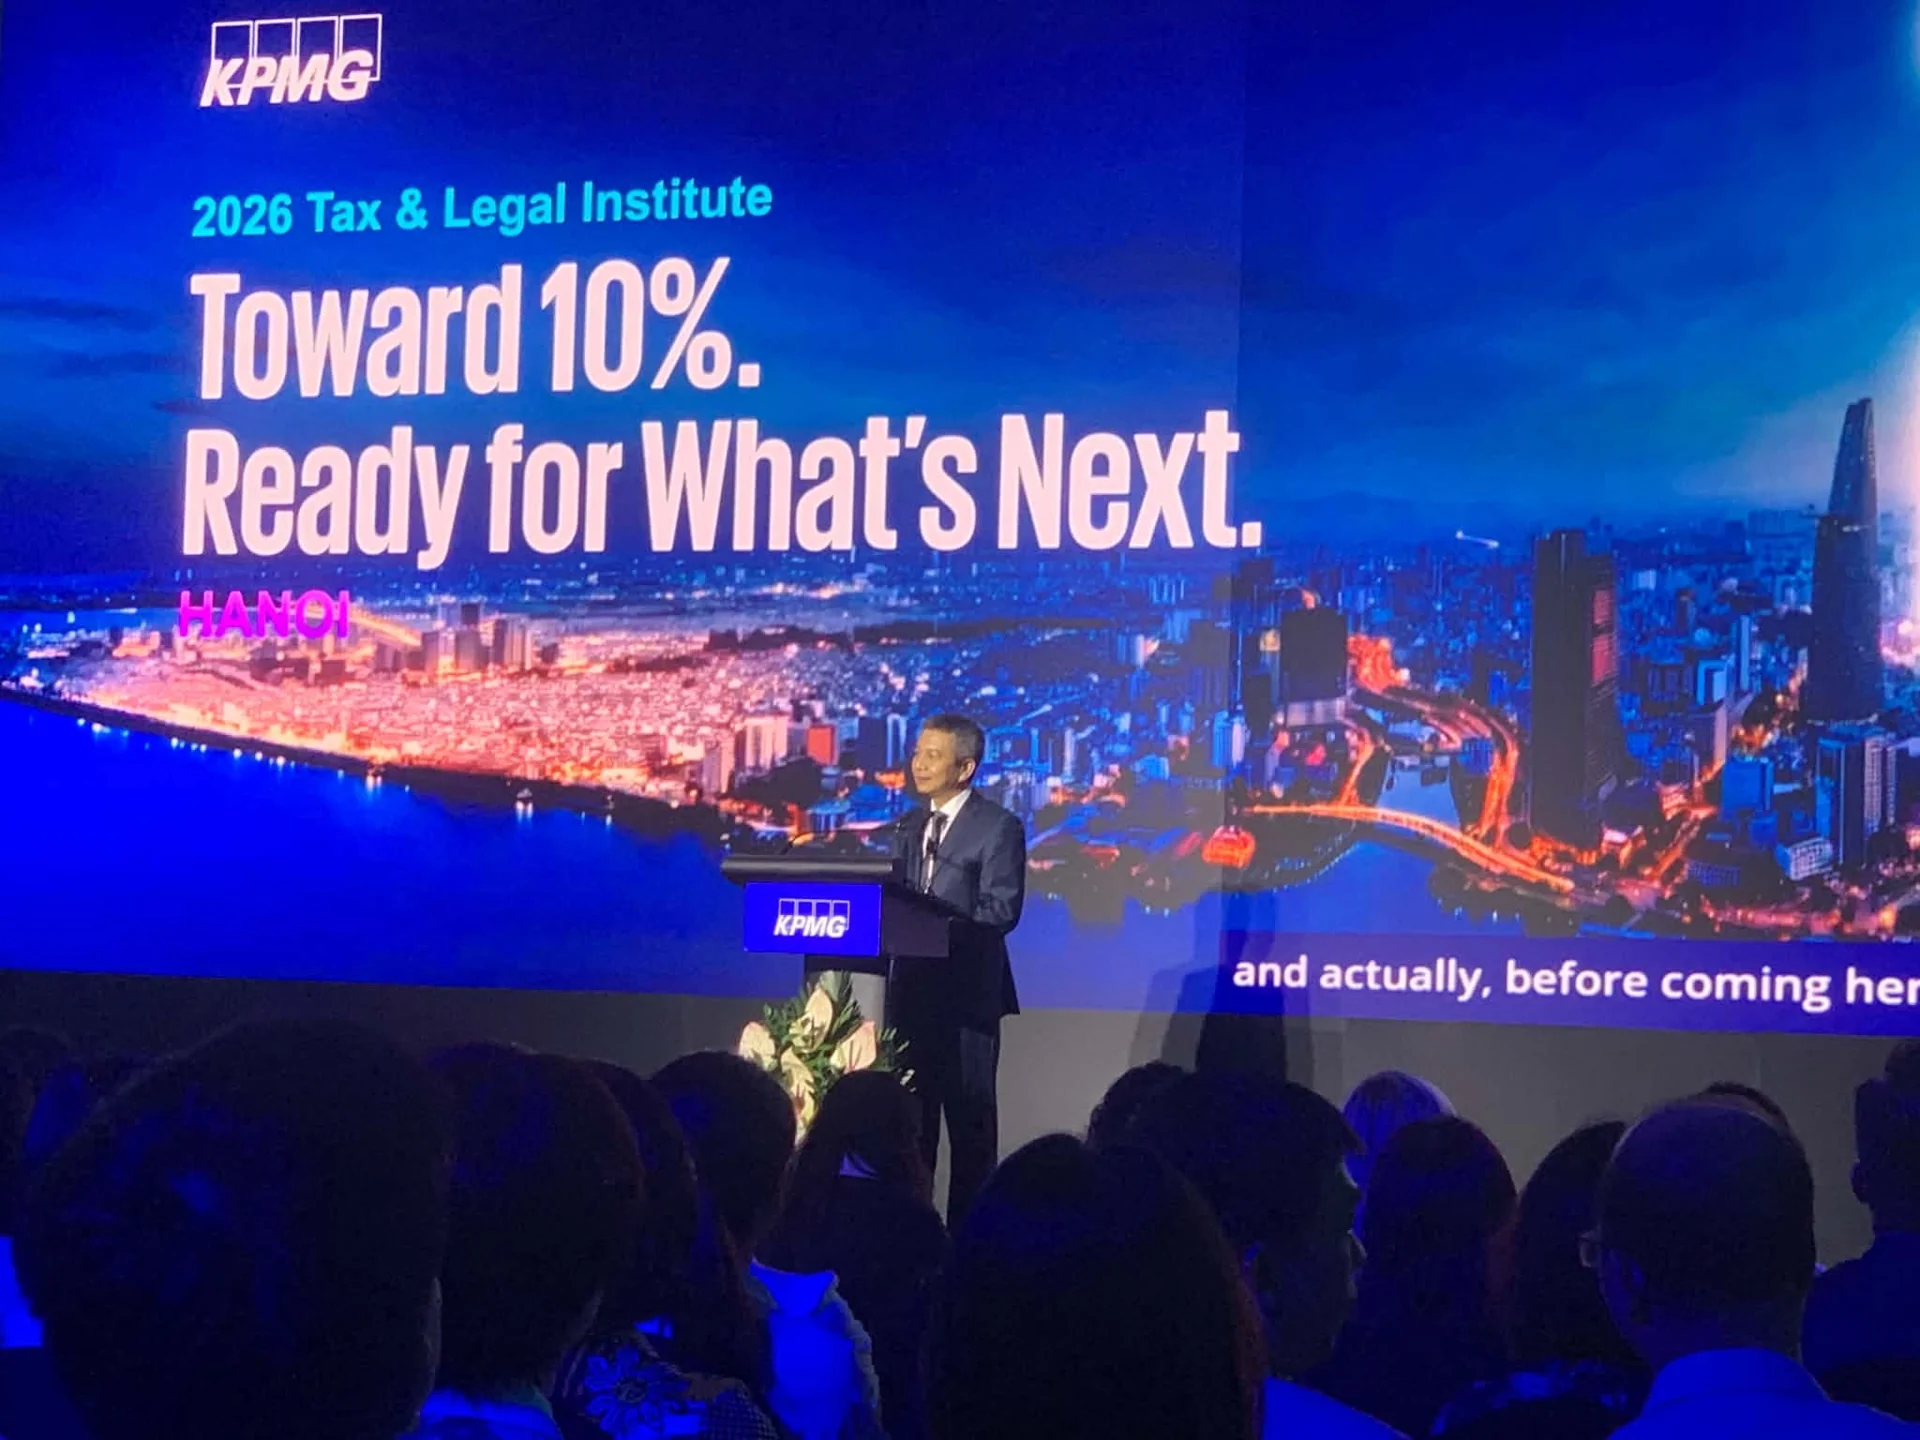
Tại hội thảo thuế và pháp lý thường niên do KPMG tổ chức ở Hà Nội chiều 27/10, Cục trưởng Cục Thuế Mai Xuân Thành cho biết ngành Thuế đang vừa đẩy nhanh hoàn thuế VAT, vừa hiện đại hóa quản lý. Đến 9 giờ ngày 27/10/2026, số tiền hoàn thuế tăng 48,8% so với cùng kỳ năm 2025 và đạt hơn 94% dự toán. Với doanh nghiệp xuất khẩu, hoàn thuế kịp thời không phải ưu đãi phụ; đó là nguồn vốn lưu động để duy trì sản xuất, kinh doanh.
Áp lực cải cách càng rõ trong bối cảnh mục tiêu tăng trưởng cao đi cùng bất ổn địa chính trị, biến động lãi suất và thay đổi chính sách thương mại có thể ảnh hưởng xuất khẩu, đầu tư. Nhưng tốc độ hoàn thuế không thể được đánh giá chỉ bằng tổng số tiền đã giải ngân. Doanh nghiệp còn cần quy trình rõ ràng, nhất quán và có thể dự đoán để lập kế hoạch dòng tiền.
Từ kê khai thủ công đến trợ lý người nộp thuế
Một thay đổi có tiềm năng giảm gánh nặng hằng ngày là kết nối hệ thống công nghệ của cơ quan thuế với hệ thống kế toán doanh nghiệp. Dự án tái thiết kế quy trình nghiệp vụ và chuyển đổi số được dự kiến hoàn thành vào năm 2028. Mục tiêu là hạn chế việc doanh nghiệp phải tự lập các báo cáo kê khai thuế, giúp nhân sự dành thêm thời gian cho quản trị và hoạt động sản xuất, kinh doanh.
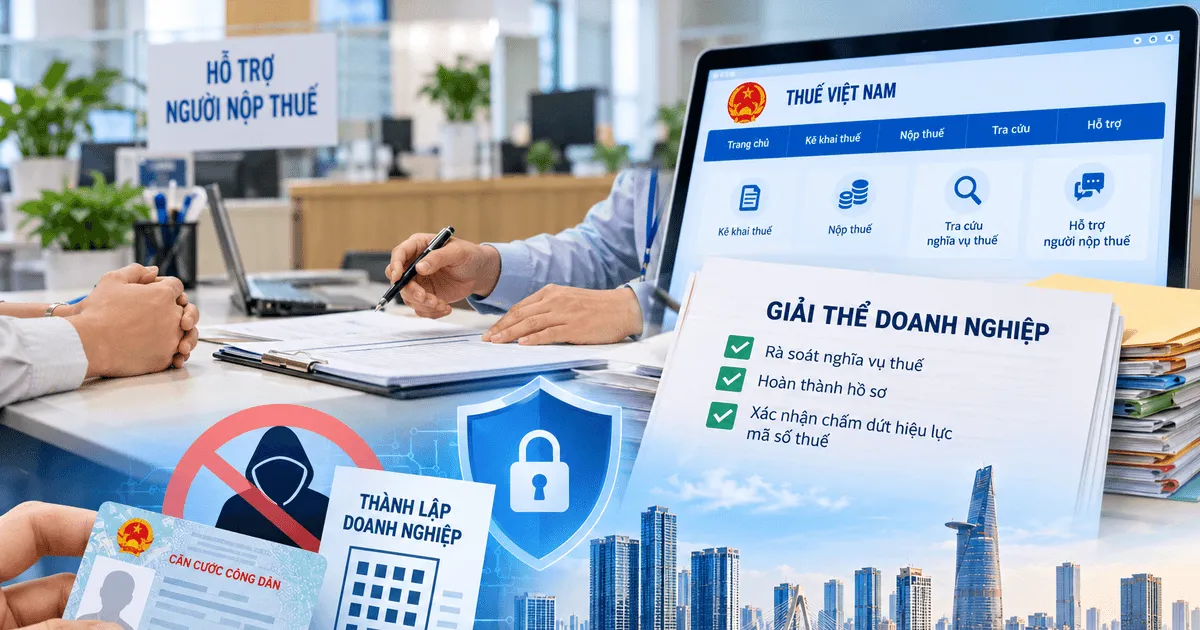
Định hướng này đi xa hơn việc thay giấy tờ bằng biểu mẫu điện tử: hệ thống được kỳ vọng trở thành trợ lý người nộp thuế, cung cấp thông tin để lãnh đạo doanh nghiệp đánh giá giá mua đầu vào, giá bán, xu hướng ngành hàng và vị thế thị trường. Nếu thông tin đủ chính xác, dễ hiểu và được cập nhật kịp thời, công cụ có thể giúp doanh nghiệp phát hiện vấn đề trước khi chúng biến thành sai sót kê khai.
Tuy nhiên, kết nối dữ liệu chỉ tạo thuận tiện khi doanh nghiệp hiểu dữ liệu nào được sử dụng, có cách sửa sai và không phải nhập lại cùng thông tin ở nhiều nơi. Công nghệ nên giảm việc tuân thủ, chứ không chuyển gánh nặng từ giấy tờ sang một hệ thống số khó dùng.
Cảnh báo sớm tốt hơn kiểm tra bất ngờ
Ngành Thuế cũng hướng tới mô hình “thuế nhúng”, tích hợp kế toán thuế với hệ thống kế toán của doanh nghiệp để kết nối tự động và cảnh báo dấu hiệu bất thường liên quan đến hóa đơn, nợ thuế. Cơ quan thuế dự kiến dùng báo cáo tài chính cùng các nguồn thông tin liên quan để phân tích rủi ro, từ đó xác định nội dung kiểm tra.
Đây là hướng đi hợp lý nếu cảnh báo giúp người nộp thuế kịp thời rà soát và khắc phục, thay vì chỉ trở thành một lớp giám sát khó hiểu. Cách quản lý theo rủi ro cũng cần phân biệt doanh nghiệp tuân thủ tốt với trường hợp có dấu hiệu vi phạm; nếu mọi khác biệt đều dẫn đến cùng một quy trình kiểm tra, lợi ích của dữ liệu sẽ bị triệt tiêu.
Kết nối dữ liệu vì thế phải đi kèm tiêu chí đánh giá minh bạch, giải thích được và nhất quán giữa các địa phương. Doanh nghiệp cần biết vì sao phát sinh cảnh báo và có cơ hội cung cấp thông tin bổ sung. Cảnh báo sớm chỉ thực sự có giá trị khi giúp ngăn sai sót, chứ không khiến người nộp thuế phải đoán cách hệ thống đánh giá mình.
Hoàn thuế minh bạch và tư vấn đa kênh mới tạo được niềm tin
Công nghệ không thể thay thế một quy trình hoàn thuế công bằng. Chủ tịch Hội Tư vấn Thuế Việt Nam Nguyễn Thị Cúc đề nghị tránh để doanh nghiệp có cảm giác nộp thuế thì nhanh, còn hoàn khoản được hưởng theo quy định lại chậm và khó. Bà kiến nghị quản lý dựa trên mức độ rủi ro và tuân thủ, qua đó có cách giải quyết phù hợp với từng nhóm doanh nghiệp.
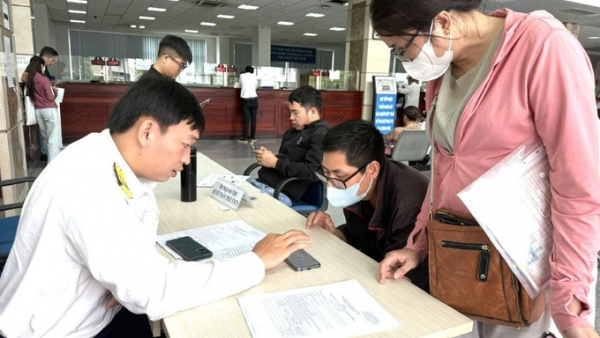
Một mô hình số tốt cần được bổ trợ bởi tư vấn trực tiếp và hướng dẫn thống nhất. Trong 9 tháng đầu năm 2026, Thuế TP.HCM hỗ trợ hơn 970.000 cuộc gọi, gửi gần 430.000 tin qua Zalo và trả lời hơn 2.100 văn bản đề nghị giải đáp chính sách. Cơ quan này cũng tổ chức trao đổi với doanh nghiệp có hồ sơ hoàn thuế, doanh nghiệp lớn và đại diện hiệp hội.
Những kênh ấy cho thấy hỗ trợ doanh nghiệp không thể dừng ở việc đăng tải quy định; người nộp thuế cần câu trả lời giải quyết đúng tình huống và thống nhất với cách thực thi. Kết luận, cải cách ngành thuế chỉ đáng tin khi hoàn thuế kịp thời, kê khai bớt thủ công, cảnh báo có thể giải thích và tư vấn đến được người cần. Trợ lý số là một lời hứa; trải nghiệm thực tế của doanh nghiệp mới là thước đo.