
Vốn dài hạn là nền tảng cho các kế hoạch phát triển nhiều năm
Vốn dài hạn là nguồn tài chính được cam kết hoặc huy động trong thời gian đủ lâu để doanh nghiệp và khu vực công đầu tư vào hoạt động, công trình có vòng đời nhiều năm. Với Việt Nam, bài toán không chỉ là tìm thêm tiền, mà là xây dựng những kênh phù hợp với mục tiêu, rủi ro và thời hạn của từng loại dự án. Tại Diễn đàn Doanh nghiệp Vương quốc Anh – Việt Nam, doanh nghiệp Anh nhấn mạnh dòng vốn dài hạn; song tư liệu hiện có không nêu cụ thể doanh nghiệp nào phát biểu hay cam kết gì, nên không thể suy rộng thành một lời hứa đầu tư. Ở kênh công, nhu cầu huy động vốn đầu tư phát triển giai đoạn 2026–2030 được dự báo cao khoảng ba lần giai đoạn 2021–2025, gắn với mục tiêu tăng trưởng hai con số. Áp lực đó khiến việc mở rộng nguồn vốn trở thành yêu cầu cấp thiết.
Vốn doanh nghiệp và vốn công không thể thay thế nhau
Dòng vốn doanh nghiệp Anh và trái phiếu chính phủ cùng có thể góp sức cho nhu cầu vốn dài hạn, nhưng chúng vận hành theo hai logic khác nhau. Vốn đầu tư doanh nghiệp hướng đến hoạt động kinh doanh, năng lực sản xuất hoặc dự án mà nhà đầu tư kỳ vọng tạo giá trị; dòng vốn này không đồng nghĩa với tiền ngân sách và không thể mặc nhiên dùng cho các công trình công. Trái phiếu chính phủ là công cụ Nhà nước vay vốn, chủ yếu để tài trợ đầu tư công, nhất là hạ tầng chiến lược quy mô lớn, thời gian hoàn vốn dài, đồng thời góp phần bố trí vốn nhà nước trong dự án hợp tác công tư để kéo thêm nguồn lực tư nhân và tín dụng. Phân định rõ hai kênh là điều cần thiết: một bên bổ sung vốn cho hoạt động doanh nghiệp, bên kia đáp ứng nhu cầu chi và đầu tư công. Nếu nhìn chúng như hai nguồn thay thế, chính sách dễ bỏ qua vai trò bổ trợ của mỗi kênh.
Trái phiếu chính phủ vừa cấp vốn, vừa định hình thị trường
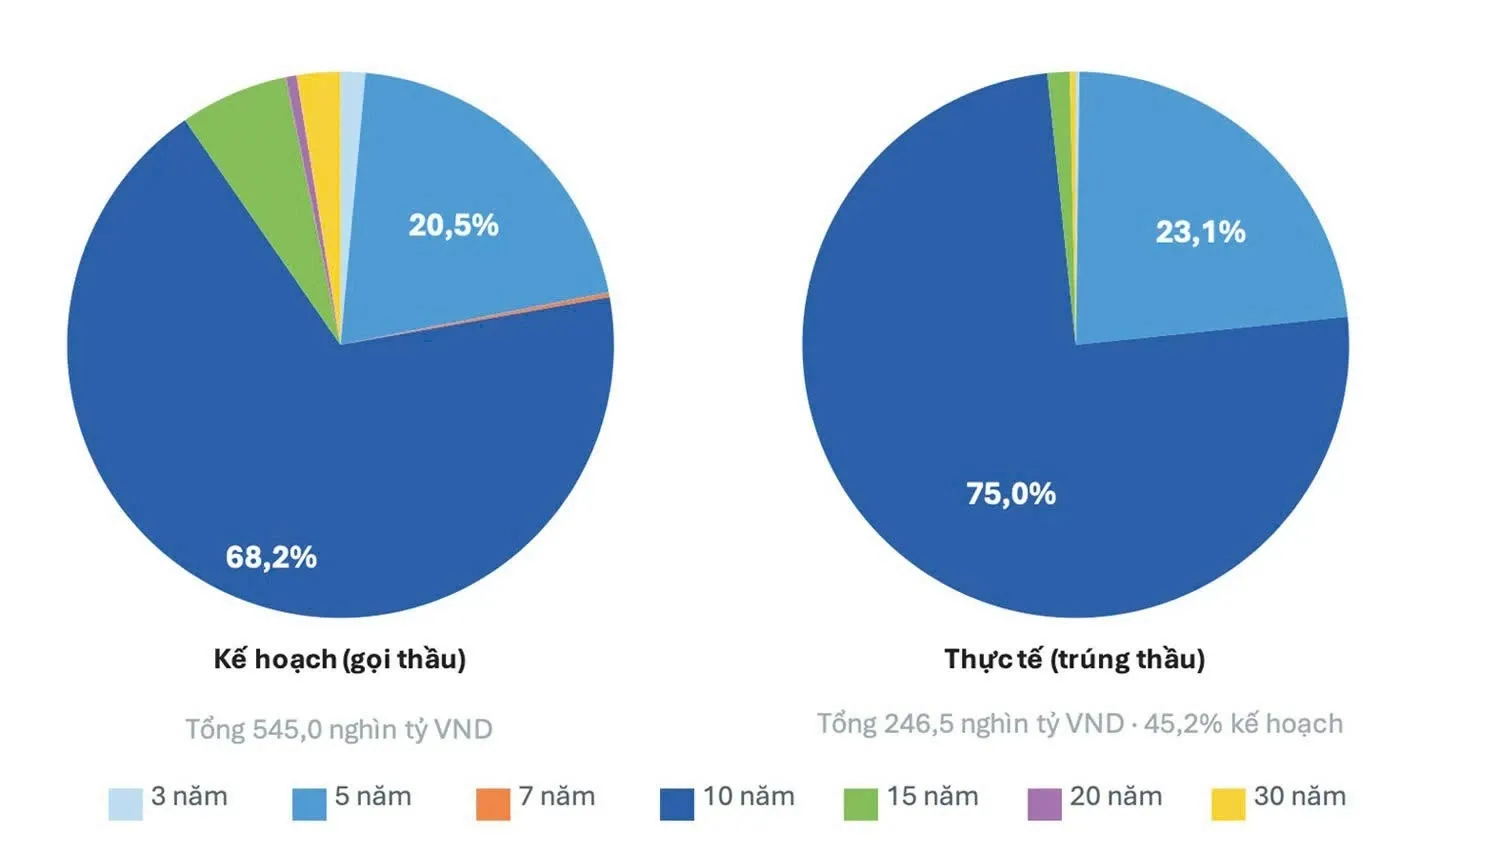
Quy mô đã huy động cho thấy trái phiếu chính phủ là trụ cột của vốn công: giai đoạn 2021–2025, kênh này huy động khoảng 1,53 triệu tỷ đồng, chiếm hơn 80% vốn Chính phủ huy động. Vai trò của nó còn lan sang toàn thị trường: lợi suất trái phiếu chính phủ làm mức tham chiếu để định giá trái phiếu doanh nghiệp, tín dụng dài hạn và các sản phẩm đầu tư. Vì thế, phát hành đều đặn với đủ kỳ hạn chuẩn không chỉ giúp Nhà nước vay vốn, mà còn cung cấp tín hiệu giá cho nhà đầu tư và doanh nghiệp. Tuy nhiên, nhu cầu lớn không bảo đảm thị trường hấp thụ được mọi kỳ hạn. Tính đến ngày 15/9/2026, trái phiếu kỳ hạn 10 năm chiếm 75% lượng trúng thầu, kỳ hạn 5 năm chiếm 23,1%, còn các kỳ hạn 15–30 năm gần như không trúng thầu. Sự tập trung này cho thấy dư địa vốn rất dài còn hạn chế.
Mở rộng nguồn vốn cần thị trường sâu và nhà đầu tư đa dạng
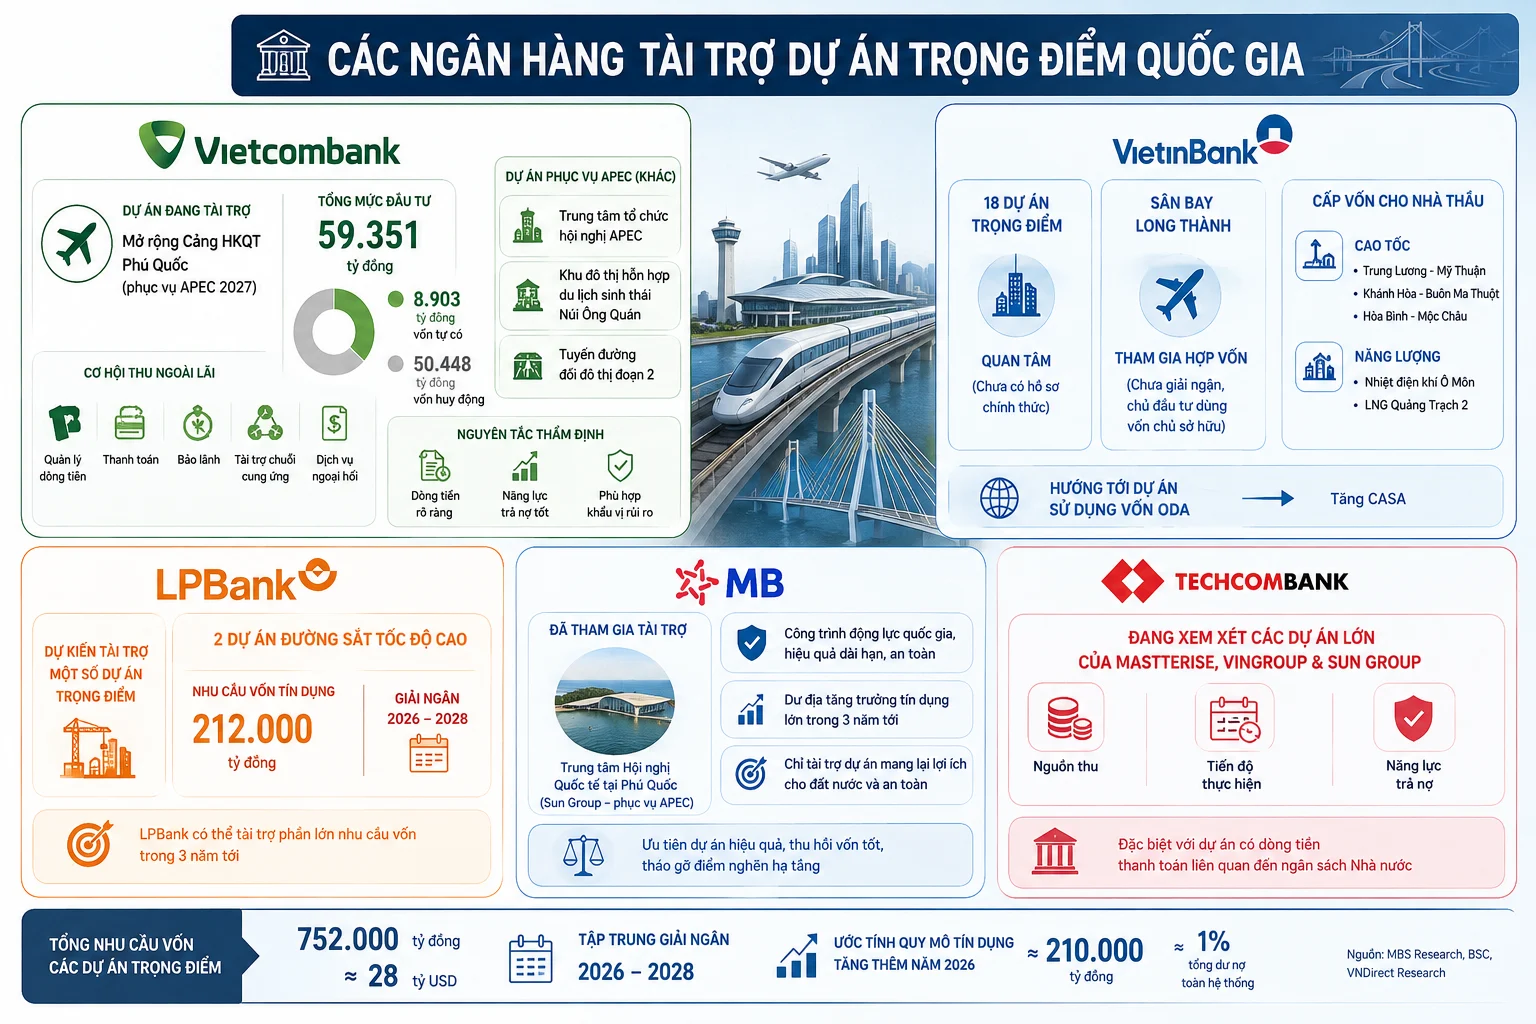
Kế hoạch phát hành cũng phản ánh cách điều tiết nguồn cung theo nhu cầu thực tế: Kho bạc Nhà nước giảm kế hoạch đấu thầu trái phiếu chính phủ năm 2026 từ 500.000 tỷ đồng xuống 400.000 tỷ đồng và dự kiến phát hành khoảng 100.000 tỷ đồng trong quý IV. Trong khi đó, các dự án hạ tầng trọng điểm bước vào giai đoạn triển khai cao điểm có thể làm nhu cầu vốn tăng và gây sức ép lên khả năng hấp thụ. Muốn kéo dài kỳ hạn và thu hút thêm nhà đầu tư, thị trường cần phát triển quỹ trái phiếu, quỹ mở và quỹ hưu trí tự nguyện; củng cố nhà tạo lập thị trường, giao dịch mua bán lại và công cụ phái sinh lãi suất. Với vốn ngoại, các ưu tiên gồm cải thiện xếp hạng tín nhiệm quốc gia, xây dựng đường cong lợi suất đầy đủ, duy trì lịch phát hành dễ dự báo, tăng thanh khoản thứ cấp và phát triển công cụ phòng vệ tỷ giá, lãi suất. Hạ tầng thanh toán, lưu ký và công bố thông tin bằng tiếng Anh cũng cần được chuẩn hóa. Thiếu những điều kiện ấy, lời mời gọi vốn dài hạn khó chuyển thành dòng tiền ổn định.
Muốn có vốn dài hạn, phải xây được niềm tin dài hạn
Việt Nam cần đồng thời thu hút vốn đầu tư doanh nghiệp và củng cố kênh vay vốn công, nhưng không nên đánh đồng mục đích của chúng. Doanh nghiệp Anh có thể mở thêm một hướng vốn cho hoạt động kinh doanh; trái phiếu chính phủ vừa tài trợ hạ tầng, vừa tạo chuẩn định giá cho thị trường vốn Việt Nam. Kỳ hạn 5–10 năm nhiều khả năng tiếp tục giữ vai trò chủ đạo trong phát hành thời gian tới, trong khi khả năng huy động kỳ hạn dài hơn phụ thuộc vào sức cầu và phần bù lợi suất mà nhà đầu tư yêu cầu. Kết luận đáng chú ý là vốn dài hạn không chỉ đến từ quy mô phát hành hay lời kêu gọi đầu tư. Nó đòi hỏi thị trường minh bạch, thanh khoản có chiều sâu, công cụ quản trị rủi ro hữu hiệu và cơ cấu nhà đầu tư đa dạng. Khi những nền tảng đó được cải thiện, vốn tư nhân và vốn công mới có thể cùng mở rộng mà không bị nhầm lẫn vai trò.