
Việt Nam không thiếu vốn dài hạn, chỉ thiếu cơ chế nối vốn với hạ tầng
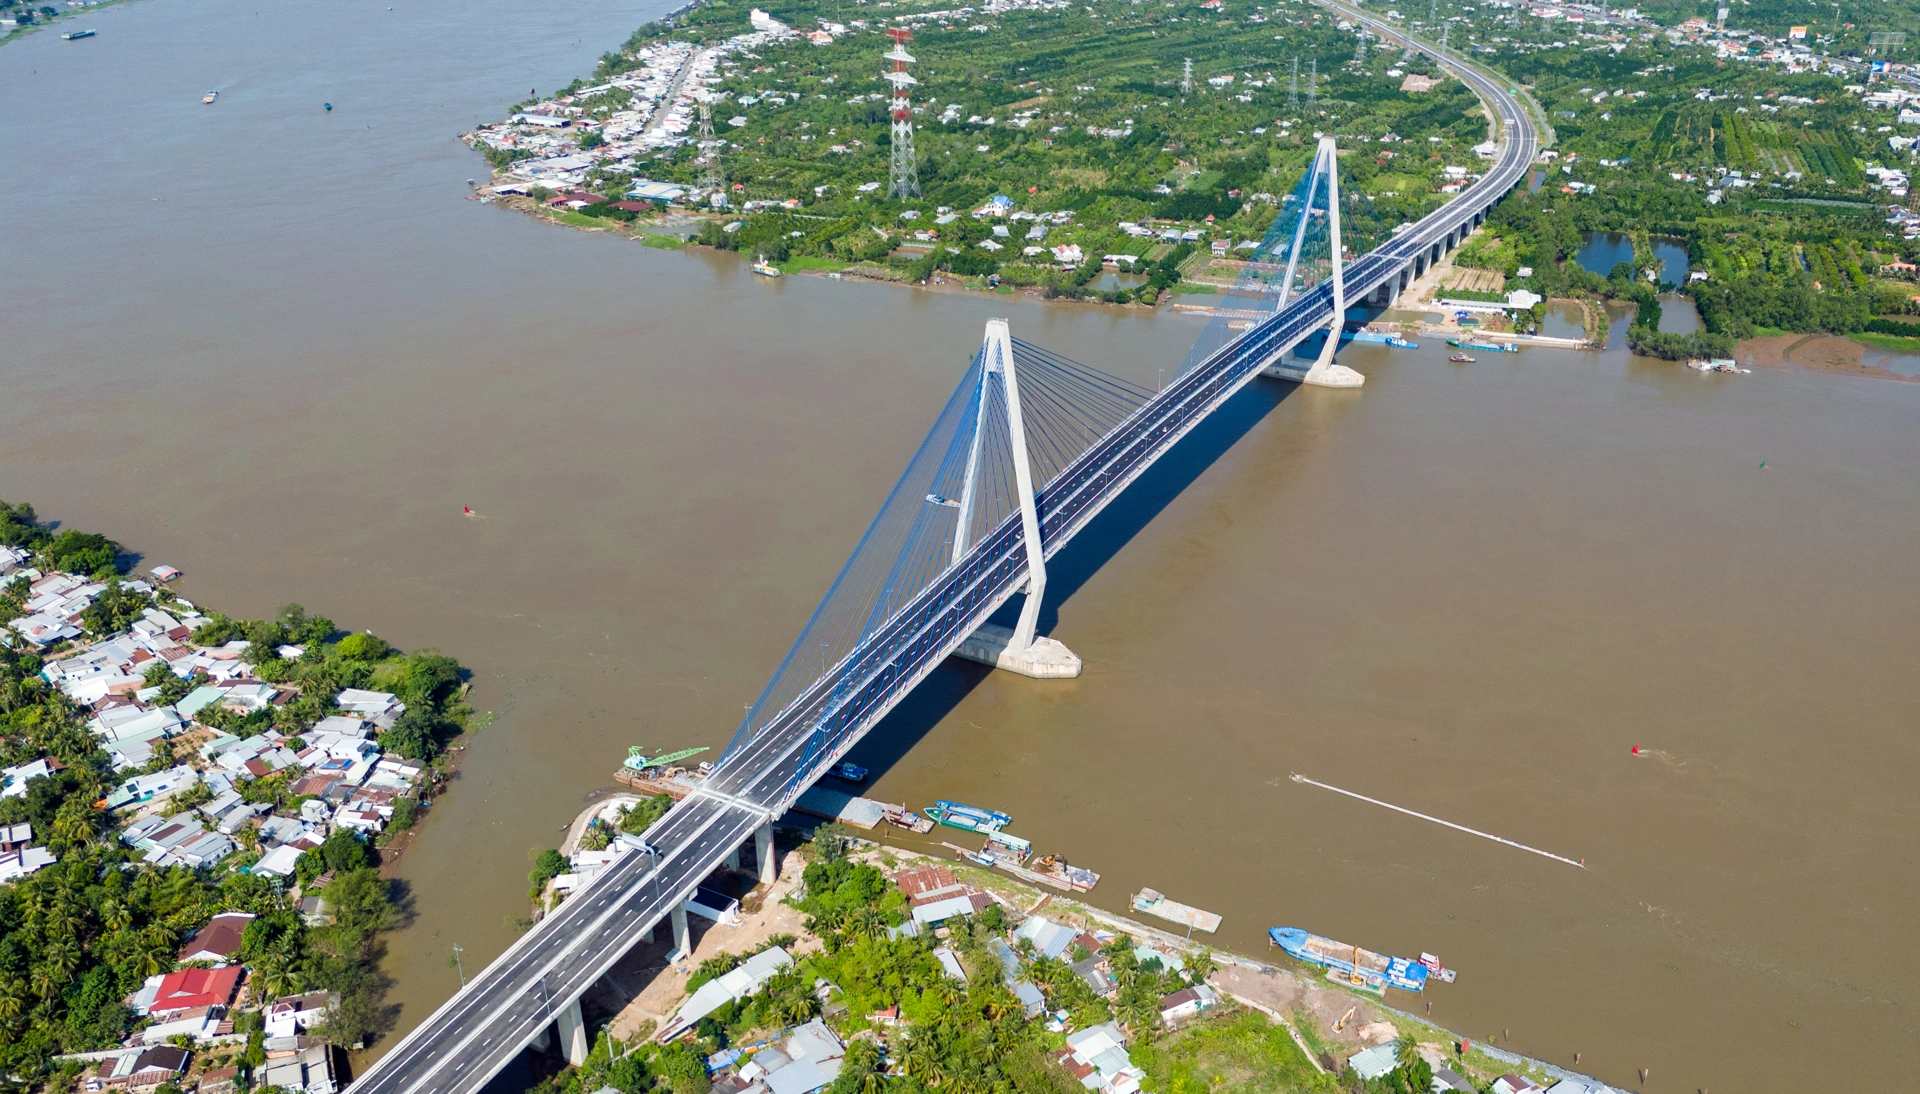
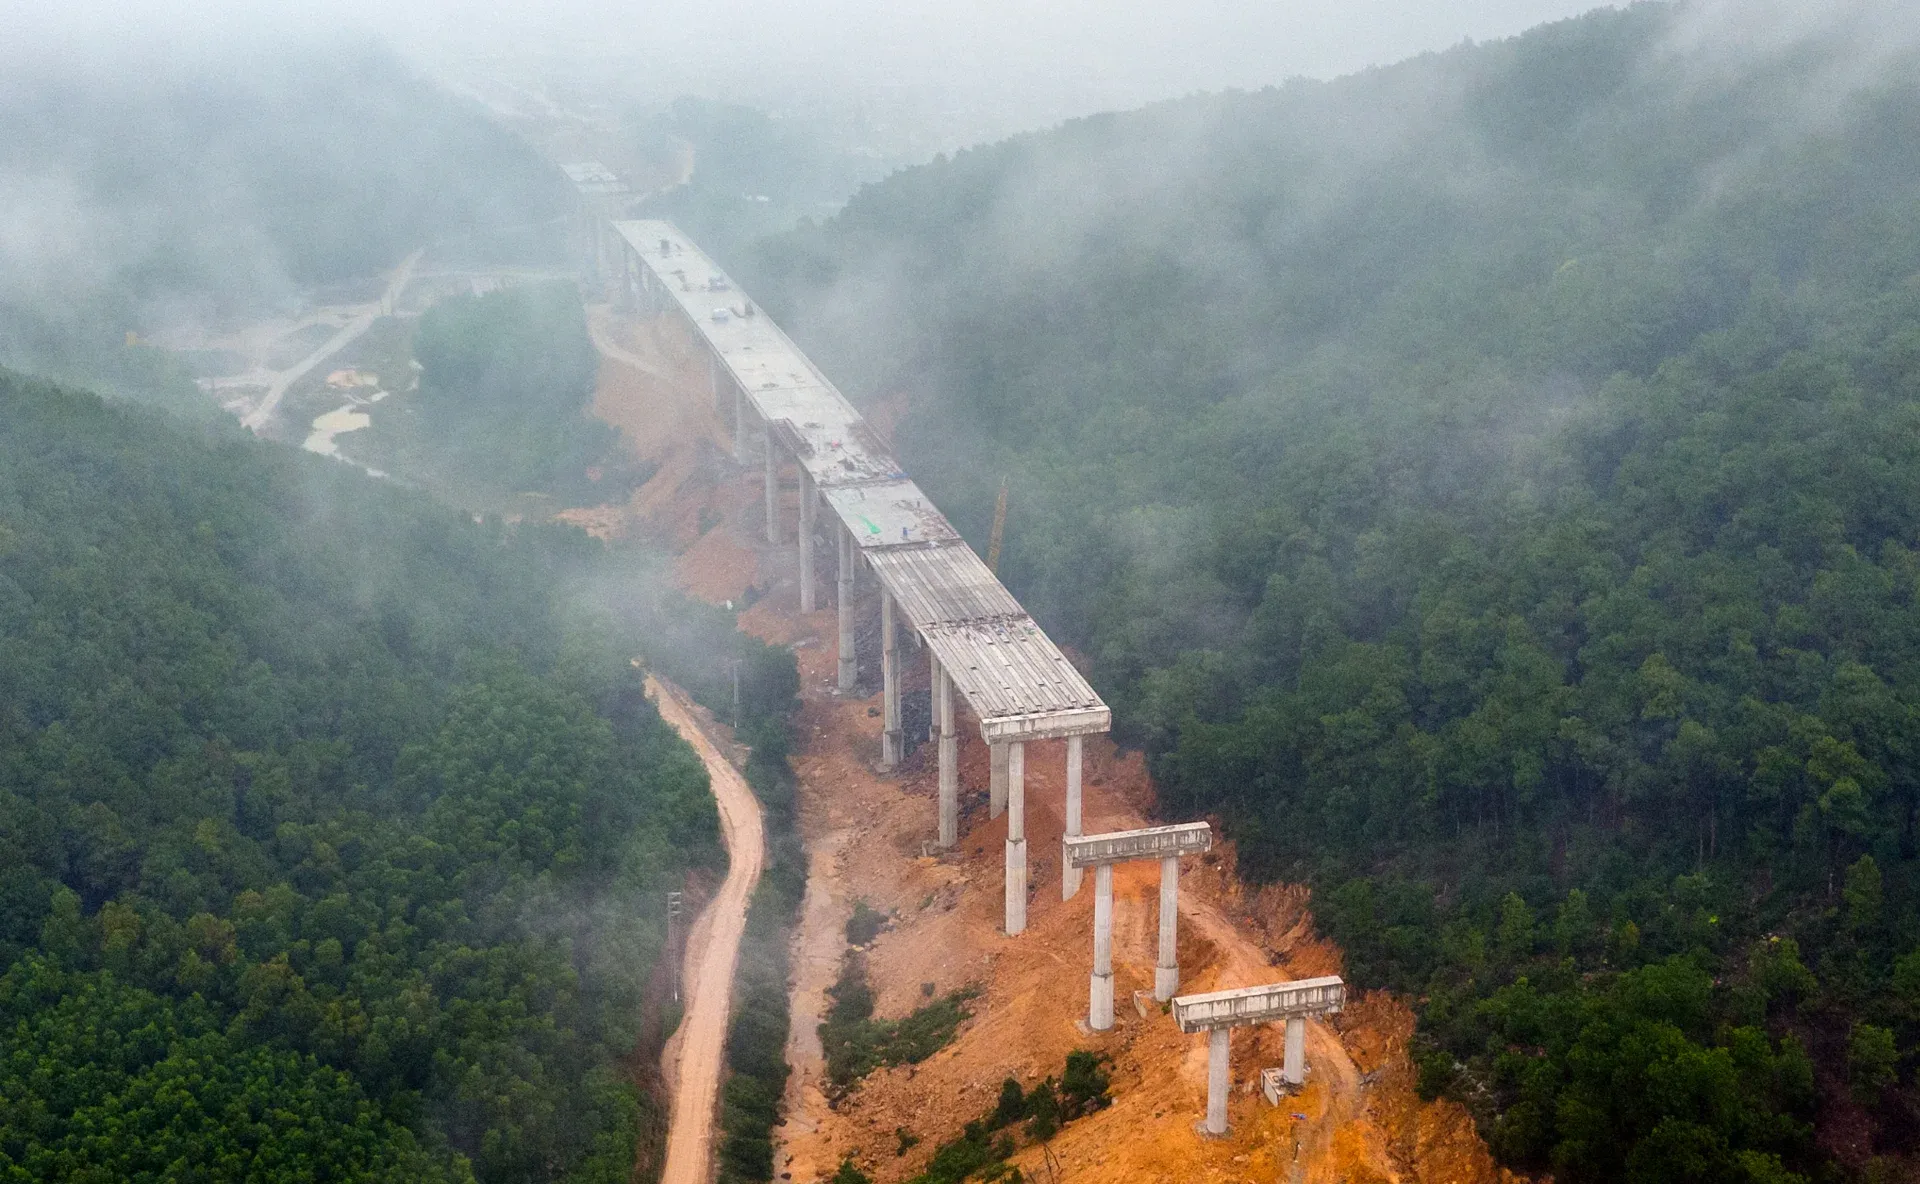
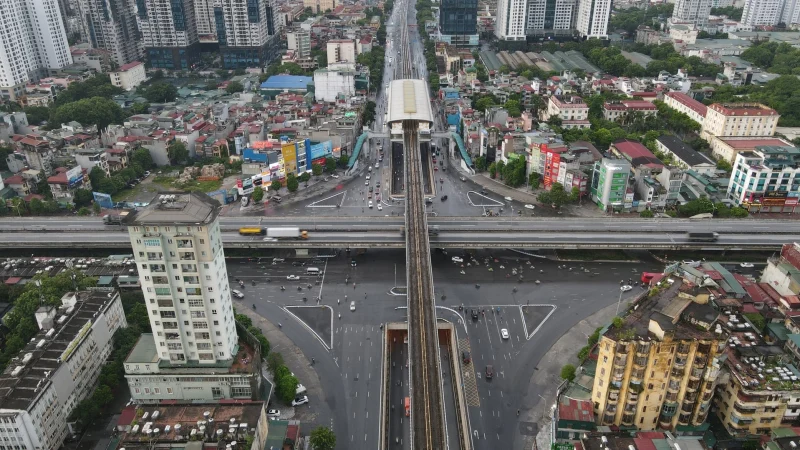
Tài chính hạ tầng dài hạn là hệ thống cơ chế, công cụ và dòng vốn được thiết kế để tài trợ cho các tài sản cơ sở hạ tầng có vòng đời hàng chục năm, bảo đảm phù hợp về kỳ hạn, cấu trúc rủi ro và quyền lợi giữa nhà đầu tư, ngân hàng, doanh nghiệp và Nhà nước. Việt Nam đang chuẩn bị bước vào một chu kỳ đầu tư hạ tầng quy mô lớn, trong khi phần đáng kể nguồn vốn hiện nay vẫn mang tính ngắn hạn. Nghịch lý là các nguồn vốn bảo hiểm và tiết kiệm dài hạn đã hình thành nhưng chưa đi vào các dự án, bởi thị trường thiếu tài sản đầu tư tương ứng, thiếu cơ chế quản lý rủi ro dự án và thiếu cấu trúc sản phẩm tài chính để nối dòng tiền 20 – 40 năm với chu kỳ hạ tầng dài. Vấn đề của Việt Nam không nằm ở chỗ "không có tiền", mà ở chỗ không biết tổ chức dòng tiền dài hạn thành tài chính hạ tầng dài hạn hiệu quả.
Nguồn vốn bảo hiểm: Dòng tiền 20–40 năm đang bị mắc kẹt
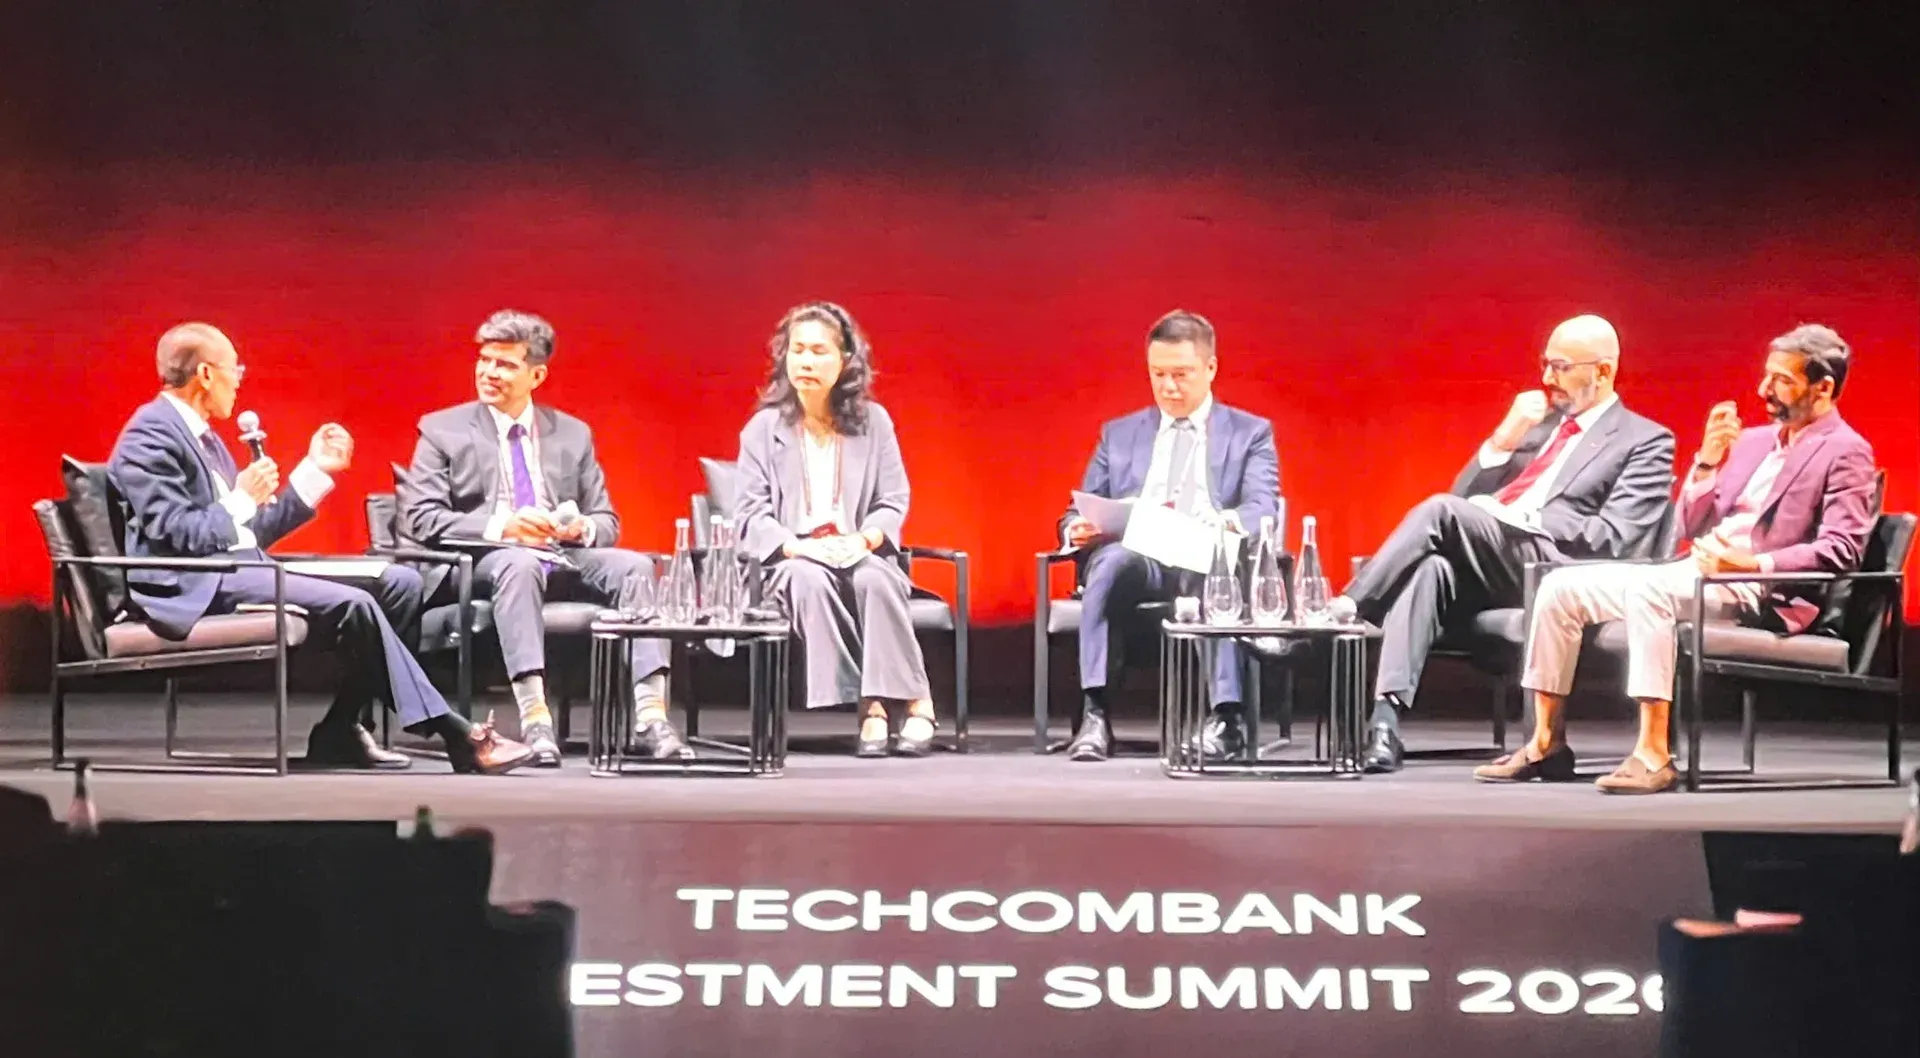
Ngành bảo hiểm nhân thọ được xem là mảnh ghép tự nhiên cho bài toán vốn dài hạn, bởi doanh nghiệp thu phí của khách hàng trong 20, 30, thậm chí 40 năm rồi đem đầu tư. Một chuyên gia bảo hiểm cho biết các nghĩa vụ bảo hiểm nhân thọ gắn với thời hạn khoảng 30 năm và thị trường đã tích lũy lượng dự phòng kỹ thuật đáng kể, phản ánh nguồn tiền có kỳ hạn rất dài. Theo phát biểu này, "về bản chất, dòng vốn này rất phù hợp với việc đầu tư vào hạ tầng dài hạn". Nhưng bảo hiểm lại thiếu tài sản phù hợp: không thể đem nghĩa vụ nợ 30 năm đi khớp với một trái phiếu 5 năm, không có trái phiếu hạ tầng kỳ hạn 20–30 năm và ít dự án được cấu trúc để nhà bảo hiểm tham gia gánh rủi ro theo từng giai đoạn. Nghịch lý hiện nay là các doanh nghiệp bảo hiểm – nhóm sở hữu nguồn tiền dài hạn nhất thị trường – lại gần như vắng mặt ở đúng loại trái phiếu tái cấp vốn cho hạ tầng.
Điểm nghẽn lớn nhất: quản lý rủi ro dự án và cấu trúc giao dịch
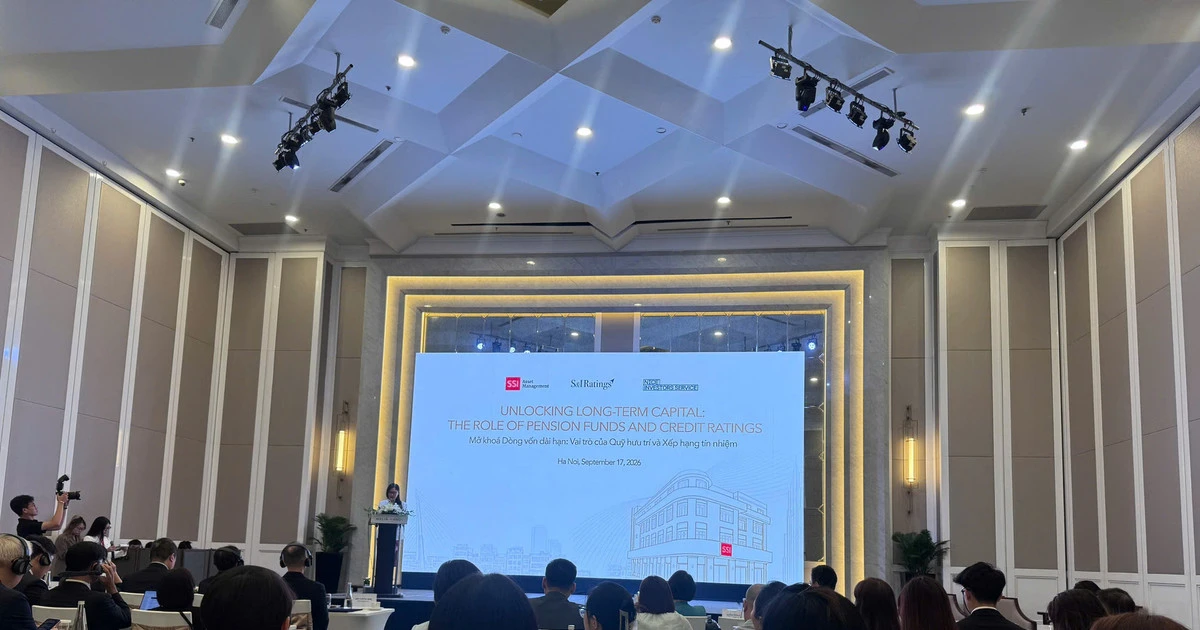
Từ góc độ xếp hạng tín nhiệm, vốn dài hạn thường "đắt" không phải vì dự án hạ tầng bẩm sinh rủi ro, mà vì rủi ro chưa được phân định và chuyển đúng về bên có năng lực quản trị tốt nhất. Một chuyên gia xếp hạng tín nhiệm chỉ ra ba điều kiện bắt buộc: dòng tiền phải dựa trên nghĩa vụ thanh toán thực tế; rủi ro được phân bổ đúng chủ thể; và dự án có vùng đệm thanh khoản được cấp vốn đầy đủ. Khi các điều kiện này bỏ ngỏ, bên cho vay buộc phải định giá theo kịch bản xấu, cộng phần bù rủi ro trong suốt 15–25 năm. Hệ quả là ngưỡng xếp hạng tín nhiệm của nhiều dự án nằm dưới mức đầu tư, khiến các nguồn vốn bảo hiểm và quỹ hưu trí không thể tham gia, dự án phải phụ thuộc vào tín dụng ngắn hạn và liên tục tái cấp vốn. Những tranh chấp thanh toán ở hàng trăm dự án năng lượng tái tạo và việc nhiều dự án BOT đạt dưới 70% phương án tài chính cơ sở cho thấy khung quản lý rủi ro dự án hiện nay chưa đủ để mở khóa dòng tiền dài hạn.
Ngân hàng đã chạm trần kỳ hạn: cần tái phân vai giữa các kênh vốn
Tín dụng ngân hàng ở Việt Nam không thiếu quy mô nhưng đã chạm trần về kỳ hạn: vốn có kỳ hạn trên một năm chỉ chiếm khoảng 15% tổng nợ phải trả, trong khi một tài sản hạ tầng cần vốn 20–30 năm. Dư nợ toàn hệ thống gia tăng nhanh hơn huy động trong nhiều năm, buộc cơ quan quản lý phải siết các giới hạn về cấp tín dụng và điều chỉnh tỷ lệ vốn ngắn hạn cho vay trung, dài hạn. Những thay đổi như nâng tỷ lệ vốn ngắn hạn cho vay trung dài hạn theo thông tư mới trên thực tế chỉ mở thêm dư địa trên bảng cân đối, chứ không tạo ra nguồn vốn dài hạn mới. Vì vậy, bài toán không phải ngân hàng rút khỏi hạ tầng, mà là phân vai đúng: ngân hàng đi với giai đoạn xây dựng, khi nhu cầu giải ngân liên tục và rủi ro kỹ thuật cao; trái phiếu dự án đi với giai đoạn vận hành khi dòng tiền đã ổn định; vốn cổ phần gánh rủi ro cốt lõi và tạo điểm thoái vốn cho nhà đầu tư. Thiếu hai kênh sau, toàn bộ vòng đời dự án hạ tầng bị "nhốt" trong tín dụng ngân hàng, làm méo cấu trúc tài chính và đẩy chi phí vốn lên cao.

Giải pháp: Tạo tài sản chuẩn đầu tư và chuỗi sản phẩm hưu trí – trái phiếu dài hạn
Để biến dòng tiền dài hạn thành tài chính hạ tầng dài hạn, thị trường cần ba mắt xích mới: tài sản đạt chuẩn đầu tư với dòng tiền được cấu trúc và xếp hạng tín nhiệm độc lập; cơ chế bảo lãnh một phần để lấp khoảng trống kỹ thuật thay vì bảo lãnh toàn phần; và hạ tầng định giá dựa trên xếp hạng tín nhiệm từng giao dịch, qua đó hình thành đường cong lợi suất và thanh khoản thứ cấp. Khoảng cách về kỳ hạn càng trở nên cấp thiết khi Việt Nam bước vào quá trình già hóa dân số, mở ra nhu cầu hạ tầng chăm sóc sức khỏe và an sinh trong 10–30 năm tới. Một chuyên gia bảo hiểm đề xuất phát triển sản phẩm hưu trí song song với nhu cầu phát hành trái phiếu Chính phủ kỳ hạn 30–40 năm. Dù hiện tại thị trường vẫn chủ yếu xoay quanh bảo hiểm liên kết chung do hạn chế tài sản dài hạn, một số doanh nghiệp bảo hiểm tuyên bố sẽ tích cực theo đuổi mảng hưu trí trong thời gian tới. Nếu chính sách chấp nhận chia sẻ rủi ro và mở đường cho trái phiếu hạ tầng dài hạn, Việt Nam hoàn toàn có thể biến các nguồn vốn bảo hiểm thành xương sống cho chu kỳ tài chính hạ tầng dài hạn mới.