
ESG chuyển từ cam kết sang cơ chế giám sát
ESG là khung quản trị xem xét tác động của doanh nghiệp trên ba phương diện môi trường, xã hội và quản trị, thay vì chỉ đo kết quả kinh doanh. Với HAGL, việc đưa khung này vào một ủy ban trực thuộc HĐQT cho thấy tập đoàn muốn biến định hướng bền vững thành nội dung có người chịu trách nhiệm và được theo dõi.
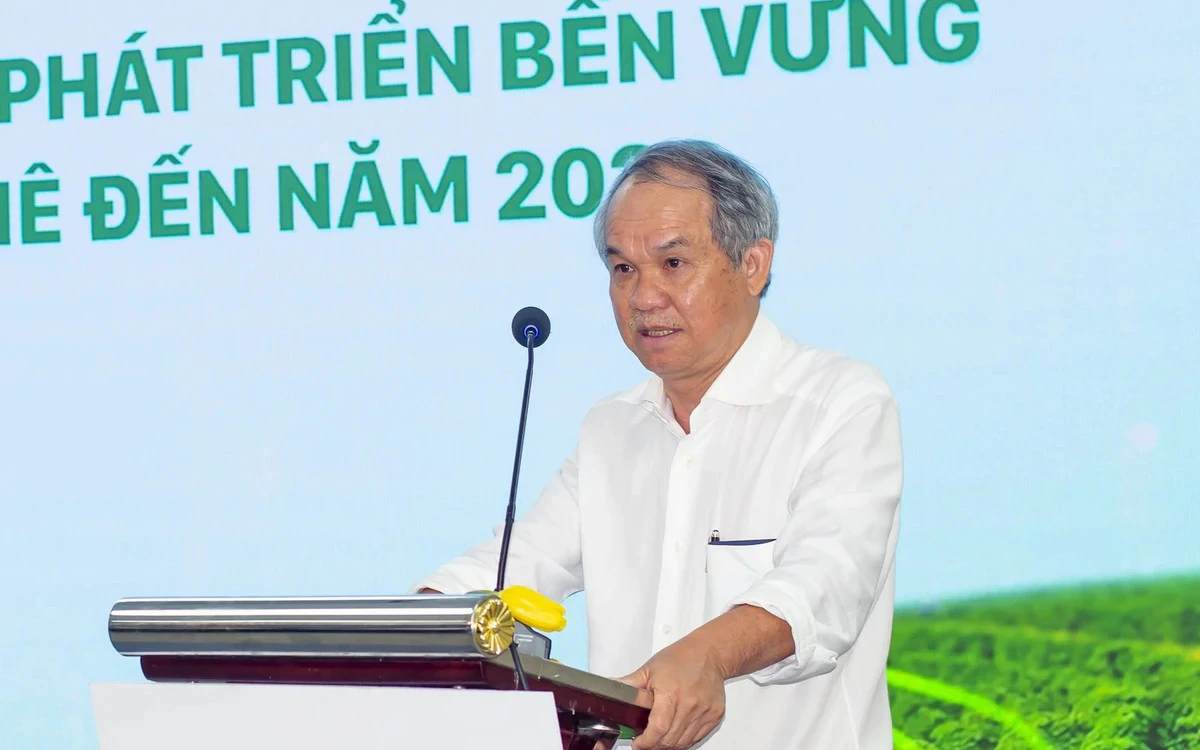
Ngày 22/10, HĐQT Hoàng Anh Gia Lai thông qua việc thành lập Ủy ban Phát triển Bền vững ESG. Ủy ban có sáu thành viên, nhiệm vụ định hướng, điều phối và giám sát các cam kết của tập đoàn cùng đơn vị thành viên; đồng thời theo dõi, đánh giá tác động thực tế để báo cáo HĐQT. Đây là bước đáng chú ý trong HAGL nông nghiệp: các hoạt động xanh vốn có sẽ cần được kết nối thành chiến lược, mục tiêu và lộ trình chung, thay vì tồn tại rời rạc.
Bầu Đức nhìn nhận ESG là điều cần thiết đối với doanh nghiệp nông nghiệp quy mô lớn. Lý do không chỉ nằm ở tiêu chuẩn xuất khẩu ngày càng được chú ý, mà còn ở yêu cầu gia tăng từ ngân hàng và quỹ đầu tư. Khi HAGL chuẩn bị đưa cà phê ra thị trường quốc tế, việc lập một cơ chế thuộc HĐQT là lựa chọn có tính phòng bị lẫn quản trị: cam kết bền vững cần được kiểm tra và duy trì nhất quán trên toàn tập đoàn.
Nhân sự chuyên môn giúp ESG bám sát hoạt động nông nghiệp
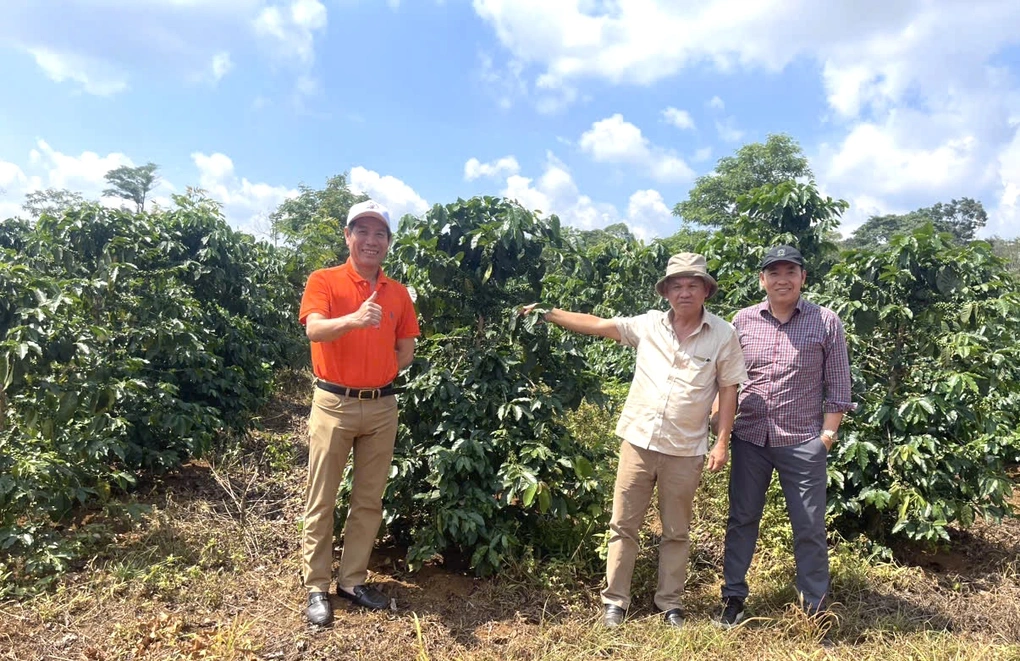
Cấu trúc Ủy ban ESG HAGL đáng chú ý ở chỗ kết hợp năng lực tài chính, kỹ thuật, pháp chế và sản xuất nông nghiệp. Tổng giám đốc Nguyễn Xuân Thắng làm trưởng ban; bà Hà Kiết Trân phụ trách tài chính, còn Tiến sĩ Phan Việt Hà, Phó Viện trưởng Viện Khoa học Kỹ thuật Nông Lâm nghiệp Tây Nguyên, phụ trách kỹ thuật. Các thành viên khác đến từ pháp chế, kinh doanh và nghiệp vụ nông nghiệp của tập đoàn.
Theo doanh nghiệp, ủy ban có hai tiến sĩ và ba thạc sĩ liên quan đến nông nghiệp và tài chính. Sự tham gia của giới khoa học có ý nghĩa thực tế: ESG trong nông nghiệp không thể chỉ là báo cáo hay quy tắc nội bộ, mà phải gắn với cách canh tác, xử lý phụ phẩm và tổ chức vùng nguyên liệu. HAGL đã triển khai một số hoạt động tuần hoàn như tận dụng phụ phẩm chuối, cà phê làm phân bón, nhưng việc đưa chúng vào một hệ thống giám sát thống nhất mới là phép thử quản trị.
Ủy ban được giao nghiên cứu, xây dựng và trình HĐQT phê duyệt chiến lược, mục tiêu dài hạn, chính sách và lộ trình ESG trên phạm vi toàn tập đoàn; đồng thời kiểm tra, đôn đốc việc thực hiện ở các công ty thành viên. Giá trị của bộ máy này vì thế sẽ không nằm ở danh sách chức danh, mà ở khả năng biến tiêu chí bền vững thành quy trình có thể đánh giá và điều chỉnh.
Mở rộng cà phê khiến yêu cầu ESG trở nên cấp thiết
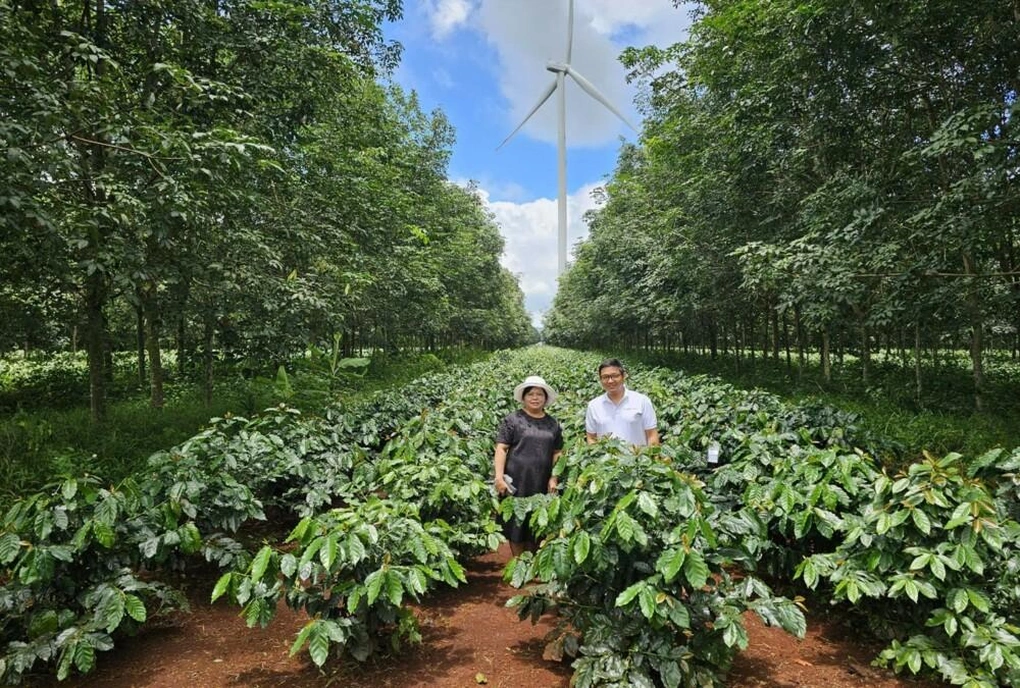
ESG được lập đúng lúc cà phê HAGL bước vào giai đoạn mở rộng và tìm đầu ra quốc tế. Đến cuối tháng 6/2026, tập đoàn đã trồng 7.717 ha cà phê tại Việt Nam, Lào và Campuchia, tương đương gần 39% mục tiêu 20.000 ha vào năm 2028. Quy mô này khiến việc quản lý tác động môi trường, lao động và truy xuất nguồn gốc không còn là phần việc phụ trợ.
HAGL dự kiến thu hoạch vụ cà phê đầu tiên trên gần 3.000 ha từ tháng 11/2026. Một hợp đồng xuất khẩu 1.000 tấn Arabica sang Trung Quốc dự kiến được giao trong năm 2027. Đây là bước đưa sản phẩm vào thị trường tỷ dân, nhưng cũng đặt ra yêu cầu về khả năng duy trì chất lượng và đáp ứng tiêu chuẩn của đối tác. Vì vậy, Ủy ban ESG có thể đóng vai trò kết nối giữa sản xuất ở vùng nguyên liệu với các cam kết mà doanh nghiệp cần chứng minh khi xuất khẩu.
Kế hoạch tăng thêm khoảng 5.000 ha mỗi năm trong giai đoạn 2027–2028 để đạt 20.000 ha vào cuối năm 2028 cho thấy tham vọng lớn, đồng thời làm tăng độ phức tạp trong giám sát. ESG không tự bảo đảm thành công cho kế hoạch, nhưng nếu được vận hành nghiêm túc, nó có thể giúp HAGL nhận diện sớm rủi ro và tạo nền tảng quản trị phù hợp với một vùng trồng cà phê trải rộng qua nhiều quốc gia.
Thước đo cuối cùng là kết quả, không phải tên ủy ban
Việc thành lập ủy ban là tín hiệu tích cực, nhưng chưa đồng nghĩa HAGL đã giải quyết xong bài toán phát triển bền vững. Điều quan trọng tiếp theo là các mục tiêu ESG có được chuyển thành chỉ tiêu cụ thể, được theo dõi đều đặn và áp dụng đồng bộ tại các vùng trồng hay không. Với kế hoạch mở rộng nhanh, khoảng cách giữa cam kết trên giấy và thực hành tại nông trại có thể trở thành điểm yếu nếu thiếu kiểm tra độc lập và báo cáo minh bạch.
HAGL đang gắn ESG với một mục tiêu kinh doanh cụ thể: mở rộng cà phê, chuẩn bị xuất khẩu và xây dựng năng lực phục vụ khách hàng quốc tế. Cách tiếp cận này hợp lý hơn việc xem bền vững như một khẩu hiệu riêng lẻ. Tuy nhiên, năng lực chuyên môn của sáu thành viên chỉ phát huy tác dụng khi ủy ban có đủ thẩm quyền và dữ liệu để đánh giá tác động thực tế.
Tóm lại, Ủy ban ESG HAGL là bước chuyển cần thiết từ những hoạt động nông nghiệp xanh còn phân tán sang một cơ chế quản trị có cấu trúc. Thành công của bước đi này sẽ được chứng minh không phải bằng ngày thành lập, mà bằng việc các cam kết có theo kịp tốc độ mở rộng vùng trồng và yêu cầu của thị trường xuất khẩu hay không.