
Kinh tế biển mạnh cần một chiến lược tín dụng ngân hàng rõ ràng
Phát triển kinh tế biển Việt Nam là quá trình huy động vốn, công nghệ và năng lực quản trị để biến không gian biển thành động lực tăng trưởng mới, trong đó chính sách tín dụng ngân hàng, chuyển đổi số ngành ngân hàng và vai trò dẫn dắt của các tập đoàn lớn giữ vai trò trung tâm trong việc xây dựng một quốc gia biển mạnh, có sức cạnh tranh quốc tế, cấu trúc kinh tế hiện đại và khả năng tự chủ chiến lược dài hạn. Thông điệp lớn của Quyết định 1941/QĐ-NHNN là: nếu không tái thiết hệ thống vốn và nhận thức, kinh tế biển Việt Nam sẽ tiếp tục bị "thiếu máu" và manh mún. Ngân hàng Nhà nước chọn cách không chỉ bơm thêm tín dụng, mà đặt lại luật chơi cho cả hệ sinh thái: từ điều hành chính sách tiền tệ, thiết kế chính sách tín dụng ngân hàng, đến đào tạo lại tư duy phát triển quốc gia biển mạnh. Đây là bước đi mang tính chủ động, thay vì chờ doanh nghiệp biển tự xoay xở trong một cấu trúc tài chính cũ kỹ.
Quyết định 1941/QĐ-NHNN: khơi thông vốn, siết kỷ luật chính sách
Quyết định 1941/QĐ-NHNN là bản kế hoạch hành động tài chính cụ thể hóa Nghị quyết 20-NQ/TW và các chương trình của Chính phủ về quốc gia biển mạnh. Về bản chất, đây là cam kết chính trị rằng kinh tế biển không thể phát triển nếu dòng vốn tín dụng vẫn chảy theo quán tính cũ, ưu tiên ngắn hạn và bỏ qua hạ tầng biển dài hạn. Kế hoạch yêu cầu rà soát, hoàn thiện cơ chế hoạt động ngân hàng, mở rộng tiếp cận vốn, sản phẩm, dịch vụ cho người dân, doanh nghiệp đầu tư vào hạ tầng biển, dầu khí, hàng hải, logistics, năng lượng tái tạo ngoài khơi, công nghiệp ven biển, du lịch và nuôi biển công nghệ cao. Đáng chú ý, chính sách tiền tệ được xác định phải chủ động, linh hoạt, phối hợp chặt với tài khóa để vừa kiểm soát lạm phát, vừa tạo môi trường thuận lợi cho sản xuất – kinh doanh, trong đó có kinh tế biển. Nếu thành công, đây sẽ là cuộc tái phân bổ vốn lớn nhất cho kinh tế biển từ trước đến nay, đưa các lĩnh vực ưu tiên như phát triển vận tải biển và logistics cảng biển lên đúng vị trí động lực tăng trưởng.
Chuyển đổi số ngành ngân hàng: trụ cột để tiền đến được với biển
Không có chuyển đổi số ngành ngân hàng, mọi khẩu hiệu về kinh tế biển xanh, kinh tế biển Việt Nam hiện đại sẽ khó đi xa. Quyết định 1941/QĐ-NHNN đặt chuyển đổi số và nâng cao nhận thức là hai trụ cột chính: phát triển thanh toán không dùng tiền mặt trên nền tảng công nghệ hiện đại, xây dựng mô hình ngân hàng số, đa dạng dịch vụ chuẩn quốc tế để phục vụ tốt hơn các hoạt động kinh tế biển. Đây không phải là thay đổi kỹ thuật; đó là cách giảm ma sát chi phí giao dịch cho vận tải biển, logistics cảng biển, cảng nước sâu, dịch vụ hàng hải, giúp doanh nghiệp biển tiếp cận vốn nhanh hơn, minh bạch hơn. Khi ngân hàng số đi cùng hạ tầng dữ liệu, việc thẩm định dự án điện gió ngoài khơi, nuôi biển công nghiệp hay một chuỗi cảng – logistics sẽ không còn là bài toán hồ sơ giấy nặng nề. Ngân hàng có thể đánh giá khả năng hấp thụ vốn theo thời gian thực, trong khi doanh nghiệp và ngư dân vùng biển, hải đảo xa bờ tăng khả năng tiếp cận các chương trình tín dụng ưu đãi và chính sách tín dụng ngân hàng thiết kế riêng cho kinh tế biển.
“Sếu đầu đàn” và chiến lược chọn người dẫn đường cho kinh tế biển
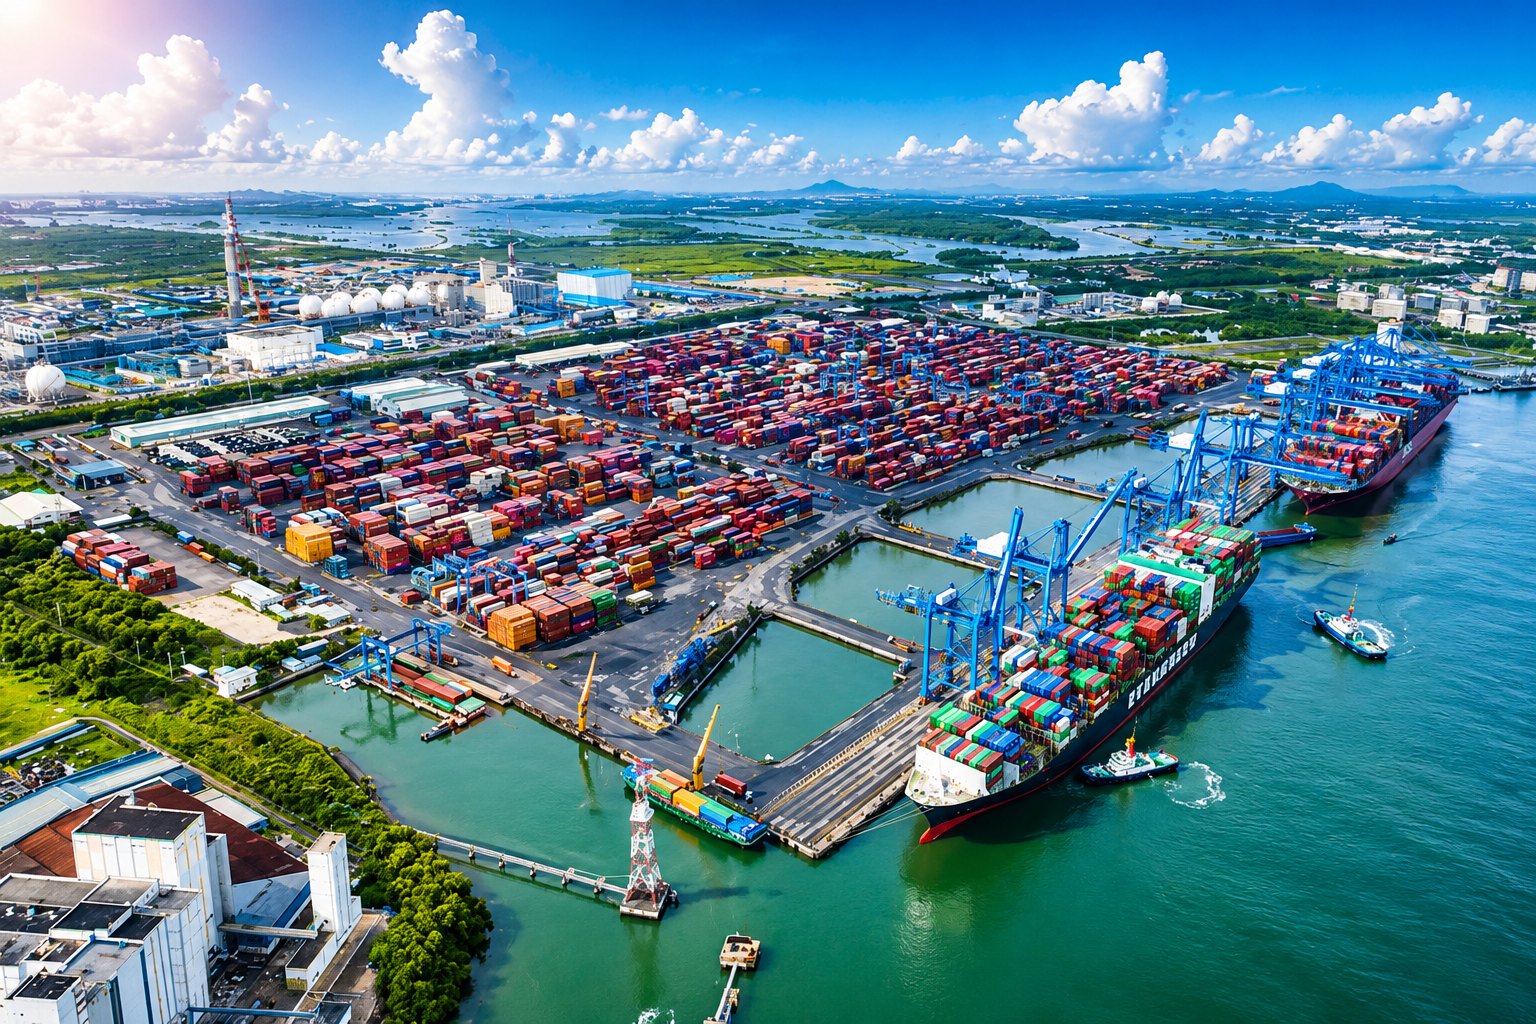
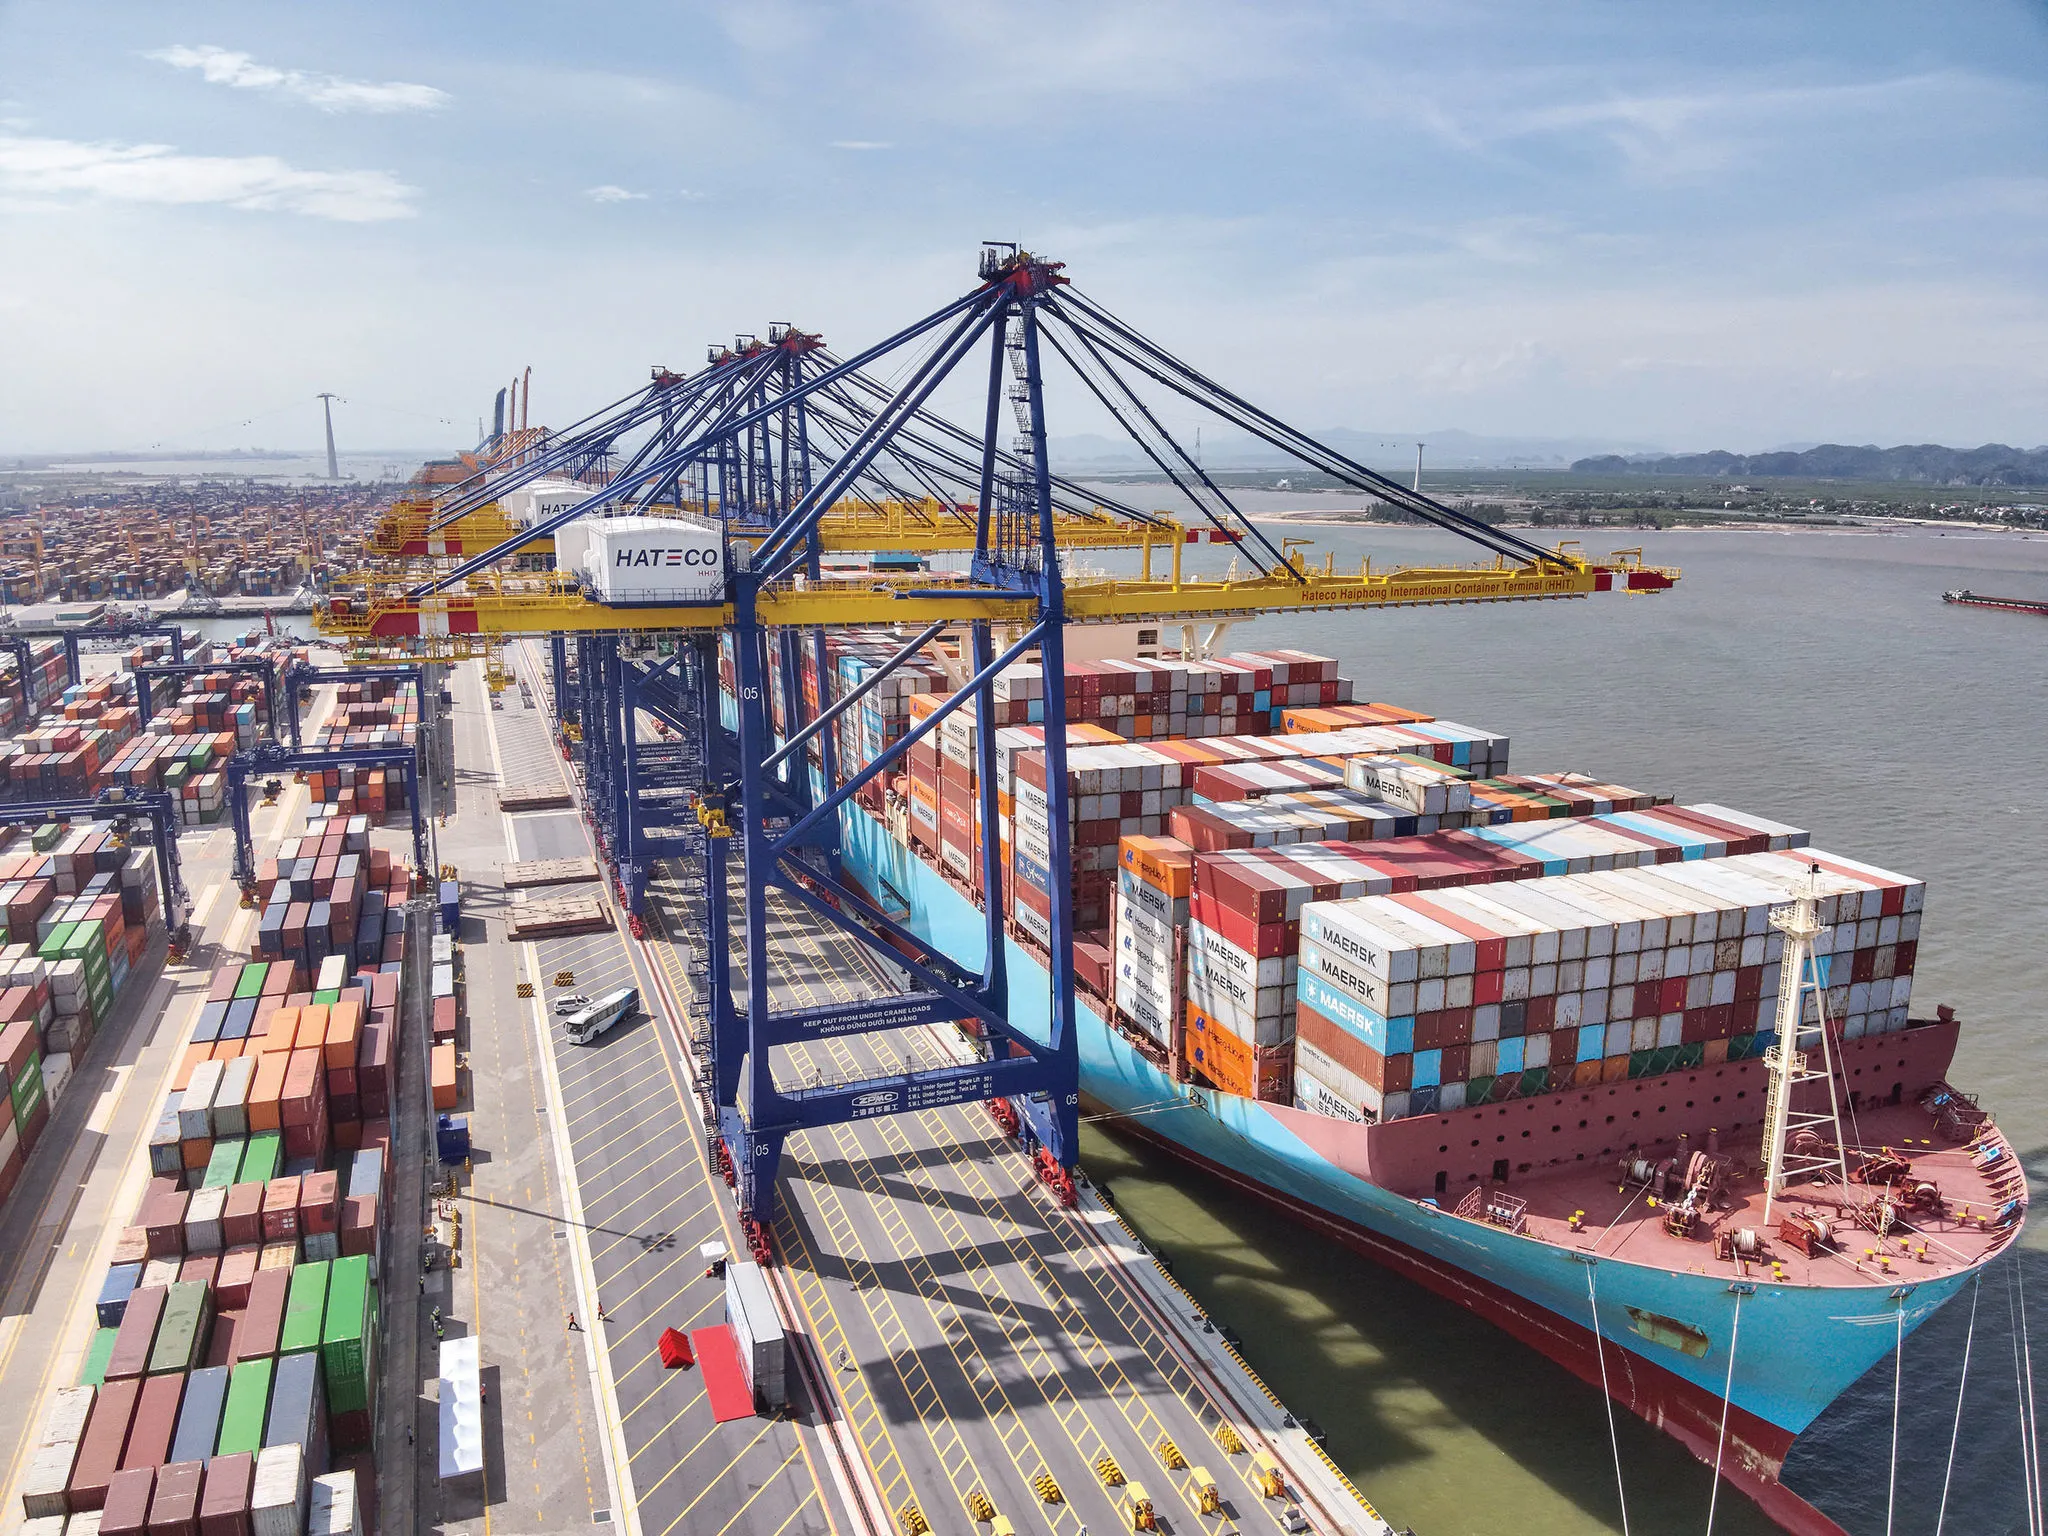
Một điểm then chốt của tư duy mới về kinh tế biển là thừa nhận vai trò không thể thay thế của các tập đoàn quy mô lớn – những "sếu đầu đàn" trong vận tải biển, logistics, cảng biển, công nghiệp biển và năng lượng. Kinh nghiệm quốc tế cho thấy, không quốc gia biển mạnh nào dựa trên doanh nghiệp nhỏ lẻ, phân tán. Việt Nam cần các doanh nghiệp biển hùng mạnh đủ sức cạnh tranh trên các tuyến hàng hải, chuỗi logistics và ngành kinh tế đại dương mới, từ đóng tàu, điện gió ngoài khơi đến nuôi biển công nghiệp. Hình ảnh Cảng Container Quốc tế Hateco Hải Phòng đón tàu container MATZ MAERSK trọng tải 213.970,8 DWT, dài 399,2 m, sức chở khoảng 18.270 TEU thuộc lớp Triple E là lời nhắc rằng nếu không làm chủ hạ tầng và công nghiệp hàng hải, giá trị gia tăng lớn nhất sẽ tiếp tục chảy sang các quốc gia khác. Muốn thu hút dòng vốn lớn từ hệ thống ngân hàng vào các "sếu đầu đàn" này, môi trường thể chế phải minh bạch, ổn định, quy hoạch không gian biển đồng bộ để giảm xung đột lợi ích và rủi ro chính sách.
Từ tín dụng đến cộng đồng biển: thách thức 5 năm tới
Điểm tích cực của kế hoạch là không bỏ quên cộng đồng biển – ngư dân, hộ nghèo, cư dân hải đảo xa bờ. Ngân hàng Chính sách xã hội được yêu cầu dùng các chương trình tín dụng ưu đãi để hỗ trợ hộ nghèo và đối tượng chính sách ở vùng biển khó khăn, qua đó gắn phát triển kinh tế biển với an sinh và sức mạnh cộng đồng tại chỗ. Nhưng đây cũng là thách thức lớn: nếu cải cách thủ tục tín dụng không đi đến tận xã đảo, nếu chi nhánh ngân hàng không đủ nhân lực và công nghệ để phục vụ vùng xa, kế hoạch sẽ chỉ dừng ở khu vực doanh nghiệp lớn. Năm năm tới, câu hỏi không nằm ở việc có thêm bao nhiêu văn bản chỉ đạo, mà ở chỗ dòng vốn có thực sự chảy vào vận tải biển, logistics cảng biển, năng lượng biển, kinh tế tuần hoàn biển và cộng đồng ngư dân hay không. Nếu ngành ngân hàng thực hiện đúng cam kết về điều hành tiền tệ linh hoạt, chuyển đổi số sâu và phối hợp thể chế, kinh tế biển Việt Nam có cơ hội trở thành động lực tăng trưởng mới thay thế các động lực truyền thống đang gặp giới hạn.