
Megaproject bất động sản: bức tranh bùng nổ vốn và thông điệp then chốt
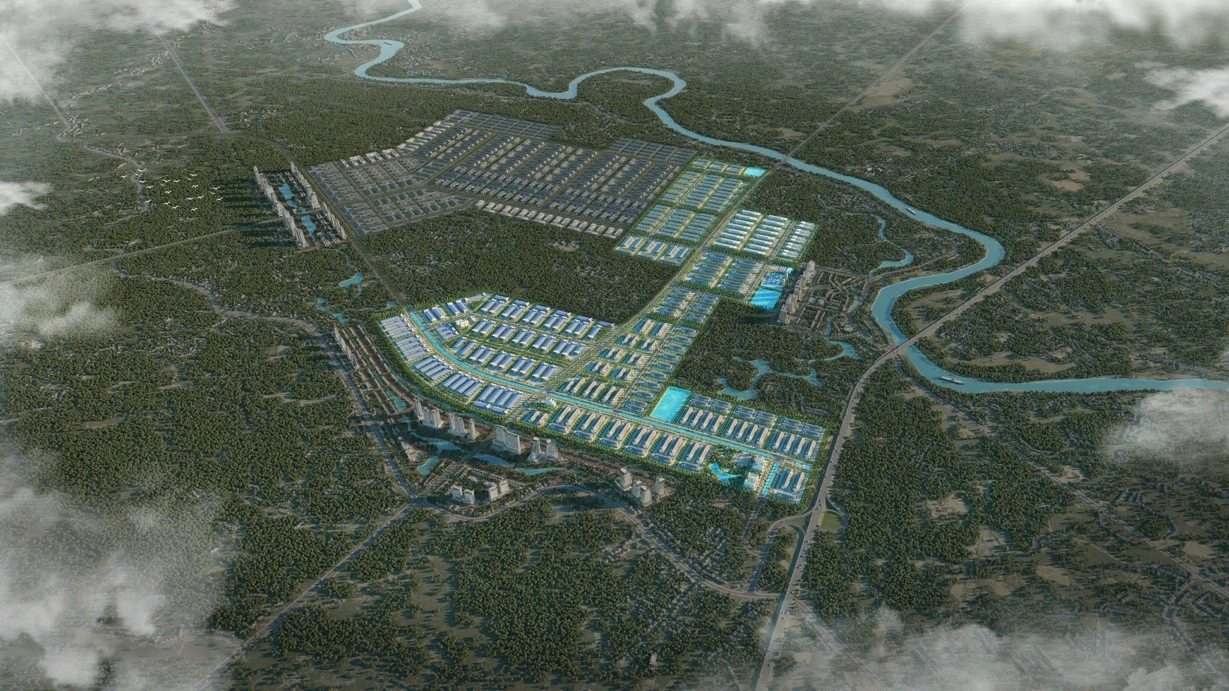
Megaproject bất động sản là các dự án phát triển đô thị và khu chức năng có quy mô vốn đầu tư cực lớn, diện tích hàng nghìn hecta, gắn với hạ tầng chiến lược, có khả năng tái định hình không gian đô thị và cấu trúc cung cấp bất động sản trên một vùng hoặc một quốc gia. Theo thống kê, cả nước hiện có 51 dự án bất động sản Việt Nam với tổng mức đầu tư được công bố lên tới 6,48 triệu tỷ đồng trên hơn 69.000ha. Con số này cho thấy thị trường đang bước vào chu kỳ bùng nổ đầu tư bất động sản, nhưng thông điệp quan trọng không nằm ở kích thước các con số mà ở câu hỏi: ai sẽ thực sự mua và sử dụng khối lượng sản phẩm khổng lồ được hình thành từ những megaproject đô thị này?
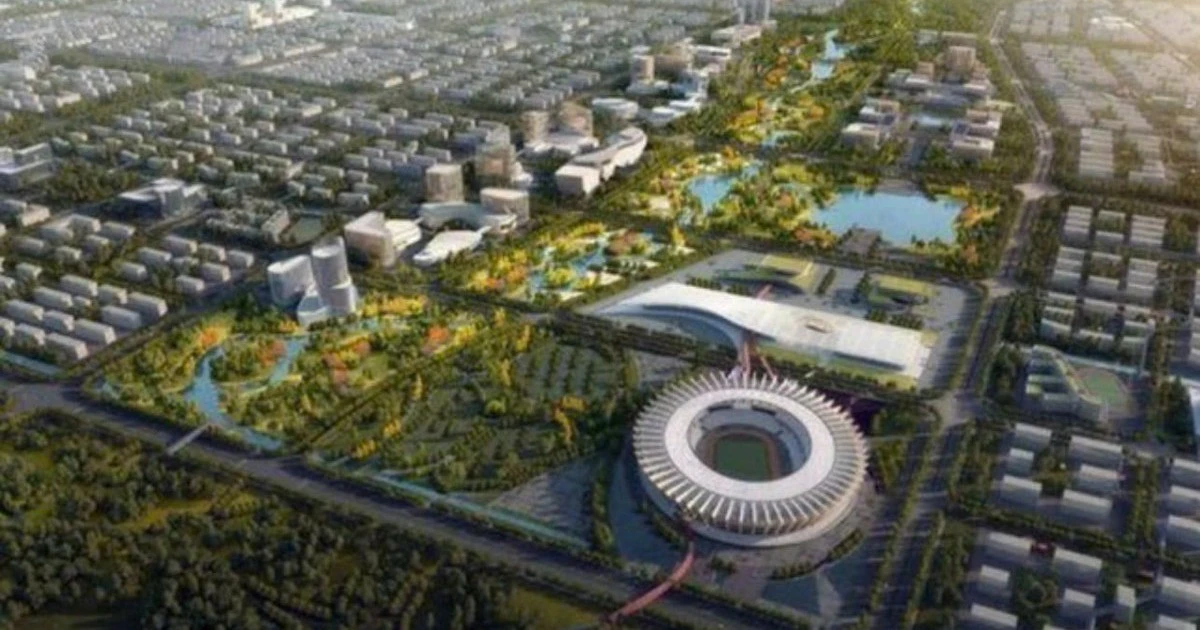
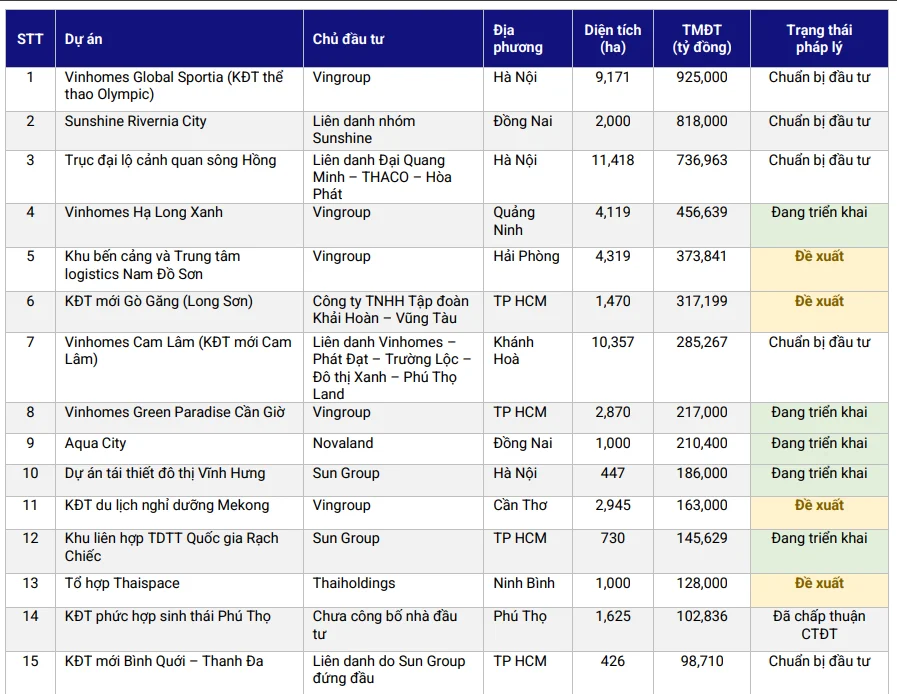
Điểm nổi bật của làn sóng megaproject hiện nay là sự tập trung vốn vào một số dự án đơn lẻ. Khu đô thị thể thao Olympic (Vinhomes Global Sportia) tại Hà Nội dẫn đầu danh sách với tổng mức đầu tư khoảng 925.000 tỷ đồng trên diện tích 9.171ha, trong khi Sunshine Rivernia City tại Đồng Nai và trục đại lộ cảnh quan sông Hồng ở Hà Nội cũng có vốn đầu tư hàng trăm nghìn tỷ đồng. Chỉ riêng ba dự án này đã chiếm hơn 38% tổng vốn của cả danh mục 51 dự án được thống kê. Điều này cho thấy cấu trúc thị trường đang chuyển từ nhiều dự án vừa và nhỏ sang các “siêu cấu trúc” đô thị, đặt rủi ro hệ thống lên một vài đại dự án nếu khâu triển khai hoặc thanh khoản gặp vấn đề.
Vì sao megaproject “nở rộ” lúc này: động lực hạ tầng và kỳ vọng quy hoạch
Làn sóng các dự án bất động sản Việt Nam có quy mô vốn từ hàng chục đến hàng trăm nghìn tỷ đồng không xuất hiện ngẫu nhiên, mà gắn chặt với chu kỳ đầu tư hạ tầng và phát triển đô thị được đẩy mạnh trong giai đoạn 2026–2030. Tổng mức đầu tư các dự án hạ tầng trọng điểm được thống kê lên tới khoảng 3,3 triệu tỷ đồng, trong đó đường sắt và metro chiếm khoảng 60% tổng vốn. Khi những trục hạ tầng mới mở ra, các tập đoàn phát triển bất động sản lập tức dịch chuyển chiến lược, đặt cược vào megaproject đô thị nằm dọc các hành lang giao thông để đón trước nhu cầu. Về mặt lý thuyết, đây là cách đi hợp lý: hạ tầng tạo không gian, quy hoạch tạo câu chuyện, còn dự án tạo sản phẩm cho thị trường.
Danh mục hiện nay cho thấy nhiều dự án được thiết kế để hưởng lợi trực tiếp từ hạ tầng. Khu đô thị mới Cam Lâm, khu đô thị ven vịnh Cam Ranh hay khu đô thị cao cấp Tu Bông nằm trong mạng lưới kết nối Nam Trung Bộ. Ở TP.HCM, Vinhomes Green Paradise Cần Giờ gắn với cảng trung chuyển quốc tế Cần Giờ và cầu Cần Giờ, trong khi tại Hà Nội, các dự án như Khu đô thị thể thao Olympic hay Vinhomes Wonder City được đặt trong bối cảnh mở rộng hệ thống đường vành đai, metro và trục liên vùng. Nhìn từ góc độ đầu tư bất động sản, các nhà phát triển đang chạy một nước cờ dài hơi: khóa trước quỹ đất chiến lược, rồi chờ hạ tầng “kích hoạt” giá trị để giải phóng nguồn cung cấp bất động sản trong nhiều thập niên.
Cung cấp bất động sản tăng vọt nhưng sức mua lại suy yếu
Nghịch lý lớn nhất của thị trường hiện nay là nguồn cung tăng nhanh hơn khả năng hấp thụ thực tế. Theo một báo cáo, trong 6 tháng đầu năm, nguồn cung sơ cấp nhà ở trên toàn quốc đạt khoảng 102.500 sản phẩm, tăng 40% so với cùng kỳ, nhưng lượng giao dịch chỉ đạt khoảng 26.100 sản phẩm, giảm 12%, khiến tỷ lệ hấp thụ rơi xuống 25,5% và để lại khoảng 76.400 sản phẩm chưa được hấp thụ. Cùng lúc, chi phí vay mua nhà phổ biến ở mức 12–14% một năm, trong khi chi phí vốn của doanh nghiệp bất động sản cũng neo ở vùng cao. Với lãi suất như vậy, mỗi mét vuông nhà ở mới ra thị trường đều đi kèm sức ép tài chính lớn cho cả người mua lẫn nhà phát triển, kéo dài thời gian bán hàng và tăng nguy cơ tồn kho.
Dữ liệu giao dịch gần đây cho thấy thanh khoản đang suy yếu rõ rệt: quý II toàn thị trường ghi nhận khoảng 100.005 giao dịch bất động sản thành công, chỉ bằng 71,5% quý I và 63,7% cùng kỳ năm trước; riêng đất nền giảm xuống còn 59,9% so với cùng kỳ. Diễn biến này gửi một tín hiệu rõ ràng: thách thức trong thời gian tới không nằm ở việc thiếu dự án hay thiếu nguồn cung, mà nằm ở khả năng đưa sản phẩm đến đúng nhu cầu và đúng khả năng chi trả của người mua. Nếu các megaproject đô thị tiếp tục tạo ra nguồn cung cấp bất động sản khổng lồ nhưng vẫn mang cấu trúc sản phẩm đắt đỏ, lệch khỏi thu nhập số đông, tỷ lệ hấp thụ thấp sẽ trở thành “điểm nghẽn” dài hạn, kéo lùi toàn bộ chu kỳ phát triển.
Rủi ro từ năng lực triển khai và bài toán vốn dài hơi
Ngoài thanh khoản, thách thức nằm ngay trong năng lực triển khai của chính các chủ đầu tư. Tốc độ triển khai các dự án lớn đặt ra yêu cầu khắt khe về khả năng huy động vốn, tiến độ pháp lý và sức hấp thụ của thị trường. Phần lớn các đại dự án cần thêm thời gian để hoàn thiện thủ tục, triển khai đầu tư và phát triển theo từng giai đoạn. Trong khi đó, chi phí vốn đang cao, kênh trái phiếu chịu áp lực kiểm soát, còn tín dụng ngân hàng siết chặt hơn với lĩnh vực đầu tư bất động sản. Điều này đồng nghĩa với việc mỗi megaproject không chỉ là bài toán quy hoạch, thiết kế hay marketing, mà là một cấu trúc tài chính phức tạp, phải giữ cân bằng giữa nợ và dòng tiền suốt nhiều năm.
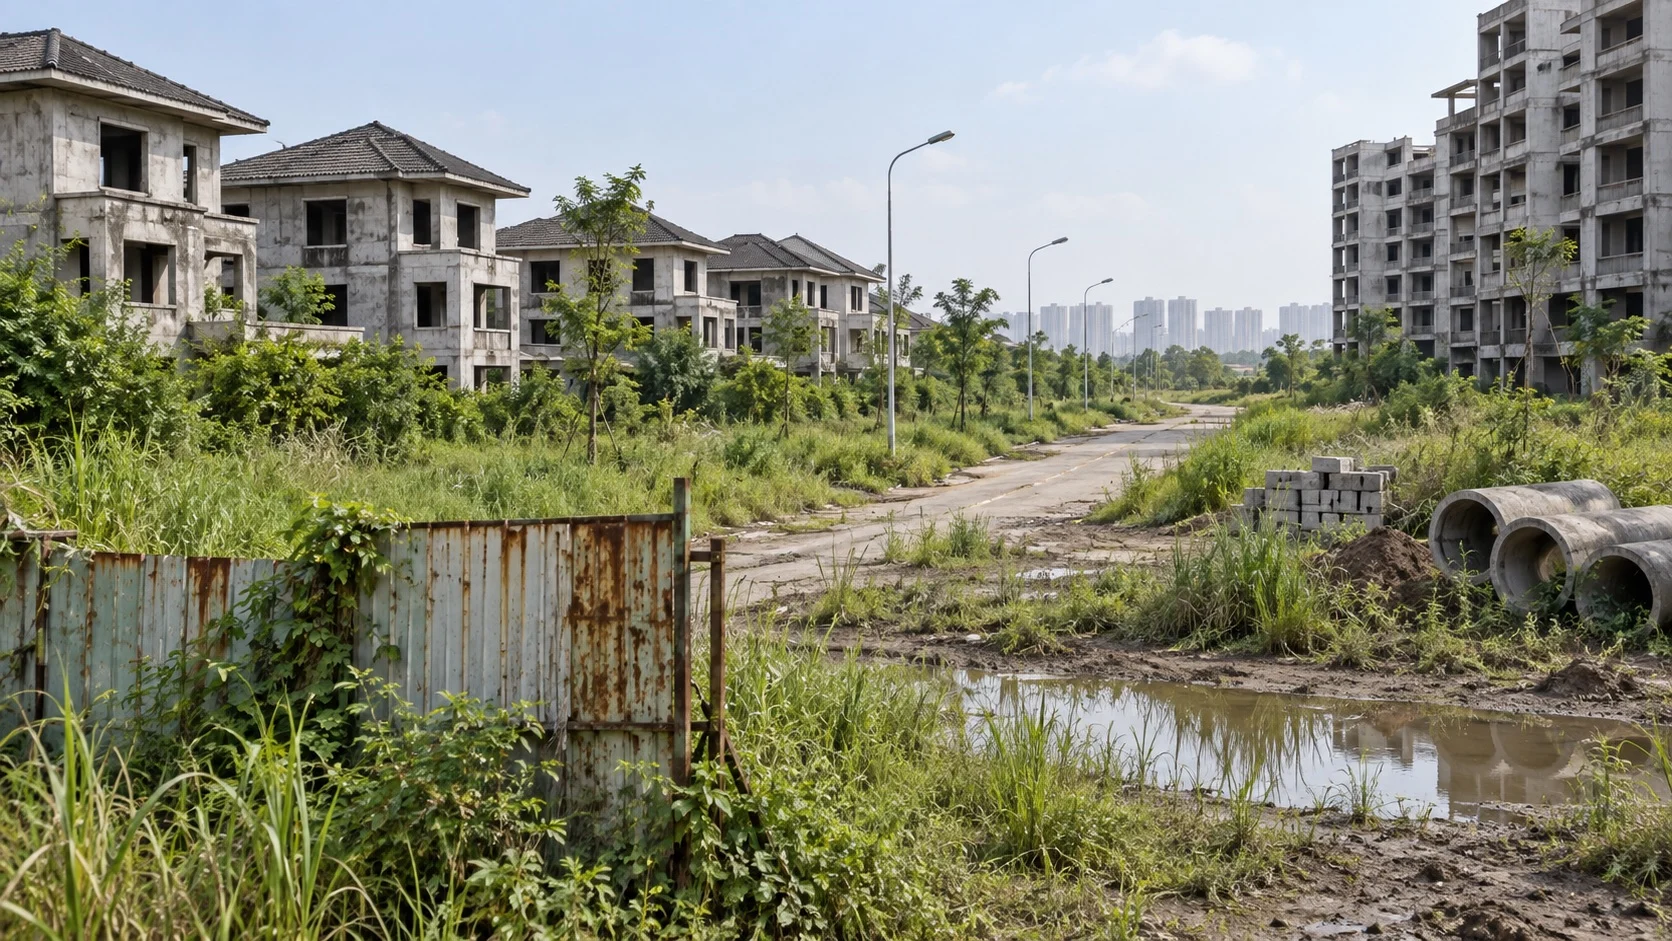
Nếu năng lực triển khai không đi cùng quy mô tham vọng, những đại dự án có thể rơi vào trạng thái “dở dang dài hạn”, tạo ra các vùng bán đô thị với hạ tầng chưa hoàn thiện và mật độ dân cư thấp. Theo phân tích của một đơn vị xếp hạng tín nhiệm, việc quy mô vốn rất lớn nhưng triển khai kéo dài, vướng mắc thủ tục và khó khăn trong huy động vốn có thể khiến quá trình hấp thụ nguồn cung mới kéo dài hơn, dù quy mô các dự án ngày càng lớn. Từ góc độ ổn định thị trường, rủi ro không chỉ nằm ở từng dự án riêng lẻ, mà ở khả năng các điểm nghẽn pháp lý và vốn chồng lên nhau trên nhiều megaproject đô thị, tạo sức ép lên hệ thống tài chính và niềm tin của người mua.
Kết luận: megaproject cần ít “giật mình vì số vốn”, nhiều “thực tế người mua” hơn
Làn sóng 51 dự án với tổng vốn 6,48 triệu tỷ đồng cho thấy thị trường đang bước vào giai đoạn tái cấu trúc theo hướng các megaproject đô thị quy mô cực lớn. Đây là cơ hội mở rộng không gian đô thị, tạo thêm lựa chọn cho đầu tư bất động sản và nâng cấp hạ tầng, nhưng chỉ là cơ hội khi sản phẩm thực sự bán được và được người dân sử dụng. Dữ liệu về tỷ lệ hấp thụ, số lượng sản phẩm chưa bán được và chi phí vay mua nhà đang nhắc nhở các nhà phát triển: thời của những dự án “kể chuyện bằng số vốn” đã qua, thời của những dự án phải chứng minh sự phù hợp với nhu cầu và năng lực tài chính của số đông đang đến rất nhanh.
Về phía chính sách, thay vì chạy theo số lượng và quy mô dự án, cần tập trung vào ba trục: hoàn thiện pháp lý để giảm rủi ro triển khai; định hướng cấu trúc sản phẩm phù hợp thu nhập phổ biến; và giám sát chặt chất lượng quy hoạch gắn với hạ tầng. Về phía doanh nghiệp, sự thận trọng trong việc phân kỳ đầu tư, cơ cấu vốn và thiết kế sản phẩm sẽ quyết định thành bại. Nếu làm tốt, megaproject bất động sản Việt Nam có thể trở thành động lực tăng trưởng dài hạn. Nếu không, chúng sẽ là những “giấc mơ đô thị” kéo dài, treo trên vai cả hệ thống tài chính và người mua nhà.