
Lợi nhuận bật mạnh, nhưng cần nhìn rộng hơn
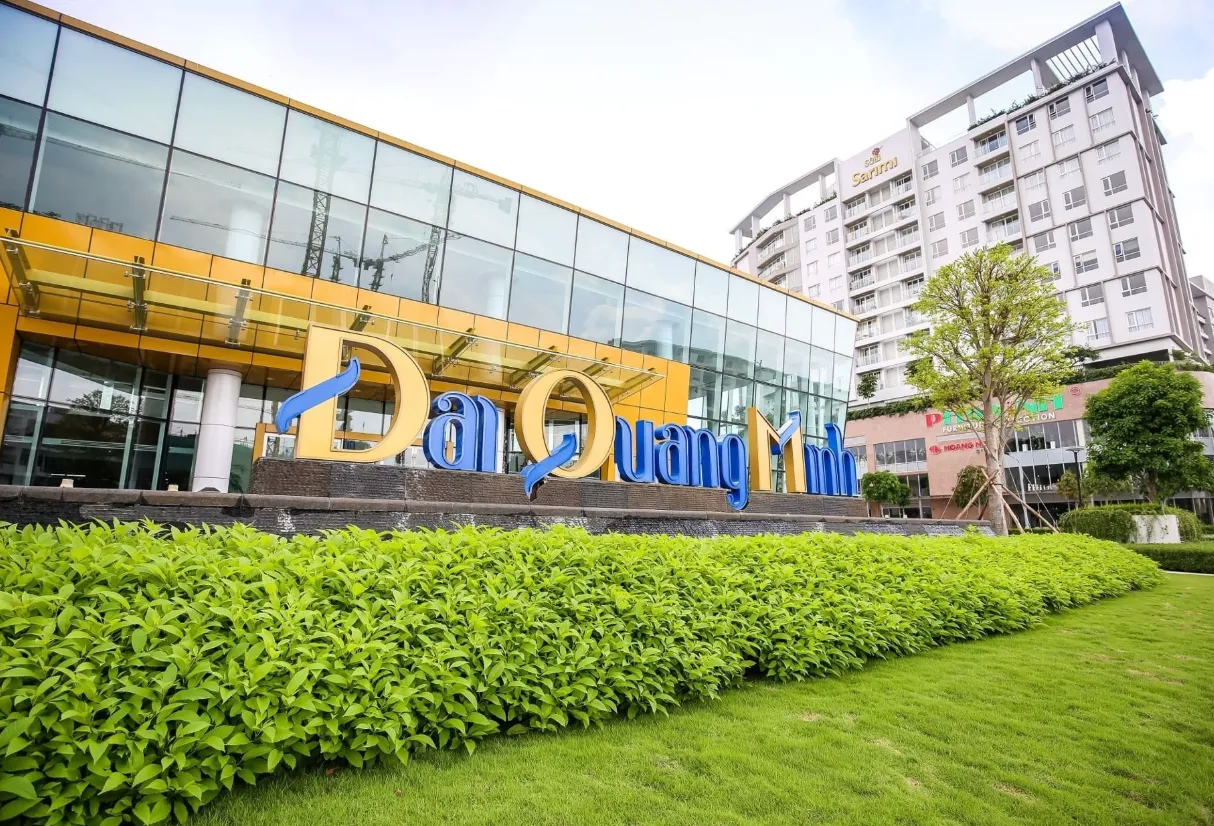
Đại Quang Minh là doanh nghiệp đầu tư địa ốc thuộc nhóm THACO, hoạt động trong các lĩnh vực hạ tầng giao thông, khu công nghiệp, khu đô thị và bất động sản. Báo cáo tài chính hợp nhất bán niên được soát xét cho thấy lợi nhuận tăng vọt, nhưng quy mô tài sản và nghĩa vụ nợ cũng lớn lên đáng kể.
Trong sáu tháng đầu năm 2026, lợi nhuận sau thuế đạt hơn 1.043 tỷ đồng, gấp khoảng 6,4 lần mức gần 162,5 tỷ đồng cùng kỳ năm trước. Lợi nhuận trước thuế đạt 1.513,8 tỷ đồng, cao gấp khoảng 8,5 lần. Đây là bước cải thiện đáng chú ý, song con số tăng trưởng cao chưa đủ để kết luận sức sinh lời đã mạnh nếu đặt cạnh nguồn lực mà doanh nghiệp đang nắm giữ.
ROE tăng từ 0,73% lên 2,21%, còn ROA từ 0,29% lên 1,06%. Cả hai chỉ số đều tiến triển, nhưng vẫn cho thấy lợi nhuận còn khiêm tốn so với vốn chủ sở hữu và tổng tài sản. Vì vậy, mức lãi hơn 1.000 tỷ đồng nên được xem là dấu hiệu phục hồi, chưa phải bằng chứng rằng hiệu quả sử dụng vốn đã ở mức cao.
Tài sản phình to cùng vốn chủ sở hữu
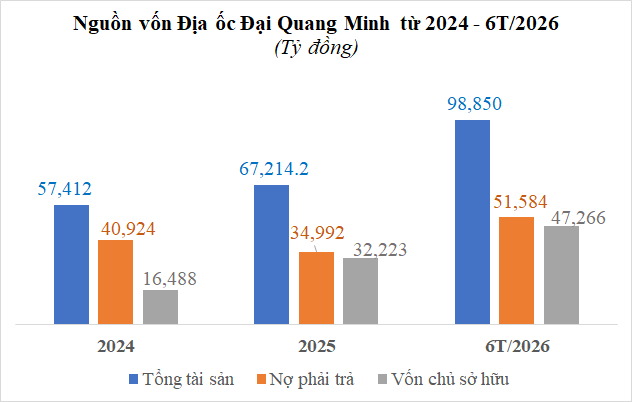
Tại ngày 30/6/2026, tổng tài sản Đại Quang Minh đạt gần 98.850 tỷ đồng, tăng gần 41.800 tỷ đồng sau một năm. Quy mô này đưa doanh nghiệp đến sát mốc 99.000 tỷ đồng, một bước mở rộng nhanh nhưng cũng làm cho chất lượng tài sản và khả năng chuyển hóa thành dòng tiền trở thành những điểm cần theo dõi.
Vốn chủ sở hữu đạt 47.266 tỷ đồng, tăng 111% so với kỳ so sánh. Trong đó, vốn cổ phần tăng từ 16.620 tỷ đồng lên 32.000 tỷ đồng, thặng dư vốn cổ phần ghi nhận 5.940 tỷ đồng, còn lợi nhuận sau thuế chưa phân phối tăng 66% lên 8.481 tỷ đồng. Bức tranh vốn vì thế được củng cố không chỉ bởi lợi nhuận giữ lại mà còn bởi thay đổi đáng kể ở vốn cổ phần.
Với quy mô tài sản gần 99.000 tỷ đồng, câu hỏi quan trọng không chỉ là doanh nghiệp lớn đến đâu, mà còn là tài sản được triển khai hiệu quả thế nào. Các số liệu hiện có cho thấy quy mô tăng nhanh hơn nhiều so với mức sinh lời, nên cần thận trọng khi đồng nhất mở rộng bảng cân đối với cải thiện hiệu quả kinh doanh.
Nợ tăng, các chỉ số đòn bẩy lại dịu xuống
Tổng nợ phải trả đạt 51.584 tỷ đồng, tăng 49% so với cùng kỳ. Trong đó, nợ vay ngân hàng là 19.697 tỷ đồng, còn các khoản phải trả khác vượt 30.387 tỷ đồng. Doanh nghiệp cũng ghi nhận 1.500 tỷ đồng dư nợ trái phiếu. Như vậy, mức tăng lợi nhuận diễn ra đồng thời với sự gia tăng đáng kể của nghĩa vụ tài chính, chứ không phải trong một bảng cân đối thu hẹp nợ.
Dù vậy, tỷ lệ nợ phải trả trên vốn chủ sở hữu giảm từ 1,55 lần xuống 1,09 lần; tỷ lệ nợ trên tổng tài sản giảm từ 0,61 lần xuống 0,52 lần. Sự cải thiện này chủ yếu cần được đọc cùng mức tăng mạnh của vốn chủ sở hữu: nợ vẫn tăng về giá trị tuyệt đối, nhưng nền vốn lớn hơn giúp các tỷ lệ đòn bẩy thấp đi.
Khả năng thanh toán nhanh tăng từ 0,78 lần lên 1,28 lần, trong khi hệ số thanh toán ngắn hạn đạt 1,80 lần, thấp hơn mức 1,91 lần của kỳ trước. Các chỉ số đưa ra tín hiệu đan xen, vì vậy không nên chỉ chọn một tỷ lệ thuận lợi để khẳng định áp lực nợ đã được giải quyết.
Triển vọng phụ thuộc vào hiệu quả triển khai
Báo cáo công bố thông tin nêu hai dự án dự kiến sử dụng vốn trái phiếu. Một dự án là khu công nghiệp chuyên ngành cơ khí tại Bình Dương, quy mô 785,86 ha, với tổng vốn đầu tư được công bố là 12.702 tỷ đồng; 750 tỷ đồng vốn trái phiếu dự kiến dành cho dự án này. Doanh nghiệp cho biết dù không trực tiếp làm chủ đầu tư, vẫn cam kết đáp ứng các điều kiện an toàn tài chính theo quy định.
Một diễn biến khác là vào tháng 8, liên danh Đại Quang Minh – THACO – Hòa Phát – Tập đoàn Tương Lai Sông Hồng khởi công dự án Khu đô thị Đa mục tiêu và Khu đô thị Định cư tại phường Lĩnh Nam, Hà Nội. Những kế hoạch này cho thấy quy mô triển khai tiếp tục mở rộng, nhưng bản thân việc khởi công hay phân bổ vốn chưa chứng minh dự án đã tạo ra lợi nhuận hoặc dòng tiền.
Tóm lại, lợi nhuận Đại Quang Minh tăng mạnh là tín hiệu tích cực, song cần đặt cạnh tài sản gần 99.000 tỷ đồng và nợ phải trả hơn 51.500 tỷ đồng. Bức tranh cân bằng hơn nằm ở chỗ vốn chủ sở hữu đã tăng và các tỷ lệ đòn bẩy giảm, trong khi hiệu quả sinh lời vẫn còn thấp so với quy mô. Khả năng biến khối tài sản lớn thành lợi nhuận bền vững sẽ là thước đo đáng theo dõi hơn con số tăng trưởng của một kỳ.