
KBank Việt Nam lỗ: cú trượt chân trong chiến lược khu vực
KBank Việt Nam lỗ là câu chuyện một ngân hàng Thái Lan thuộc gia tộc Madam Pang mở rộng hoạt động sang thị trường tài chính Việt Nam, nhanh chóng phình to về tài sản nhưng sau 5 năm vẫn chưa đạt điểm hòa vốn, ghi nhận lỗ lũy kế hơn 1.000 tỷ đồng và buộc phải đối mặt với câu hỏi liệu mô hình tăng trưởng bằng mở rộng quy mô đã phù hợp với bối cảnh cạnh tranh nội địa hóa tại đây hay chưa. Thực tế này cho thấy tham vọng khu vực của các ngân hàng nước ngoài không phải lúc nào cũng chuyển hóa thành lợi nhuận khi đặt chân vào Việt Nam, nơi hệ sinh thái ngân hàng nội đã khá trưởng thành và khách hàng ngày càng khó chinh phục.
Điểm gây chú ý là KBank không phải một tay chơi nhỏ. Ngân hàng này nằm trong nhóm ba ngân hàng lớn nhất Thái Lan và đứng thứ hai về tổng tài sản tại quê nhà, với hoạt động rộng khắp 9 quốc gia và khoảng 20 triệu khách hàng. Tuy nhiên, tại Việt Nam, chi nhánh TP.HCM sau 5 năm hoạt động vẫn liên tục báo lỗ, với lỗ lũy kế trước thuế đạt 1.016 tỷ đồng. Sự tương phản giữa vị thế khu vực và kết quả kinh doanh ở Việt Nam đặt ra vấn đề: chiến lược mở rộng đã đánh giá đúng độ khó của thị trường này chưa, hay KBank đã quá tin vào sức mạnh thương hiệu quê nhà?
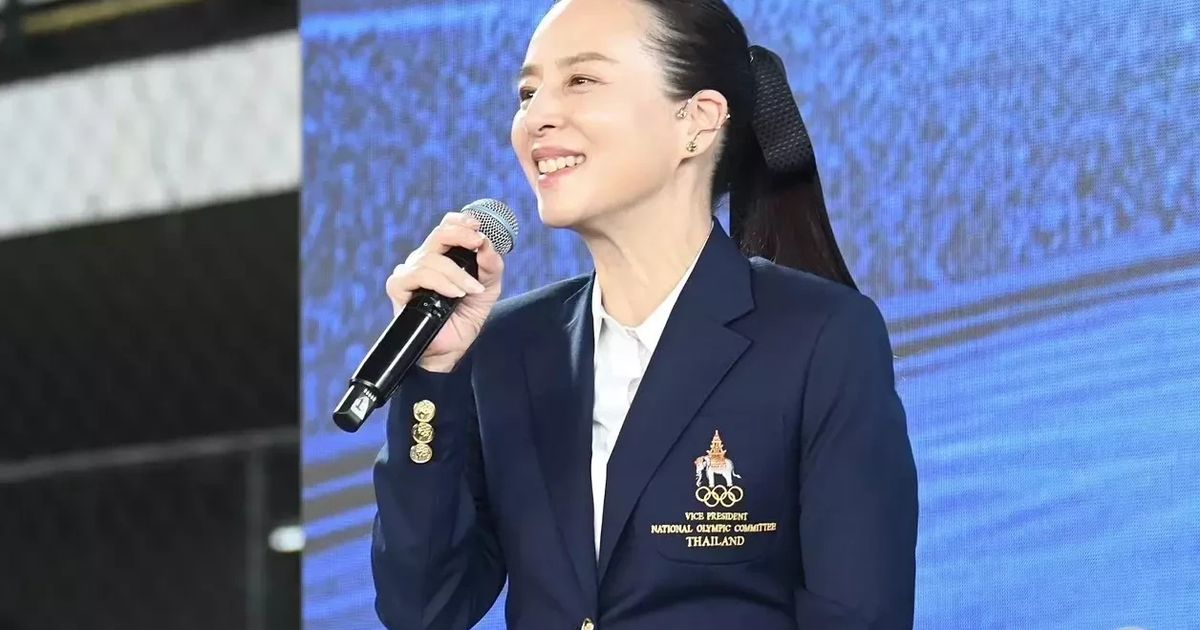
Gia tộc Madam Pang và một khoản đầu tư chưa mang lại trái ngọt
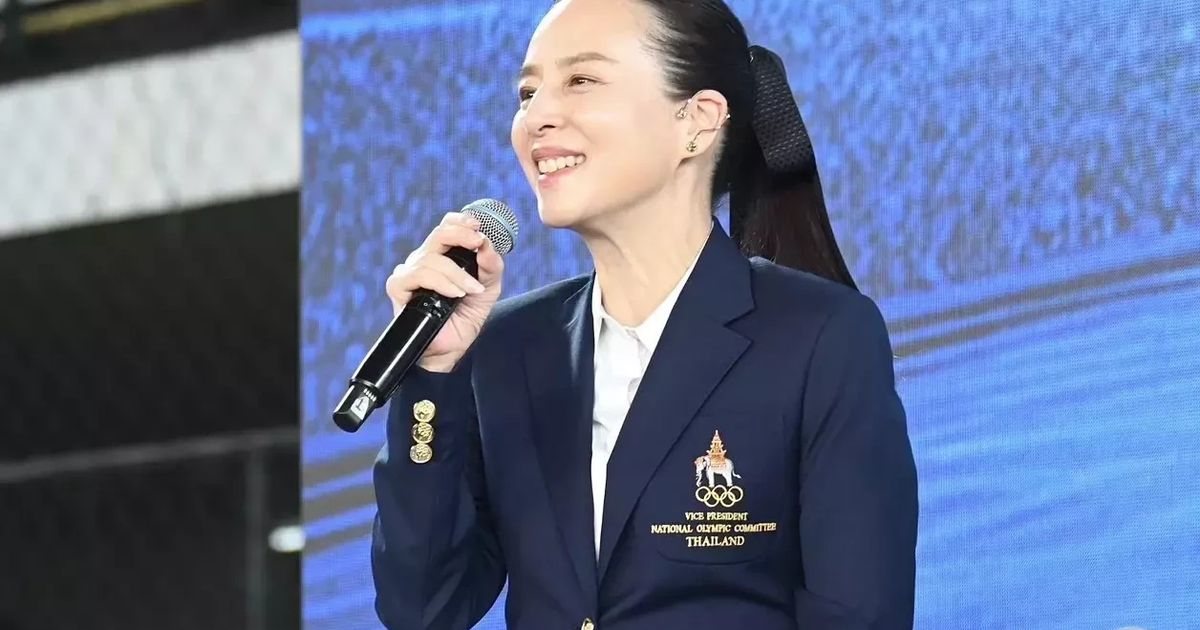
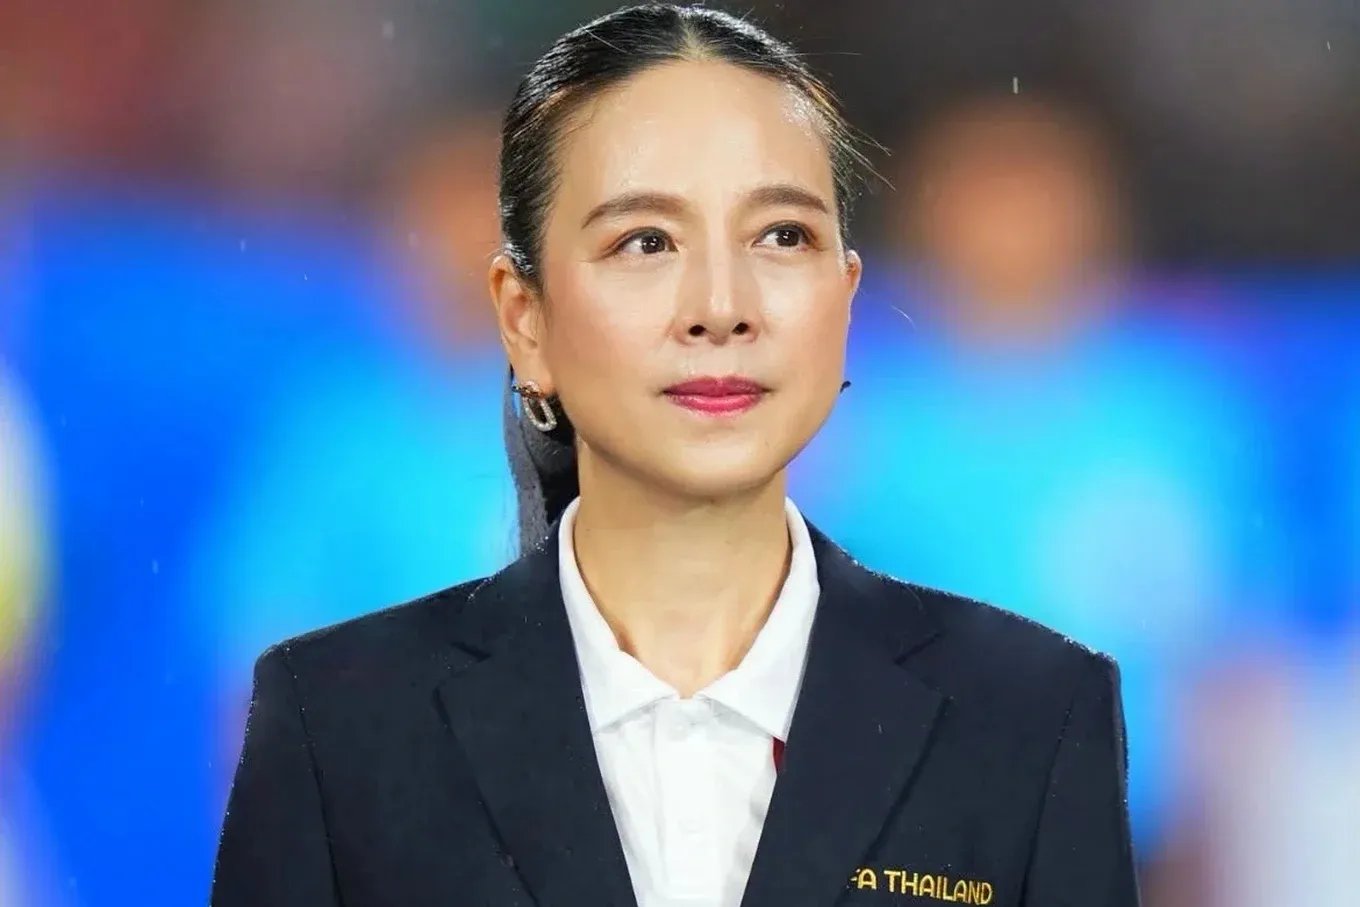
Điều khiến câu chuyện KBank Việt Nam lỗ trở nên được chú ý hơn là cái tên gắn liền: gia tộc Lamsam của Madam Pang. Madam Pang, tên thật Nualphan Lamsam, là hậu duệ đời thứ năm của một gia tộc kinh doanh lâu đời tại Thái Lan, từng khởi nghiệp từ buôn gỗ và xay xát gạo rồi mở rộng sang tài chính, ngân hàng và bảo hiểm. Bà không chỉ nổi tiếng trong bóng đá mà còn là biểu tượng của thế hệ doanh nhân kế nghiệp, nắm giữ vị trí chủ chốt trong công ty bảo hiểm lớn thuộc gia tộc. Khi một thương hiệu gắn với hình ảnh một nữ tỷ phú có sức ảnh hưởng bước vào Việt Nam, kỳ vọng về thành công thường được thổi lên khá cao.
Nhưng kỳ vọng đó đến nay vẫn chưa được chuyển hóa thành lợi nhuận. Chi nhánh KBank tại TP.HCM được cấp phép hoạt động từ năm 2021, với vốn nằm trong nhóm 20 chi nhánh ngân hàng nước ngoài có quy mô lớn nhất tại Việt Nam. Dù vậy, trong giai đoạn 2021–2025, lỗ trước thuế tăng từ vài chục tỷ, lên 178 tỷ đồng, rồi chạm đỉnh 422 tỷ trước khi giảm còn 315 tỷ đồng vào năm 2025. Câu nói có thể trích dẫn ở đây là: “Tính chung cả 5 năm, tổng khoản lỗ trước thuế lũy kế của KBank tại Việt Nam đã chạm mốc 1.016 tỷ đồng”. Với một gia tộc quen với thành công dài hạn, khoản đầu tư chưa sinh quả ngọt này là lời nhắc rằng danh tiếng không thể thay thế cho sự hiểu thị trường.
Quy mô tài sản tăng gần 10 lần nhưng lợi nhuận vẫn âm
Nếu nhìn bề nổi, câu chuyện KBank tại Việt Nam giống như một startup tài chính đang trong giai đoạn đốt tiền: tài sản mở rộng mạnh, lợi nhuận chưa xuất hiện. Ngân hàng này ghi nhận tổng tài sản tăng từ 2.529 tỷ đồng lên 24.353 tỷ đồng vào cuối năm 2025, tương đương mức tăng gần 10 lần. Dư nợ cho vay khách hàng tăng hơn 21 lần, đạt khoảng 13.790 tỷ đồng, trong khi tiền gửi khách hàng nhảy vọt từ 22 tỷ lên 5.541 tỷ đồng, tức gấp 252 lần chỉ sau 5 năm. Nói cách khác, bài toán mở rộng quy mô trên thị trường tài chính Việt Nam đã được KBank giải tương đối tốt về mặt số liệu.
Song phía sau những con số tưởng như ấn tượng là sự mất cân đối rõ rệt: nguồn thu từ hoạt động cốt lõi vẫn quá thấp so với chi phí. Năm 2025, thu nhập lãi thuần đạt khoảng 378 tỷ đồng, trong khi chi phí hoạt động lên tới 591 tỷ và chi phí dự phòng rủi ro tín dụng 120 tỷ đồng. Sự chênh lệch này giải thích vì sao, dù lỗ trước thuế đã giảm còn 315 tỷ đồng và tốc độ mở rộng tài sản bắt đầu chậm lại sau giai đoạn 2021–2023, KBank vẫn chưa chạm điểm hòa vốn. Chiến lược “phình to tài sản rồi tính tiếp” đang gặp giới hạn trong bối cảnh cạnh tranh với các ngân hàng nội địa vốn đã có mạng lưới rộng, chi phí vốn thấp và hiểu rõ hành vi khách hàng.
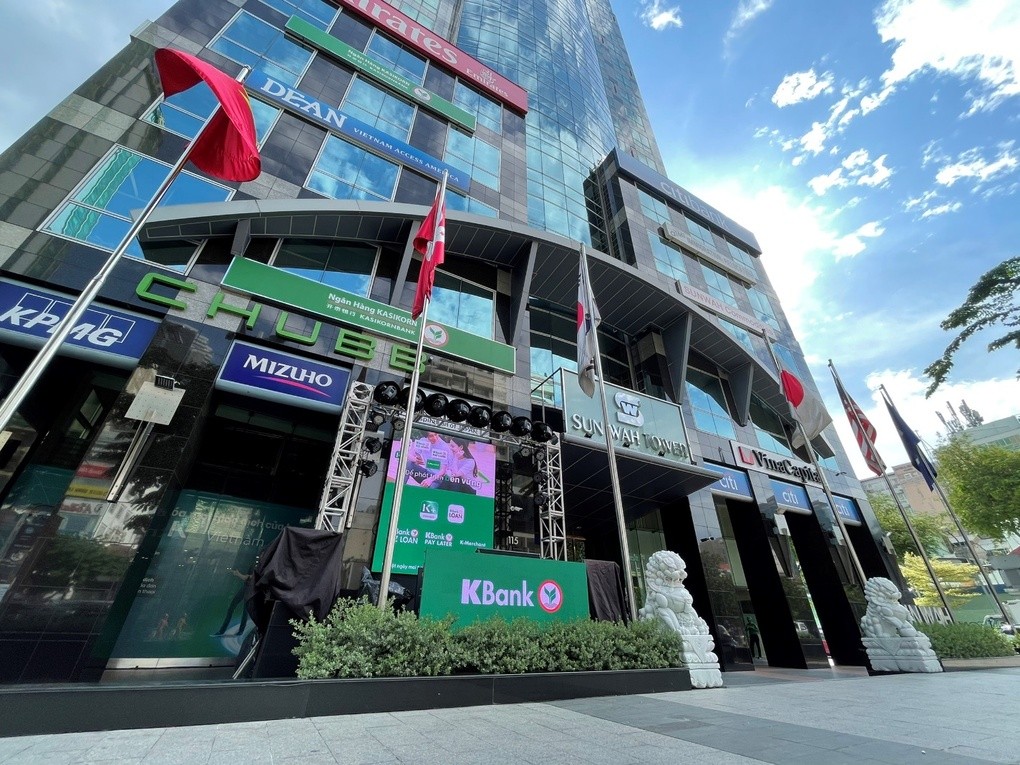
Chiến lược lớn trong khu vực, bài học khó tại Việt Nam
Việc KBank Việt Nam lỗ diễn ra trong bối cảnh ngân hàng mẹ đặt tham vọng lớn ở khu vực. KBank được sáng lập năm 1945, niêm yết từ năm 1976 và hiện đứng thứ hai tại Thái Lan về tổng tài sản, khoảng 144,3 tỷ USD, với tiền gửi khoảng 90 tỷ USD và dư nợ cho vay 78,4 tỷ USD. Ngân hàng hoạt động tại 9 quốc gia, phục vụ khoảng 20 triệu khách hàng. Một chiến lược được công bố là phân bổ hơn 1,02 tỷ USD vốn đầu tư đến năm 2027 vào Việt Nam theo mô hình “kiềng ba chân”: ngân hàng, quỹ đầu tư mạo hiểm và công ty công nghệ, với mục tiêu lọt Top 20 về tổng tài sản tại đây. Rõ ràng, Việt Nam không phải “thử nghiệm nhỏ” mà là mảnh ghép quan trọng trong bản đồ khu vực.
Tuy vậy, kết quả đến hiện tại cho thấy thị trường tài chính Việt Nam không dễ chinh phục bằng một công thức khu vực chung. Các ngân hàng nước ngoài nhìn vào câu chuyện KBank cần rút ra rằng tăng trưởng tài sản, dư nợ và tiền gửi không giống tăng trưởng giá trị. Chi phí hoạt động cao, dự phòng rủi ro tín dụng đáng kể và tốc độ lỗ lũy kế lên đến hơn 1.000 tỷ đồng trong 5 năm là dấu hiệu chiến lược đang thiên về bơm vốn hơn là tối ưu mô hình. Trong cuộc chơi dài hạn, ai muốn vào Việt Nam không thể chỉ mang theo bảng cân đối đẹp ở quê nhà, mà phải chuẩn bị cho vòng đời đầu tư dài, mức lỗ chấp nhận được và một chiến lược nội địa hóa sâu sắc hơn thay vì kỳ vọng lợi nhuận đến nhanh.
Kết luận: Tham vọng quốc tế cần đi cùng kỷ luật địa phương
Câu chuyện KBank Việt Nam lỗ hơn 1.000 tỷ đồng sau 5 năm là lời nhắc khá thẳng thắn cho mọi ngân hàng Thái Lan hay các nhà đầu tư nước ngoài Việt Nam khác: không có đường tắt trong một thị trường đã có hệ sinh thái ngân hàng phát triển và khách hàng ngày càng tinh ý. Quy mô tài sản tăng gần 10 lần, dư nợ cho vay và tiền gửi tăng hàng chục, hàng trăm lần nghe rất bắt tai, nhưng nếu chi phí hoạt động và dự phòng rủi ro luôn ăn mòn thu nhập lãi, kết quả cuối cùng vẫn là báo lỗ. Tham vọng khu vực là điều dễ nói, song để biến thành lợi nhuận, kỷ luật trong kiểm soát chi phí, quản trị rủi ro và hiểu sâu thị trường địa phương mới là điều bắt buộc.
Từ góc nhìn rộng hơn, thất bại tạm thời của KBank tại Việt Nam không phải dấu chấm hết, mà là giai đoạn thử lửa cho chiến lược dài hạn. Khoản lỗ đã bắt đầu thu hẹp từ 422 tỷ xuống 315 tỷ đồng, cho thấy ngân hàng không đứng yên trước sức ép. Câu hỏi quan trọng là KBank sẽ điều chỉnh chiến lược như thế nào: tiếp tục mở rộng để tìm quy mô kinh tế, hay chấp nhận giảm tốc để tối ưu lợi nhuận? Dù câu trả lời là gì, bài học đã khá rõ: thị trường tài chính Việt Nam đòi hỏi các ngân hàng nước ngoài phải khiêm tốn hơn trong giả định, kiên nhẫn hơn trong thời gian và linh hoạt hơn trong cách nội địa hóa mô hình kinh doanh.