
Vonfram, cú sốc giá 200% và vì sao Kazakhstan thành tâm điểm
Vonfram Kazakhstan đang trở thành biểu tượng mới cho cuộc cạnh tranh chiến lược Mỹ Trung khi giá vonfram toàn cầu tăng hơn 200% kể từ tháng 5/2025, buộc các cường quốc phải tái vẽ bản đồ chuỗi cung ứng kim loại và săn lùng tài nguyên chiến lược ở những điểm nóng ngoài Trung Quốc.
Động lực bùng nổ nằm ở quyết định kiểm soát xuất khẩu một số sản phẩm vonfram của Bắc Kinh từ tháng 2/2025, trong bối cảnh nguồn cung từ các mỏ đã khan hiếm và nhu cầu công nghiệp quốc phòng tăng mạnh. Nói cách khác, Trung Quốc dùng đòn chính sách trên một thị trường mà họ nắm gần 80% sản lượng khai thác toàn cầu, tương đương 3,7 lần phần còn lại của thế giới cộng lại. Đây không còn là biến động giá thông thường, mà là lời nhắc thẳng thừng về sức mạnh kiểm soát tài nguyên chiến lược.
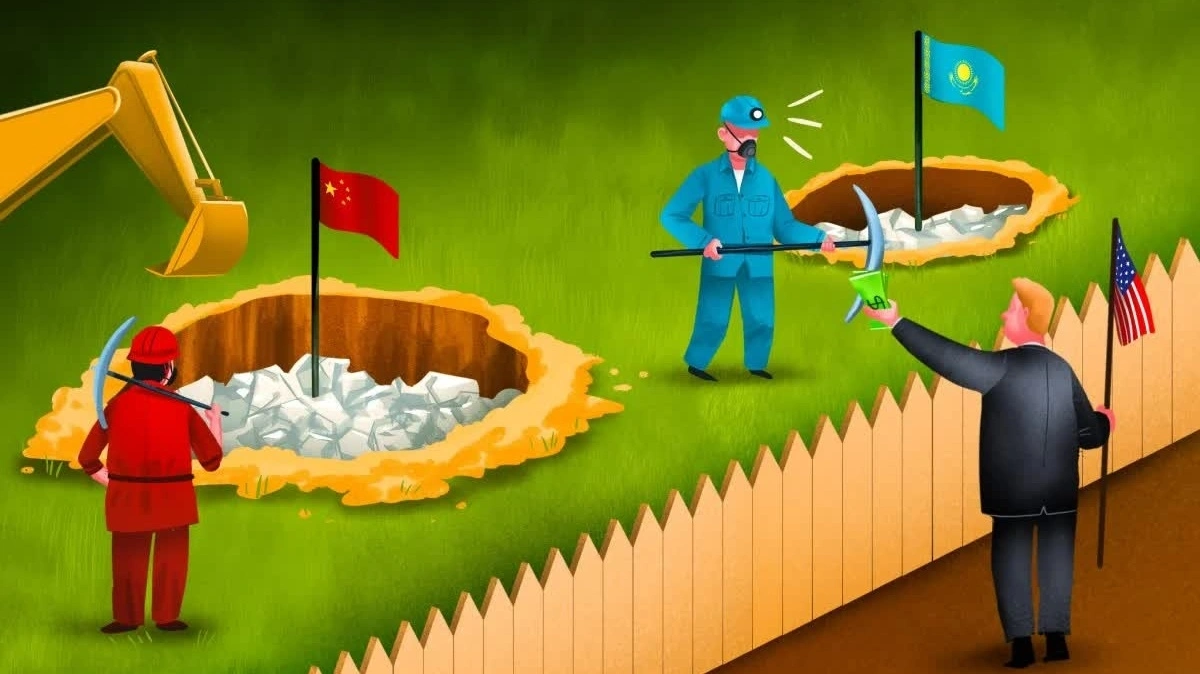
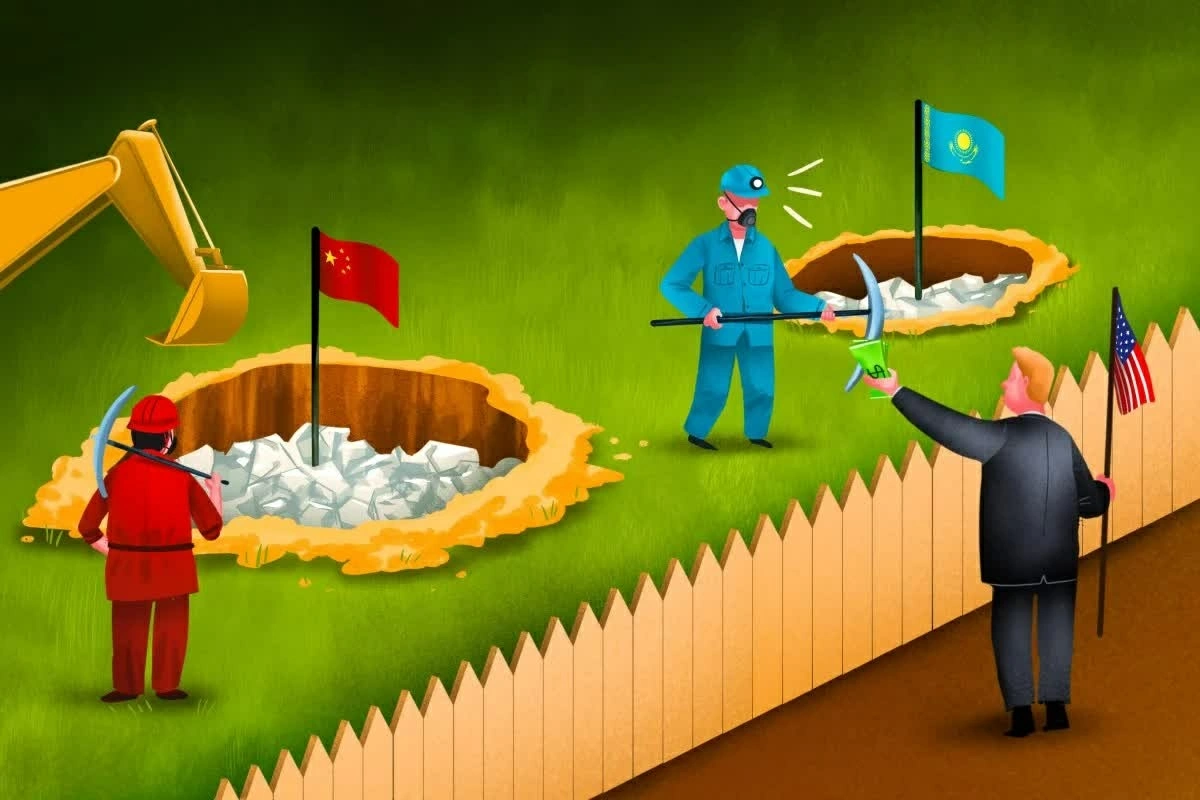
Trong bối cảnh đó, Kazakhstan – hiện mới đóng góp chưa tới 3% sản lượng khai thác vonfram toàn cầu – lại sở hữu hơn 2 triệu tấn tài nguyên dự báo, với khả năng dài hạn cung cấp khoảng 15% sản lượng khai thác toàn cầu mỗi năm. Từ một cái tên bên lề, quốc gia Trung Á này bị kéo thẳng vào tâm cuộc chơi địa kinh tế, nơi Mỹ coi đây là cơ hội hiếm hoi để phá vỡ thế độc quyền của Trung Quốc với vonfram.
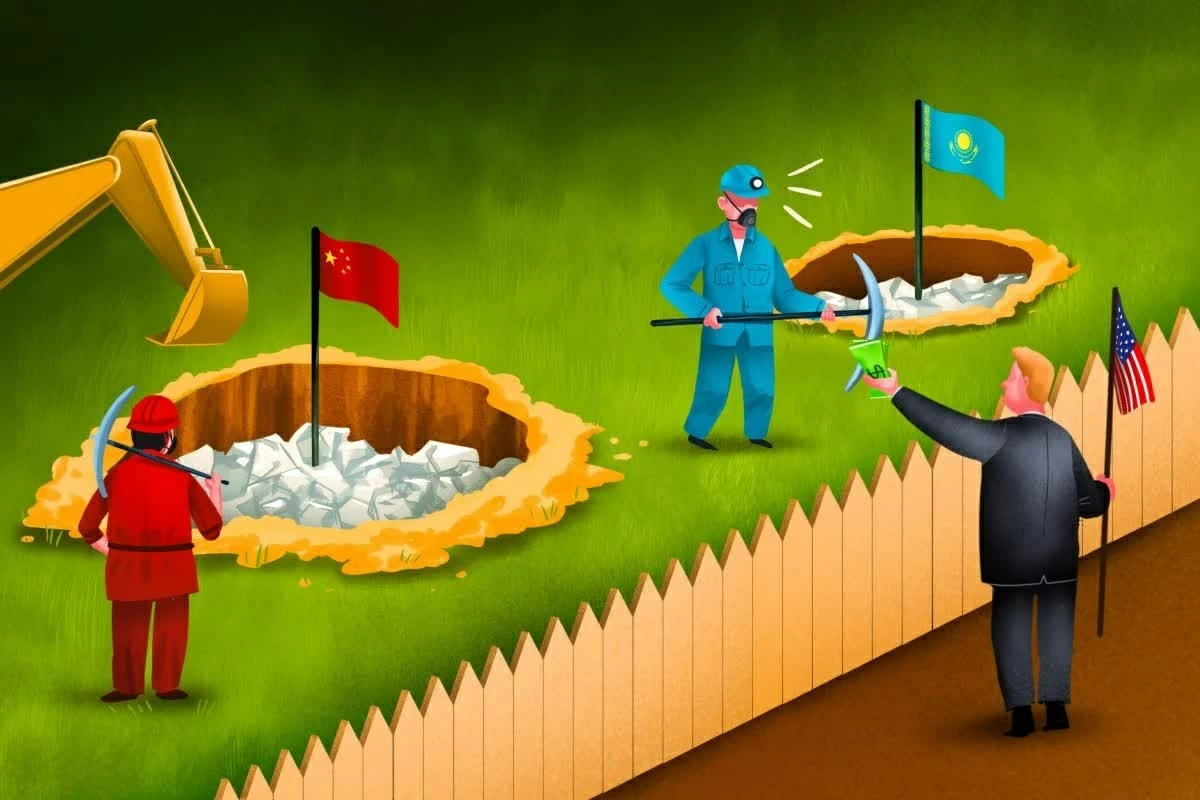
Trung Quốc đi trước một bước: Không chỉ sở hữu mỏ, mà là cả chuỗi cung ứng
Nếu chỉ nhìn vào trữ lượng, vonfram Kazakhstan có vẻ là món quà cho những ai muốn giảm phụ thuộc vào Trung Quốc. Nhưng thực tế phũ phàng là Trung Quốc không đơn thuần sở hữu mỏ; họ nắm gần như toàn bộ chuỗi cung ứng kim loại này. Quặng sau khi được khai thác cần được chế biến thành tinh quặng, rồi chuyển thành APT (ammonium paratungstate) – nguyên liệu trung gian quan trọng – trước khi trở thành các sản phẩm hoàn thiện như hợp kim cứng. Lợi thế của Trung Quốc trải rộng trên hầu hết các khâu này.
Nói cách khác, “cuộc cạnh tranh vonfram đang chuyển từ câu hỏi ai sở hữu mỏ sang ai kiểm soát cả chuỗi cung ứng”. Với ưu thế gần 80% sản lượng khai thác và vị thế thống trị trong chế biến lẫn sản xuất, Bắc Kinh có khả năng điều tiết thị trường: siết xuất khẩu khiến giá tăng vọt, hoặc tung thêm nguồn cung để gây sức ép với đối thủ. Đây là quyền lực mà các dự án mới ở Kazakhstan, dù trữ lượng lớn đến đâu, cũng chưa thể tái tạo trong ngắn hạn.
Chính vì vậy, mọi lời kêu gọi “đa dạng hóa nguồn cung” sẽ chỉ là khẩu hiệu nếu không đi kèm một chiến lược xây dựng chuỗi cung ứng kim loại hoàn chỉnh bên ngoài Trung Quốc – từ mỏ, nhà máy chế biến, đến các nhà sản xuất công cụ và khí tài. Và đây chính là bài toán mà Mỹ đang chật vật giải trên đất Kazakhstan.
Kazakhstan: Kho vonfram lớn nhưng Trung Quốc đã đến trước
Dù sở hữu hơn 2 triệu tấn tài nguyên vonfram dự báo và tiềm năng cung cấp khoảng 15% sản lượng khai thác toàn cầu trong dài hạn, Kazakhstan hiện mới chiếm khoảng 2,8–3% sản lượng toàn cầu. Kho “kho báu” này vì thế được xem là mục tiêu tự nhiên cho các dự án tìm nguồn cung mới của Mỹ. Tuy nhiên, khi Washington quay sang Trung Á, họ phát hiện sân chơi đã có người chiếm chỗ.
Cove Capital của Mỹ đã mua 70% cổ phần tại hai mỏ Northern Katpar và Upper Kairakty ở vùng Karaganda, nhưng cả hai vẫn chỉ ở giai đoạn thiết kế kỹ thuật và nghiên cứu khả thi, với mục tiêu sản xuất vào khoảng năm 2028. Trong khi đó, Jiaxin International Resources – doanh nghiệp có yếu tố Trung Quốc – đã đưa mỏ Boguty ở vùng Almaty vào sản xuất thử từ tháng 11/2024 và khai thác thương mại từ tháng 4/2025; dự án đặt mục tiêu đạt sản lượng đầy đủ trong quý I/2027.
Một dự án vonfram khác giữa Kunxin International Investment và SP Saryarka Tungsten của Kazakhstan cũng đã nằm trong số hơn 60 thỏa thuận ký tại một hội nghị cấp cao về hạ tầng và kết nối. Điều này có nghĩa là khi các dự án do Mỹ hậu thuẫn còn đang săn vốn và viết báo cáo khả thi, quặng mang dấu ấn Trung Quốc đã hiện diện trên thị trường. Lợi thế thời gian – và thực tế là kinh nghiệm xây chuỗi cung ứng – tiếp tục thuộc về Bắc Kinh.
Tác động lan tới nhà máy và người tiêu dùng: vonfram không còn là chuyện xa xỉ của địa chính trị
Cú sốc giá vonfram không dừng lại ở phòng họp chiến lược của Washington hay Bắc Kinh. Tình trạng khan hiếm nguồn cung đã khiến các nhà sản xuất thiết bị mỏ dầu tại Mỹ lao đao: chi phí sản xuất mũi khoan tăng cao, buộc họ phải thiết kế lại một trong những công cụ quan trọng nhất của ngành thăm dò dầu khí. Ulterra Drilling Technologies cho biết chi phí sản xuất mũi khoan của họ tăng tới 50% chỉ trong một năm, buộc công ty chuyển sang các mẫu mũi khoan thân thép, dù loại chứa nhiều vonfram bền hơn với đá cứng.
Một nhà phân phối công nghiệp lớn tại Mỹ báo cáo chi phí liên quan đến vonfram tăng tới 500%. Những con số này không chỉ là bài toán lợi nhuận của doanh nghiệp; chúng sớm hay muộn cũng sẽ xuất hiện trong giá dịch vụ dầu khí, giá sản phẩm công nghiệp, và thậm chí cả chi phí của các thiết bị điện tử, bán dẫn, phần cứng AI và trung tâm dữ liệu – những lĩnh vực đều sử dụng vonfram như một kim loại khó thay thế.
Dù giá nguyên liệu gần đây có dấu hiệu ổn định, tác động dây chuyền vẫn chưa dừng lại khi nhà cung cấp tiếp tục điều chỉnh giá theo tồn kho và khả năng tiếp cận nguyên liệu. Điều này cho thấy mỗi cú siết xuất khẩu hay cú sốc giá trong chuỗi cung ứng kim loại không phải chuyện kỹ thuật; nó là câu chuyện túi tiền của người dùng cuối – từ ngành năng lượng đến người mua thiết bị công nghệ cao.
Mỹ có thực sự phá được thế độc quyền vonfram của Trung Quốc?
Về lý thuyết, Kazakhstan là cơ hội vàng để Mỹ phá vỡ thế độc quyền của Trung Quốc với vonfram: trữ lượng lớn, vị thế địa kinh tế quan trọng và nhu cầu đa dạng hóa nguồn cung của cả thế giới. Thực tế, cuộc đua này lại phơi bày khoảng cách chiến lược: trong khi Bắc Kinh đã đưa dự án vào khai thác và nối mỏ Kazakhstan vào hệ sinh thái chế biến – sản xuất do mình dẫn dắt, các dự án do Mỹ hậu thuẫn vẫn loay hoay ở giai đoạn nghiên cứu và thu xếp vốn.
Những động thái gần đây cho thấy cuộc cạnh tranh vonfram không còn là câu hỏi “ai sở hữu mỏ” mà là “ai kiểm soát cả chuỗi cung ứng”. Trung Quốc hiện chiếm gần 80% sản lượng khai thác, nắm lợi thế từ tinh luyện, APT đến sản phẩm hợp kim cứng. Trong khi đó, Mỹ đã dừng khai thác vonfram thương mại trong nước từ năm 2015, khiến các dự án ở nước ngoài trở thành trụ cột trong chiến lược đảm bảo nguồn cung.
Kết luận hợp lý là: nếu Washington chỉ tập trung mua cổ phần mỏ mà không cùng lúc đầu tư mạnh vào khâu chế biến, công nghệ và thị trường tiêu thụ ngoài hệ sinh thái Trung Quốc, nỗ lực giảm phụ thuộc sẽ khó thoát khỏi trạng thái nửa vời. Kazakhstan có thể trở thành nhà sản xuất vonfram trọng yếu, nhưng quốc gia nào biến được tài nguyên chiến lược của Kazakhstan thành chuỗi giá trị hoàn chỉnh mới là bên chiến thắng trong cuộc cạnh tranh chiến lược Mỹ Trung quanh chuỗi cung ứng kim loại này.