
Từ mục tiêu tăng trưởng hai con số đến áp lực 5 triệu tỷ đồng
Chiến lược tài chính dài hạn Hà Nội là kế hoạch huy động, phân bổ và sử dụng khoảng 5 triệu tỷ đồng vốn đầu tư giai đoạn 2026-2030, dựa trên nhiều kênh như ngân sách, tín dụng, thị trường vốn, PPP và ODA, nhằm bảo đảm tăng trưởng GRDP hai con số đi cùng an toàn nợ và hiệu quả đầu tư.
Điểm xuất phát của cuộc thảo luận không phải là con số 5 triệu tỷ đồng, mà là tham vọng: GRDP Hà Nội năm 2026 và bình quân giai đoạn 2026-2030 phải đạt từ 11% trở lên. Để làm được điều đó, thành phố chấp nhận một bài toán tài chính đầy thách thức: tổng vốn đầu tư toàn nền kinh tế trên địa bàn cần khoảng 5 triệu tỷ đồng. Đây không chỉ là một nhu cầu vốn lớn, mà là phép thử cho khả năng thiết kế tài chính dài hạn, nơi mọi đồng vốn phải sớm chuyển thành dự án, năng lực sản xuất, việc làm và giá trị gia tăng thực tế.
Một câu nói đáng trích dẫn ở đây là: “Tính trên toàn nền kinh tế, tổng vốn đầu tư thực hiện trên địa bàn giai đoạn 2026-2030 cần khoảng 5 triệu tỷ đồng”. Mục tiêu tăng trưởng GRDP hai con số vì thế không đơn giản là chỉ tiêu kinh tế, mà là lời buộc Hà Nội phải bước sang một mô hình tài chính mới, bớt phụ thuộc vào ngân sách và tín dụng ngân hàng, tăng vai trò của PPP và thị trường vốn.
Vì sao tín dụng ngân hàng không thể “gánh” hết 5 triệu tỷ đồng?
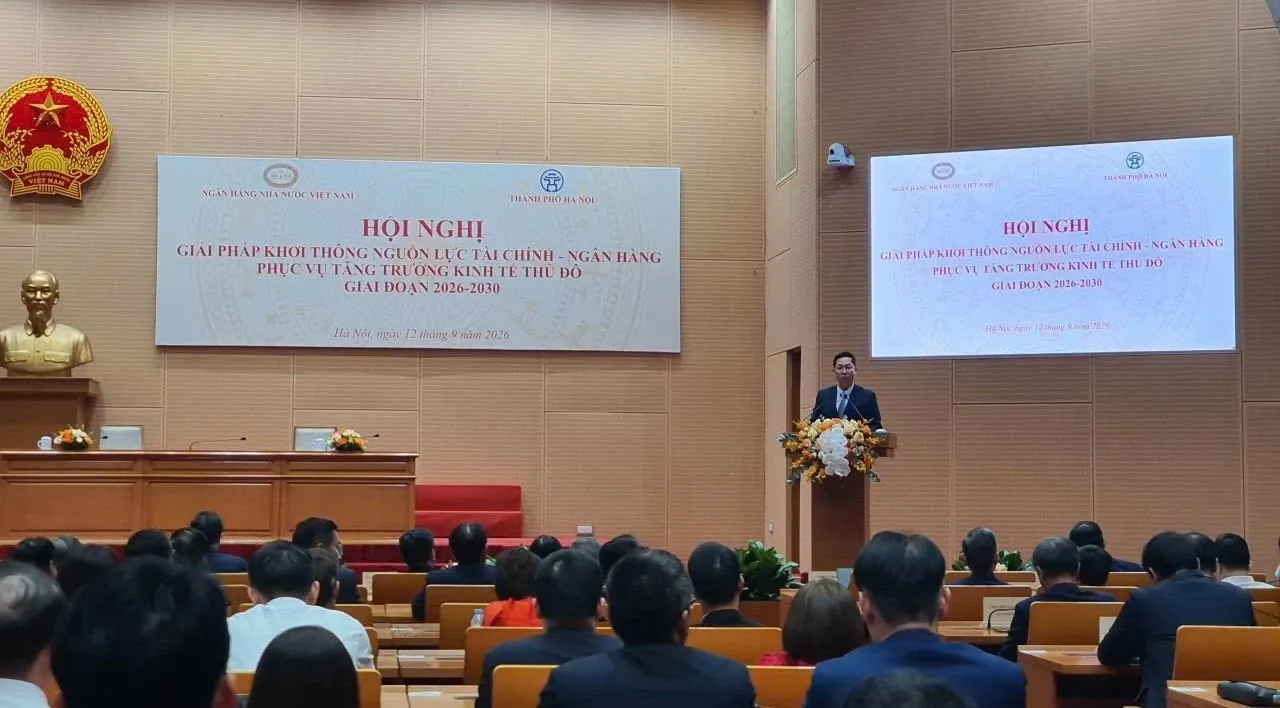
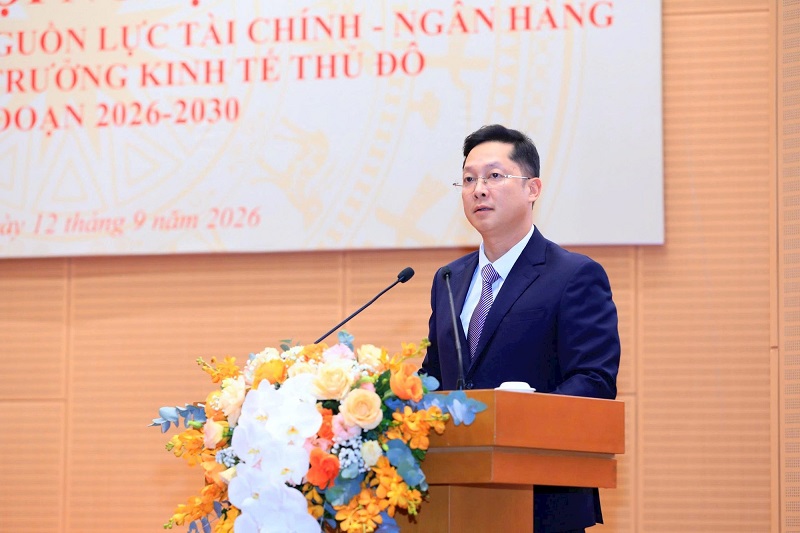
Một trong những quan điểm quan trọng nhất được nêu tại hội nghị là: tín dụng ngân hàng rất quan trọng, nhưng không thể và không nên là nguồn vốn duy nhất cho mọi nhu cầu phát triển. Đến cuối tháng 8, dư nợ tín dụng toàn hệ thống đã đạt khoảng 20,5 triệu tỷ đồng, tăng 10,24% so với cuối năm trước. Đòi hỏi hệ thống ngân hàng tiếp tục kéo thêm vài triệu tỷ cho các dự án hạ tầng quy mô lớn, vòng đời dài là điều vừa rủi ro, vừa phi thực tế.
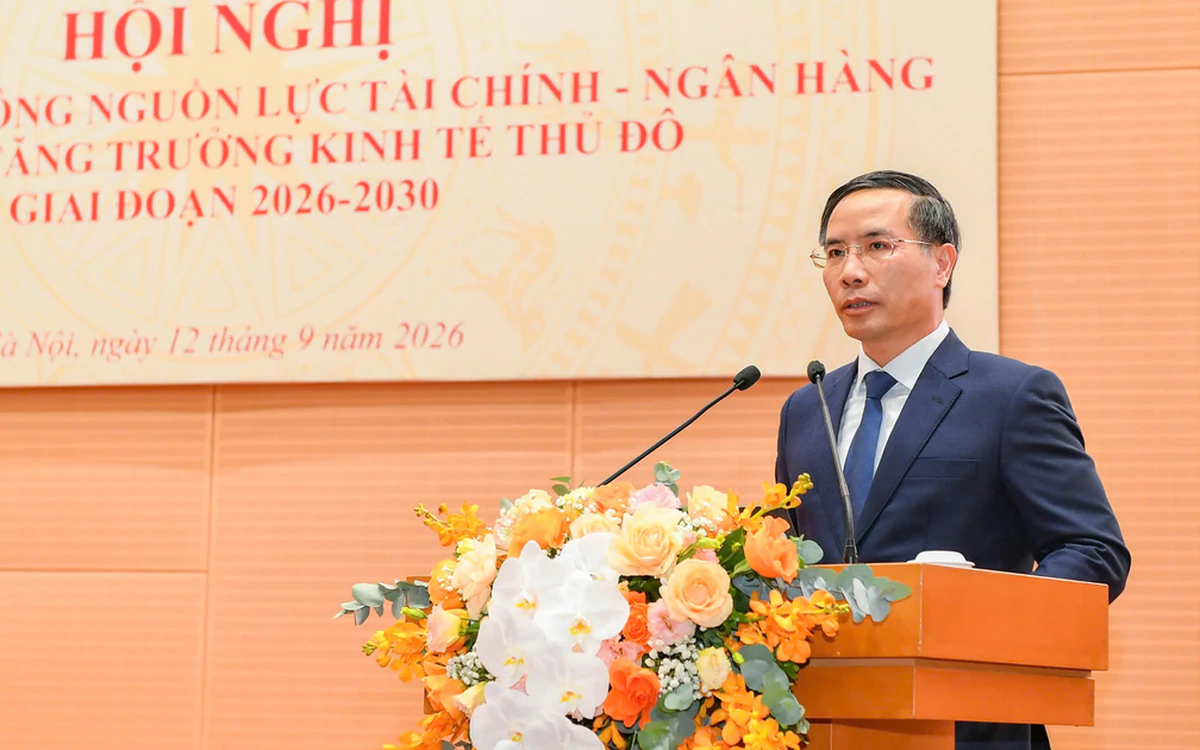
Thống đốc đã nói thẳng: với các dự án lớn, cần cơ cấu phù hợp giữa vốn chủ sở hữu, tín dụng ngân hàng, đầu tư công, PPP, thị trường vốn, ODA và các nguồn lực hợp pháp khác. Nếu không, hệ thống ngân hàng sẽ chịu áp lực kỳ hạn quá lớn, trong khi bản chất nguồn vốn huy động vẫn chủ yếu là ngắn và trung hạn. Đây chính là ranh giới giữa tài chính an toàn và bong bóng tín dụng. Khơi thông vốn, vì thế, không còn là chuyện “bơm thêm”, mà là phân vai đúng cho từng kênh vốn trong tổng cấu trúc tài chính dài hạn Hà Nội.
Ngân hàng Nhà nước đã cam kết giữ ổn định thị trường tiền tệ, hỗ trợ giảm lãi suất cho vay và hướng dòng tín dụng vào các động lực tăng trưởng. Nhưng ngay cả khi lãi suất hạ, việc phụ thuộc quá nhiều vào tín dụng vẫn làm GRDP hai con số trở nên mong manh. Hà Nội chỉ có thể theo đuổi tăng trưởng bền nếu coi ngân hàng là một trụ cột, thay vì trụ cột duy nhất.
Chiến lược đa dạng hóa nguồn vốn: từ vốn chủ sở hữu đến PPP và thị trường vốn
Đa dạng hóa nguồn vốn không phải là khẩu hiệu, mà là yêu cầu mang tính cấu trúc nếu Hà Nội muốn giữ nhịp tăng trưởng GRDP hai con số. Thành phố đã xác định phải kết nối đồng bộ các nguồn lực: ngân sách, tín dụng, trái phiếu, vốn chủ sở hữu của doanh nghiệp, PPP, ODA, FDI, đất đai, tài sản công và các công cụ tài chính xanh. Nói cách khác, mỗi dự án hạ tầng lớn sẽ là một “bản phối tài chính” chứ không phải một hợp đồng tín dụng khổng lồ.
Ở đây, PPP và thị trường vốn nên được xem là hai trụ cột mới. Với các dự án đường sắt đô thị dài hàng trăm km hay các tuyến đường vành đai, cơ cấu vốn chỉ an toàn khi có sự kết hợp giữa đầu tư công, PPP và huy động trái phiếu, cổ phiếu dài hạn. Thống đốc đã nhấn mạnh: với dự án vòng đời dài, cần phân chia hợp lý giữa vốn chủ sở hữu, tín dụng ngân hàng, đầu tư công, PPP, thị trường vốn và ODA để tăng tính bền vững, giảm áp lực kỳ hạn lên ngân hàng.
Điểm đáng chú ý là thành phố không chỉ nói về số lượng vốn, mà còn nói về chất lượng nguồn vốn: từ vốn huy động khoảng 128.000 tỷ đồng chủ yếu trong nước cho đầu tư công, đến yêu cầu khai thác bền vững nguồn thu từ đất gắn với quy hoạch và mô hình TOD. Đó chính là cách Hà Nội chuyển từ tư duy “xin – cấp vốn” sang tư duy “thiết kế tài chính dài hạn” gắn với tài sản đô thị.
Khơi thông tài chính dài hạn Hà Nội: đưa vốn đúng chỗ, đúng thời điểm
Muốn tài chính dài hạn Hà Nội vận hành hiệu quả, dòng vốn phải đến đúng dự án, đúng thời điểm. Thành phố đã xác định 5 nhóm nhiệm vụ trọng tâm, trong đó có việc điều hành tổng thể các nguồn lực tài chính gắn với mục tiêu tăng trưởng và kết quả đầu ra, phát huy vai trò dẫn dắt của đầu tư công, phối hợp với hệ thống ngân hàng để hướng dòng vốn vào những động lực tăng trưởng thực chất, đồng thời tháo gỡ các điểm nghẽn khiến nguồn lực bị tồn đọng.
Điều này chỉ có ý nghĩa khi đi kèm kỷ luật phân bổ vốn: rà soát khả năng cân đối ngân sách, tăng thu, tiết kiệm chi, xác định rõ thứ tự ưu tiên, tránh bố trí vốn dàn trải; vốn tại các dự án chậm triển khai sẽ được điều chuyển sang các dự án có khả năng hấp thụ tốt và tác động trực tiếp đến tăng trưởng. Nói cách khác, Hà Nội chọn cách “thưởng” cho dự án triển khai nhanh, hiệu quả, thay vì để vốn ngủ quên.
Ở chiều ngân hàng, Ngân hàng Nhà nước yêu cầu chi nhánh khu vực tiếp tục làm đầu mối kết nối chính sách tiền tệ, theo dõi sát huy động vốn, tăng trưởng tín dụng, lãi suất, nợ xấu và khả năng hấp thụ vốn trên địa bàn, để xử lý kịp thời các vướng mắc hoặc báo cáo cấp có thẩm quyền. Các đơn vị chức năng phải phối hợp chặt với chi nhánh, không để những vấn đề vượt thẩm quyền bị kéo dài. Nếu bộ máy hành chính và tín dụng cùng “điều tiết” tốt, dòng vốn đa dạng hóa mới thật sự chảy vào những công trình then chốt của Thủ đô.
Kết luận: Tăng trưởng hai con số chỉ bền khi tài chính được thiết kế đa trụ cột
Kế hoạch huy động 5 triệu tỷ đồng không chỉ là một con số lớn, mà là lời tuyên bố rằng Hà Nội chấp nhận tái cấu trúc toàn bộ mô hình tài chính phát triển. Tăng trưởng GRDP từ 11% trở lên sẽ không thể duy trì nếu Thủ đô tiếp tục dựa nặng vào ngân sách và tín dụng ngân hàng. Ngược lại, cơ hội lớn nằm ở việc biết cách kết hợp đầu tư công và ODA, PPP và thị trường vốn, cùng với vốn chủ sở hữu của doanh nghiệp.
Nếu Hà Nội thành công, bài học quan trọng không chỉ là đã huy động được bao nhiêu vốn, mà là đã tổ chức các nguồn vốn đó ra sao: kênh nào chịu rủi ro nào, ai hưởng lợi, ai chịu trách nhiệm. Tài chính dài hạn Hà Nội vì thế nên được nhìn như một “kiến trúc đa trụ cột”, nơi mỗi quyết định huy động vốn đều gắn với kỷ luật đầu tư, hiệu quả sử dụng và khả năng hoàn trả. Trong kiến trúc đó, ngân hàng là đối tác trung tâm, nhưng không còn là nhà tài trợ duy nhất.