
Tăng trưởng kép 31,8%: Bước nhảy từ lề thói lên bản đồ bán dẫn khu vực
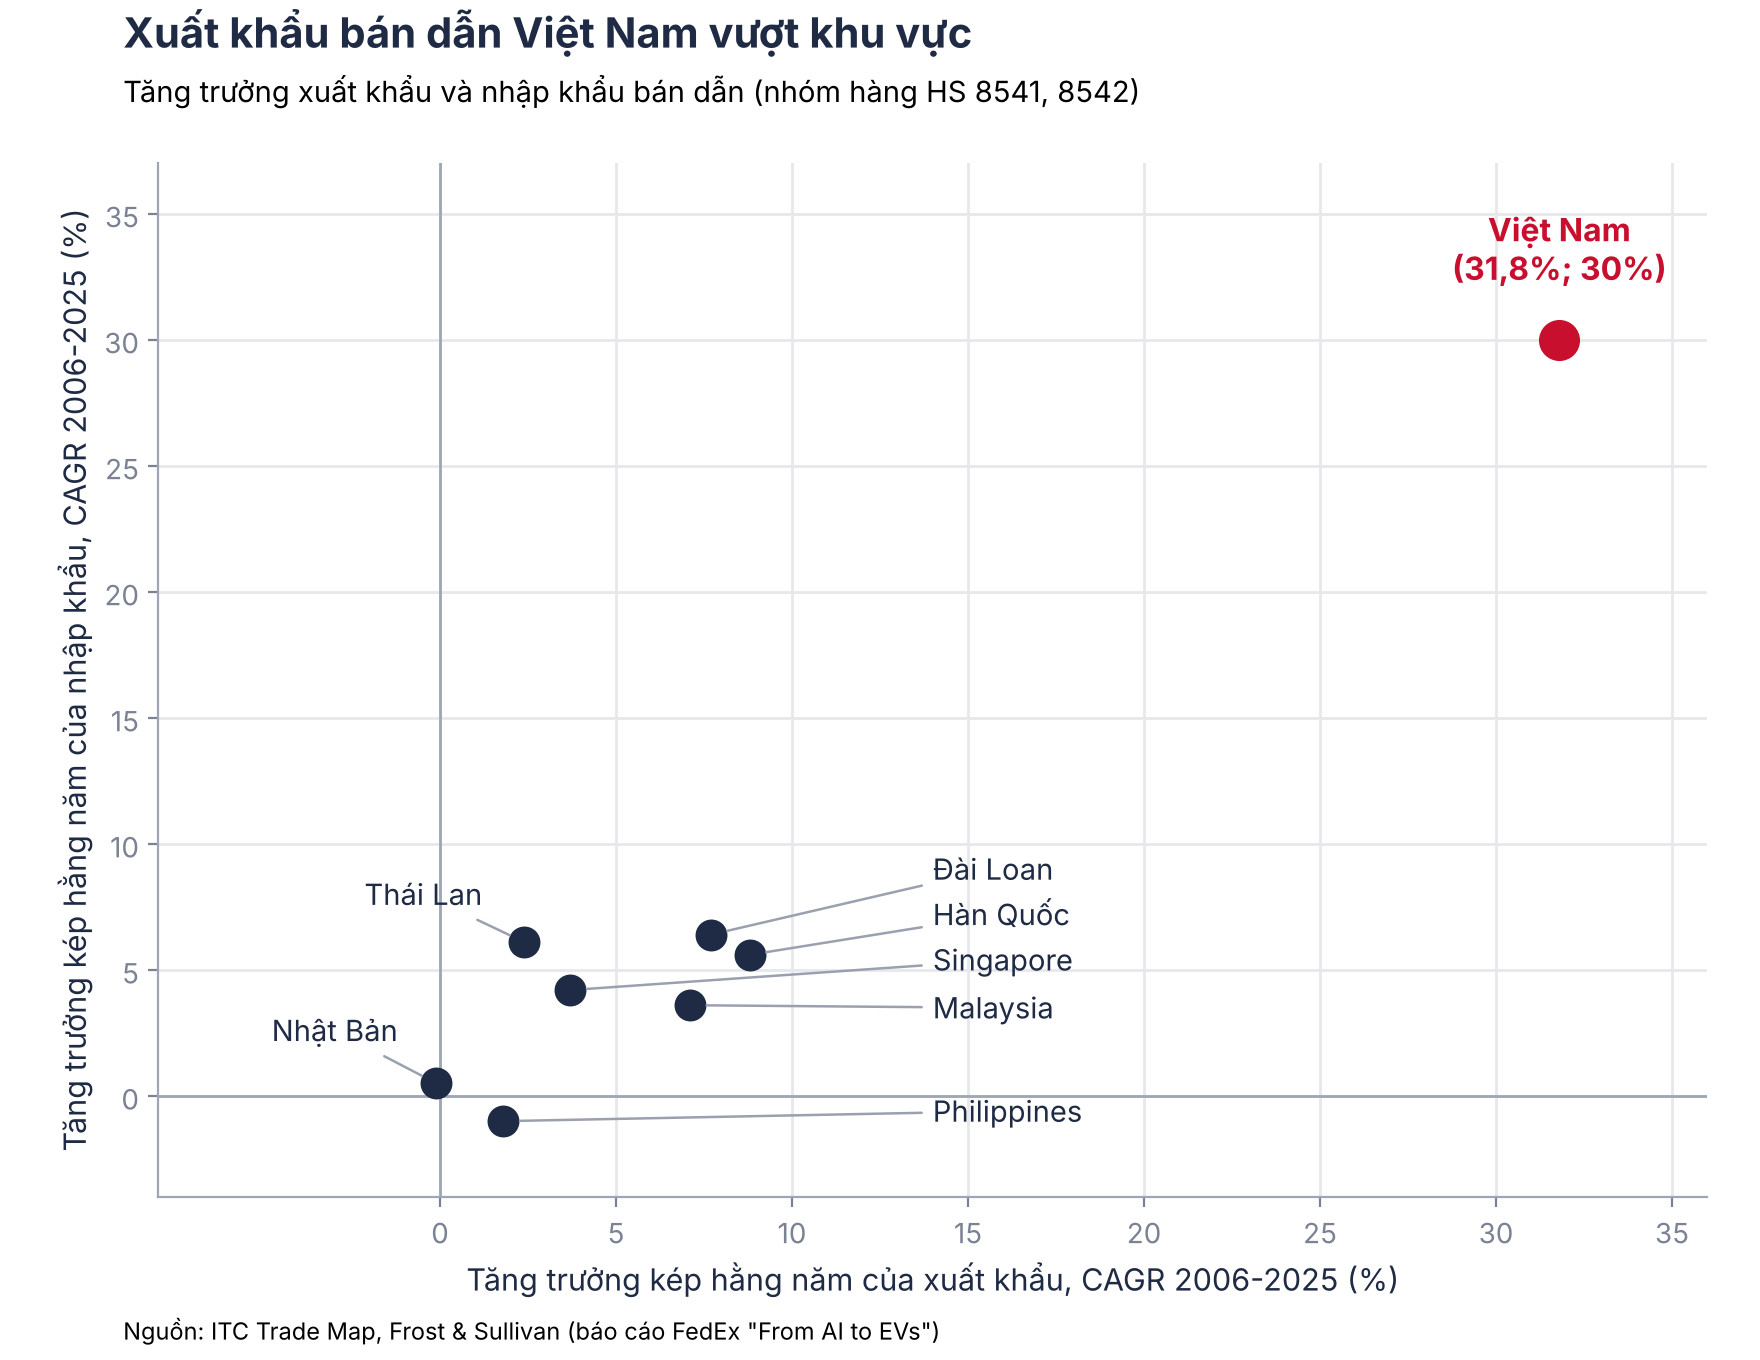
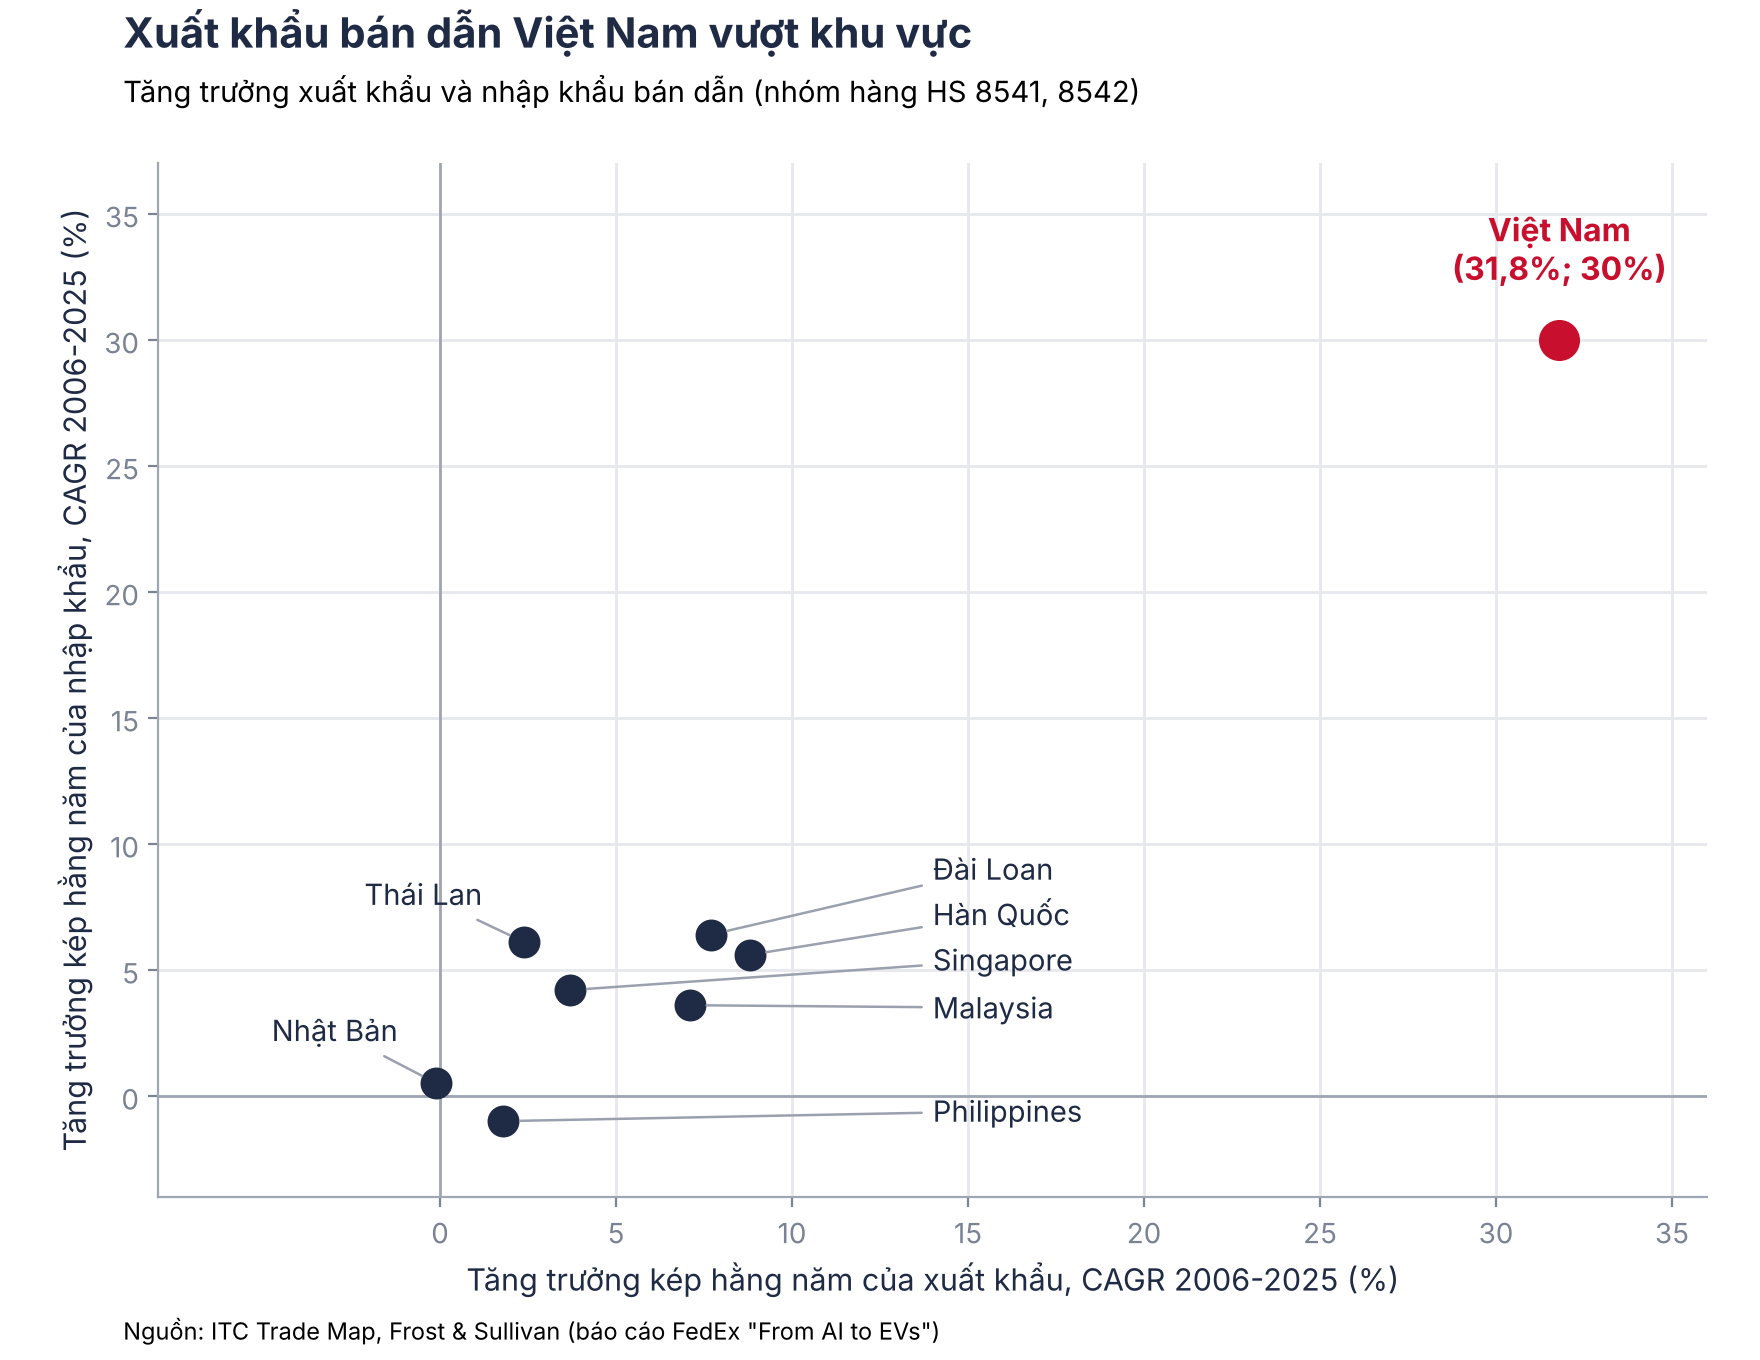
Xuất khẩu bán dẫn Việt Nam là quá trình các doanh nghiệp trong nước tham gia sản xuất, đóng gói, kiểm thử và xuất khẩu linh kiện, mạch tích hợp bán dẫn sang thị trường khu vực và toàn cầu, với tốc độ tăng trưởng kép cao, phản ánh sự dịch chuyển vị thế từ một mắt xích gia công nhỏ sang một trung tâm sản xuất bán dẫn khu vực có ảnh hưởng ngày càng rõ trong chuỗi giá trị bán dẫn. Theo báo cáo "From AI to EVs: How APAC Semiconductors Drive the Global Innovation Map" do FedEx cùng Frost & Sullivan thực hiện, xuất khẩu bán dẫn Việt Nam đạt tốc độ tăng trưởng kép 31,8% mỗi năm giai đoạn 2006-2025, dẫn đầu tám nền kinh tế được so sánh. Đây không chỉ là một con số đẹp mà là tín hiệu cho thấy chuỗi cung ứng toàn cầu đang chủ động mở rộng sang những điểm đến mới, trong đó Việt Nam nổi lên như một lựa chọn chiến lược hơn là điểm đến phụ.
32,4 tỉ USD xuất khẩu chip: Thành tích ấn tượng nhưng vẫn là nền thấp
Năm 2023, kim ngạch xuất khẩu chip bán dẫn của Việt Nam đạt 32,4 tỉ USD, phản ánh sự tham gia ngày càng sâu của chúng ta vào thương mại bán dẫn khu vực và toàn cầu. Con số này, đặt trong bức tranh chung, vừa là niềm tự hào vừa là lời nhắc nhở. Theo dữ liệu mã HS 8541 và 8542, Việt Nam tăng trưởng nhanh hơn nhiều so với Hàn Quốc, Đài Loan hay Malaysia, nhưng quy mô vẫn thấp hơn đáng kể so với các trung tâm lâu năm. Nói cách khác, chúng ta đang chạy rất nhanh trên một đoạn đường xuất phát thấp. Điều đáng chú ý hơn là Việt Nam là nền kinh tế duy nhất vượt ngưỡng tăng trưởng kép 30% ở cả xuất khẩu và nhập khẩu. Điều này cho thấy mô hình hiện tại vẫn dựa mạnh vào nhập wafer, linh kiện để đóng gói, kiểm thử trong nước, rồi tái xuất – một vòng lặp gia công nếu không được nâng cấp sẽ giới hạn giá trị giữ lại.
Chuỗi giá trị bán dẫn: Việt Nam vẫn ở khâu hậu kỳ, nhưng cửa sổ cơ hội đang mở
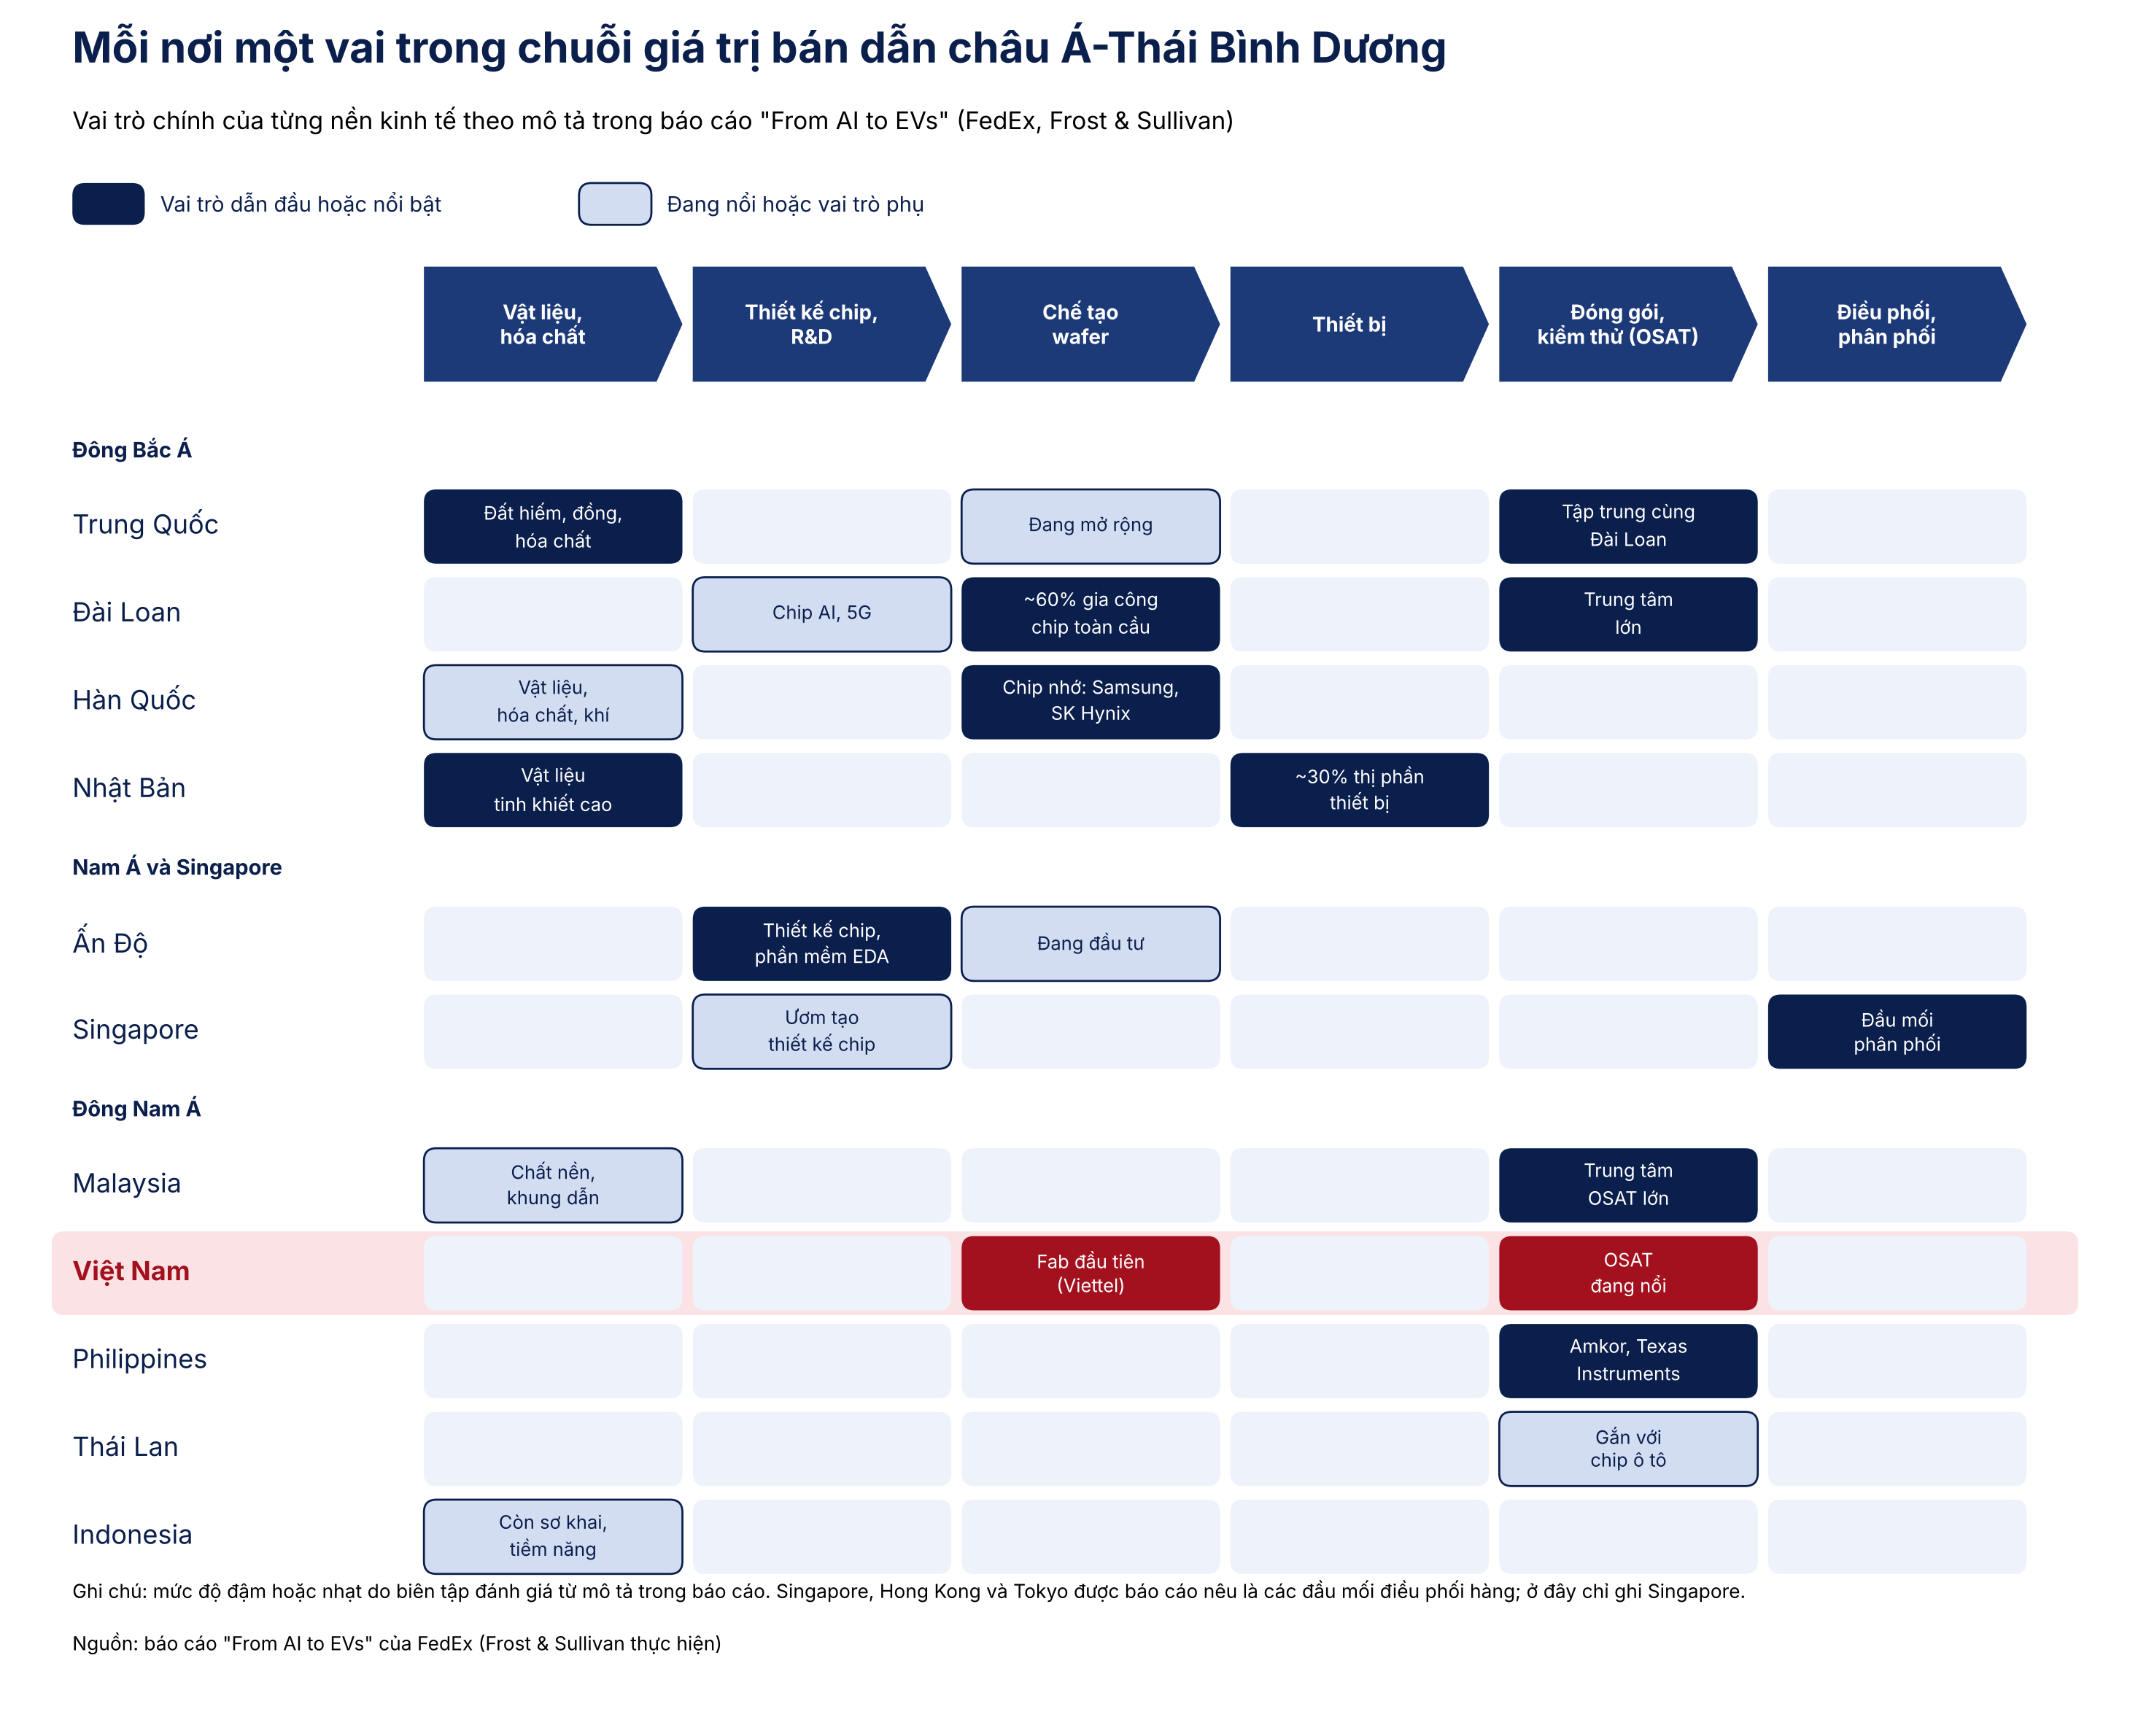
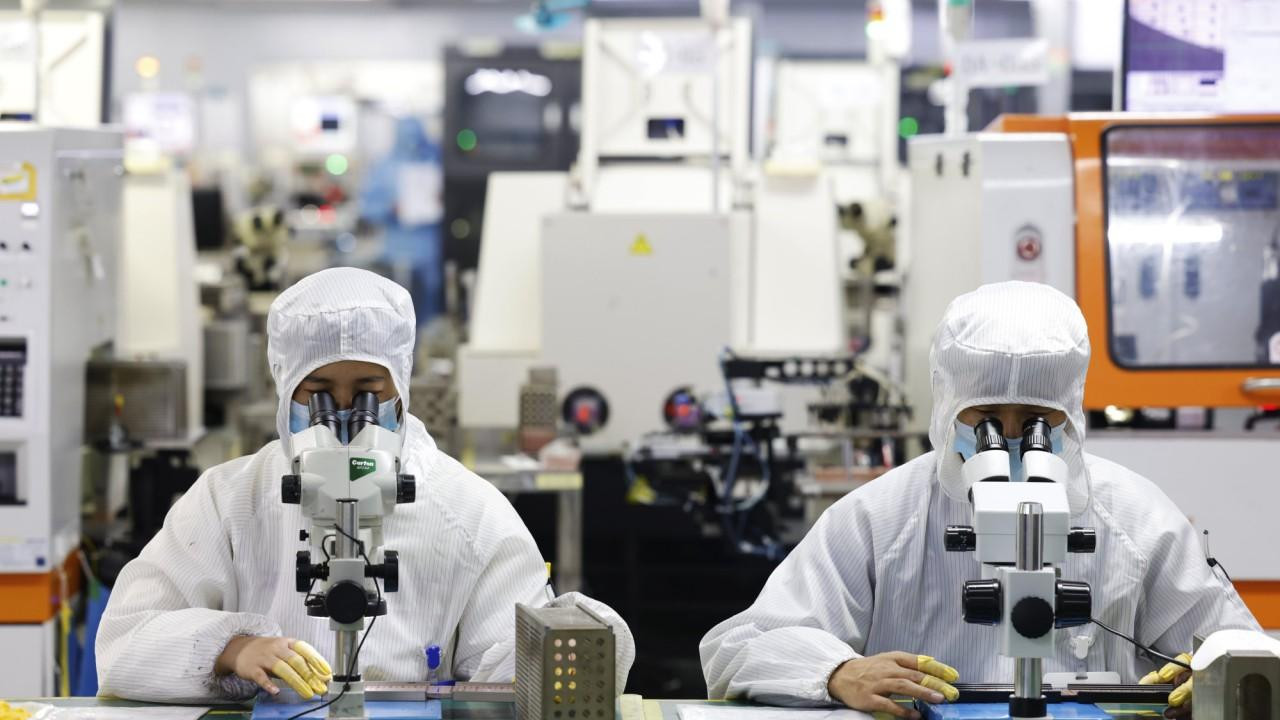
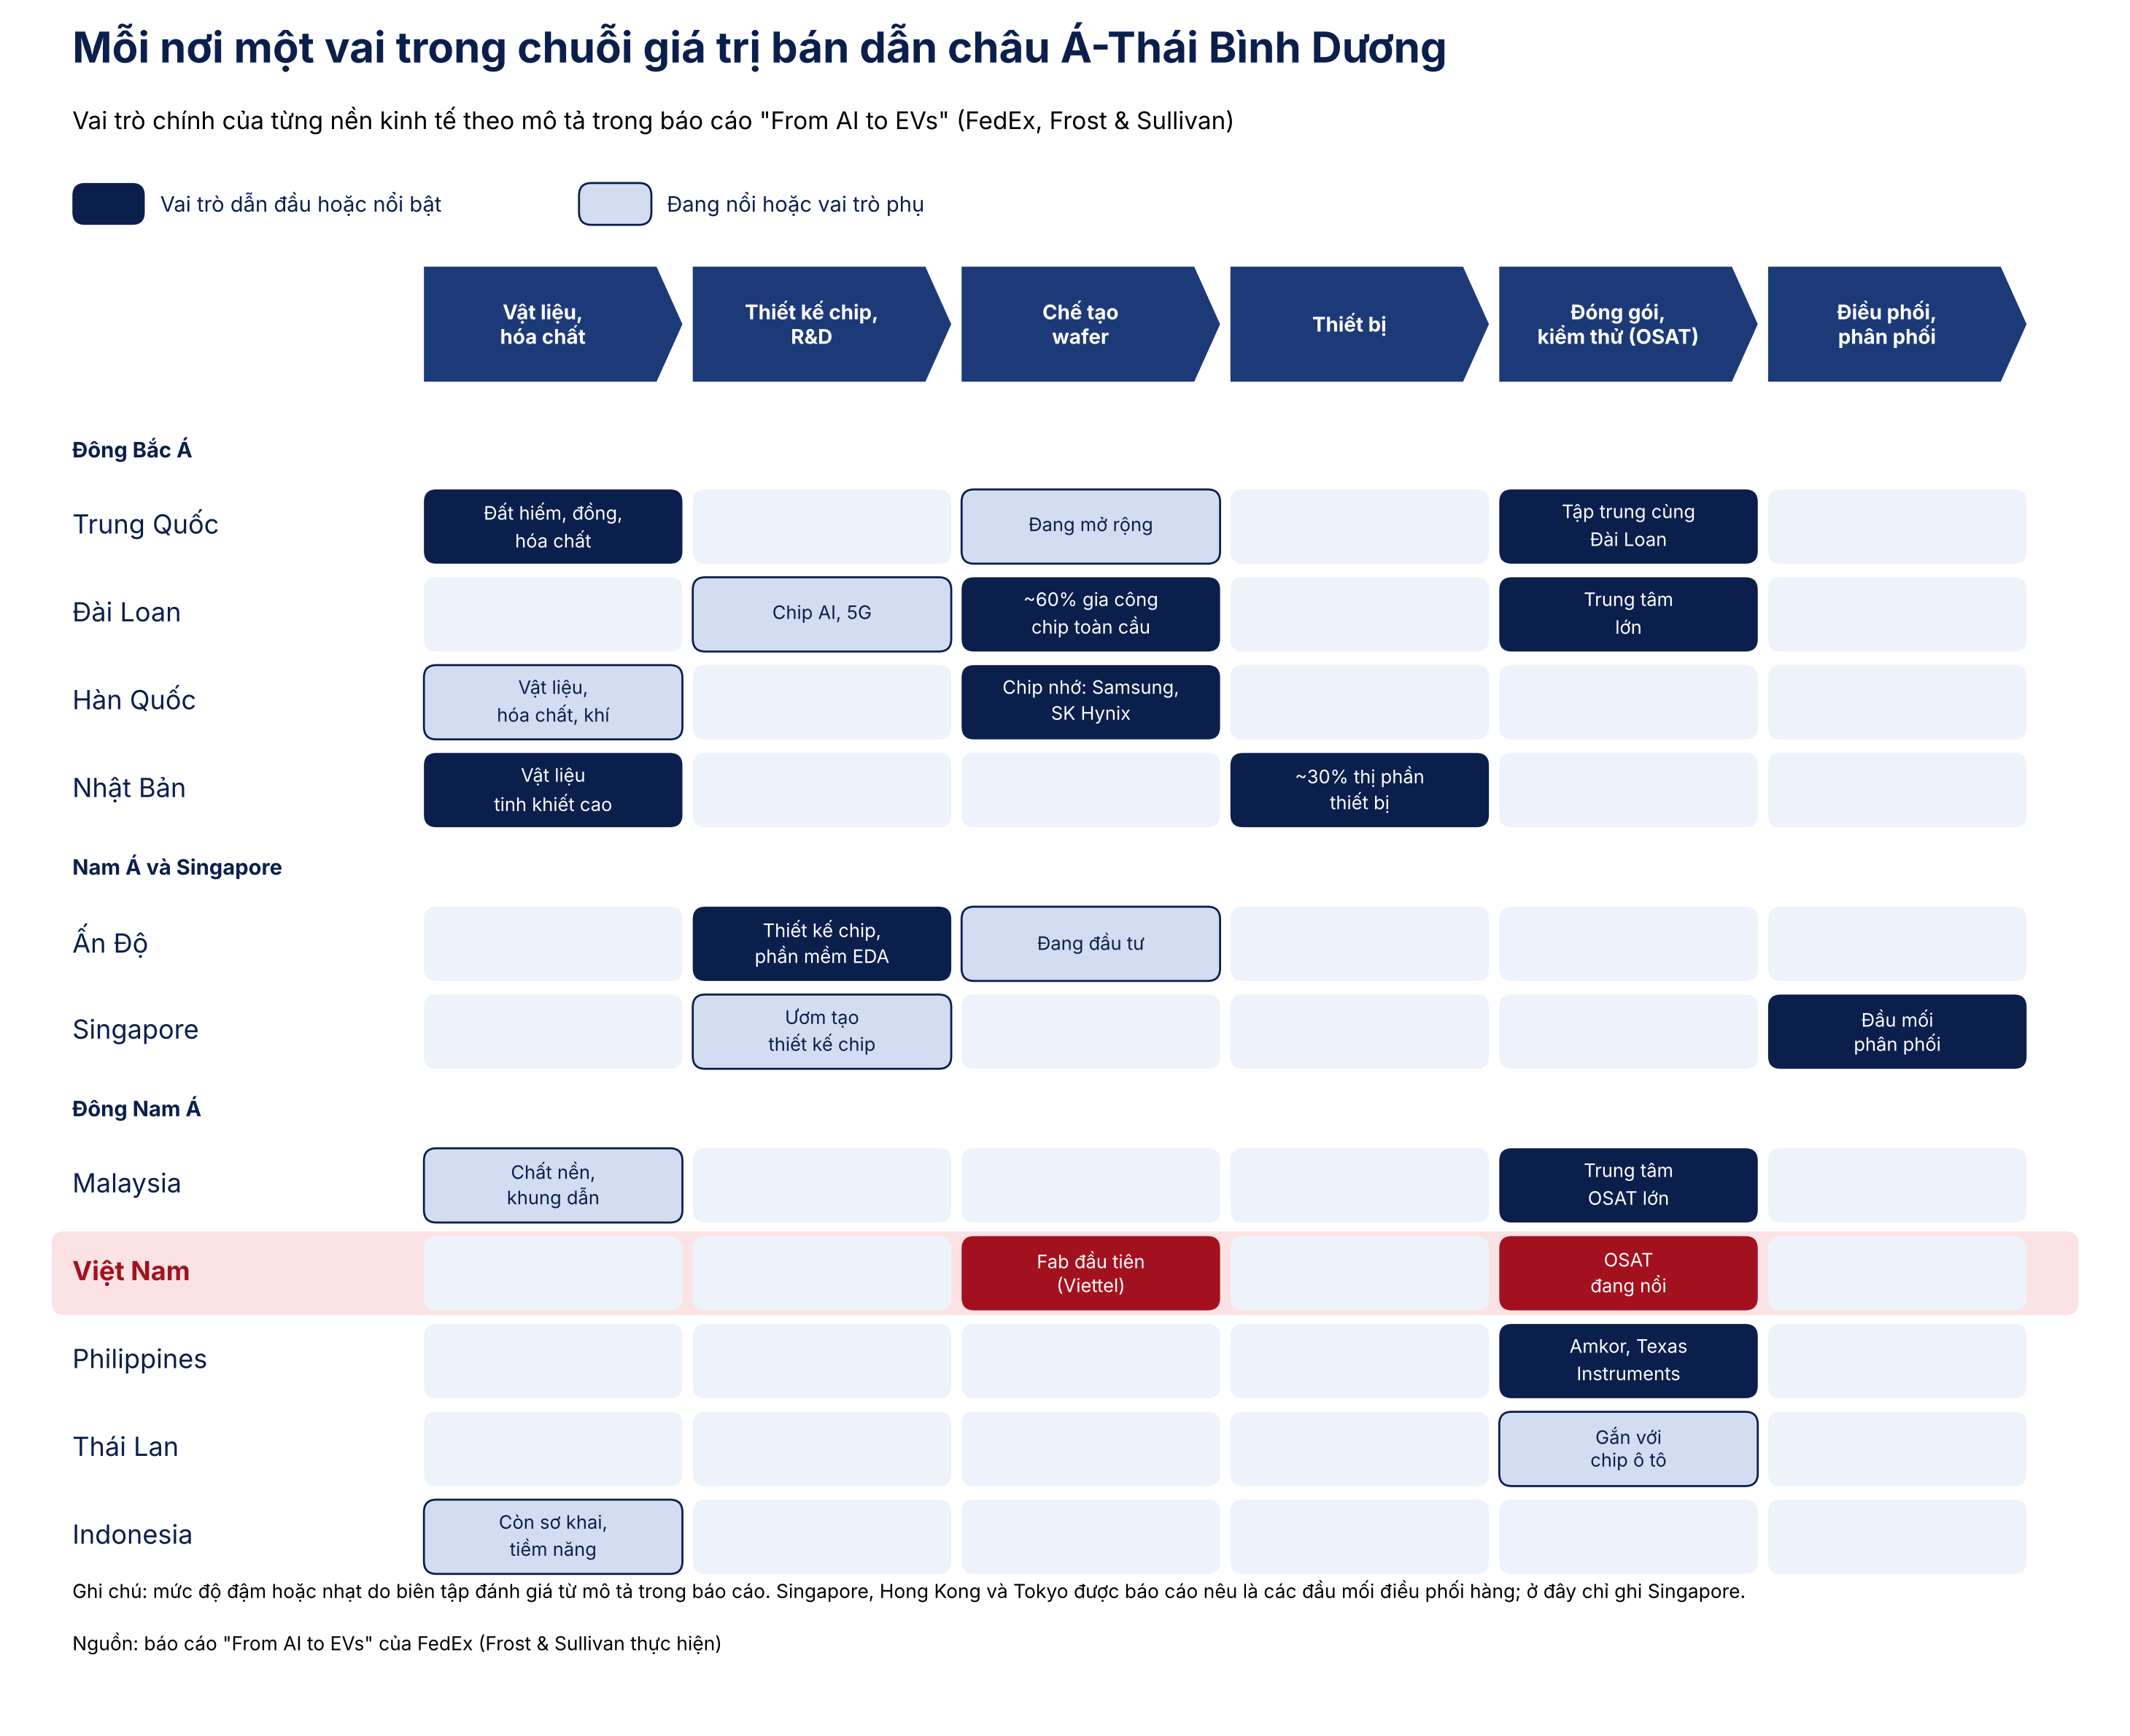
Trong chuỗi giá trị bán dẫn, Việt Nam hiện chủ yếu tham gia ở khâu đóng gói và kiểm thử chip bán dẫn. Ở cấp độ khu vực, mỗi nền kinh tế giữ một vai riêng: Đài Loan thống trị gia công chip theo hợp đồng, Hàn Quốc mạnh về chip nhớ, Nhật Bản chiếm khoảng 30% thị trường thiết bị và vật liệu tinh khiết cao, Trung Quốc mở rộng chế tạo và đóng gói, Ấn Độ trở thành trung tâm thiết kế, còn Singapore, Hong Kong, Tokyo là đầu mối điều phối hàng ra thế giới. Trong bức tranh phân vai đó, Việt Nam được xếp vào nhóm "trung tâm mới nổi", dựa trên nền sản xuất điện tử mạnh, dòng vốn từ các tập đoàn toàn cầu như Intel và lực lượng lao động có kỹ năng, chi phí cạnh tranh. Một con chip có thể đi qua hơn 70 đường biên giới trước khi hoàn thiện; khi mô hình tồn kho chuyển từ "vừa đủ" sang "dự phòng", nhu cầu đa dạng hóa địa lý tạo ra cửa sổ cơ hội hiếm có cho những điểm đến mới như Việt Nam.
Từ gia công sang giá trị gia tăng: Bài toán chuyển hóa nhập khẩu thành nội lực
Tốc độ tăng trưởng kép 31,8% ở xuất khẩu và 30% ở nhập khẩu là bằng chứng rõ ràng cho một mô hình còn nặng về gia công. Câu hỏi "Việt Nam giữ lại bao nhiêu phần giá trị" không còn là vấn đề học thuật, mà là bài toán sống còn nếu chúng ta muốn thoát khỏi bẫy chi phí thấp. Theo một báo cáo của Ngân hàng Thế giới, với mục tiêu doanh thu ngành bán dẫn trên 50 tỉ USD giai đoạn 2030–2040, Việt Nam hướng tới 15–20% giá trị gia tăng trong nước, và có thể nâng lên 20–25% khi doanh thu vượt 100 tỉ USD giai đoạn 2040–2050. Để đạt được, chúng ta buộc phải dịch chuyển từ đóng gói kiểm thử thông thường sang đóng gói tiên tiến, thiết kế vi mạch tích hợp, thiết kế IP và R&D. Nói thẳng, nếu không làm chủ được một phần công nghệ thiết kế và đóng gói tiên tiến, tăng trưởng xuất khẩu hiện nay sẽ chỉ là "tăng trưởng thuê".
Chiến lược đi lên: Chọn ngách, tạo thị trường nội địa và dùng FDI làm đòn bẩy
Con đường nâng cấp vị thế không nằm ở việc lao vào cuộc đua chip tiên tiến bằng mọi giá, mà ở cách chọn ngách và xây thị trường cho doanh nghiệp Việt. Các chuyên gia gợi ý doanh nghiệp nên tập trung vào những phân khúc chip chuyên dụng như chip điều khiển, chip công nghiệp, ô tô, IoT – nơi nhu cầu lớn và rào cản công nghệ vừa tầm để từng bước làm chủ. Song song, Việt Nam phải hình thành một thị trường có quyền quyết định sử dụng chip do doanh nghiệp Việt sản xuất, thông qua khuyến khích và hỗ trợ các doanh nghiệp nội địa ưu tiên dùng chip "made in Vietnam" trong sản phẩm của mình. Ở tầm chính sách, vai trò của Nhà nước không phải thay doanh nghiệp làm công nghệ, mà là điều phối liên kết trường – viện, doanh nghiệp trong nước, doanh nghiệp FDI và thị trường, biến dòng vốn FDI thành đòn bẩy nâng cấp năng lực công nghệ thay vì chỉ là dây chuyền gia công giá rẻ. Nếu bỏ lỡ giai đoạn này, Việt Nam sẽ bị cố định ở vị trí nhận wafer từ thượng nguồn mà không bước lên được nấc thang giá trị cao hơn.