
Tốc độ 31,8%/năm: dấu hiệu của cơ hội, không phải chiến thắng
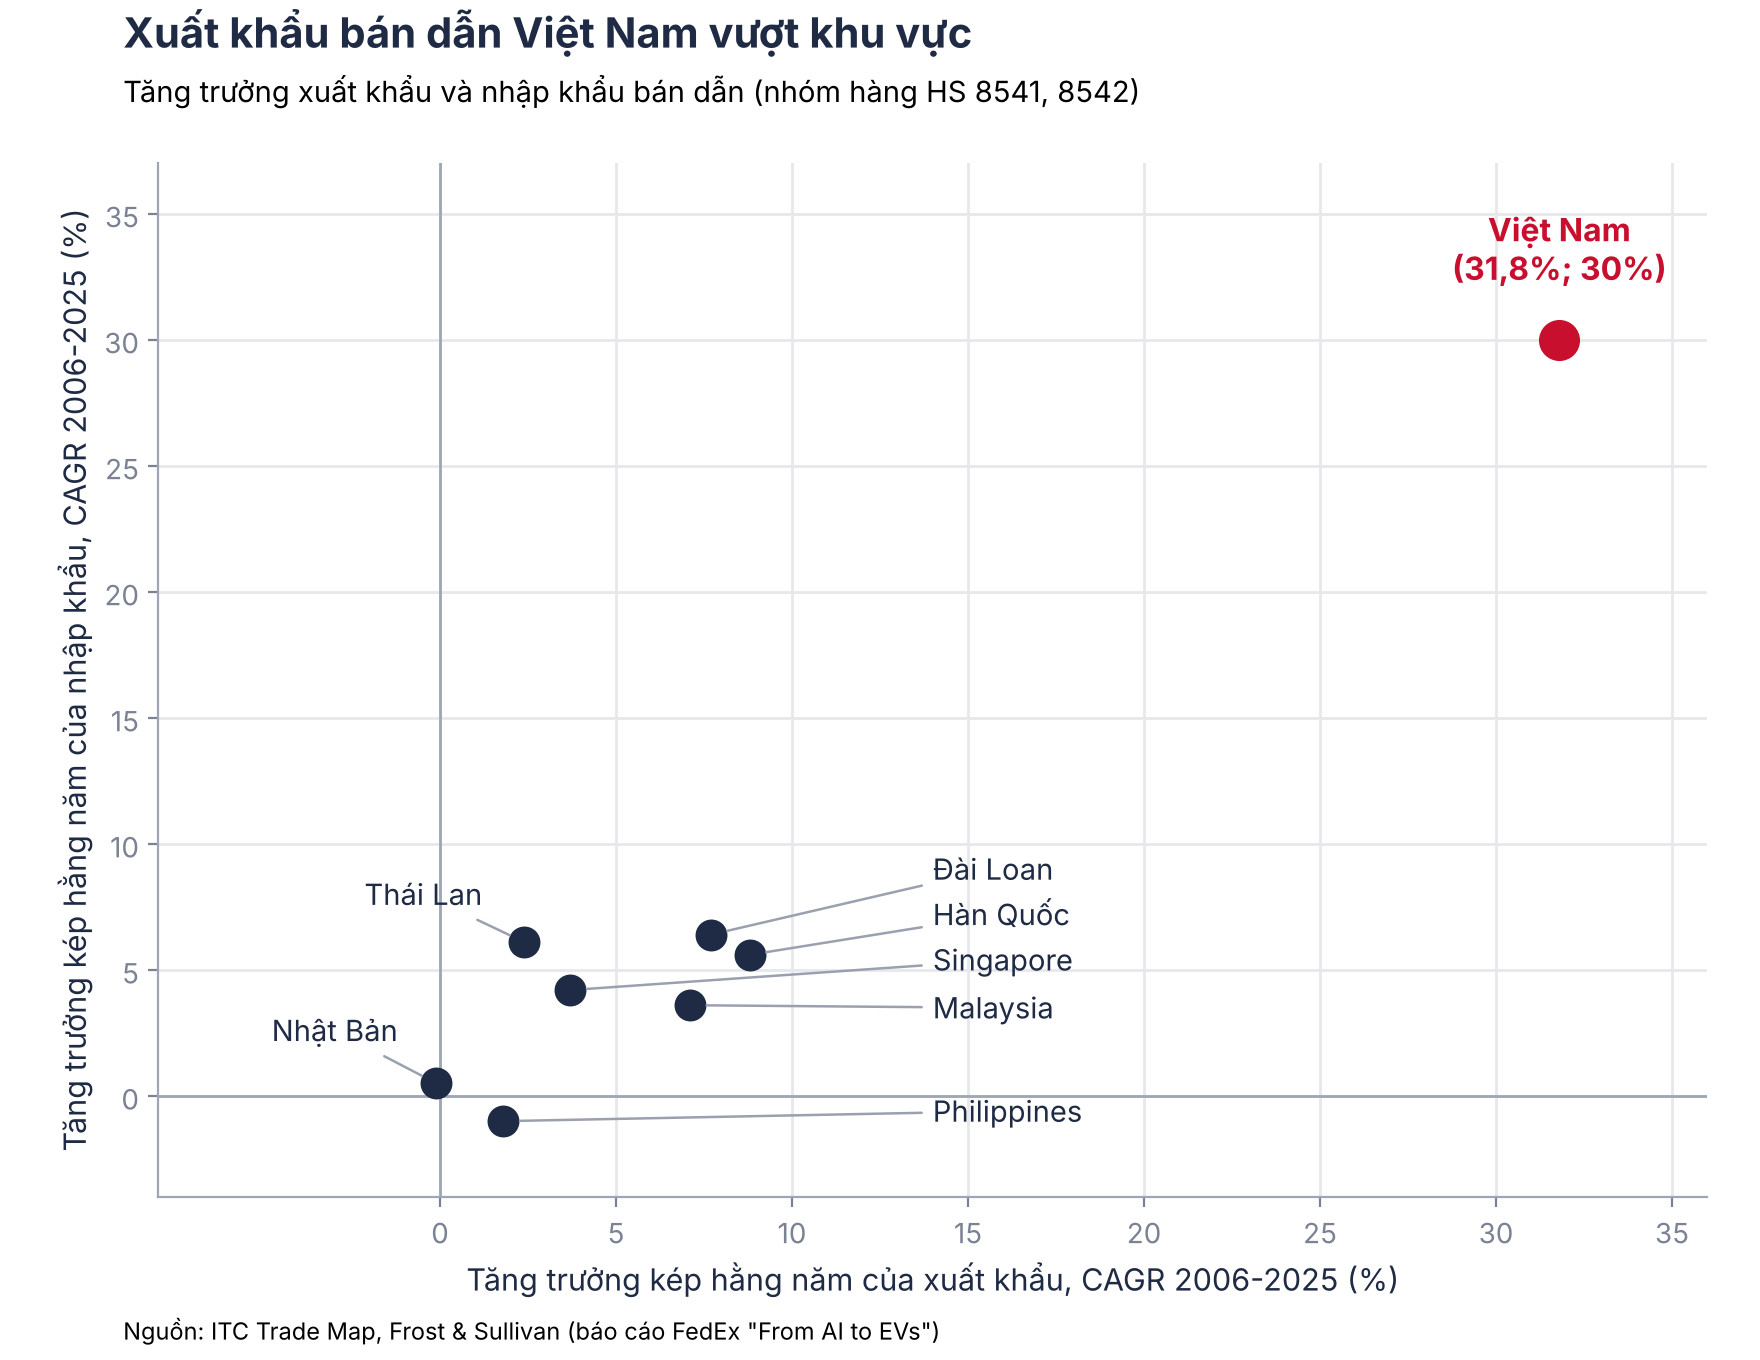
Xuất khẩu bán dẫn Việt Nam là tổng giá trị các linh kiện và mạch tích hợp bán dẫn được sản xuất trong nước rồi bán ra thị trường quốc tế, bao gồm diode, transistor, thiết bị quang điện và các mạch tích hợp điện tử, phản ánh mức độ tham gia của nền kinh tế vào chuỗi cung ứng châu Á và toàn cầu. Việt Nam đang ghi nhận tốc độ tăng trưởng xuất khẩu bán dẫn bình quân 31,8% mỗi năm trong giai đoạn được khảo sát, cao nhất trong nhóm 8 nền kinh tế châu Á gồm Hàn Quốc, Đài Loan, Malaysia, Singapore, Thái Lan, Philippines và Nhật Bản. Đây là con số gây ấn tượng, nhưng nếu coi đó là chiến thắng thì là cách đọc sai dữ liệu. Tốc độ cao một phần đến từ nền xuất phát thấp; đến năm 2025, Việt Nam vẫn đứng thứ 7 về giá trị xuất khẩu bán dẫn, chỉ cao hơn Thái Lan. Nói cách khác, chúng ta đang chạy nhanh, nhưng vẫn ở phía sau đoàn đua. Câu hỏi không phải là “tăng trưởng bao nhiêu”, mà là “tăng trưởng để làm gì”: để tiếp tục làm công xưởng lắp ráp giá rẻ, hay để bước lên nấc thang giá trị cao hơn trong chuỗi cung ứng châu Á?
Vai trò lắp ráp trong chuỗi cung ứng châu Á: điểm mạnh hay cái bẫy?
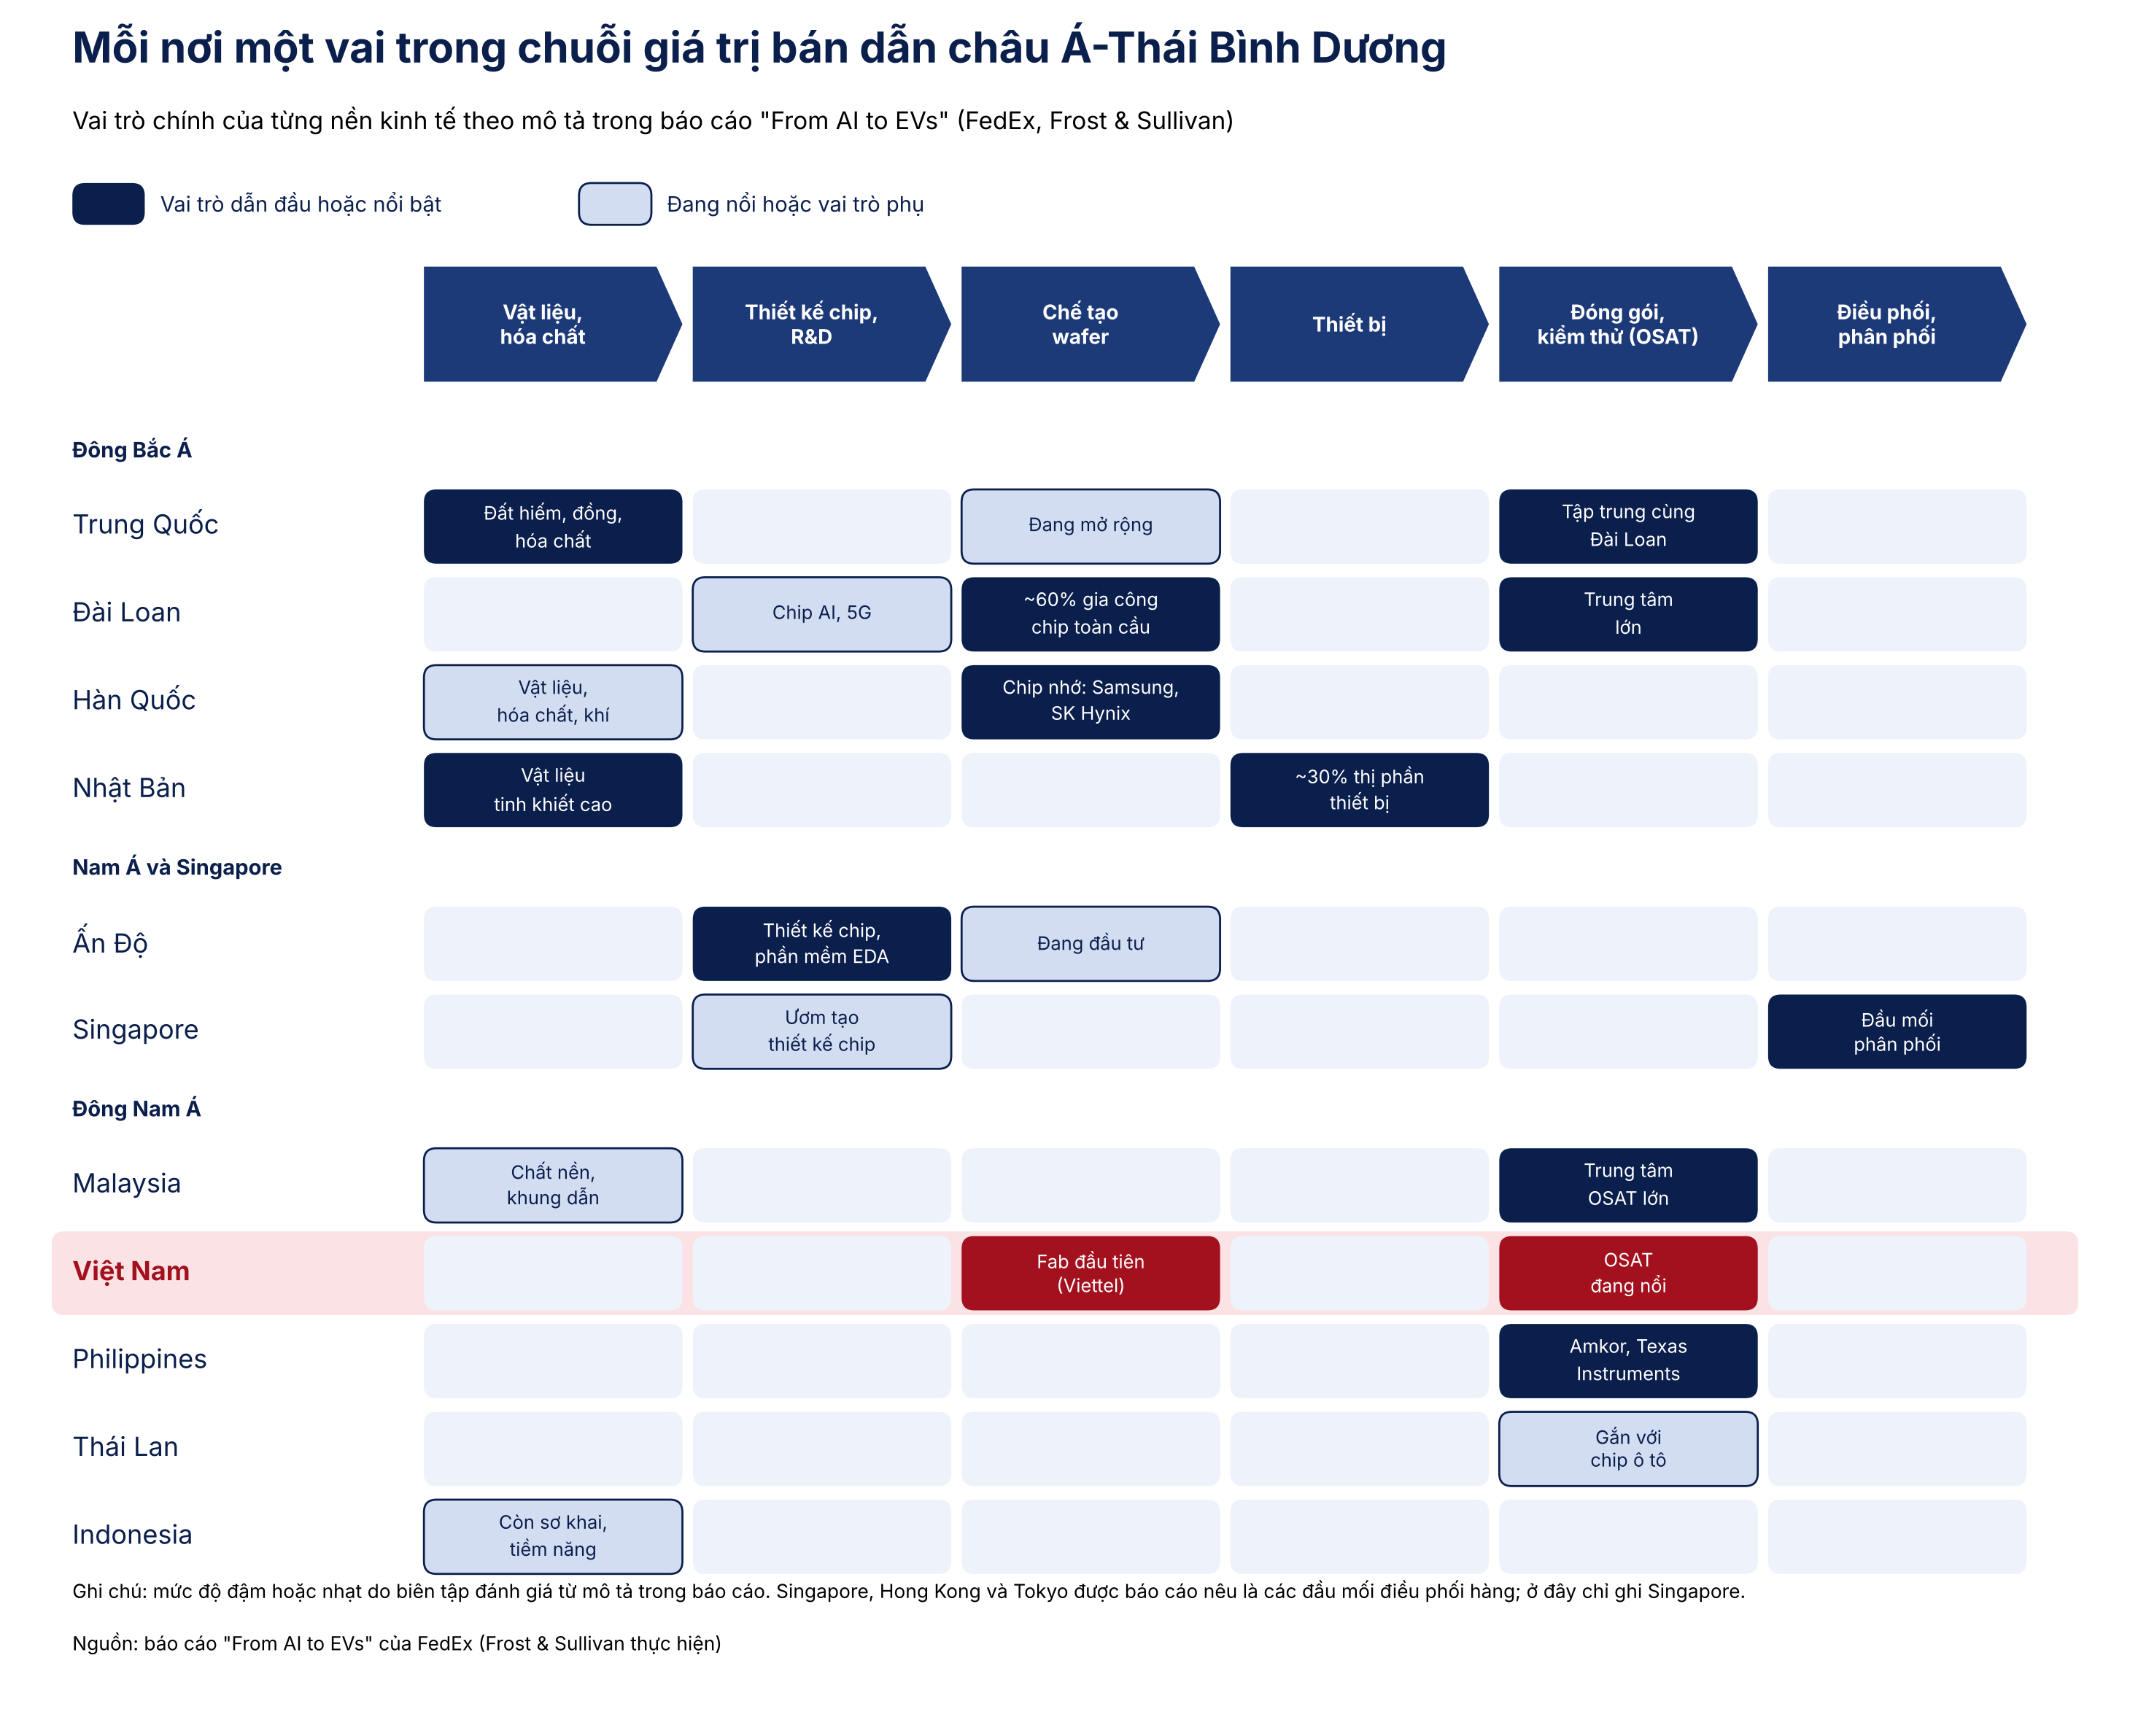
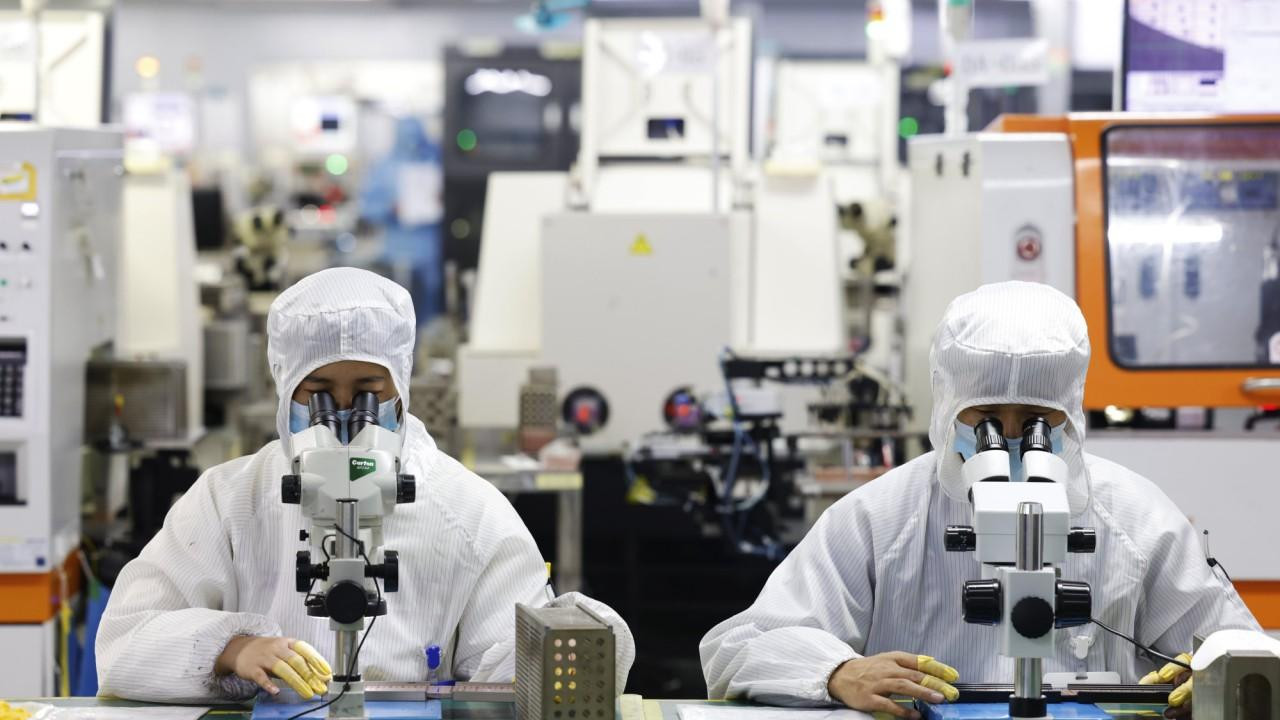
Báo cáo cho thấy Việt Nam cùng Malaysia, Philippines, Thái Lan và Indonesia hiện được xếp vào nhóm đảm nhiệm các công đoạn phía sau (back-end) của chuỗi giá trị bán dẫn, chủ yếu đóng gói và kiểm thử chip, lắp ráp mô-đun và tích hợp hệ thống con. Trong khi đó, Trung Quốc đại lục cung cấp vật liệu, Đài Loan tập trung sản xuất bán dẫn tiên tiến, Hàn Quốc dẫn dắt chip nhớ, còn Nhật Bản nắm thiết bị và đầu vào chuyên dụng. Vị thế này vừa là lợi thế vừa là cái bẫy. Lợi thế vì Việt Nam tận dụng được nền tảng sản xuất điện tử đang phát triển, chi phí cạnh tranh và nguồn lao động có kỹ năng để thu hút các tập đoàn quốc tế vào mảng lắp ráp và kiểm thử bán dẫn (OSAT). Nhưng nếu chỉ dừng ở back-end, chúng ta sẽ bị khóa ở biên lợi nhuận thấp, phụ thuộc vào đơn hàng của các trung tâm thiết kế và chế tạo chip tiên tiến. Việc kim ngạch xuất khẩu mạch tích hợp đạt mức đáng kể cho thấy Việt Nam đã tham gia sâu hơn vào chuỗi khu vực, song vẫn chủ yếu ở phần việc dễ bị dịch chuyển sang quốc gia khác khi chi phí thay đổi. Chiến lược khôn ngoan phải là dùng vai trò lắp ráp hiện tại làm bàn đạp, không phải điểm đến.
Vật liệu bán dẫn mới và chip chuyên dụng: cửa ngõ bước lên nấc thang giá trị
Nếu muốn thoát khỏi cái bóng “công xưởng lắp ráp”, Việt Nam phải tiến vào các mắt xích có hàm lượng công nghệ cao hơn: vật liệu bán dẫn mới và chip chuyên dụng. Không ngẫu nhiên mà hội nghị chuyên sâu SemiConnect 2026 được tổ chức với chủ đề “Vật liệu mới cho ngành bán dẫn”, bên lề một triển lãm chuyên ngành lớn tại Hà Nội. Ngành vật liệu đang buộc phải thay đổi trước nhu cầu mới về vật liệu cho đóng gói tiên tiến và thiết bị sản xuất chip công nghệ cao. Nhà nước đã đi trước một bước với Thông tư 32/2025/TT-BKHCN, ban hành danh mục 14 loại vật liệu và 18 loại thiết bị, máy móc bán dẫn được khuyến khích đầu tư sản xuất trong nước. Ở phía cầu, định hướng phát triển bán dẫn từ nhu cầu thực tế của các lĩnh vực viễn thông, tự động hóa, năng lượng và thiết bị giao thông mở ra thị trường cho chip chuyên dụng. Đây là phân khúc nơi Việt Nam có cơ hội thiết kế những giải pháp “may đo” cho từng ngành, thay vì cạnh tranh trực diện với các ông lớn ở dòng chip phổ thông. Nếu bỏ lỡ cửa sổ vật liệu bán dẫn mới và chip chuyên dụng, chúng ta sẽ tiếp tục gia công cho người khác trong một thị trường toàn cầu đang tiến rất nhanh.
Từ chiến lược quốc gia đến năng lực doanh nghiệp: bài toán không thể khoán trắng cho FDI
Chiến lược phát triển công nghiệp bán dẫn được Thủ tướng phê duyệt năm 2024 xác định rõ mục tiêu phát triển đầy đủ các công đoạn, đồng thời phát triển song hành ngành điện tử để tạo thị trường cho bán dẫn và ưu tiên thu hút doanh nghiệp nước ngoài vào vật liệu, thiết bị, máy móc sản xuất chip. Khung ưu đãi trong Luật Công nghiệp công nghệ số, cùng các thông tư hướng dẫn, cho phép dự án sản xuất điện tử hưởng mức ưu đãi cao nếu dùng chip được thiết kế, sản xuất hoặc đóng gói, kiểm thử tại Việt Nam, hoặc nếu có ít nhất 30% doanh nghiệp Việt trong chuỗi cung ứng. Đây là bước đi đúng: buộc dòng vốn FDI phải gắn với năng lực nội địa, thay vì chỉ xây nhà máy lắp ráp. Trung tâm quốc gia hỗ trợ sản xuất thử chip bán dẫn, ra mắt ngày 26/6/2026, vận hành theo mô hình Multi-Project Wafer để giảm chi phí sản xuất thử, với việc Nhà nước chi trả toàn bộ chi phí trong giai đoạn 2026–2027. Theo một báo cáo tư vấn, việc hình thành các cơ sở chế tạo chip trong nước, trong đó có nhà máy của Viettel dự kiến triển khai, có thể tạo động lực cho mạng lưới nhà cung cấp và startup nội địa. Nhưng chính sách chỉ là khung; nếu doanh nghiệp Việt không dám bước vào các phân khúc khó như đóng gói tiên tiến, kiểm thử độ tin cậy cao hay thiết kế chip chuyên dụng, lợi thế xuất khẩu hiện nay sẽ tiếp tục thuộc về các tập đoàn ngoại.
Kết luận: tăng trưởng xuất khẩu phải đi cùng dịch chuyển vị thế
Tốc độ tăng trưởng xuất khẩu bán dẫn 31,8%/năm cho thấy Việt Nam đã bám được vào đoàn tàu bán dẫn châu Á, nhưng vị trí hiện tại vẫn là toa sau. Trong bối cảnh doanh thu bán dẫn toàn cầu đã chạm mốc dự báo 1.000 tỉ USD sớm hơn nhiều so với dự kiến, nhờ cú hích từ trí tuệ nhân tạo và các ứng dụng điện toán hiệu năng cao, việc chỉ hài lòng với vai trò lắp ráp là lựa chọn thiếu tầm nhìn. Chiến lược hợp lý phải là dùng lợi thế chi phí và nền tảng sản xuất điện tử để kéo các mắt xích giá trị cao hơn về trong nước: vật liệu bán dẫn mới, thiết bị sản xuất, chip chuyên dụng cho các ngành có nhu cầu rõ ràng. Nhà nước đã mở đường bằng chính sách ưu đãi, trung tâm hỗ trợ sản xuất thử và định hướng gắn bán dẫn với các ngành viễn thông, tự động hóa, năng lượng, giao thông. Phần còn lại thuộc về doanh nghiệp: dám đầu tư dài hạn, chấp nhận chu kỳ phát triển chậm của công nghệ bán dẫn và xây dựng chuỗi cung ứng châu Á nơi Việt Nam không chỉ là điểm đến của đơn hàng, mà là đối tác thiết kế và cung ứng giải pháp. Nếu không dịch chuyển vị thế, tăng trưởng xuất khẩu hôm nay sẽ chỉ là thống kê đẹp trong một cấu trúc giá trị vẫn do người khác quyết định.