
VIFC là gì và vì sao pháp luật trở thành yếu tố sống còn?
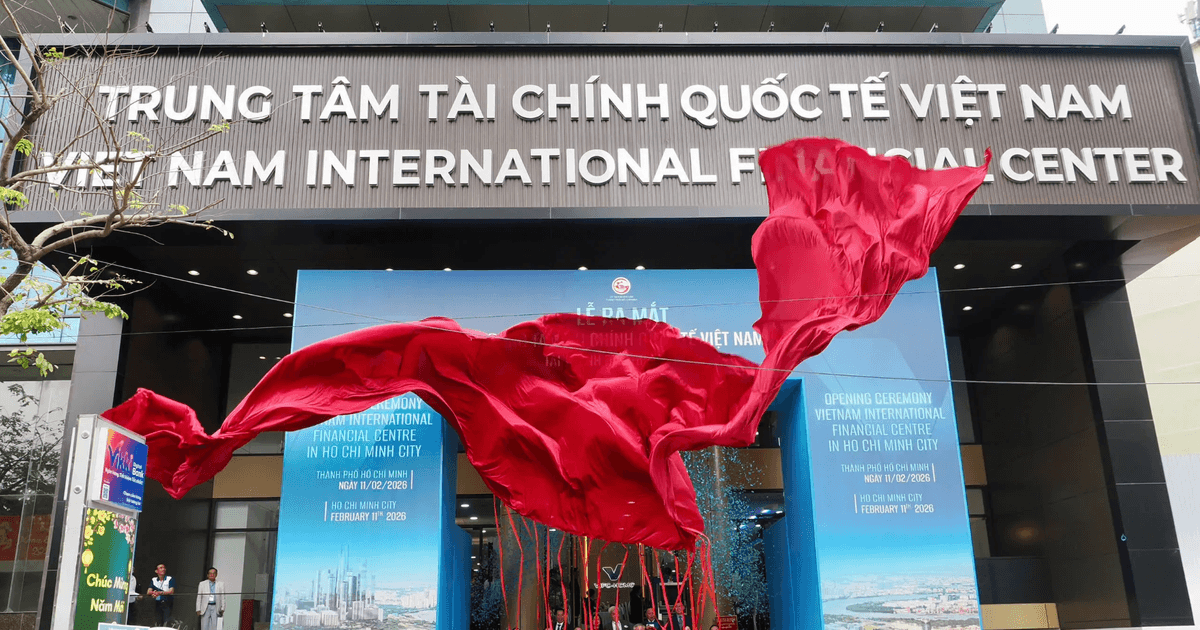
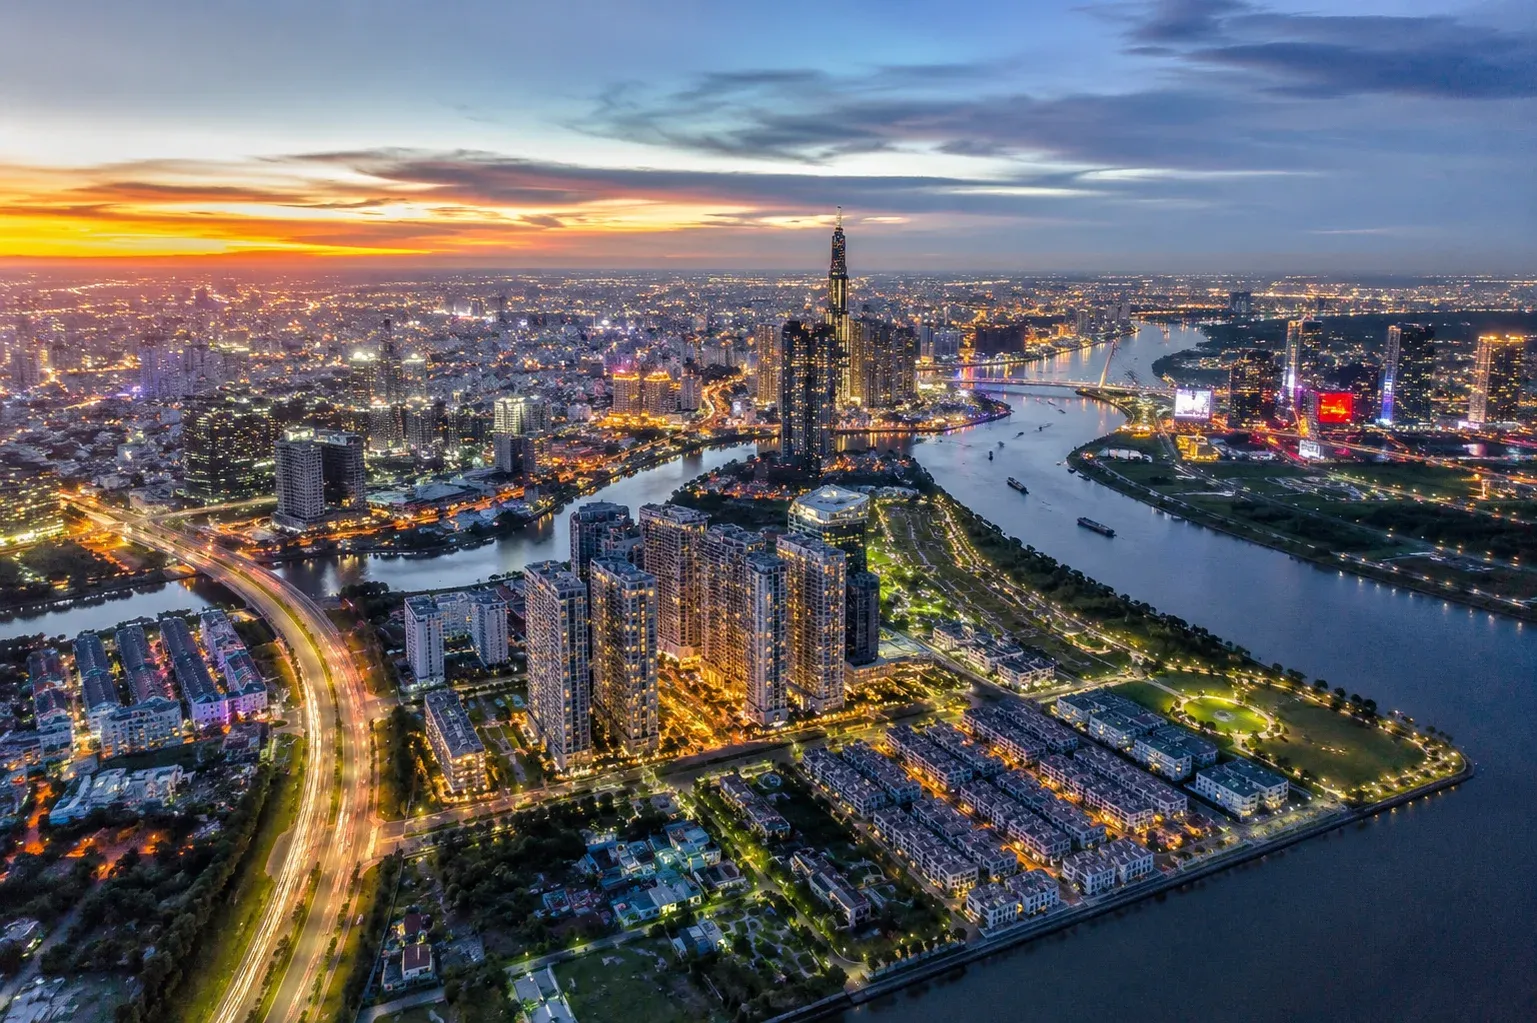
Trung tâm tài chính quốc tế (VIFC) tại TP.HCM và Đà Nẵng là cấu trúc thể chế và hạ tầng tài chính mới của Việt Nam, được thiết kế để thu hút dòng vốn khu vực và toàn cầu, tập trung các hoạt động quỹ đầu tư, quản lý tài sản, phát hành trái phiếu, giao dịch hàng hóa, phái sinh và công nghệ tài chính trong một khuôn khổ pháp lý, tổ chức và dịch vụ thống nhất, có tòa án chuyên biệt xử lý tranh chấp theo chuẩn mực quốc tế. Nền tảng pháp luật cho VIFC đã hình thành tương đối rõ. Nghị quyết 222/2025/QH15 đặt nền móng cho trung tâm tại TP.HCM và Đà Nẵng, trong khi Luật Tòa án chuyên biệt số 150/2025/QH15 tạo cơ chế xét xử riêng cho các tranh chấp đầu tư, kinh doanh phát sinh trong trung tâm, có hiệu lực từ 1/1/2026. Đây là bước đi thể hiện tầm nhìn: không thể có trung tâm tài chính quốc tế cạnh tranh nếu chỉ xây tòa nhà đẹp mà thiếu cơ chế pháp lý bảo vệ hợp đồng và niềm tin nhà đầu tư.
Tòa án chuyên biệt: bước tiến quan trọng nhưng chưa phải lời giải cuối cùng
Luật Tòa án chuyên biệt tại Trung tâm Tài chính quốc tế tạo ra một thiết chế mới: tòa sơ thẩm, tòa phúc thẩm và bộ máy giúp việc đặt tại TP.HCM, có thẩm quyền cho cả hai địa điểm TP.HCM và Đà Nẵng. Thủ tục tố tụng được yêu cầu phải linh hoạt, phù hợp chuẩn mực quốc tế, bảo đảm quyền tự định đoạt và tranh tụng của các bên. Bản án phúc thẩm là quyết định cuối cùng, không bị kháng nghị theo giám đốc thẩm hoặc tái thẩm, giúp tăng tính chắc chắn cho nhà đầu tư. Tuy vậy, niềm tin nhà đầu tư không đến từ việc "có tòa" mà từ cách tòa xử lý những tình huống cụ thể: hợp đồng đa quốc tịch, tài sản nằm ngoài trung tâm, dòng tiền đi qua nhiều hệ thống ngân hàng, tranh chấp liên quan đồng thời đầu tư, tín dụng, đất đai, phá sản. Nếu phán quyết của tòa án chuyên biệt không kết nối trơn tru với hệ thống đăng ký và quản lý tài sản, giá trị tài sản bảo đảm bị chiết khấu ngay từ khâu đánh giá rủi ro. Nói cách khác, tòa án chuyên biệt mới là khung, còn cách áp dụng pháp luật đầu tư Việt Nam trong từng giao dịch sẽ quyết định niềm tin nhà đầu tư.
Thông luật, dân luật và bài kiểm tra về năng lực thực thi
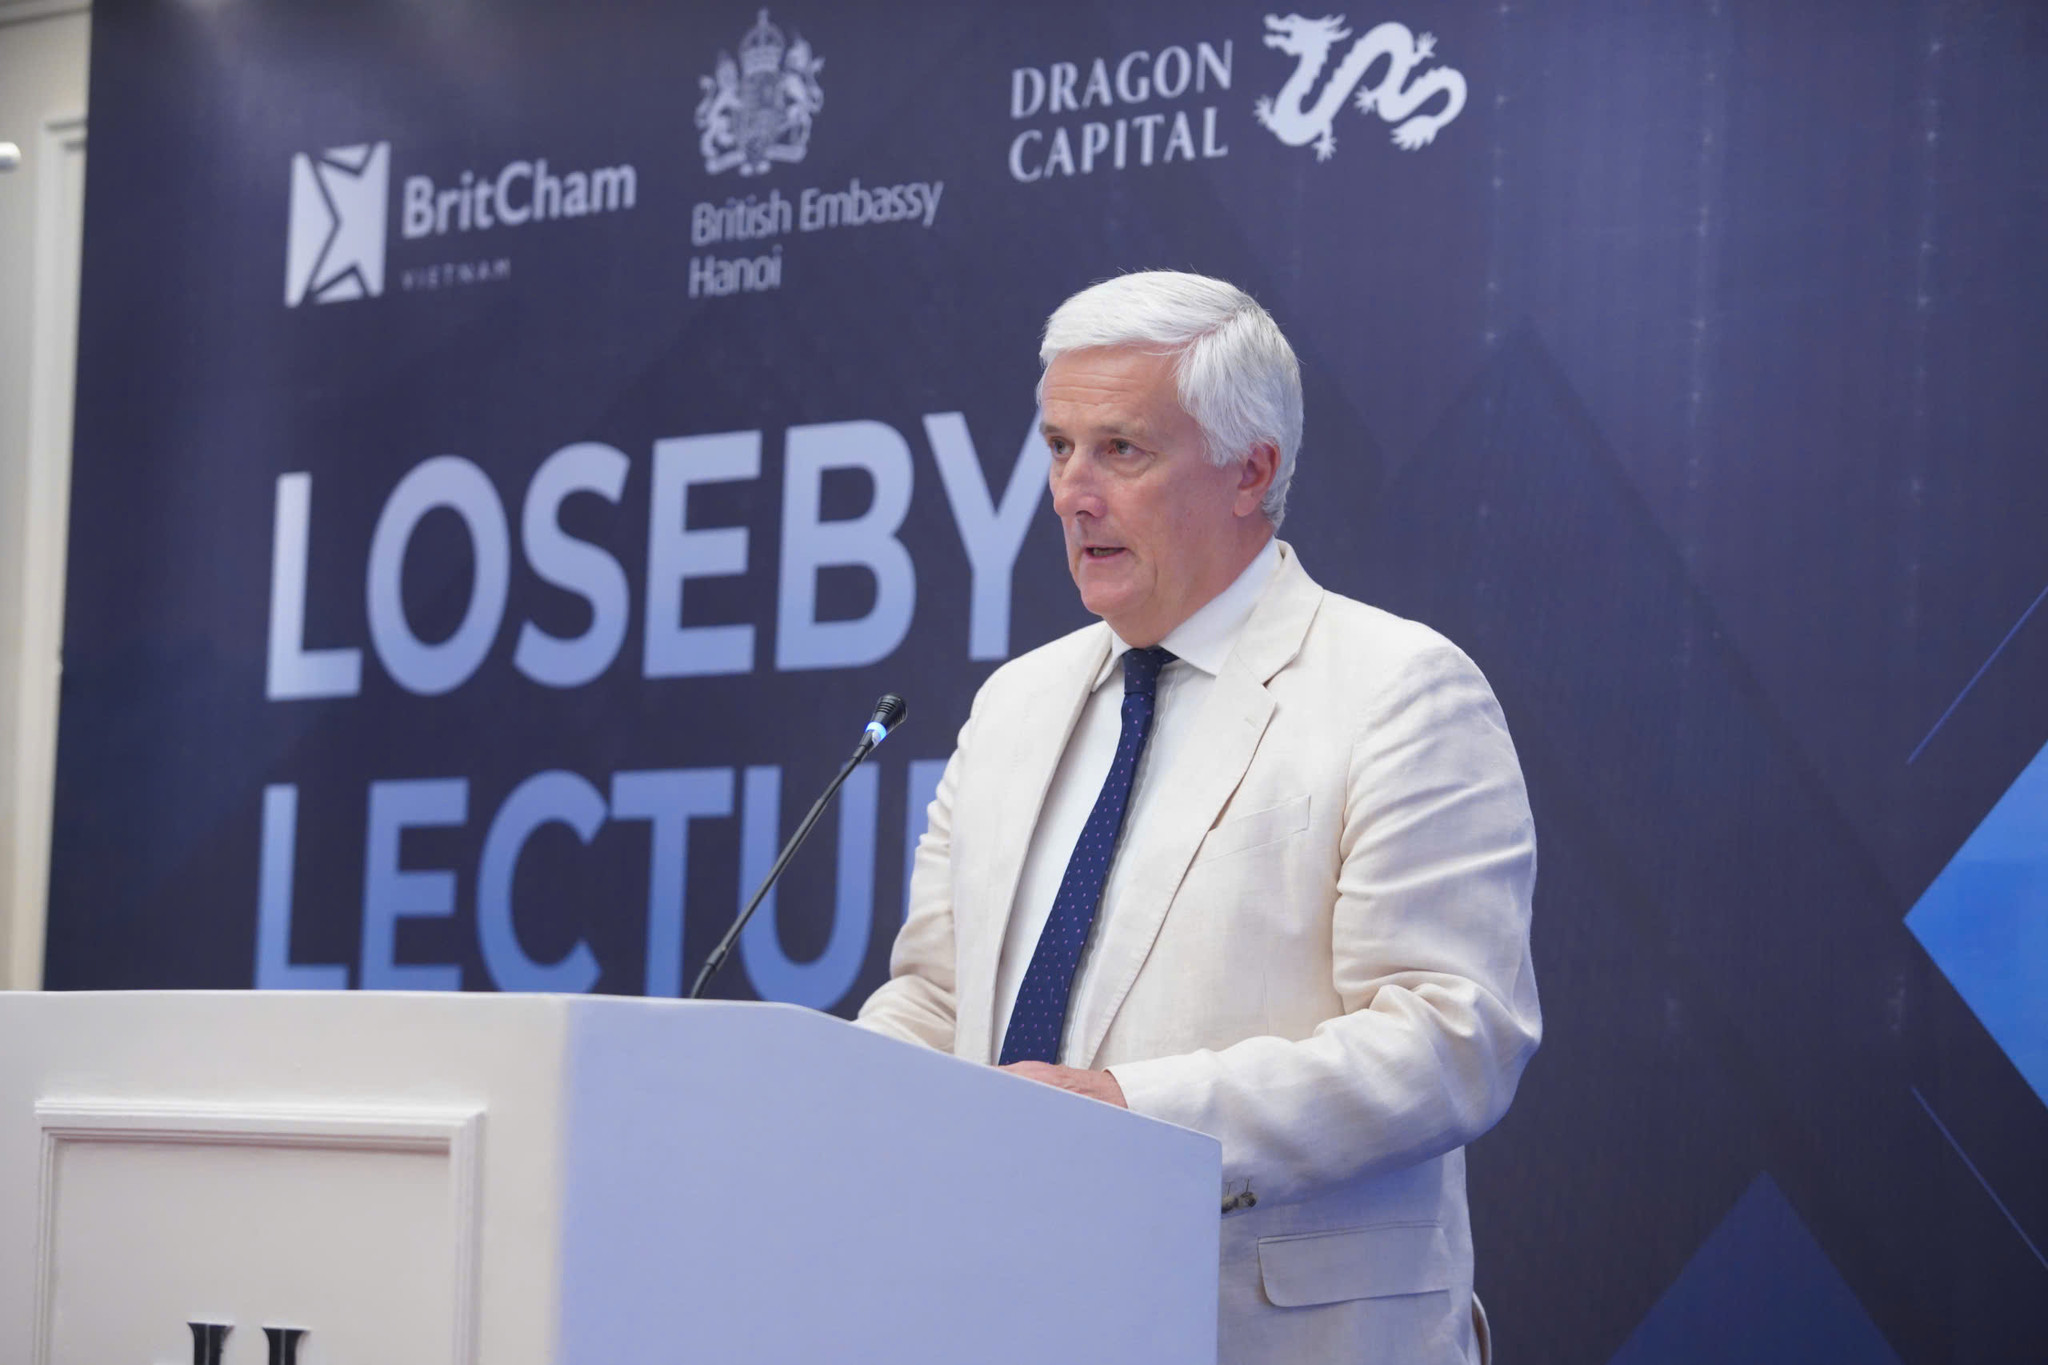
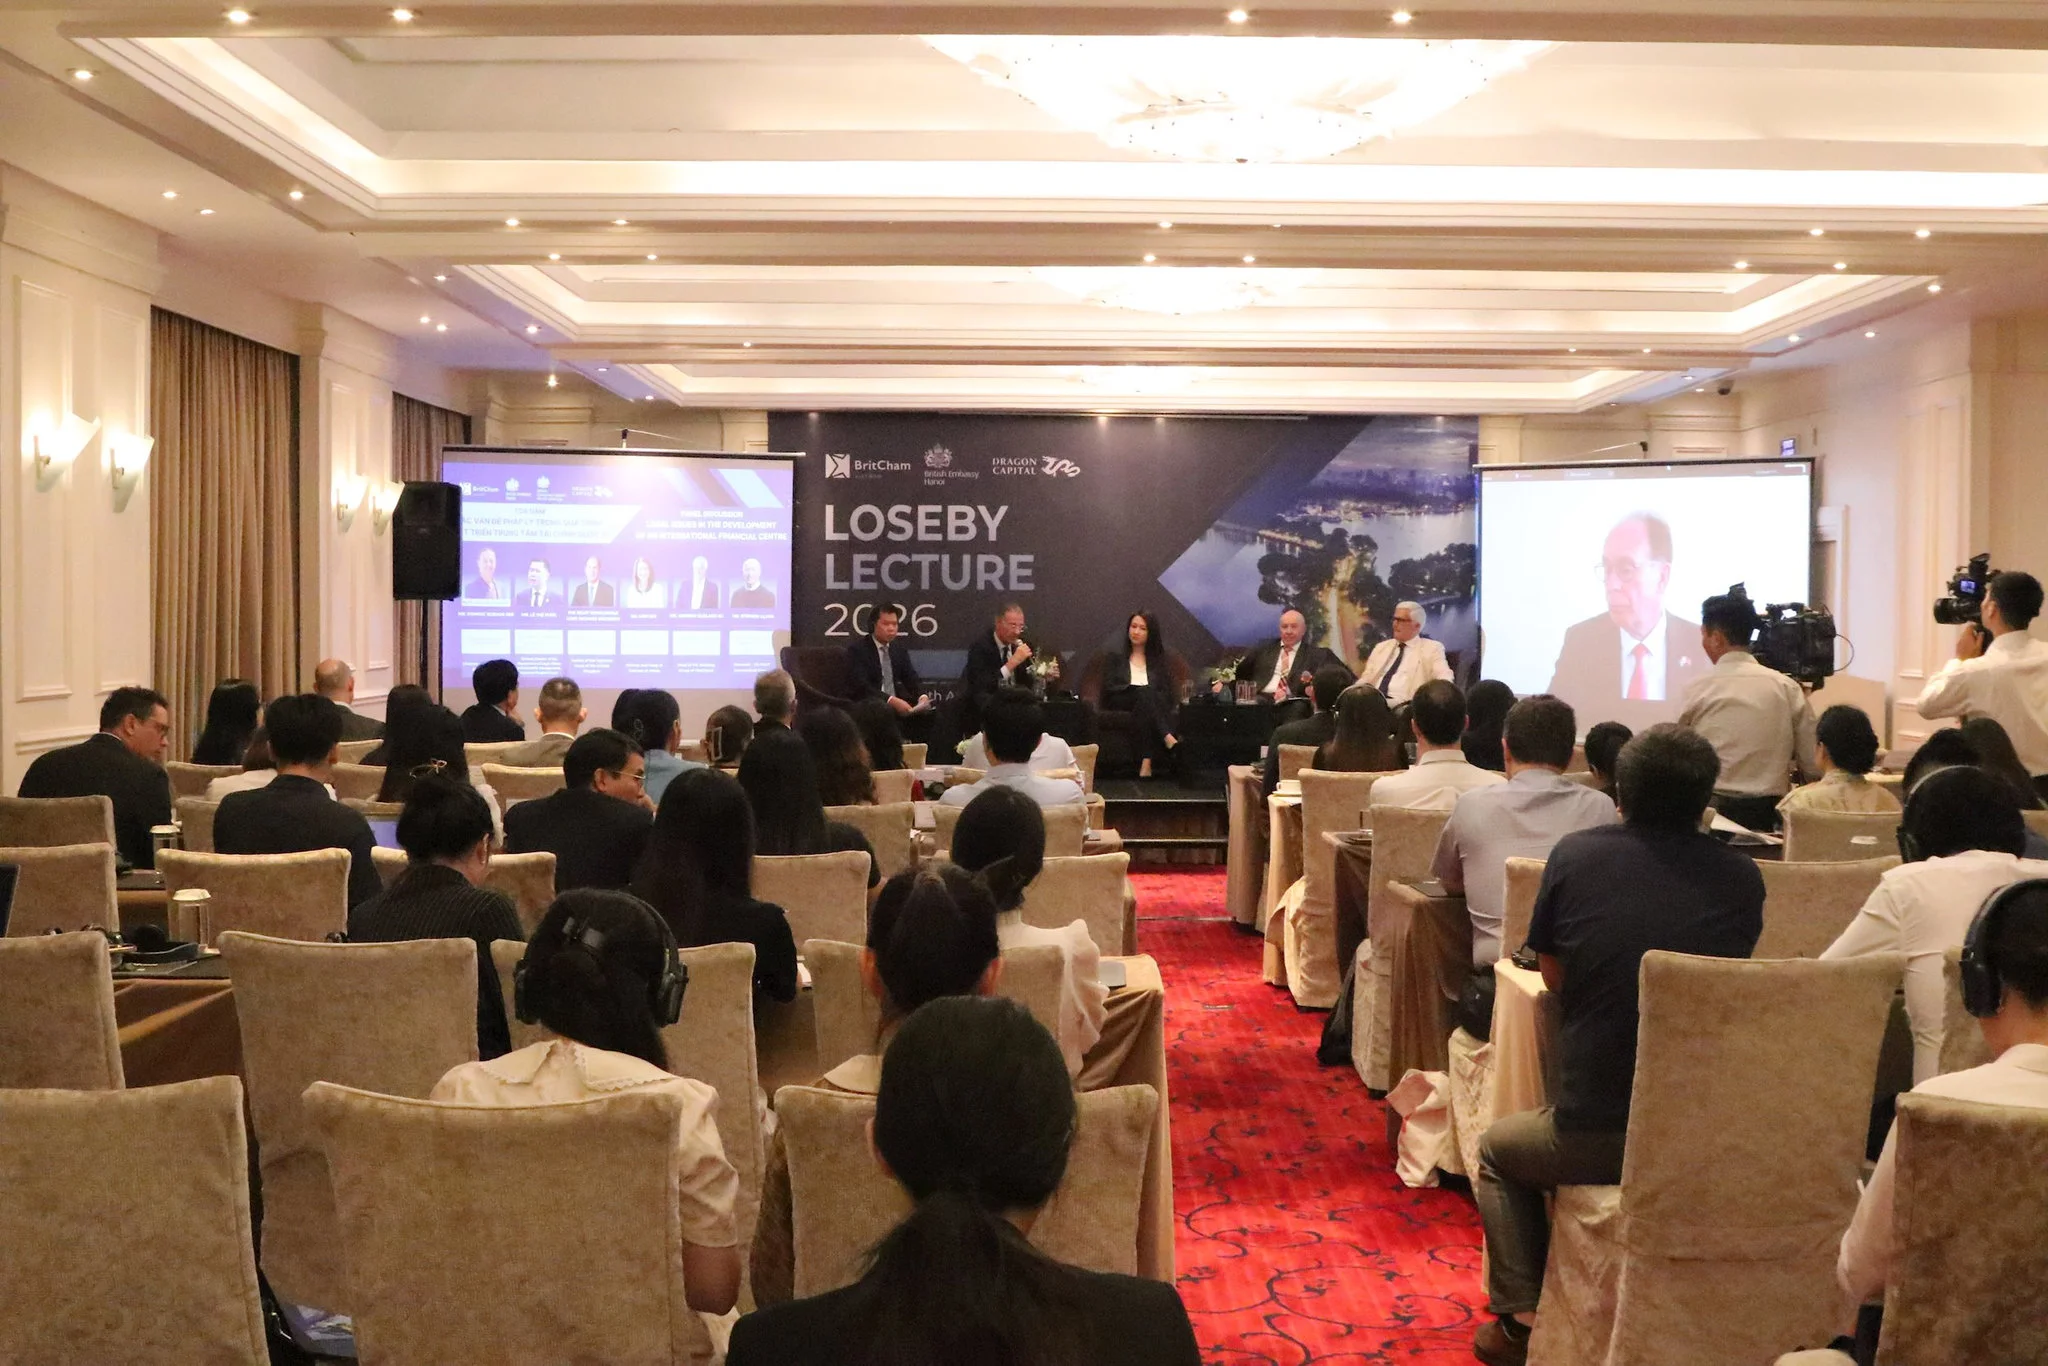
Bài giảng Loseby 2026 do Hiệp hội Doanh nghiệp Anh Quốc tại Việt Nam tổ chức ngày 26/8 đã chạm đúng nỗi lo của giới đầu tư: làm sao kết nối thông luật với hệ thống dân luật đang áp dụng tại Việt Nam. Thông luật không chỉ khác dân luật ở nguồn luật mà còn ở vai trò án lệ, quyền tự thỏa thuận, cách thu thập và công bố chứng cứ, dùng nhân chứng chuyên gia và điều hành tranh tụng. Luật Tòa án chuyên biệt đã mở đường áp dụng án lệ của chính tòa, sử dụng chứng cứ chuyên gia, tổ chức phiên họp trước xét xử và áp dụng nhiều biện pháp khẩn cấp để bảo vệ tài sản, chứng cứ. Nhưng ghi nhận trên văn bản chỉ là bước đầu. Ngôn ngữ tố tụng, cơ chế giao nộp chứng cứ, chi phí luật sư, thủ tục xét xử, phúc thẩm… đều đang chờ được cụ thể hóa trong Quy tắc tố tụng và hướng dẫn của Tòa án nhân dân tối cao. Theo chia sẻ của một nhà đầu tư dài hạn, tính rõ ràng, nhất quán và khả năng dự báo của pháp luật là nền tảng giúp doanh nghiệp hoạch định chiến lược và tự tin cam kết vốn vào Việt Nam. Nếu những câu hỏi "hợp đồng được bảo vệ đến đâu, phán quyết thi hành thế nào" chưa có lời đáp rõ bằng thực tiễn xét xử, trung tâm tài chính quốc tế khó trở thành nơi trú vốn ưu tiên.
Hội đồng điều hành đẩy nhanh dự án, sản phẩm: pháp luật có theo kịp?
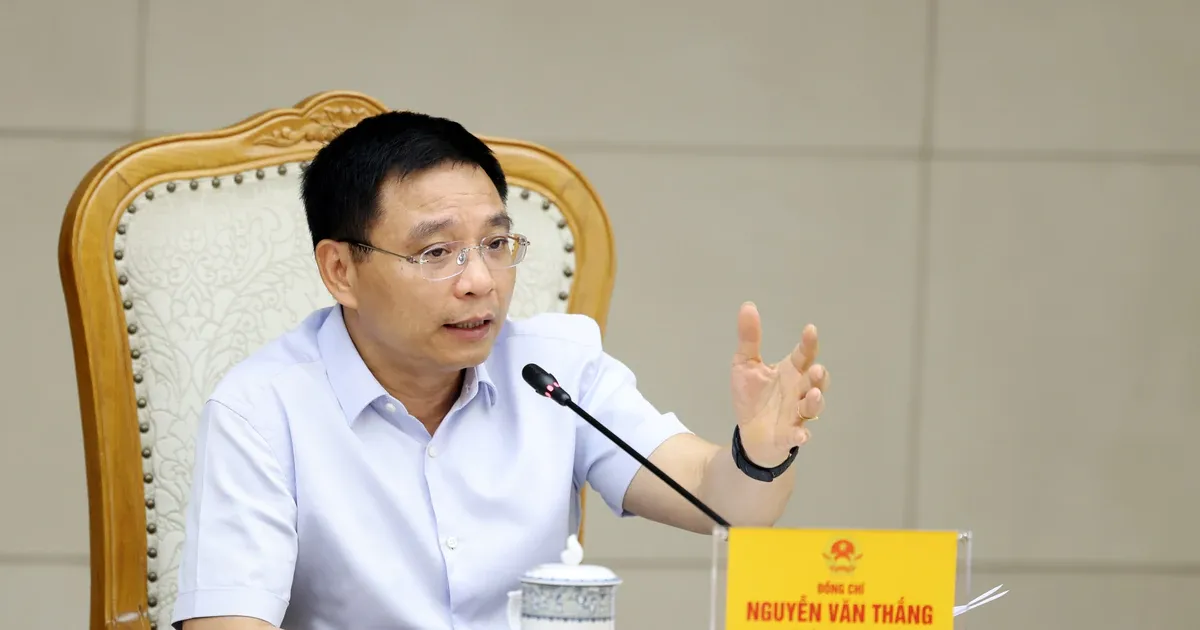
Phiên họp thứ ba của Hội đồng điều hành Trung tâm Tài chính quốc tế do Phó Thủ tướng Nguyễn Văn Thắng chủ trì đã cho thấy VIFC đang bước từ giai đoạn thiết kế sang vận hành thực tế. Thứ trưởng Bộ Tài chính Nguyễn Thị Bích Ngọc cho biết thể chế và bộ máy của trung tâm đã cơ bản hình thành, với tổ chức tại TP.HCM và Đà Nẵng, Hội đồng điều hành ở Trung ương, hai cơ quan điều hành địa phương và một cơ quan giám sát chung. Hai cơ quan điều hành đã ban hành quy trình đăng ký, công nhận thành viên và thực hiện thống nhất từ ngày 17/8/2026. Một kế hoạch xây dựng 29 văn bản hướng dẫn đã được trình, trong đó Hội đồng điều hành ban hành 3 nội dung liên quan ngân hàng, còn cơ quan điều hành tại hai thành phố hướng dẫn chi tiết 26 nội dung. Dự kiến từ nay đến đầu năm 2027, khoảng 7–12 thành viên sẽ được cấp phép, gắn với các sản phẩm và mục tiêu của trung tâm. Bộ Tài chính đề xuất tập trung ba chương trình trọng tâm: chọn dự án năng lượng, hạ tầng, hậu cần, chuyển đổi xanh với ngân hàng đồng hành và nhà đầu tư chiến lược; phát triển hệ sinh thái quỹ đầu tư và quản lý tài sản quốc tế; phát triển thị trường hàng hóa gắn với thương mại và tài trợ chuỗi cung ứng. Câu hỏi đặt ra là: khung pháp luật hiện hành có kịp đi cùng tốc độ triển khai dự án và sản phẩm, hay sẽ trở thành điểm nghẽn?
TP.HCM với tham vọng trái phiếu quốc tế và 21 dự án: phép thử cho niềm tin nhà đầu tư
Đại diện cơ quan điều hành tại TP.HCM cho biết thành phố đang chuyển từ giai đoạn thành lập sang vận hành với bốn trụ cột: thể chế, thành viên, sản phẩm và hạ tầng. Trong bảy quy trình cần ban hành, quy trình về thành viên đã hoàn thành tháng 8, sáu quy trình còn lại dự kiến hoàn thiện trong tháng 9 và 10. Về sản phẩm, TP.HCM đang làm việc với nhà đầu tư để huy động vốn cho các dự án hạ tầng, đồng thời chuẩn bị cơ sở cho phát hành trái phiếu quốc tế và trái phiếu đô thị. Danh mục hơn 21 dự án đã được chuẩn bị, dự kiến chọn 5–7 dự án khả thi cao để ưu tiên xúc tiến với nhà đầu tư chiến lược. Với các giao dịch này, pháp luật đầu tư Việt Nam sẽ bị "kiểm tra áp lực": lựa chọn luật áp dụng trong hợp đồng, bảo đảm khả năng thi hành phán quyết tại nhiều hệ thống pháp lý, xử lý tài sản bảo đảm là bất động sản tại Việt Nam – vốn phải tuân thủ pháp luật đất đai, đăng ký giao dịch bảo đảm và thi hành án. Chính phủ yêu cầu đến tháng 11, hai cơ quan điều hành phải có sản phẩm và thương vụ cụ thể, đồng thời xác định rõ cơ chế, chính sách cho từng sản phẩm, cơ quan soạn thảo, thẩm quyền ban hành và thời hạn triển khai để quản lý tiến độ. Đây sẽ là phép thử thực tế cho niềm tin nhà đầu tư: không còn là bản kế hoạch, mà là các hợp đồng và trái phiếu cụ thể xem hệ thống pháp luật có bảo vệ họ đến cùng hay không.