
Thị trường bán lẻ Việt Nam: từ chiếc bánh 269 tỷ USD đến cuộc đua độ phủ
Thị trường bán lẻ Việt Nam là tổng thể hoạt động mua bán hàng hóa và dịch vụ trong nước, với quy mô hàng trăm tỷ USD, nơi các doanh nghiệp nội và tập đoàn quốc tế cạnh tranh thông qua việc mở rộng mạng lưới cửa hàng, tối ưu độ phủ và bản địa hóa trải nghiệm để chiếm thói quen tiêu dùng của hơn 100 triệu dân trong giai đoạn tăng trưởng mạnh.
Điểm mấu chốt của cuộc chiến giành thị phần hiện nay không còn là bán rẻ hơn, mà là có mặt ở khắp nơi trước khi quy mô tiêu dùng cán mốc mới. Thị trường bán lẻ hàng hóa và dịch vụ được ghi nhận đạt khoảng 269 tỷ USD, với bán lẻ hàng hóa chiếm khoảng 205 tỷ USD. Đồng thời, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 13,3% trong 8 tháng đầu năm, cho thấy sức mua đang nở rộng nhưng chưa bùng nổ hết tiềm năng. Chính khoảng trống giữa tiềm năng và doanh thu thực tế là lý do các nhà bán lẻ tăng tốc phủ điểm bán, coi độ phủ và khả năng giữ chân khách hàng là lợi thế sống còn.
Aeon và Central Retail: chiến lược đại trung tâm, trải nghiệm và bản địa hóa
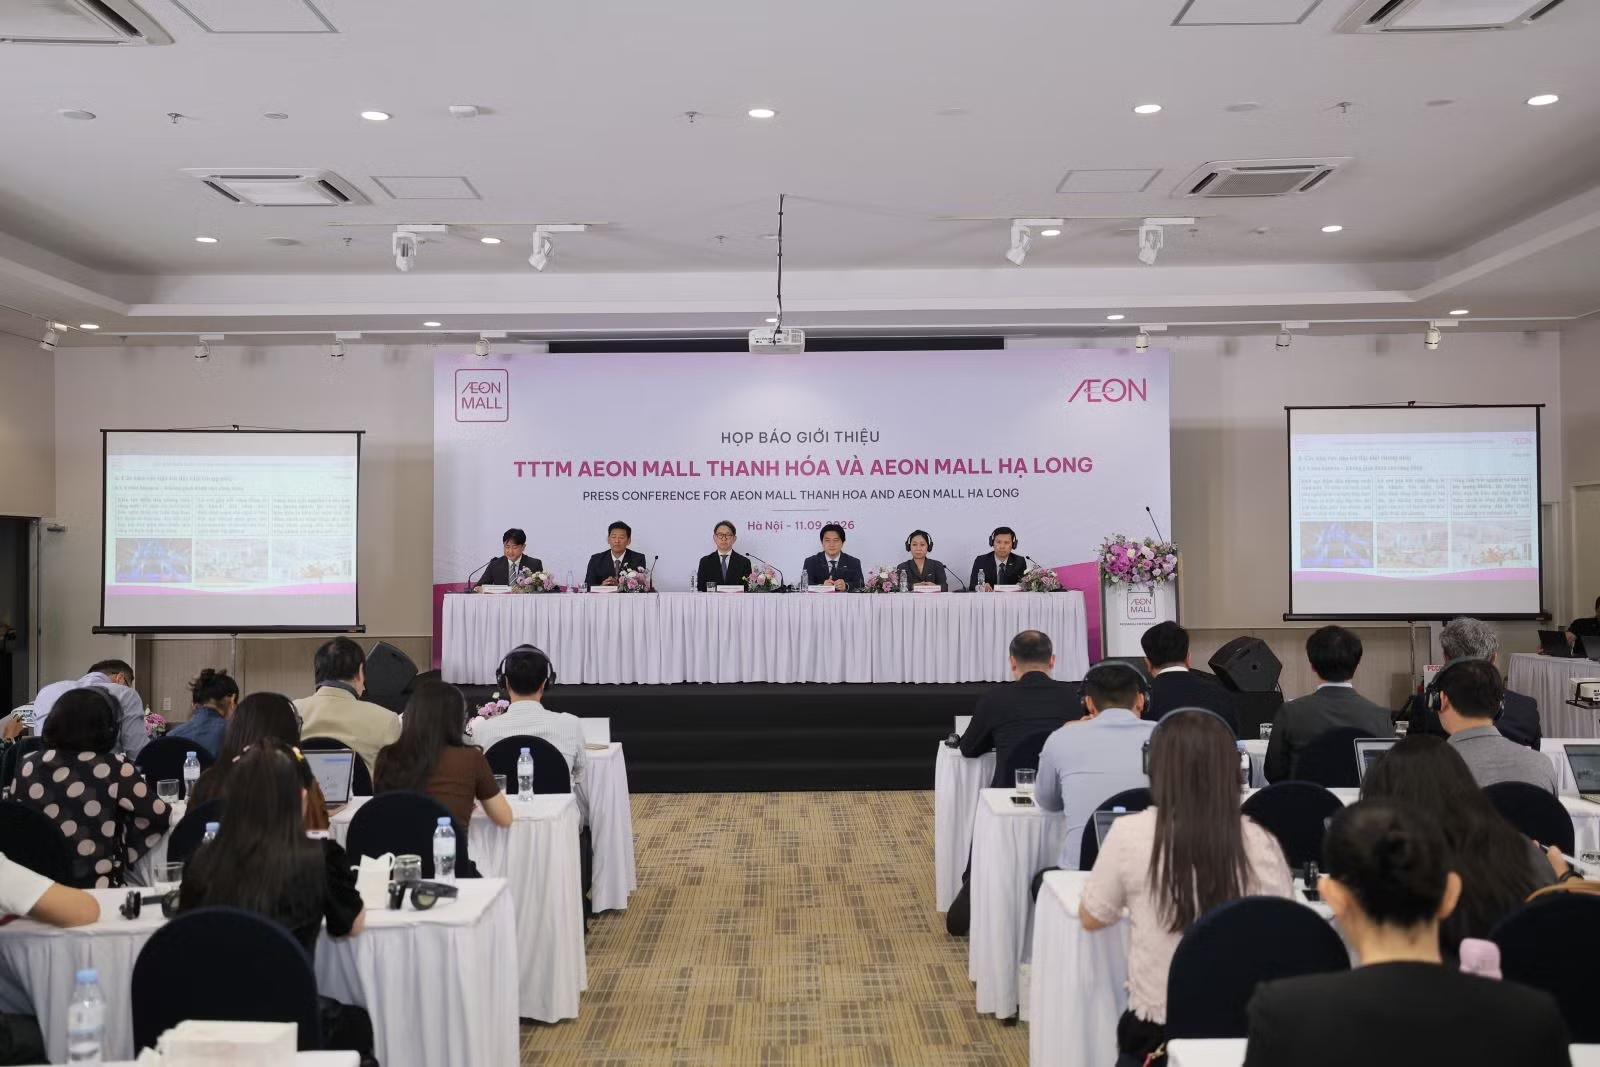
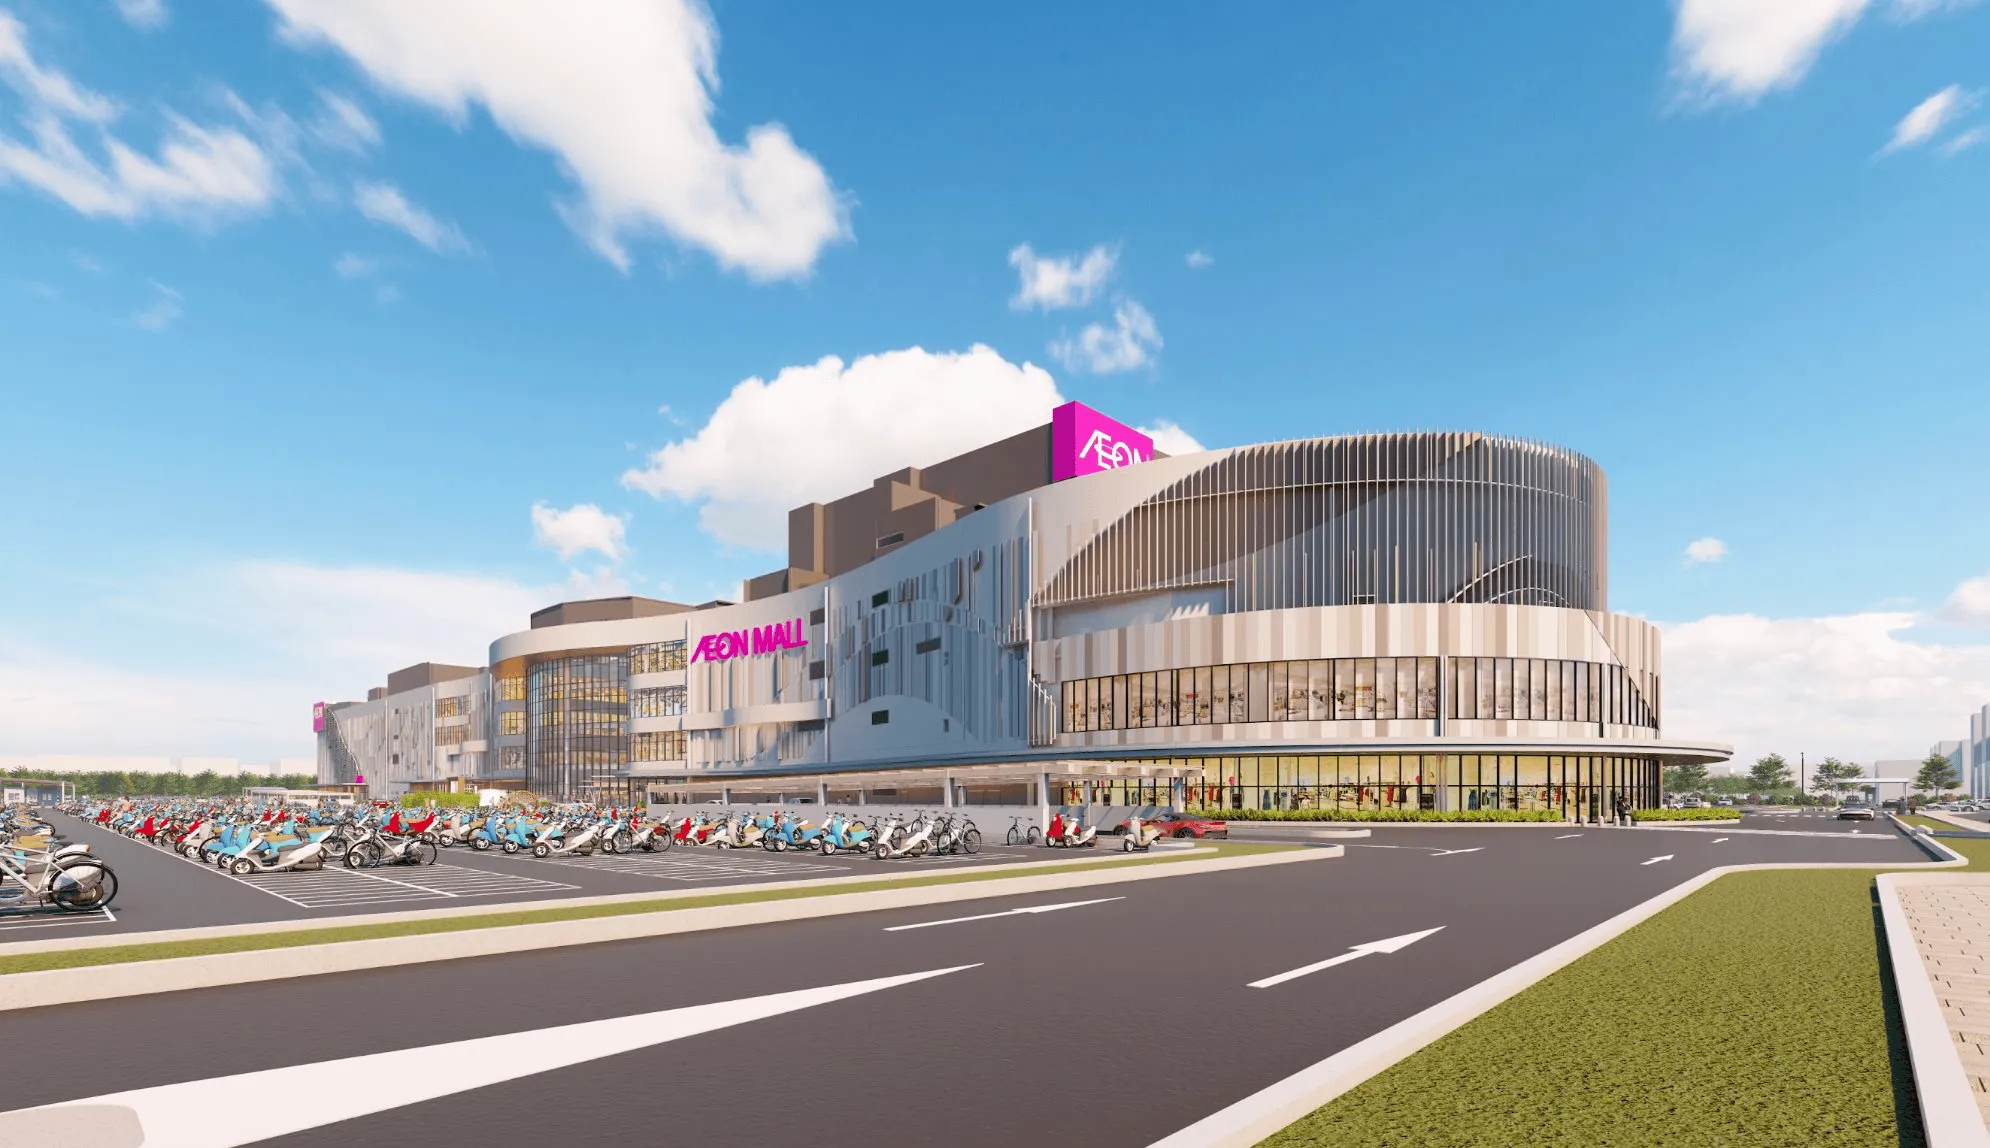
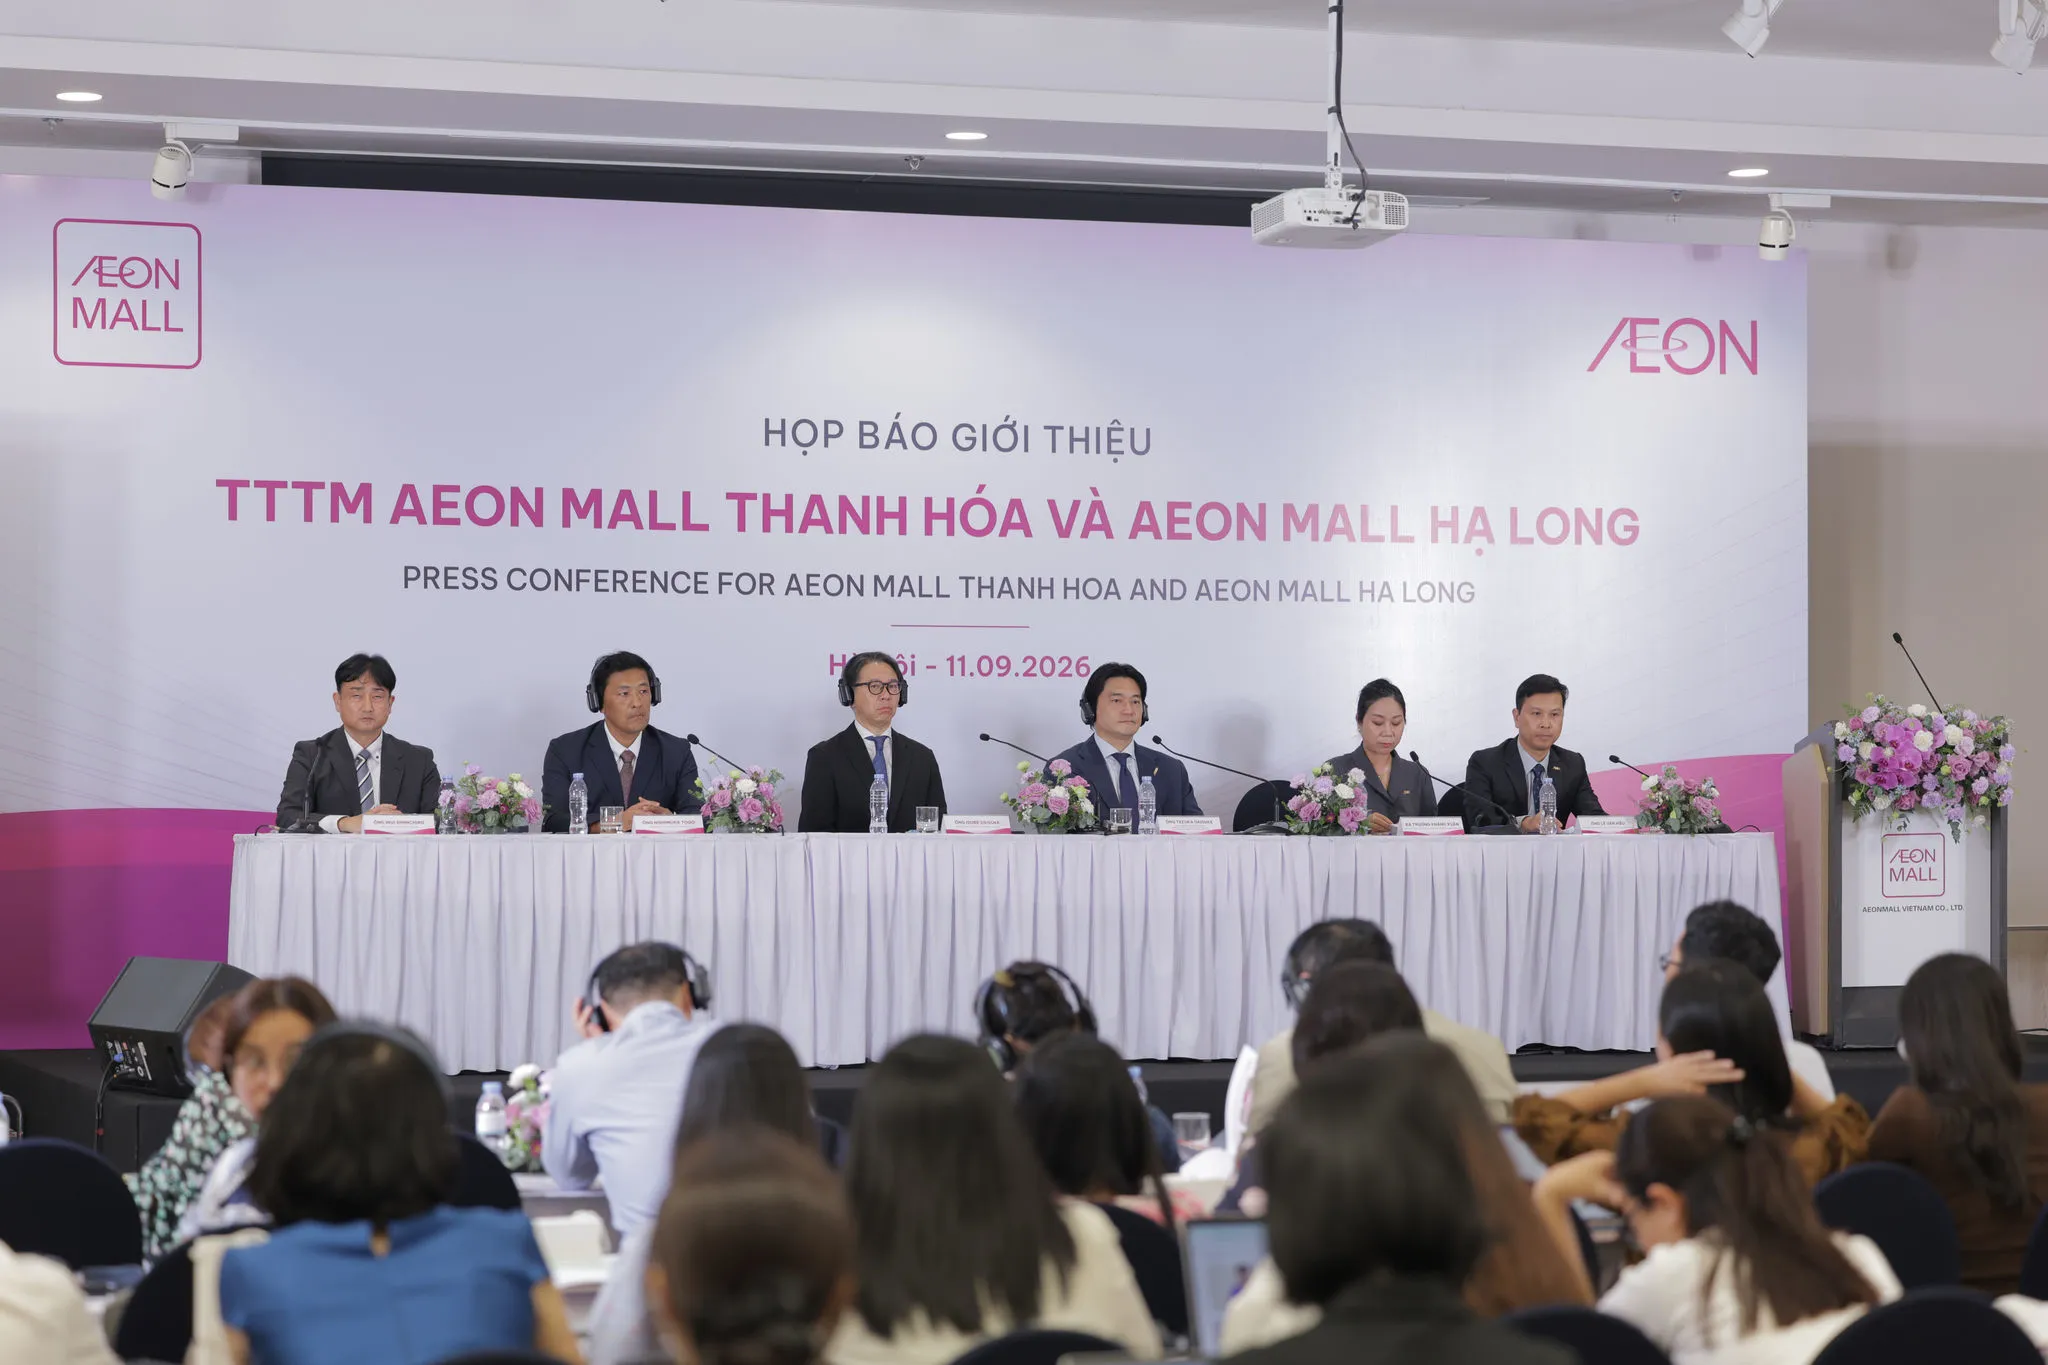
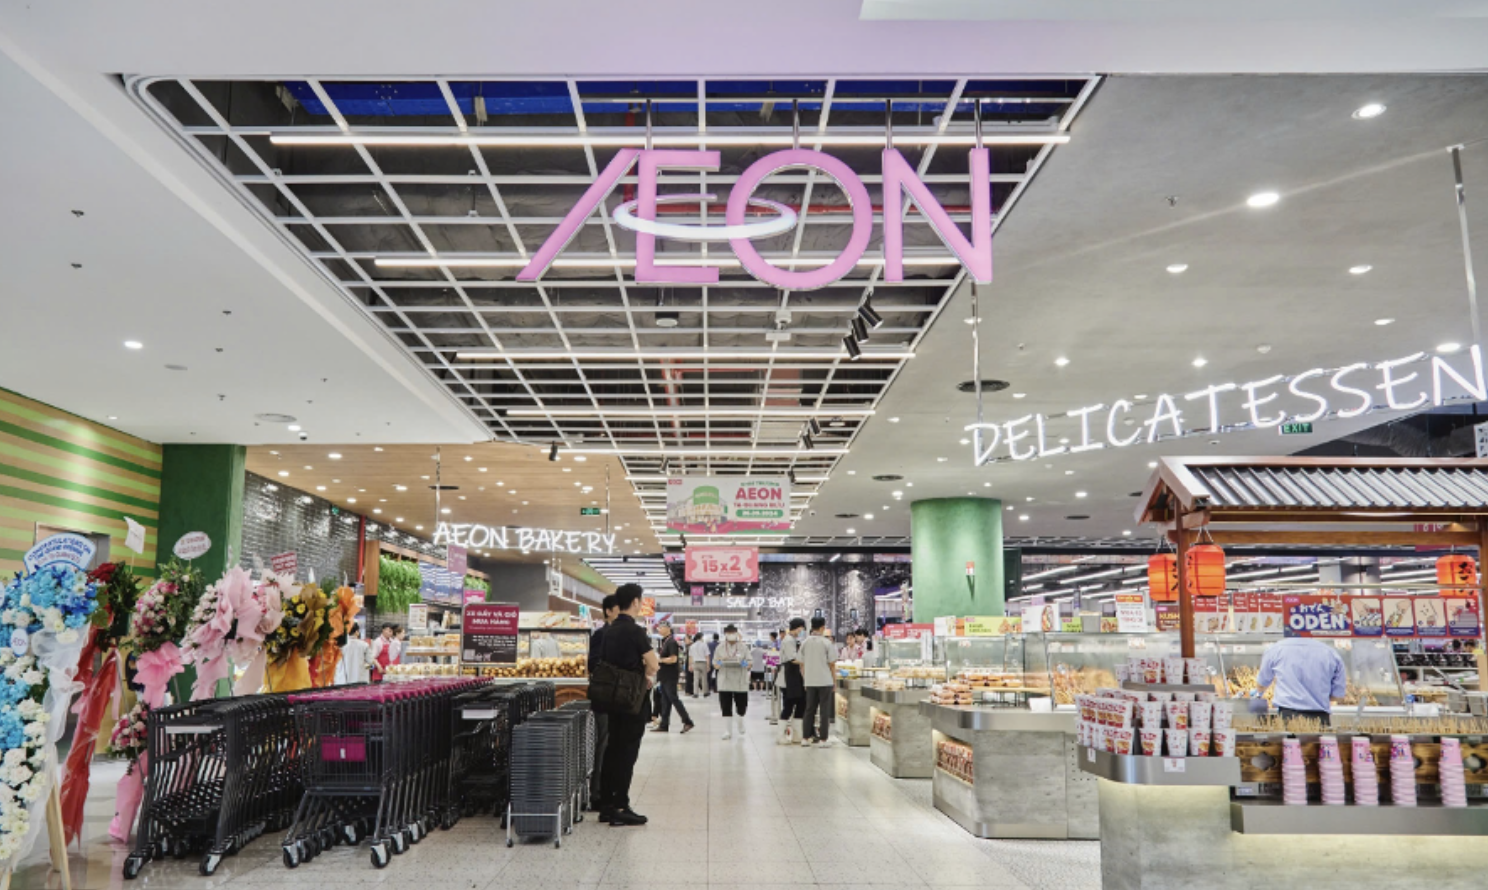
Nhìn vào Aeon Central Retail, có thể thấy khối ngoại đang chơi ván bài dài hạn bằng đại trung tâm thương mại kết hợp bản địa hóa hàng hóa và trải nghiệm. Sau khi thu hẹp hoạt động tại Thái Lan, Aeon xác định Việt Nam là thị trường trọng điểm ở Đông Nam Á, dành khoảng 60% vốn đầu tư khu vực cho thị trường này. Từ nay đến thời gian tới, doanh nghiệp liên tục đưa vào hoạt động các trung tâm thương mại tại Thanh Hóa, Quảng Ninh, Hải Dương, đồng thời hướng tới mục tiêu phát triển tới 300 siêu thị trên toàn quốc.
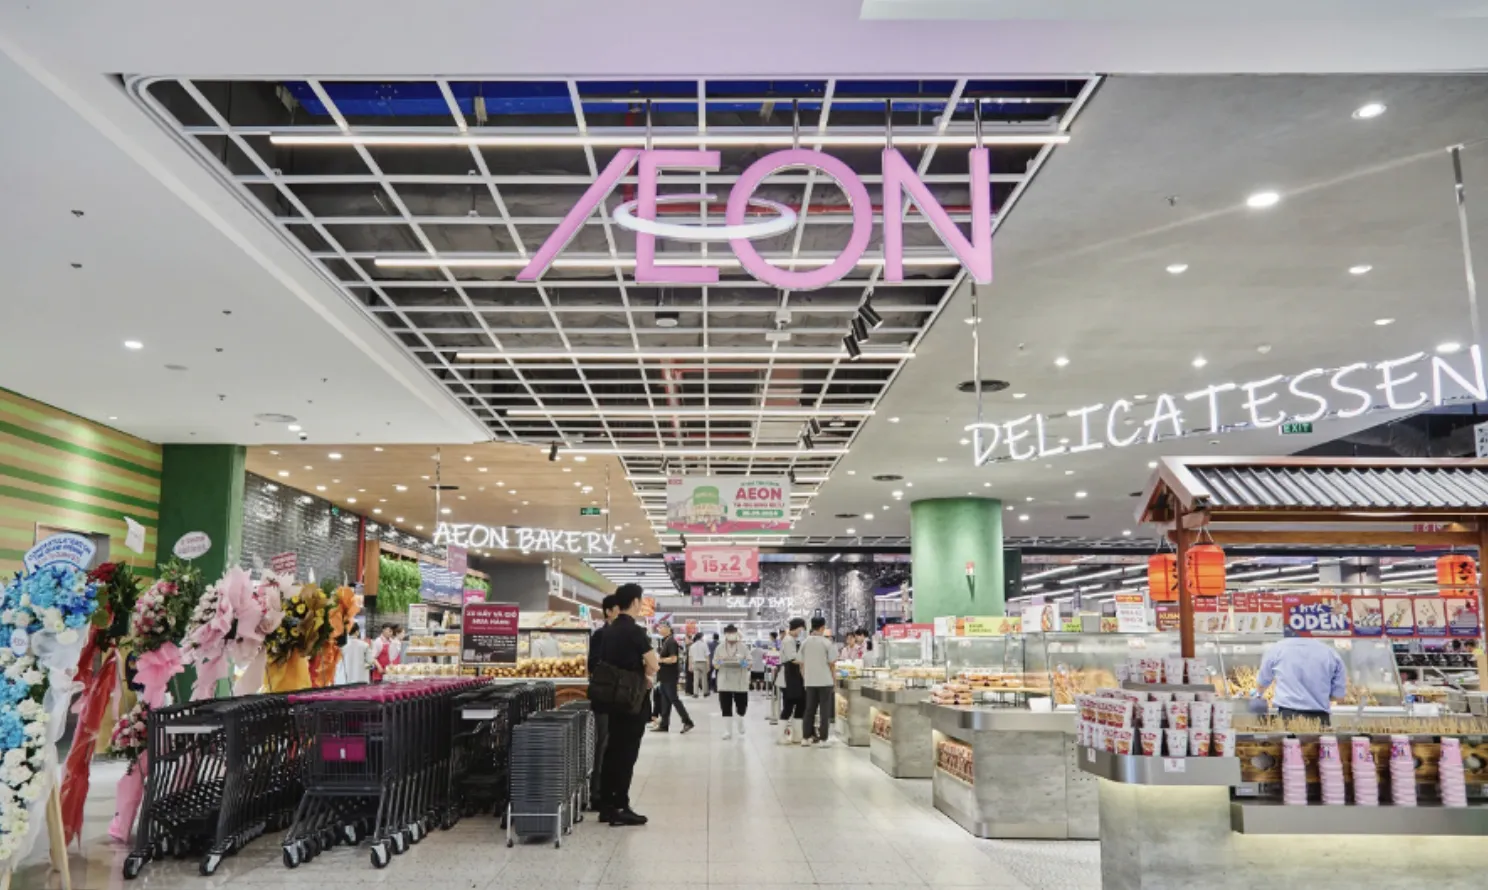
Aeon không chỉ đua về số lượng điểm bán; họ tập trung tạo trải nghiệm mua sắm gắn với vui chơi, giải trí, bằng các trung tâm thương mại quy mô lớn và mô hình đa dạng như bách hóa tổng hợp, siêu thị, cửa hàng tiện lợi. Cốt lõi là chiến lược bản địa hóa mạnh mẽ: tại khu vực thực phẩm tươi sống, hàng Việt Nam được cam kết chiếm khoảng 80-90%, vừa giúp giảm chi phí logistics, vừa nâng sức cạnh tranh cho nhà sản xuất nội địa. Trung tâm Aeon Mall Hà Đông thu hút khoảng 10 triệu lượt khách mỗi năm, bình quân cao hơn các Aeon Mall tại Nhật, cho thấy hướng đi trọng trải nghiệm đang được người tiêu dùng chấp nhận.
WinCommerce và Bách Hóa Xanh: phủ sâu miền Bắc, biến cửa hàng gần nhà thành chiến tuyến
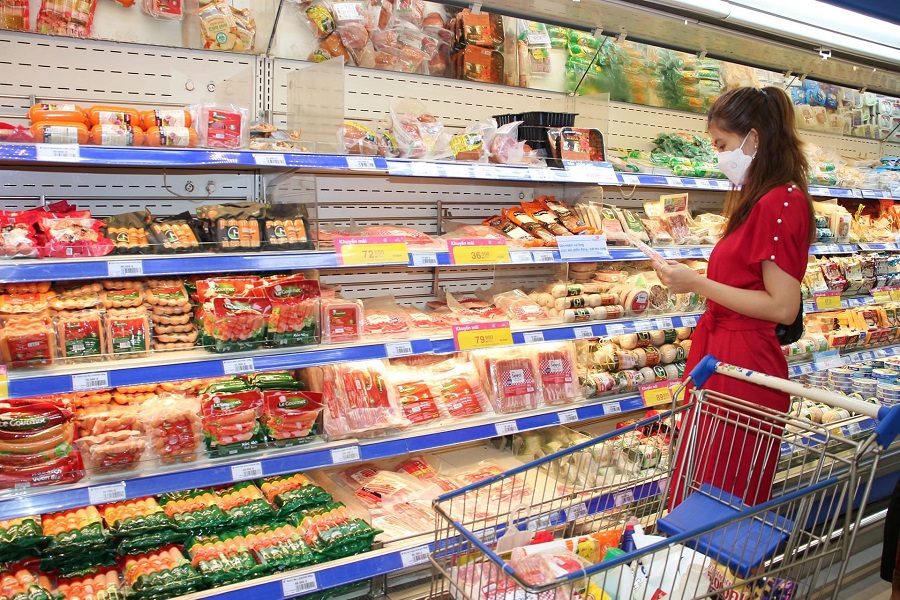
Trong khi khối ngoại đặt cược vào đại trung tâm, các nhà bán lẻ nội chọn chiến lược phủ dày điểm bán gần khu dân cư, đặc biệt tại miền Bắc – nơi còn nhiều dư địa tăng trưởng. WinCommerce, đơn vị vận hành WinMart và WinMart+, đặt mục tiêu mở thêm khoảng 1.000–1.500 cửa hàng trong năm 2026, hướng tới khoảng 6.100 điểm bán. Với mạng lưới này, họ không cần đại siêu thị để tạo thói quen mua sắm; chỉ cần hiện diện ở mỗi góc phố, mỗi khu dân cư. Đây là cách tiếp cận thị trường bán lẻ Việt Nam thông qua sự tiện lợi hàng ngày hơn là “ngày hội mua sắm” tại trung tâm thương mại.
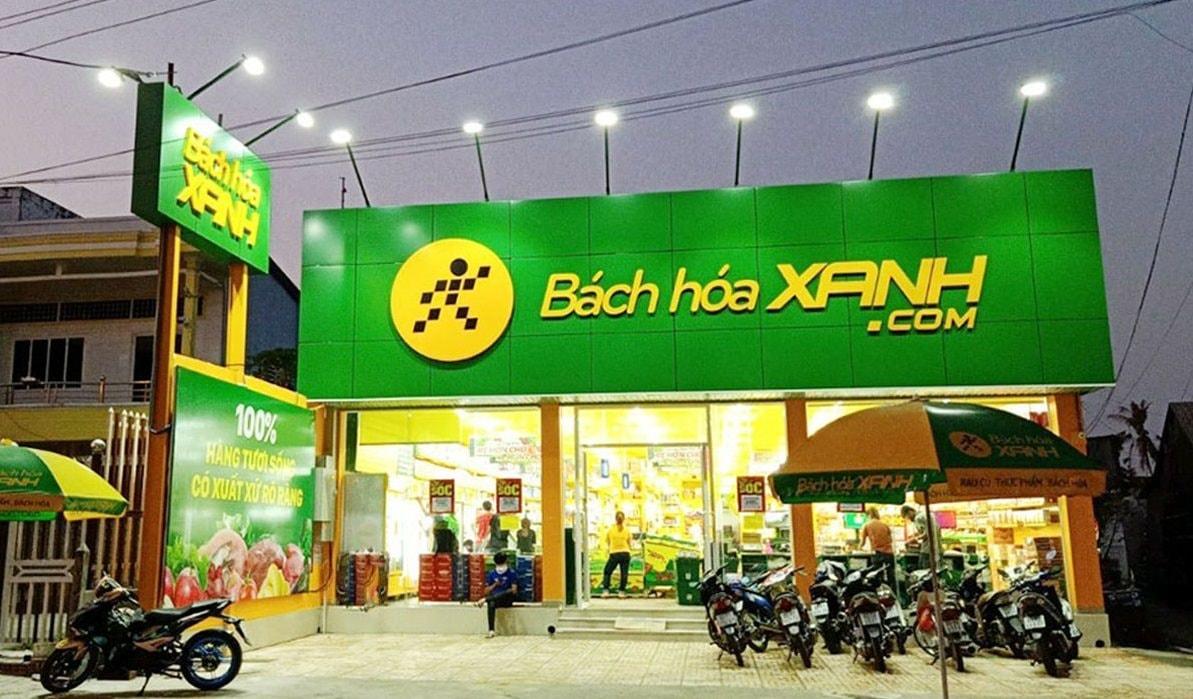
Bách Hóa Xanh lại chọn hướng đi táo bạo: từ năm 2026 bắt đầu “Bắc tiến”, đặt mục tiêu mở khoảng 1.000 cửa hàng mỗi năm. Sau nửa đầu năm, chuỗi đã khai trương 632 cửa hàng, với khoảng một nửa điểm bán mới ở miền Bắc và miền Trung. Việc đồng loạt tăng tốc mở rộng cho thấy cuộc chơi đã chuyển từ cạnh tranh giữa vài cửa hàng lẻ tẻ sang cuộc đua phủ điểm bán. Tuy nhiên, phủ nhanh cũng đồng nghĩa với áp lực tối ưu chi phí, quản trị hàng hóa và giữ hiệu quả từng cửa hàng. Các con số doanh thu, lợi nhuận tăng trưởng mạnh của WinCommerce và Bách Hóa Xanh cho thấy chiến lược “cửa hàng gần nhà” đang ở pha thắng thế, nhưng không có dư địa cho vận hành kém hiệu quả.
Từ cạnh tranh giá đến trải nghiệm và bản địa hóa: ai sẽ giữ được khách hàng?
Điểm chung của Aeon, Central Retail, WinCommerce và Bách Hóa Xanh là đều chuyển trọng tâm chiến lược cạnh tranh bán lẻ từ giá sang mở rộng mạng lưới cửa hàng và nâng cấp trải nghiệm. Các chuỗi đẩy nhanh mở rộng mạng lưới, tăng độ phủ tại khu vực còn nhiều dư địa tăng trưởng, thay vì chỉ tập trung ở thành phố lớn. Theo cơ quan quản lý, thị trường bán lẻ Việt Nam có thể đạt khoảng 450 tỷ USD vào năm 2030 nếu duy trì tốc độ tăng trưởng 10–12% mỗi năm; doanh nghiệp nào chạm tới khách hàng sớm và xây dựng được hệ sinh thái dịch vụ sẽ nắm lợi thế khi chiếc bánh thị trường phình to.
Xu hướng mua sắm cũng đang dịch chuyển rõ rệt sang trải nghiệm. Các trung tâm thương mại và chuỗi bán lẻ buộc phải tạo không gian gắn với phong cách sống, cộng đồng và nhu cầu giải trí, thay vì chỉ là nơi mua hàng. Đồng thời, sức mua giữa các khu vực vẫn phân hóa, khiến nhà bán lẻ phải nghiên cứu kỹ thị hiếu, thiết kế mô hình phù hợp từng địa phương. Nói cách khác, thị trường bán lẻ Việt Nam bước vào giai đoạn mà “cửa hàng nhiều hơn” chưa đủ; phải là “cửa hàng phù hợp hơn” – phù hợp với văn hóa tiêu dùng, nhịp sống và kỳ vọng trải nghiệm tại từng tỉnh, từng khu phố.
Kết luận: Chiếc bánh 450 tỷ USD sẽ thuộc về ai biết đi sâu và đi đúng
Nếu nhìn đơn thuần vào quy mô 269 tỷ USD hiện tại và dự báo 450 tỷ USD trong vài năm tới, thị trường bán lẻ Việt Nam giống như chiếc bánh khổng lồ đủ cho nhiều người cùng ăn. Nhưng bản chất cuộc chơi đang cho thấy điều ngược lại: chỉ những ai đi sâu xuống địa phương, hiểu sự khác biệt vùng miền và đầu tư dài hạn cho trải nghiệm mới có cơ hội giữ phần lớn chiếc bánh. Khối ngoại như Aeon, Central Retail chọn con đường đại trung tâm gắn với lối sống; khối nội như WinCommerce, Bách Hóa Xanh phủ kín mặt đất bằng cửa hàng gần nhà. Cả hai chiến lược đều có lý, nhưng đều đòi hỏi năng lực vận hành và bản địa hóa cao.
Trong chặng tiếp theo, thị trường sẽ không thưởng cho những nhà bán lẻ chỉ biết mở thêm cửa hàng theo phong trào. Độ phủ chỉ là điều kiện cần; điều kiện đủ là khả năng biến mỗi điểm bán thành một mắt xích trong trải nghiệm nhất quán, gắn với đời sống người dân địa phương. Cuộc chiến giành thị phần vì thế không còn là ai lớn hơn, mà là ai hiểu người mua hơn – và để trả lời câu hỏi đó, cả Aeon, Central Retail lẫn các ông lớn nội địa sẽ phải cạnh tranh bằng nghiên cứu thị trường, bản địa hóa sản phẩm và khả năng xây dựng cộng đồng quanh thương hiệu.