
Thị trường bán lẻ Việt Nam 269 tỷ USD: Cuộc chơi giờ là tốc độ và độ phủ
Thị trường bán lẻ Việt Nam là cuộc cạnh tranh ngày càng quyết liệt giữa các chuỗi hiện đại trong nước và quốc tế, nơi lợi thế không chỉ nằm ở giá bán mà ở khả năng mở rộng mạng lưới cửa hàng, thâm nhập sâu vào nhiều địa phương, đồng thời đầu tư vào trải nghiệm mua sắm và hạ tầng bán lẻ, nhằm chiếm lĩnh một thị phần lớn trong chiếc bánh giá trị hàng trăm tỷ USD đang tăng trưởng ổn định mỗi năm.
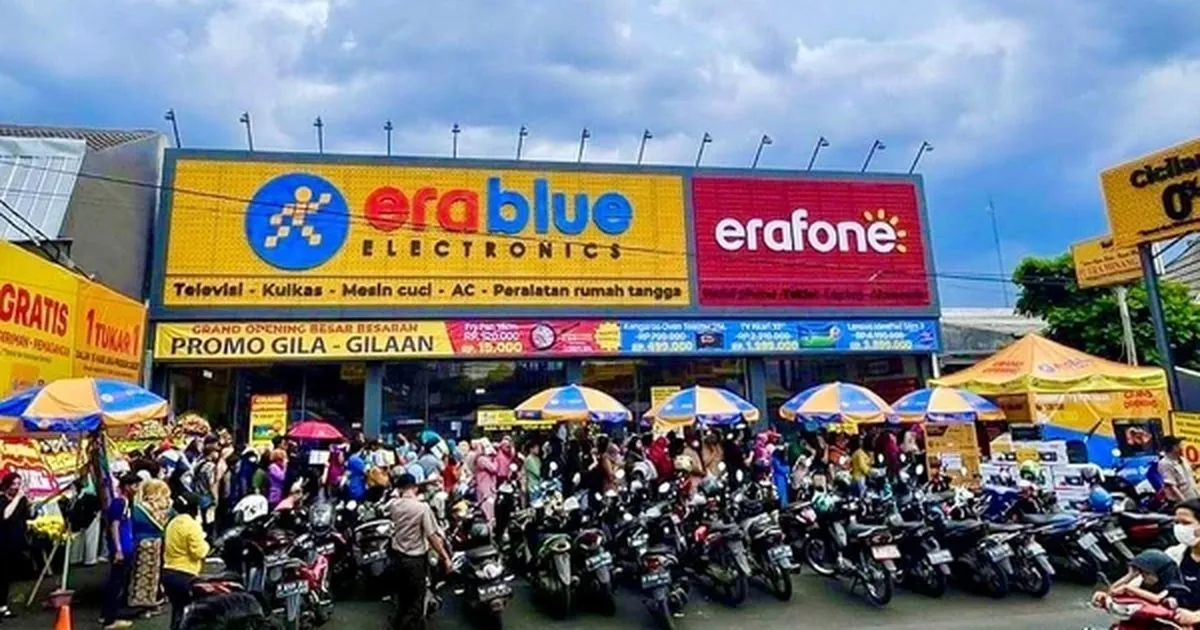
Điểm mấu chốt lúc này: ai chậm mở rộng sẽ mất chỗ trên bản đồ bán lẻ. Với quy mô thị trường bán lẻ hàng hóa và dịch vụ khoảng 269 tỷ USD và được dự báo tăng trưởng bình quân 10-12% mỗi năm, hướng tới khoảng 450 tỷ USD vào năm 2030, cửa sổ cơ hội đang mở rộng nhưng không chờ đợi. Quy mô dân số hơn 100 triệu người cùng dư địa lớn của hệ thống bán lẻ hiện đại thúc đẩy các doanh nghiệp phải tăng tốc gia tăng hiện diện và tìm kiếm khu vực tăng trưởng mới, thay vì chỉ cạnh tranh khuyến mãi hay giảm giá bề mặt.
WinCommerce và Bách Hóa Xanh: Nội địa chơi trận dài hơi bằng mở rộng mạng lưới
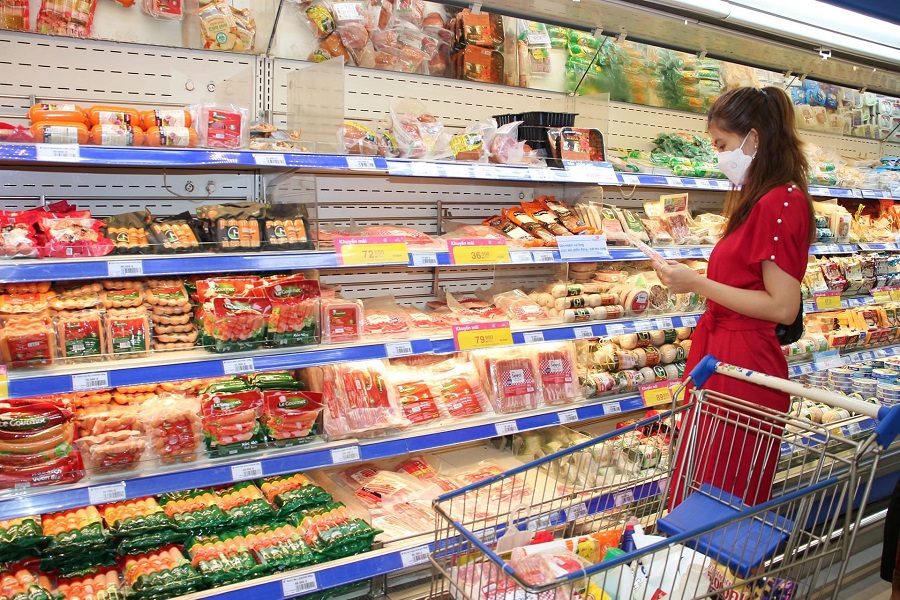
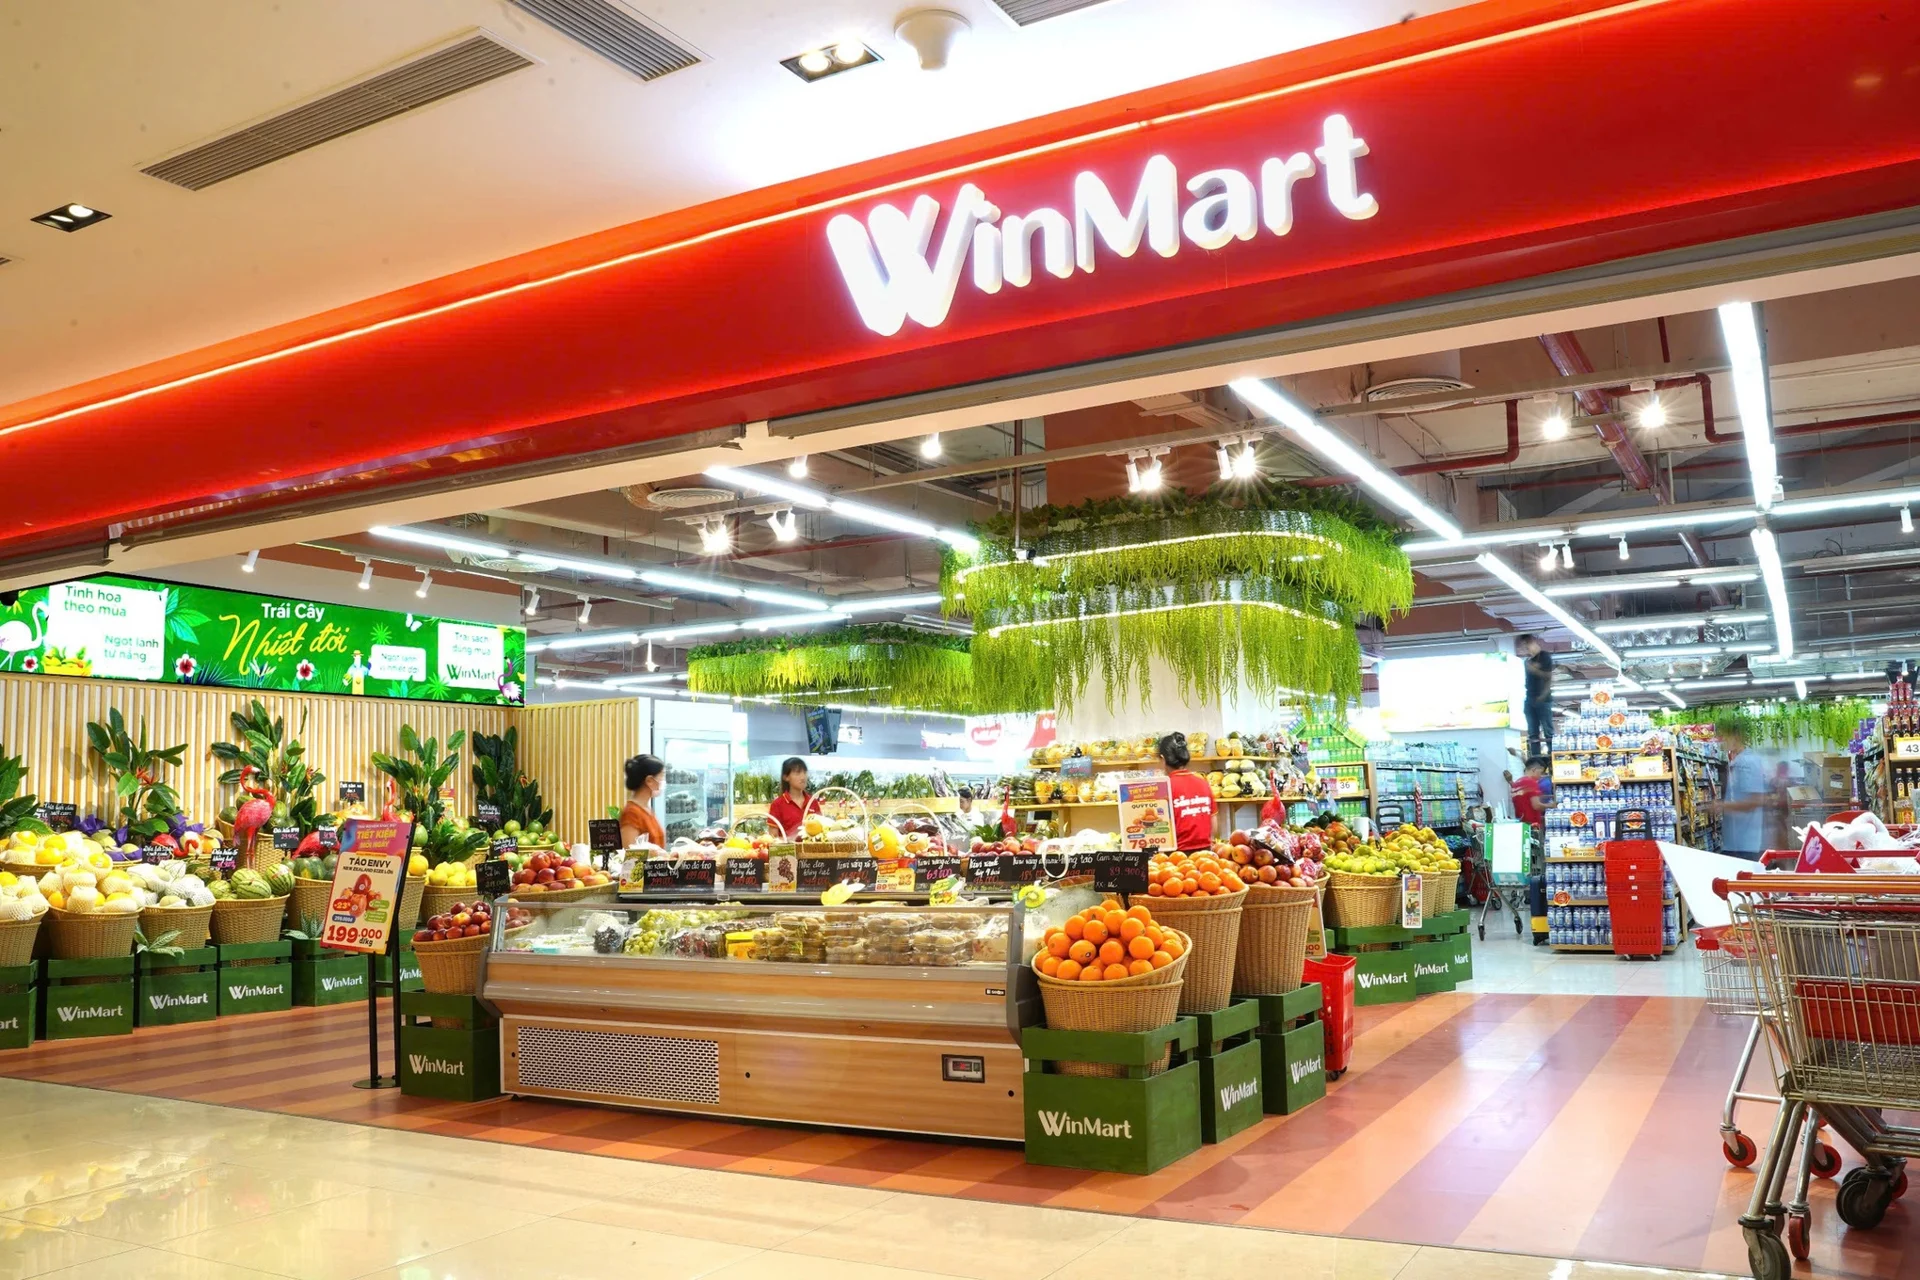
Trong cuộc chiến thị phần bán lẻ Việt Nam, các doanh nghiệp nội đang chọn chiến lược bán lẻ dựa trên độ phủ thay vì chỉ phòng thủ trên những đô thị lớn. WinCommerce đặt tham vọng mở mới 1.000-1.500 cửa hàng trong năm 2026, hướng tới khoảng hơn 6.000 điểm bán, sau khi đã cán mốc 5.000 cửa hàng giữa năm và phục vụ khoảng 1,7 triệu lượt khách mỗi ngày. Điều đáng nói là khoảng 81% số cửa hàng WinMart+ mở mới trong 5 tháng đầu năm là tại nông thôn, cho thấy sự dịch chuyển chiến lược sang những thị trường còn nhiều dư địa, nơi bán lẻ hiện đại vẫn chưa bão hòa.
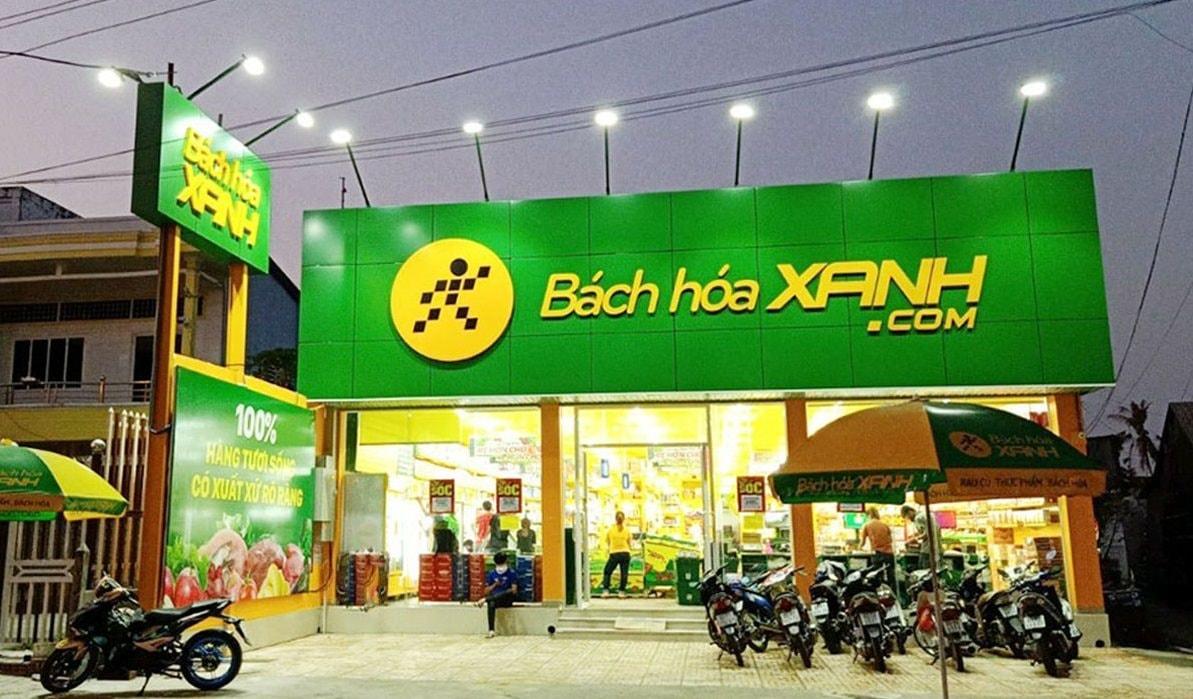
Bách Hóa Xanh lại chọn hướng “Bắc tiến” làm trục tăng trưởng. Tính đến cuối tháng 8, chuỗi đạt 3.563 cửa hàng, cán mốc 1.000 điểm bán mở mới từ đầu năm 2026, với khoảng một nửa số cửa hàng mới nằm ở miền Bắc và miền Trung, phần còn lại ở miền Nam. Theo kế hoạch, từ 2026 Bách Hóa Xanh đặt mục tiêu mở khoảng 1.000 cửa hàng mỗi năm, chia đều giữa miền Bắc và miền Nam. Đây không chỉ là mở rộng địa lý; nó là tuyên bố rằng doanh nghiệp nội đủ tự tin thách thức các thương hiệu ngoại trên những thị trường vốn được coi là khó tính và cạnh tranh cao.
Aeon, Central Retail: Ông lớn ngoại biến hạ tầng và trải nghiệm thành vũ khí
Trong khi khối nội tăng tốc mở rộng mạng lưới cửa hàng, khối ngoại không đứng ngoài cuộc mà đầu tư sâu vào hạ tầng bán lẻ quy mô lớn và trải nghiệm khách hàng. Central Retail định rót vốn phát triển thêm 10-12 trung tâm thương mại và siêu thị GO! tại Việt Nam trong giai đoạn 2026-2028, đồng thời tăng thêm khoảng 23-25 cửa hàng mini go!. Việt Nam đã đóng góp khoảng 20% doanh thu của tập đoàn, với mảng thực phẩm chiếm khoảng 86% doanh thu tại thị trường này. Điều đó giải thích vì sao doanh nghiệp coi đây là thị trường trọng điểm và chấp nhận cuộc đua dài hạn.
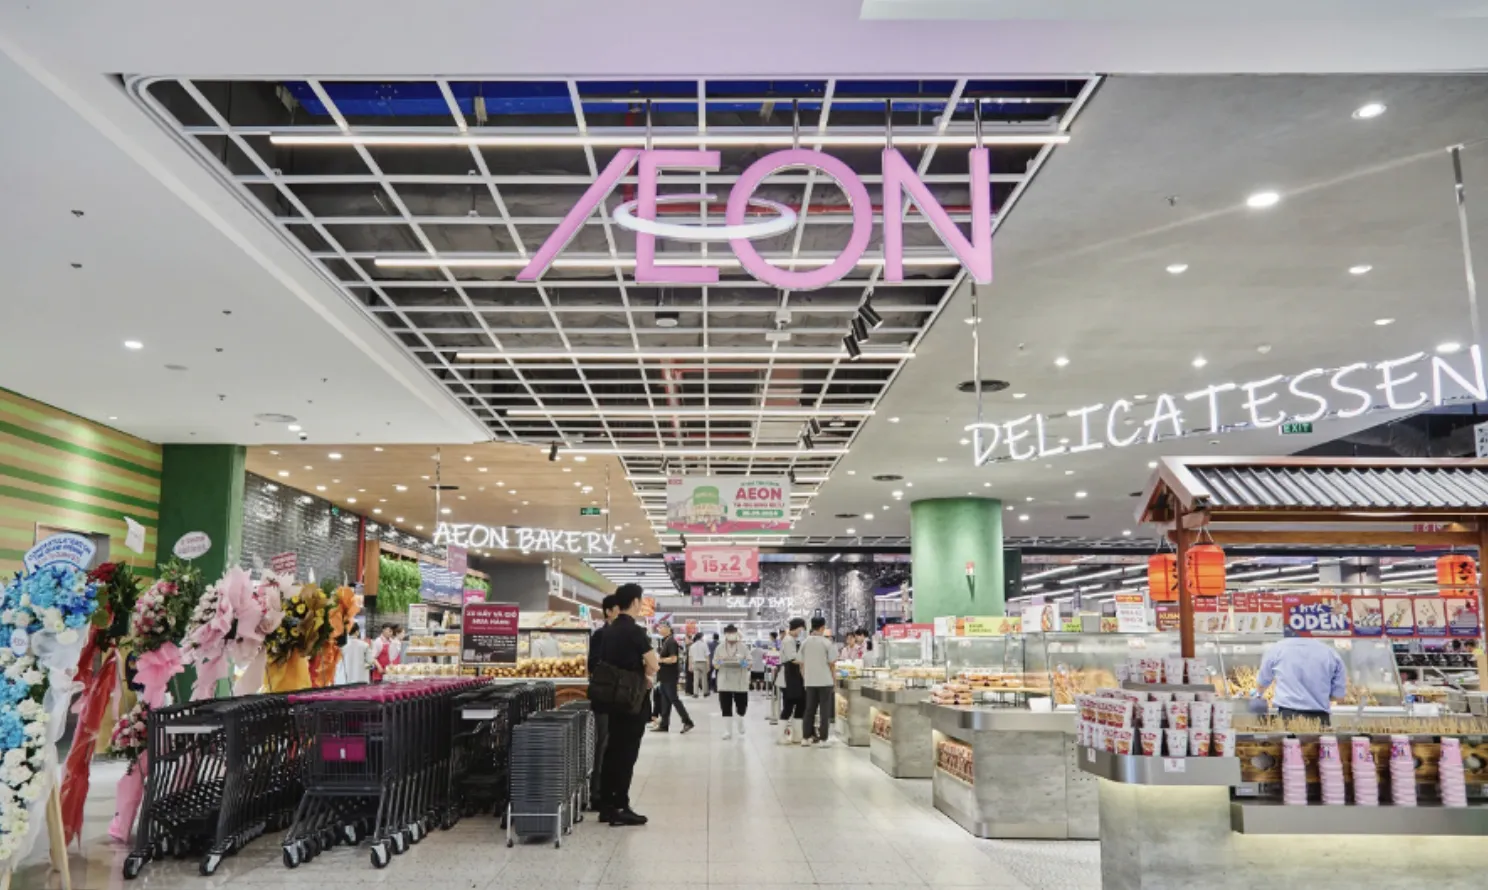
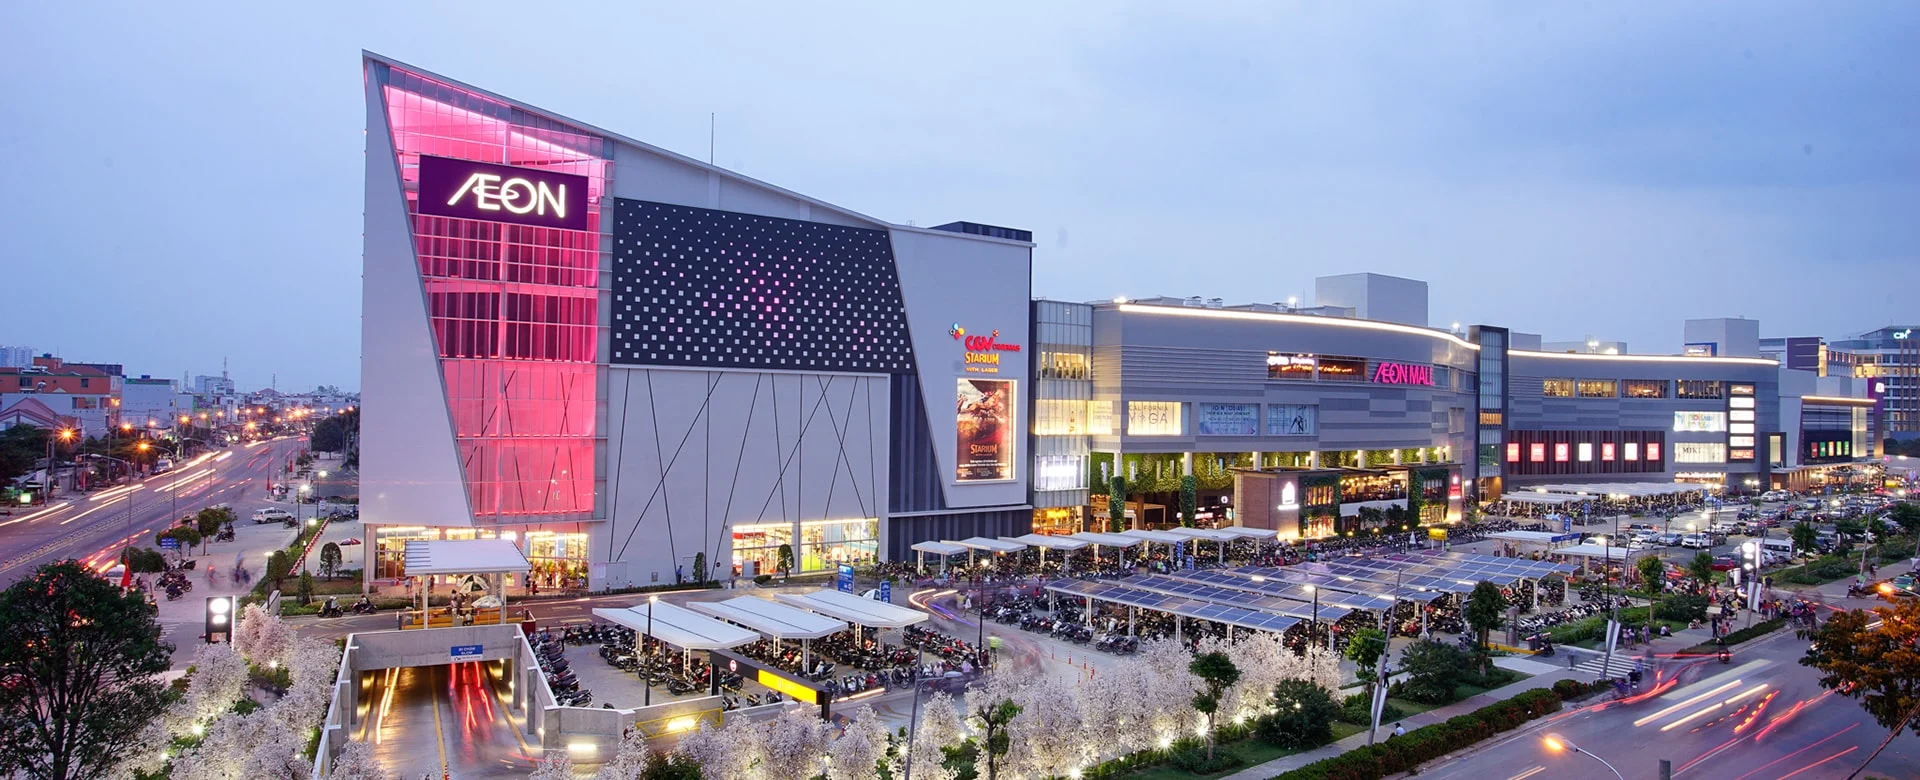
Aeon đi song song hai hướng: các trung tâm thương mại large format và đa dạng hóa mô hình bán lẻ. Doanh nghiệp Nhật Bản dự kiến mở 3-4 trung tâm thương mại trong năm nay, với lãnh đạo nhận định đây là tốc độ mở mới nhanh nhất tại Việt Nam kể từ khi hiện diện. Nhu cầu mua sắm, vui chơi, giải trí tăng mạnh ở nhiều tỉnh, thành khiến Aeon chọn phát triển các trung tâm tích hợp nhiều tiện ích như chiến lược cốt lõi. Cùng lúc, Aeon mở rộng sang mô hình trung tâm bách hóa tổng hợp, siêu thị và cửa hàng tiện lợi, giúp nâng khả năng tiếp cận khách hàng ở đô thị vệ tinh và linh hoạt hơn trong đáp ứng nhu cầu tiêu dùng.
Trải nghiệm khách hàng trở thành mặt trận cạnh tranh mới
Ở giai đoạn đầu của thị trường bán lẻ hiện đại, cuộc chơi xoay quanh khuyến mãi và giá rẻ. Nhưng khi mạng lưới dày lên, biên lợi nhuận bị co lại, các doanh nghiệp bắt buộc phải nâng cấp trải nghiệm khách hàng và hạ tầng bán lẻ nếu muốn giữ chân khách hàng lâu dài. Nhu cầu mua sắm gắn với vui chơi, giải trí tại các tỉnh, thành đang tăng lên, khiến việc phát triển trung tâm thương mại tích hợp nhiều tiện ích trở thành một hướng đi chiến lược rõ ràng chứ không phải phụ trợ. Những mô hình large format như Aeon Mall, kết hợp mua sắm với dịch vụ và giải trí, đang chứng minh sức hút khi lượng khách bình quân tại Việt Nam cao hơn đáng kể so với hệ thống của Aeon tại Nhật.
Song song, chiến lược bán lẻ cũng dịch chuyển sang tối ưu chuỗi cung ứng và xây dựng nhãn hàng riêng. Việc Aeon phát triển sản phẩm mang thương hiệu riêng, sản xuất tại Việt Nam để giảm chi phí logistics và tối ưu giá thành, không chỉ tạo lợi thế cạnh tranh cho chính doanh nghiệp mà còn nâng sức cạnh tranh của nhà sản xuất nội địa. Khi các ông lớn ngoại tăng tốc chuẩn hóa tiêu chuẩn sản phẩm, doanh nghiệp nội như WinCommerce hay Bách Hóa Xanh buộc phải nâng chất lượng hàng hóa, dịch vụ, thay vì chỉ mở rộng số lượng cửa hàng.
Áp lực tăng tốc mở rộng: Ai chiếm được dư địa sẽ giữ cuộc chơi
Việc đồng thời gia tăng đầu tư của các tập đoàn bán lẻ quốc tế và tốc độ mở rộng mạng lưới của doanh nghiệp trong nước cho thấy sức hấp dẫn ngày càng lớn của thị trường bán lẻ Việt Nam. Nhưng đằng sau bức tranh tươi sáng là áp lực không nhỏ: thị trường đô thị lớn đang dần bão hòa về điểm bán, buộc các chuỗi phải bước vào sân mới như nông thôn, đô thị vệ tinh, hay các tỉnh, thành ít được chú ý trước đây. Những động thái hướng về nông thôn của WinCommerce và chiến lược “Bắc tiến” của Bách Hóa Xanh chỉ là khởi đầu của cuộc tái phân bổ địa bàn bán lẻ hiện đại.
Cuộc cạnh tranh trong bán lẻ hiện đại không chỉ nằm ở việc gia tăng số lượng cửa hàng, mà còn ở khả năng tìm kiếm và chiếm lĩnh những thị trường còn dư địa. Ở giai đoạn hiện nay, mở rộng mạng lưới cửa hàng là điều kiện cần, nhưng không đủ. Doanh nghiệp nào đồng thời xây được trải nghiệm mua sắm hấp dẫn, hạ tầng bán lẻ linh hoạt, chuỗi cung ứng hiệu quả và mô hình phù hợp từng vùng miền sẽ có nhiều khả năng nắm phần lớn chiếc bánh 269 tỷ USD. Ngược lại, những nhà bán lẻ chậm chuyển dịch chiến lược, vẫn bám vào kiểu tăng trưởng cũ, sẽ dần bị đẩy ra ngoài cuộc chơi khi thị trường tiến tới ngưỡng 450 tỷ USD trong vài năm tới.