
AI ngân hàng: Không phải cuộc thi trình diễn công nghệ
AI ngân hàng là việc tích hợp các công nghệ trí tuệ nhân tạo vào toàn bộ hoạt động của tổ chức tín dụng, từ tương tác với khách hàng, thẩm định tín dụng, quản trị rủi ro đến vận hành nội bộ, với mục tiêu nâng hiệu quả kinh doanh, tối ưu chi phí và củng cố niềm tin số lâu dài. Giai đoạn mới của chuyển đổi số ngân hàng không còn dừng ở việc đưa dịch vụ lên môi trường trực tuyến, mà phải chuyển sang khai thác dữ liệu và phát triển các mô hình hoạt động thông minh. Trong bối cảnh hệ thống đang xử lý khoảng 100 triệu giao dịch thanh toán mỗi ngày với tổng giá trị khoảng 1,2 triệu tỷ đồng, câu hỏi không còn là “có AI hay không”, mà là AI có tạo ra giá trị kinh doanh AI thực chất hay chỉ là lớp vỏ hiện đại.
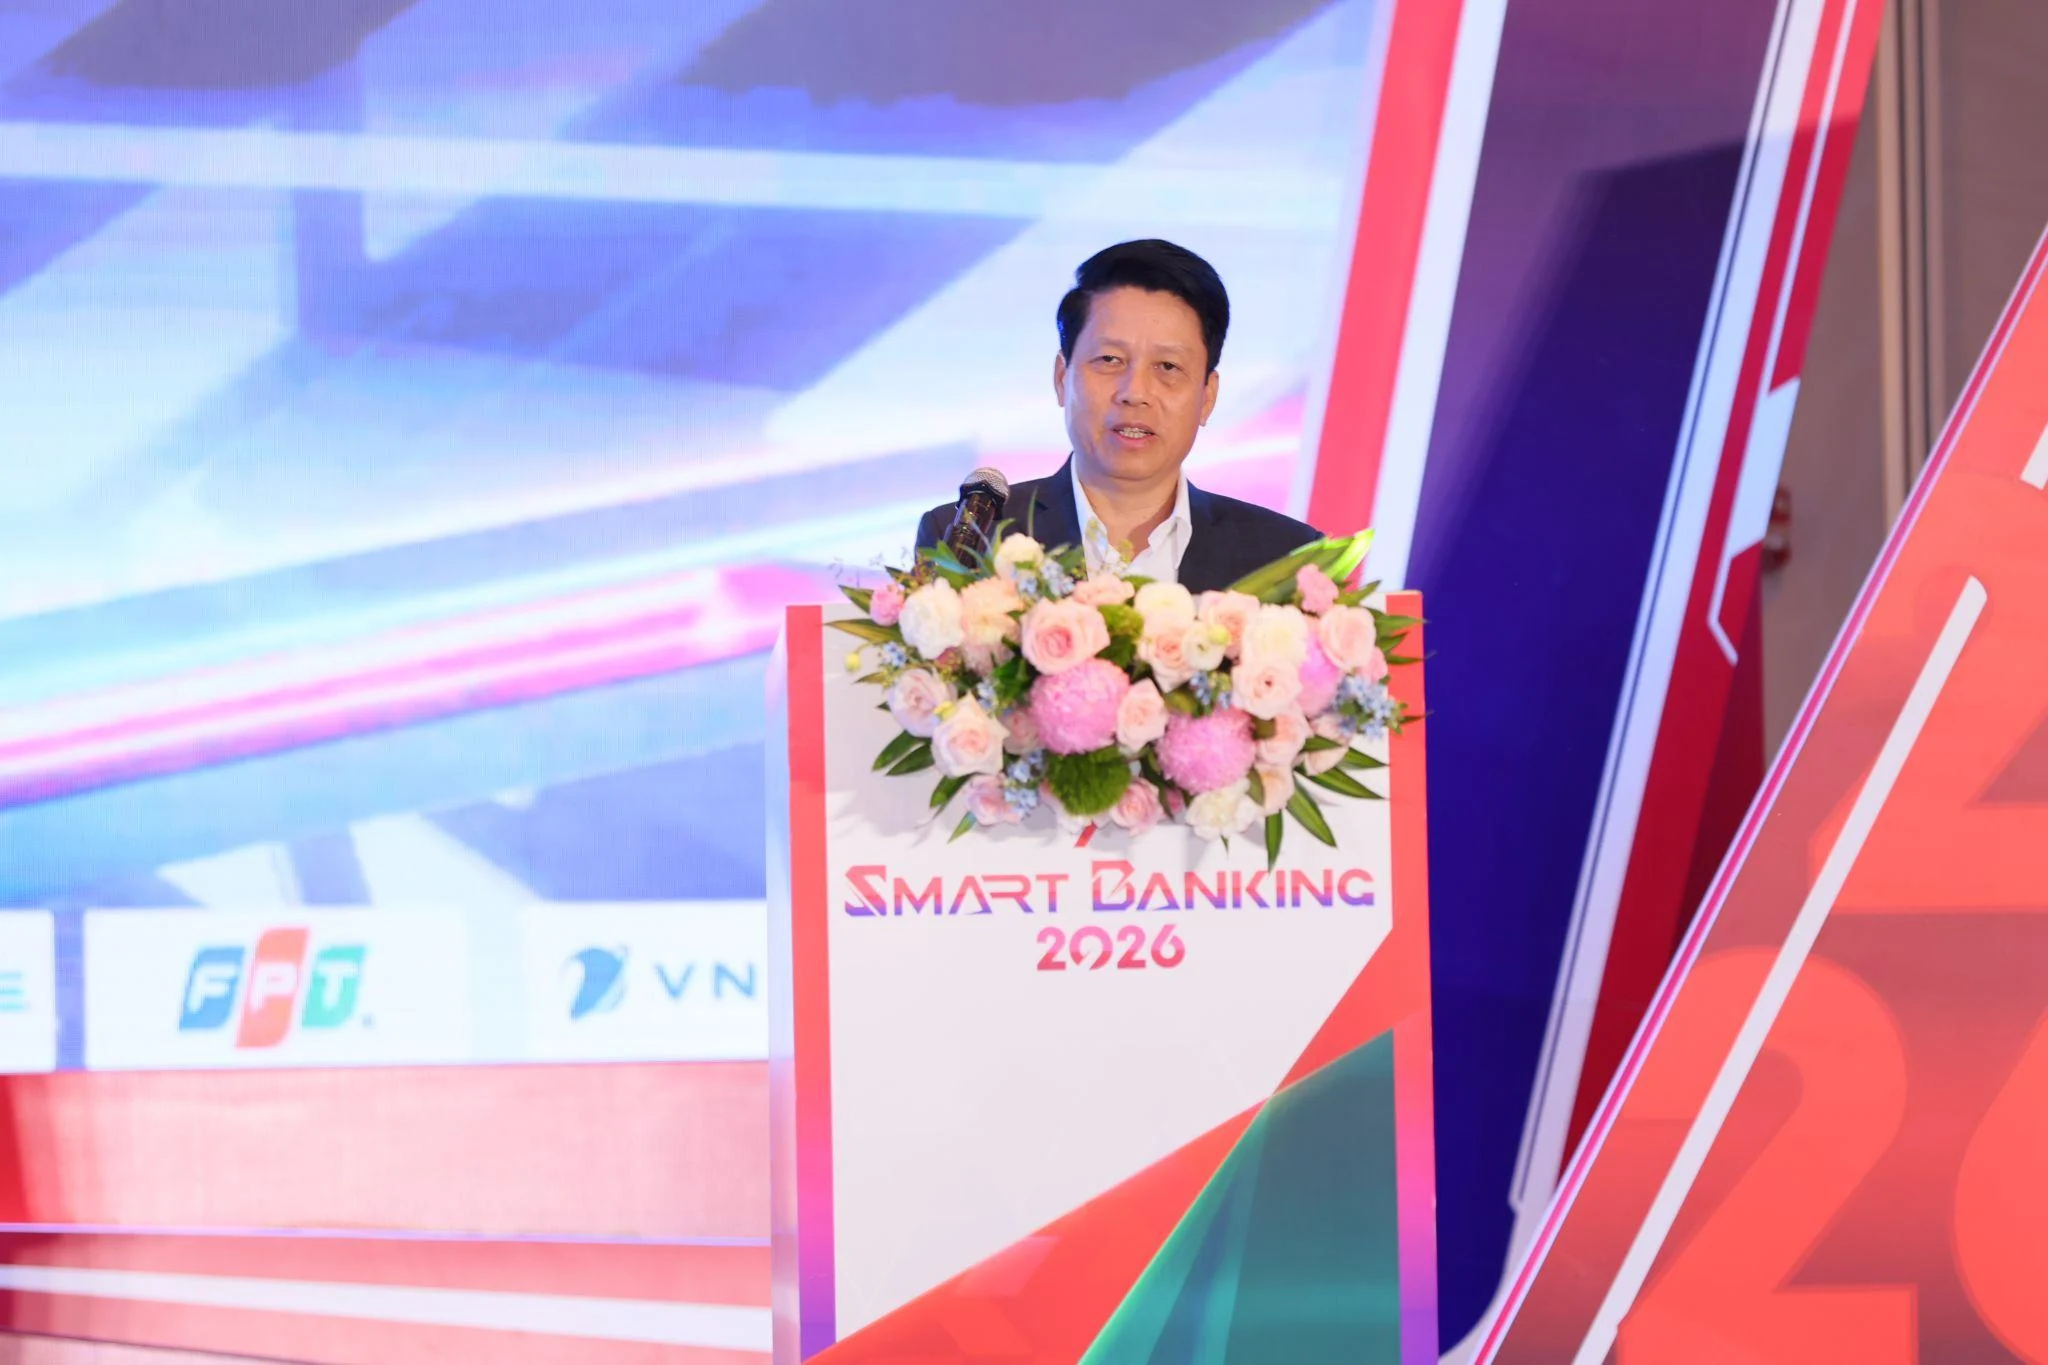
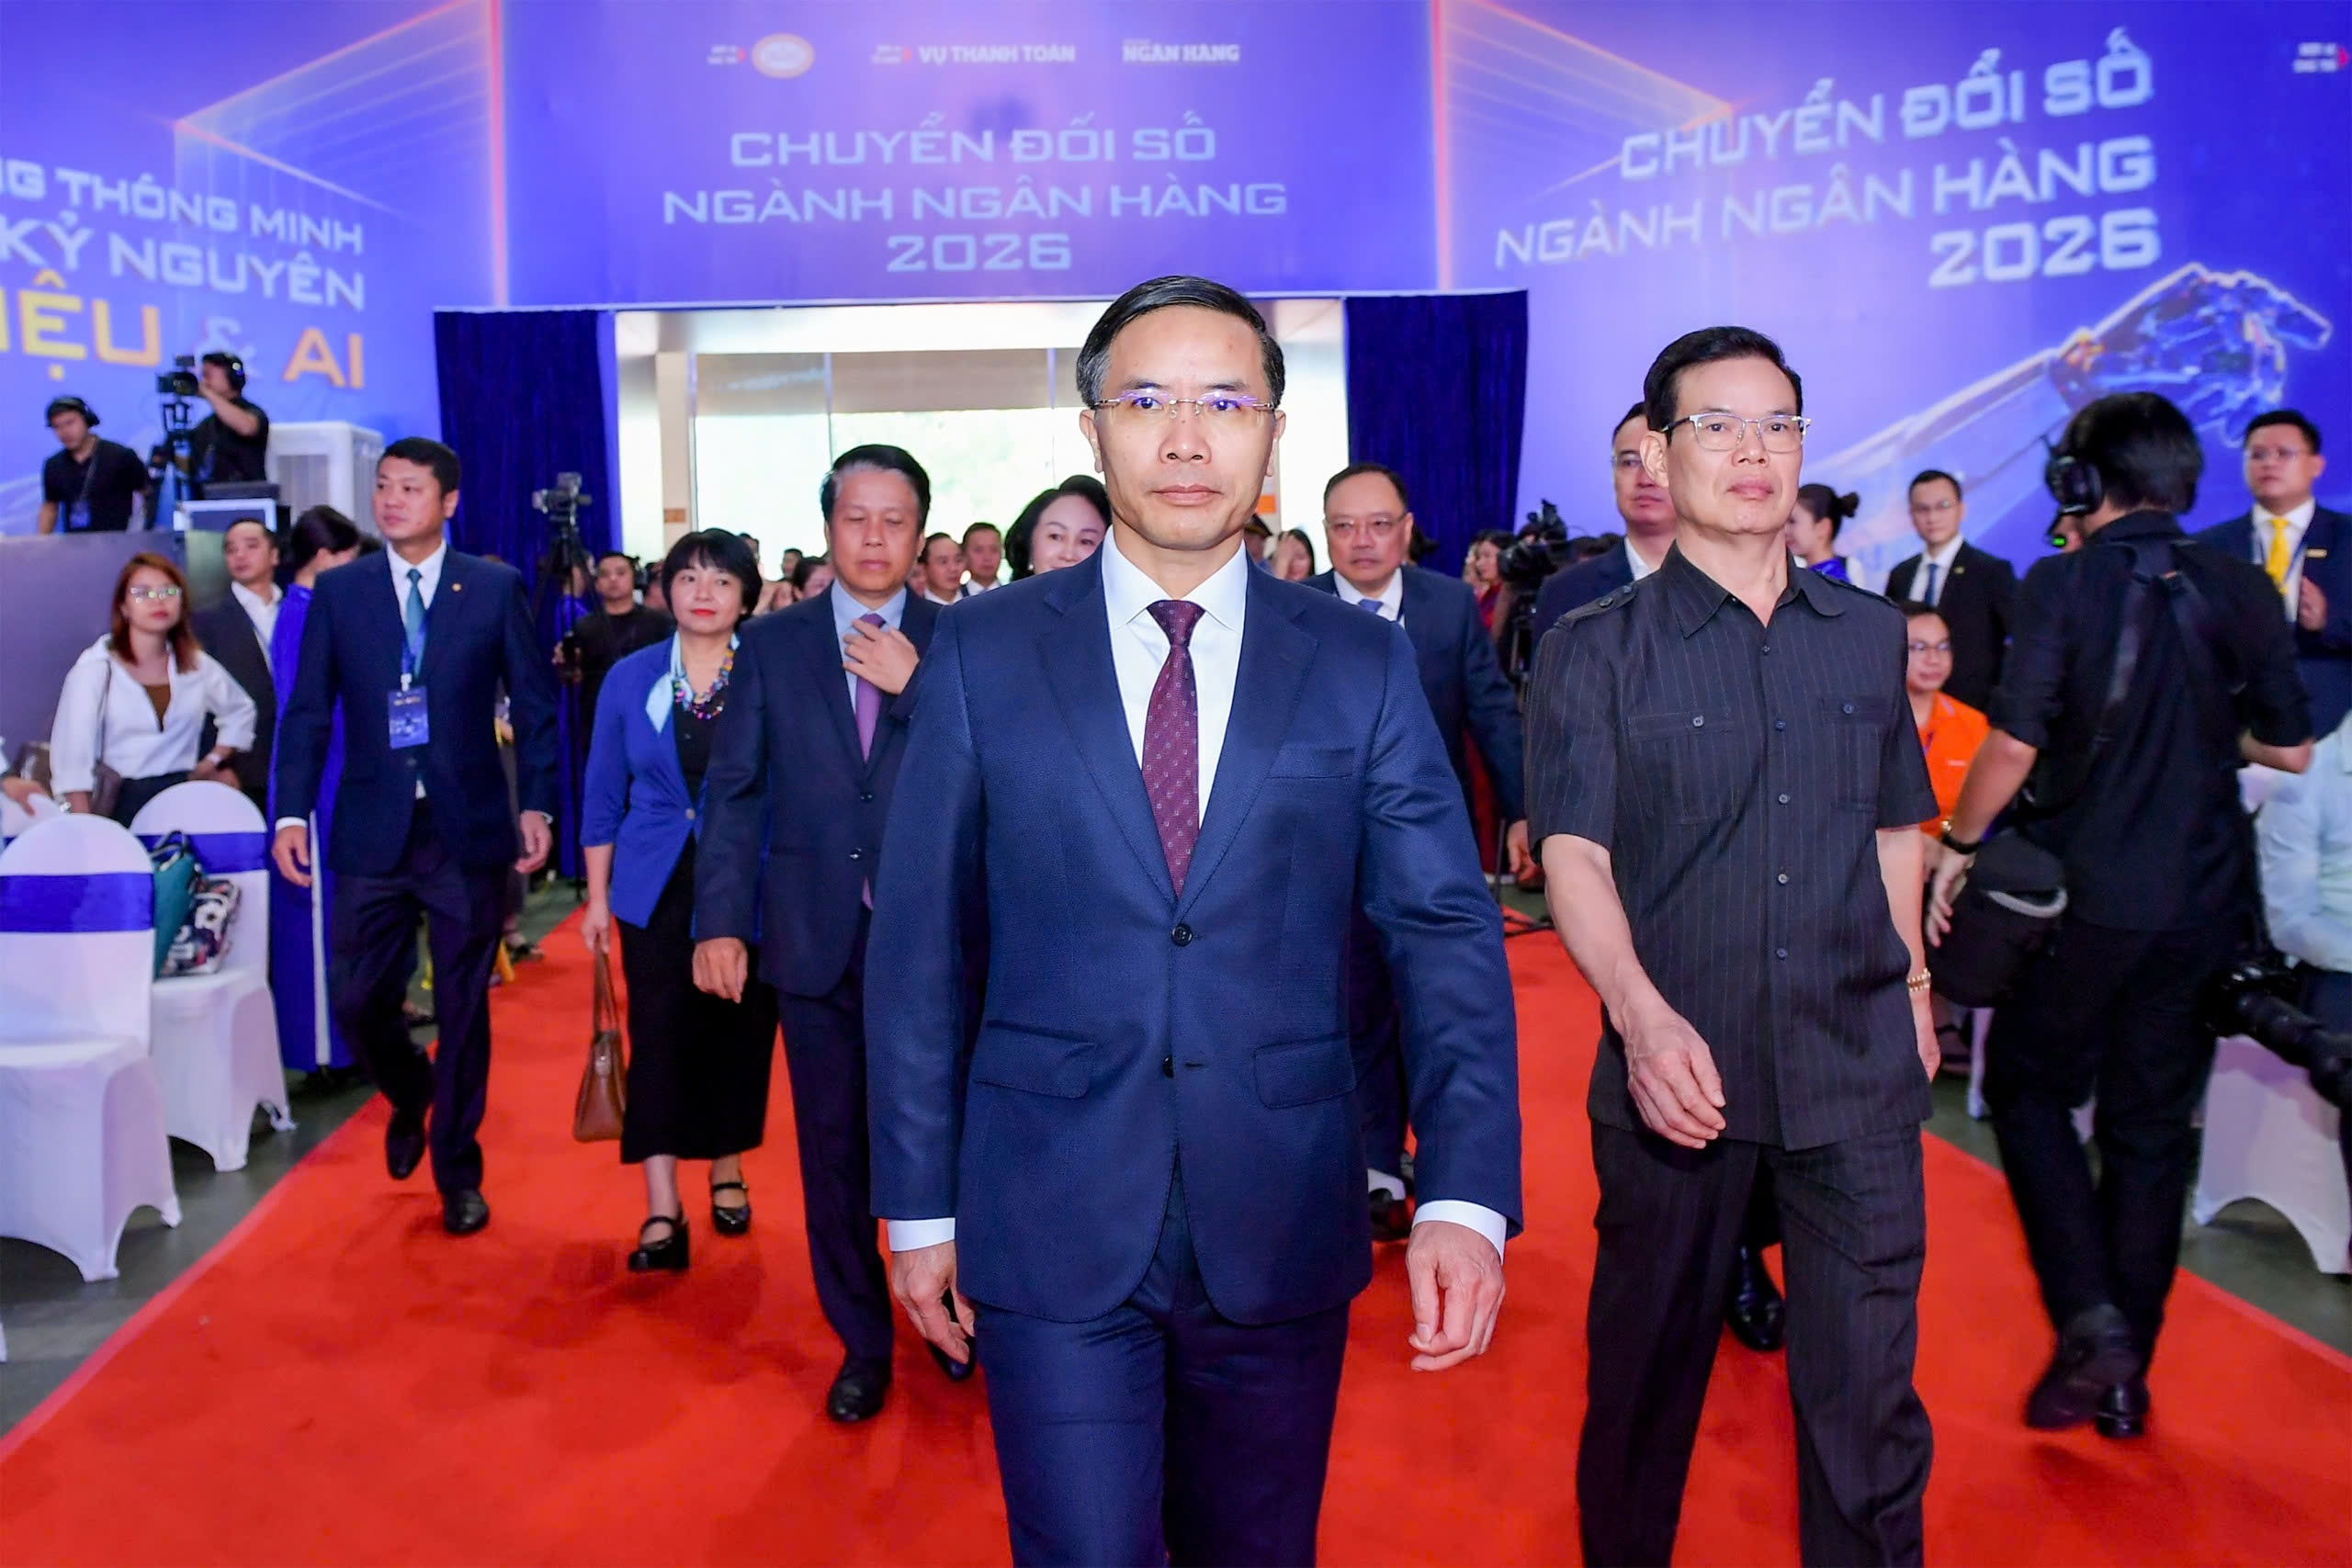
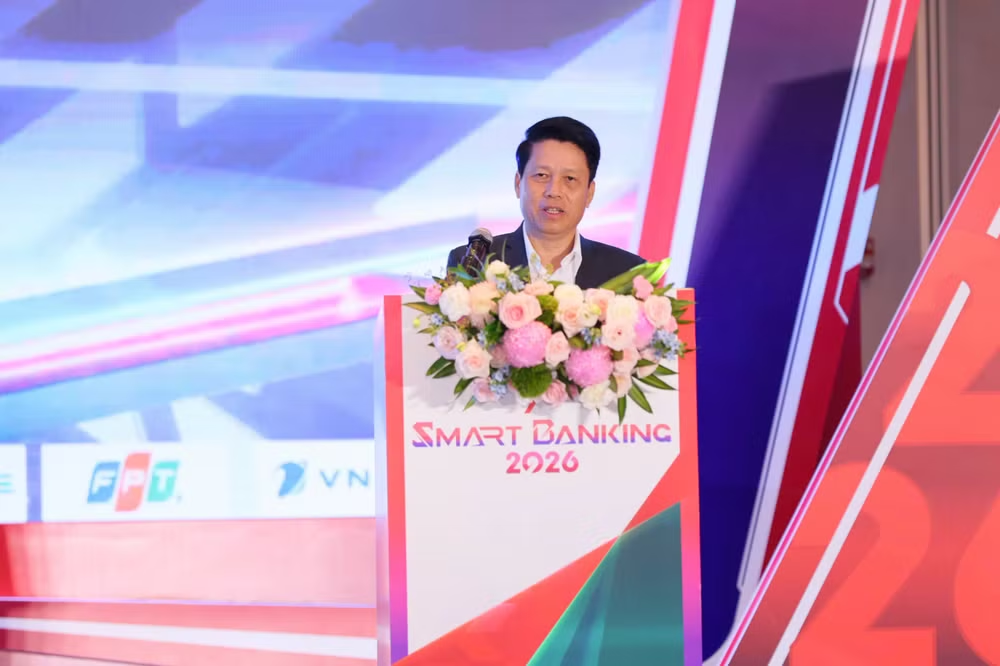
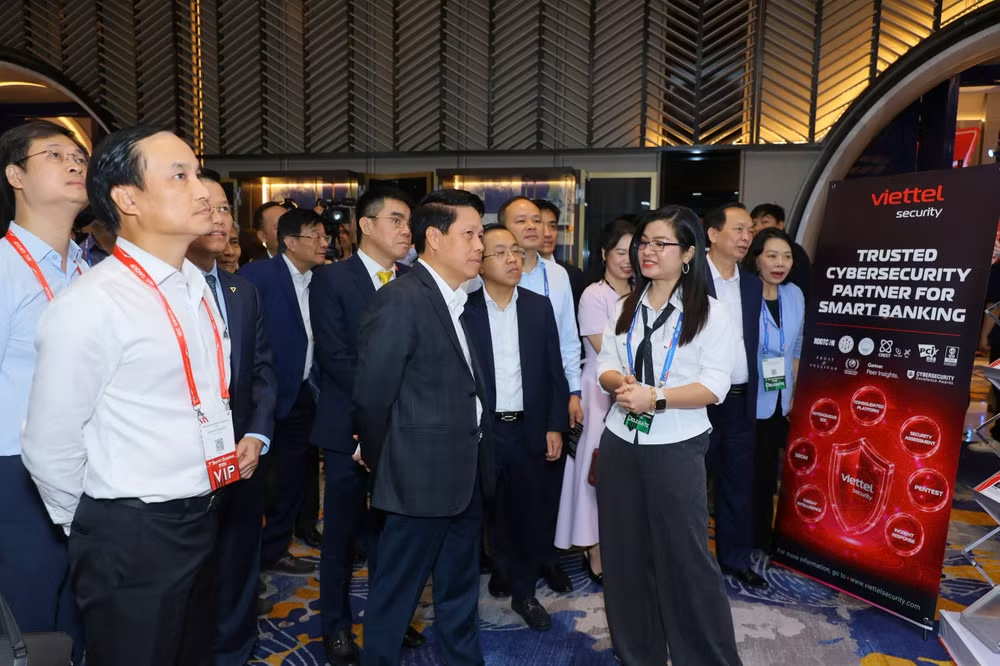
Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng nhấn mạnh thông điệp đầu tiên: AI phải tạo ra giá trị thực chất, chứ không chỉ tạo ấn tượng về mặt công nghệ. Công nghệ chỉ có ý nghĩa khi giúp khách hàng được phục vụ tốt hơn, ngân hàng vận hành hiệu quả hơn và rủi ro được nhận diện sớm hơn. Câu chuyện ông đăng nhập ứng dụng mobile banking có tích hợp AI nhưng vẫn bị hướng dẫn gọi tổng đài cho thấy một thực tế: nhiều ngân hàng đang dùng AI như “phông nền” marketing hơn là công cụ giải quyết vấn đề. Lợi thế cạnh tranh, theo ông Dũng, không nằm ở việc ngân hàng dùng bao nhiêu công nghệ, mà ở khả năng biến dữ liệu thành giá trị và niềm tin.
Quy trình chuẩn hóa: Điều kiện tiên quyết trước khi nói về AI-first
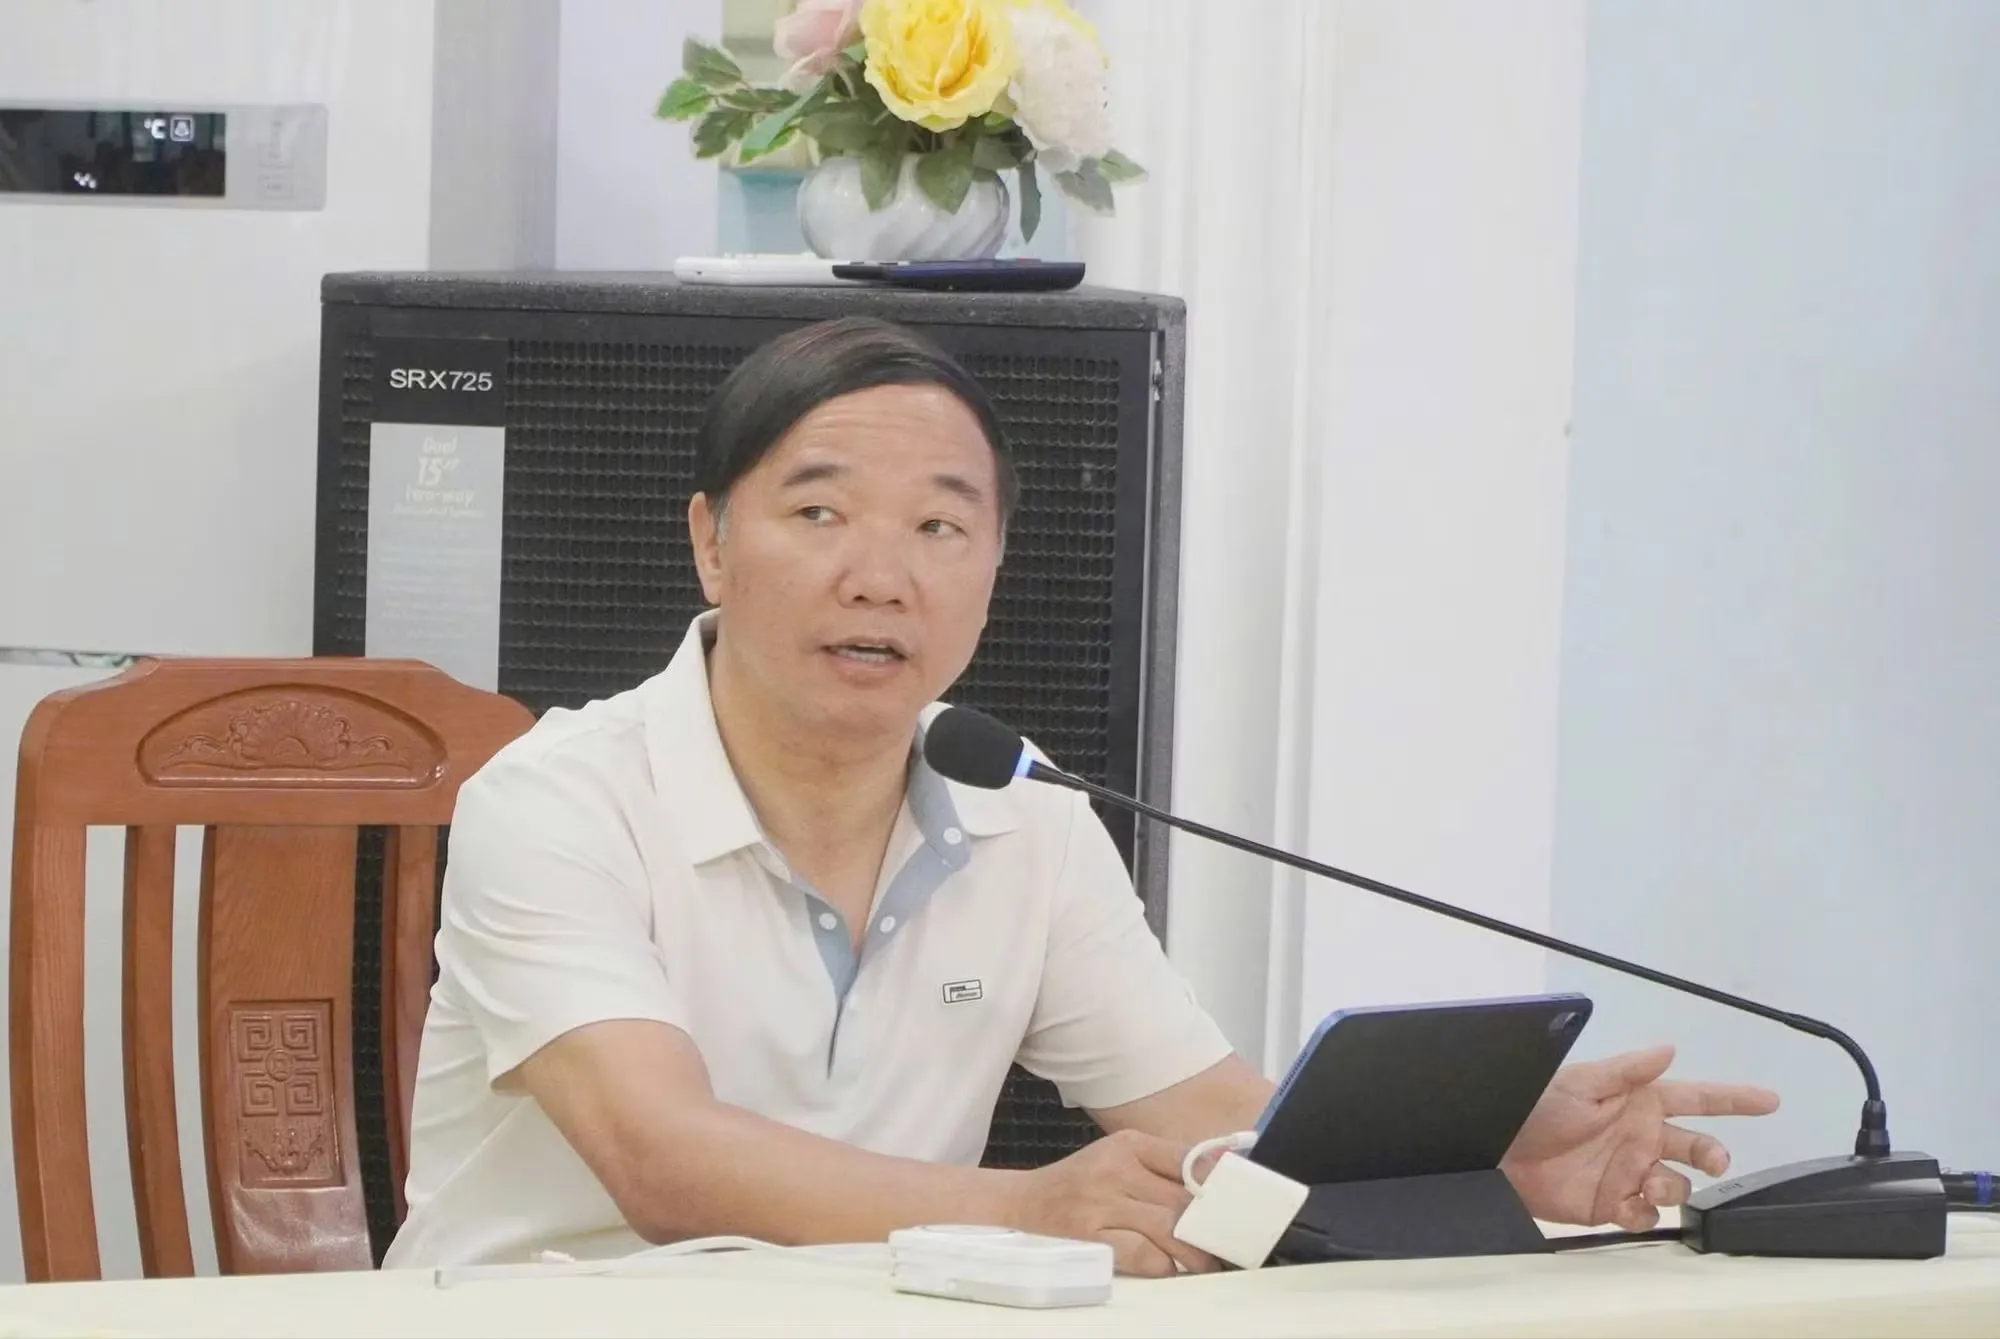
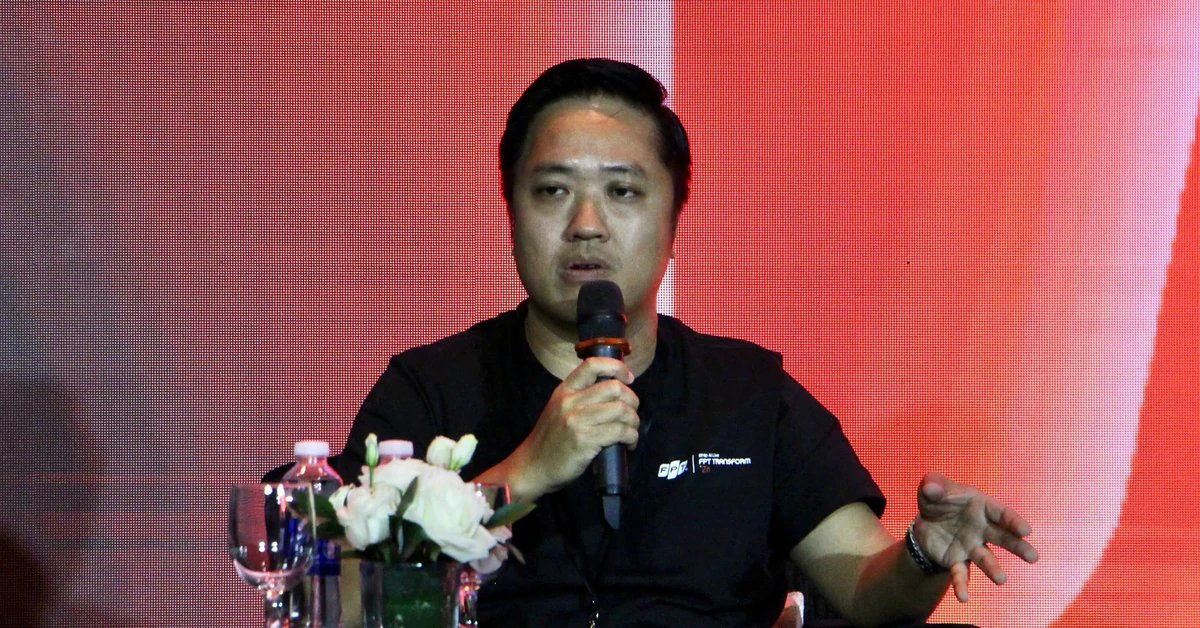
Khái niệm AI-first banking được nhắc nhiều, nhưng nếu quy trình nghiệp vụ vẫn rối rắm, AI chỉ làm cho sự rối rắm đó diễn ra nhanh hơn. Tại một hội thảo công nghệ, ông Nguyễn Chiến Thắng, Giám đốc Trung tâm Phát triển SHB, cho rằng các ngân hàng cần tiến tới mô hình “AI-first banking”, nơi AI không chỉ dừng ở chatbot mà còn xử lý dữ liệu, dùng cơ sở dữ liệu vector, AI Agent hỗ trợ ra quyết định và ngân hàng hội thoại cho phép khách hàng giao tiếp bằng ngôn ngữ tự nhiên. Thay vì phải mò mẫm menu, khách hàng có thể nêu yêu cầu trực tiếp trên ứng dụng, trải nghiệm liền mạch hơn.
Nhưng chính ông Thắng cũng cảnh báo: nhiều đơn vị lấy nguyên quy trình đang vận hành, gắn thêm vài công cụ AI và kỳ vọng tốc độ xử lý sẽ cải thiện. Nếu quy trình vốn đã có nhiều khâu thừa, thao tác trùng lặp, thì AI chỉ khuếch đại sự lãng phí. Kinh nghiệm tại SHB là chuẩn hóa quy trình trước, bỏ các bước thừa rồi mới đưa AI vào hệ thống. Đây không phải chi tiết kỹ thuật, mà là lựa chọn chiến lược: ưu tiên bài toán nghiệp vụ, chất lượng dữ liệu và hiệu quả đầu ra thay vì chạy theo trào lưu mô hình lớn. Nói cách khác, quy trình chuẩn hóa là hàng rào bảo vệ ngân sách, thời gian và cả niềm tin số của khách hàng.
Giá trị kinh doanh AI: Từ tiết kiệm chi phí đến tái thiết vận hành
Nếu chỉ nhìn AI như một khoản đầu tư công nghệ, ngân hàng sẽ sớm thất vọng. Giá trị kinh doanh AI nằm ở cách nó thay đổi cấu trúc chi phí, năng suất lao động và mô hình phục vụ. Các ứng dụng AI trong định danh điện tử, trả lời tự động, cá nhân hóa trải nghiệm, tối ưu thẩm định tín dụng và tự động hóa nghiệp vụ nội bộ đã giúp nhiều ngân hàng tiết kiệm 20–40% chi phí vận hành. Đây là con số đủ lớn để biến AI từ “thử nghiệm thú vị” thành yêu cầu chiến lược. Quan trọng hơn, AI còn giúp phát hiện, phòng chống gian lận theo thời gian thực, hỗ trợ hệ thống giám sát rủi ro tập trung phát hiện và ngăn chặn hàng triệu giao dịch nghi ngờ, bảo vệ tài sản cho người dân và doanh nghiệp.
Tuy vậy, hiệu quả của AI không chỉ nên đo bằng lợi tức tài chính ngắn hạn, mà còn bằng khả năng nâng cao hiệu suất nhân viên và chất lượng vận hành. Khi hơn 95% giao dịch tại một số ngân hàng đã diễn ra trên kênh số, AI không còn là tiện ích phụ mà là “hệ thần kinh” của toàn bộ hoạt động. Giai đoạn tiếp theo của chuyển đổi số ngân hàng sẽ được quyết định bởi khả năng kết hợp hài hòa bốn yếu tố: công nghệ đủ mạnh, dữ liệu đủ tốt, quản trị đủ chặt và con người đủ năng lực. Nếu không thay đổi cách tổ chức vận hành, kể cả AI tốt cũng bị mắc kẹt trong những silo cũ, không tạo được giá trị kinh doanh AI như kỳ vọng.
Kiểm soát quyền hạn AI và xây dựng niềm tin số
Một rủi ro ít được nói thẳng: khi AI được trao quá nhiều quyền, ngân hàng có thể đánh đổi an toàn lấy tiện lợi. Một số ngân hàng đã chọn nguyên tắc “least privilege”, chỉ cấp cho AI những quyền cần thiết để hoàn thành nhiệm vụ, thay vì cho truy cập toàn bộ kho dữ liệu doanh nghiệp. Các lớp kiểm soát được thiết kế để AI vẫn hỗ trợ hiệu quả nhưng không vượt khỏi khung quản trị rủi ro. Đây là bước dịch chuyển quan trọng: AI không còn là “đồ chơi” của bộ phận công nghệ, mà trở thành vấn đề chiến lược, mô hình kinh doanh và trách nhiệm quản trị của ban lãnh đạo.
Ngân hàng là ngành kinh doanh dựa trên niềm tin, và càng số hóa thì niềm tin càng trở thành tài sản quan trọng của hệ thống. Trong môi trường số, niềm tin không chỉ đến từ uy tín thương hiệu, mà còn từ khả năng bảo vệ tài sản, dữ liệu và quyền lợi khách hàng trong từng giao dịch. Từ ngày 1/7/2024, ngành ngân hàng triển khai các yêu cầu xác thực với khách hàng cá nhân, và từ 1/7/2025 mở rộng sang khách hàng tổ chức, song song với các yêu cầu an toàn ứng dụng, nhận diện thiết bị bị phá khóa và phát hiện nguy cơ dịch ngược. Niềm tin số vì thế không phải khẩu hiệu, mà là tập hợp các quyết định kỹ thuật, pháp lý và vận hành rất cụ thể.
Từ ấn tượng công nghệ đến chiến lược AI gắn với khách hàng
Ngành ngân hàng đang đứng trước ngã rẽ: tiếp tục “AI washing” để tạo hình ảnh hiện đại, hay xây dựng chiến lược AI gắn chặt với quy trình chuẩn hóa và niềm tin số. Xu hướng gắn nhãn AI cho mọi sản phẩm, thậm chí áp đặt AI Agent vào mọi bài toán, đã được cảnh báo là “agent washing” – tốn kém mà không tạo khác biệt. Thay vào đó, các chuyên gia đề xuất chọn lọc bài toán, triển khai các ứng dụng mang lại hiệu quả nhanh song song với xây dựng nền tảng dài hạn.
Thông điệp xuyên suốt từ lãnh đạo Ngân hàng Nhà nước là rõ ràng: không phải ngân hàng đã dùng AI hay chưa, mà là AI đang giải quyết vấn đề gì và tạo ra giá trị gì cho khách hàng. “AI có thể giúp ngân hàng thông minh hơn, dữ liệu có thể giúp ngân hàng thấu hiểu khách hàng hơn, nhưng niềm tin và khả năng chống chịu mới quyết định ngân hàng đi được bao xa trong kỷ nguyên số”. Nếu muốn chuyển đổi số ngân hàng bền vững, các tổ chức tín dụng phải dám làm một việc khó: cắt bỏ quy trình cũ, thiết kế lại cách vận hành, kiểm soát chặt quyền hạn của AI và đặt niềm tin số làm chuẩn tham chiếu cho mọi quyết định công nghệ.