
Từ FTSE Russell tới tham vọng MSCI: bước nhảy không còn đường lùi
Lộ trình MSCI nâng hạng Việt Nam là quá trình cải cách toàn diện thị trường chứng khoán, nhằm biến bước tiến FTSE Russell thành bệ phóng cho dòng vốn ngoại dài hạn và bền vững, thay vì chỉ là một cột mốc mang tính biểu tượng.
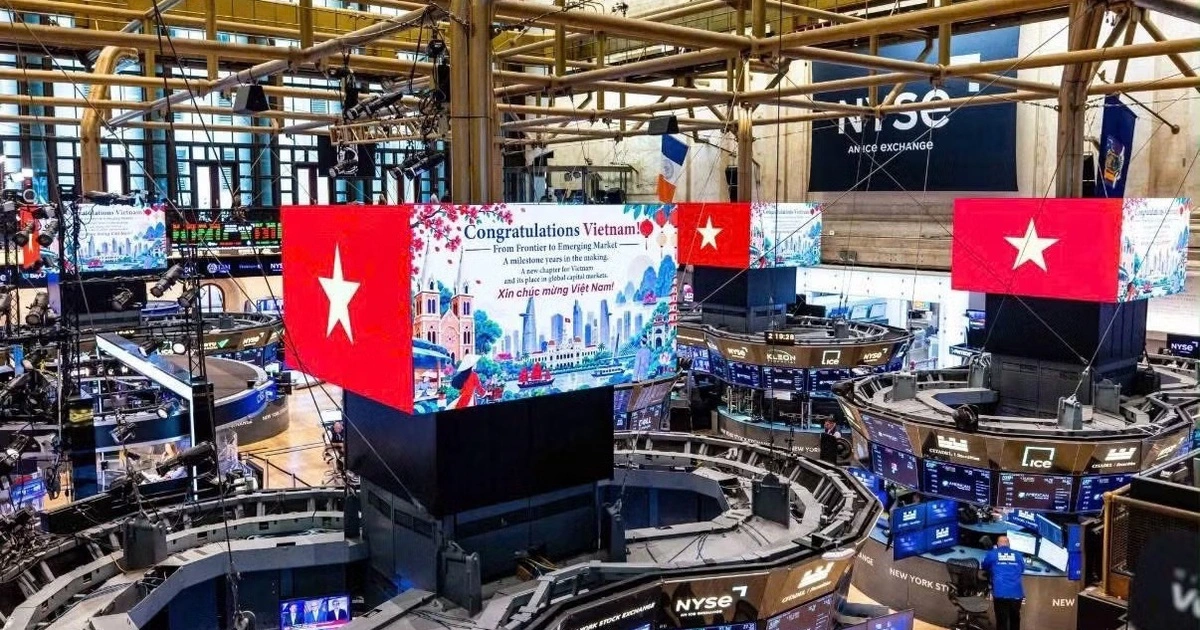
Việc FTSE Russell chính thức nâng hạng thị trường chứng khoán Việt Nam lên Thị trường Mới nổi thứ cấp từ ngày 21/09/2026 được đánh giá là bước tiến quan trọng, đồng thời mở ra mục tiêu lớn hơn là tiến gần tới khả năng MSCI nâng hạng lên Thị trường Mới nổi. Nói cách khác, FTSE Russell Thị trường mới nổi là “tấm vé vào cửa”, nhưng MSCI nâng hạng Việt Nam mới là cuộc chơi lớn về vị thế trên bản đồ tài chính. Việc được FTSE Russell nâng lên Thị trường Mới nổi thứ cấp từ tháng 9 không chỉ tạo thêm cơ hội tham gia các chỉ số chứng khoán toàn cầu, mà còn đặt áp lực cải cách rõ ràng lên cơ quan quản lý và các thành viên thị trường.
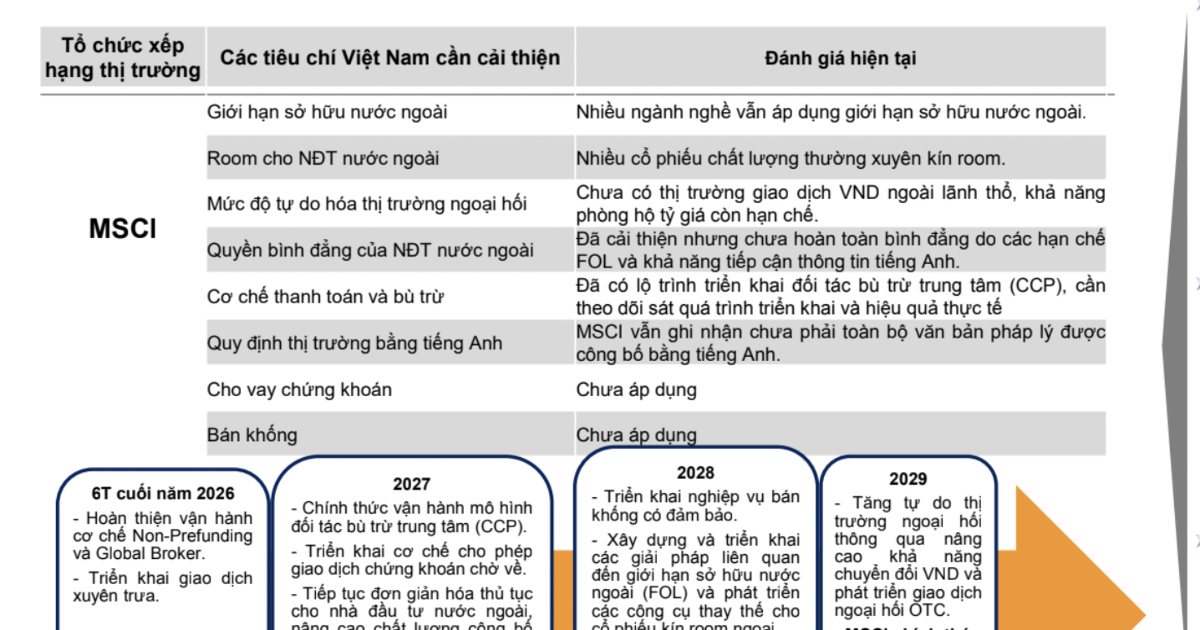
Ba mốc thời gian then chốt: 2027, 2028 và 2029 nói gì?
Nếu phải chọn một mốc thời gian để “khoanh vùng” cơ hội MSCI nâng hạng Việt Nam, thì đó không phải là một năm, mà là cả chuỗi cột mốc nối liên tiếp nhau: danh sách theo dõi, rồi mới tới nâng hạng chính thức.
Theo đánh giá của một công ty chứng khoán, Việt Nam nhiều khả năng được MSCI đưa vào Danh sách theo dõi nâng hạng lên Thị trường Mới nổi tại kỳ rà soát tháng 6/2027. Đây là bước chuyển từ giai đoạn “hứa hẹn cải cách” sang giai đoạn “bị giám sát cải cách”. Trong kịch bản tích cực, Việt Nam có thể được MSCI nâng hạng ngay tại kỳ đánh giá tháng 6/2028, trong khi kịch bản cơ sở là tháng 6/2029. Nói cách khác, khoảng thời gian 2027–2029 sẽ là “cửa sổ cơ hội” quyết định việc MSCI nâng hạng Việt Nam thành công sớm hay muộn – hoặc bị lỡ nhịp thêm một chu kỳ.
Room ngoại, ngoại hối và quyền bình đẳng: những nút thắt không thể né tránh
Nếu FTSE Russell chủ yếu xác nhận Việt Nam đã đủ tầm quy mô, thì MSCI lại buộc thị trường phải trả lời câu hỏi khó hơn: nhà đầu tư nước ngoài có thực sự được đối xử thuận tiện và công bằng hay chưa.
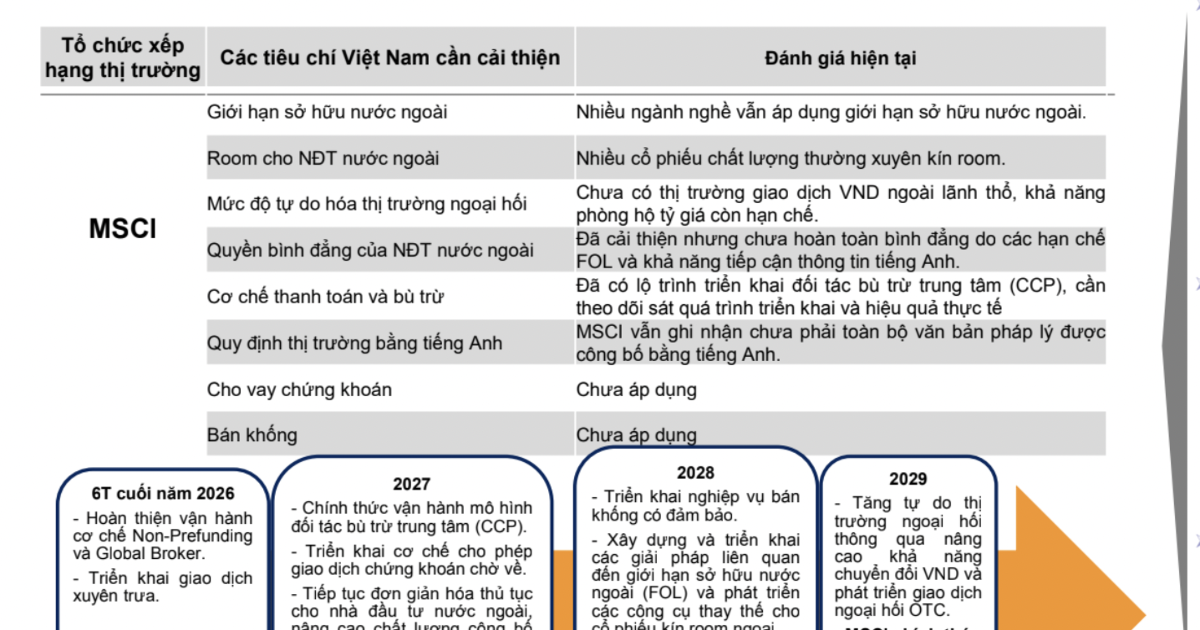
Giới hạn sở hữu nước ngoài vẫn là một vấn đề đáng chú ý khi nhiều ngành nghề còn áp dụng giới hạn sở hữu đối với nhà đầu tư nước ngoài; nhiều cổ phiếu chất lượng thường xuyên kín room, làm giảm sức hút của đầu tư nước ngoài Việt Nam. Ở chiều khác, Việt Nam chưa có thị trường giao dịch VND ngoài lãnh thổ, khả năng phòng hộ tỷ giá còn hạn chế, khiến việc chuyển vốn và quản trị rủi ro tỷ giá của nhà đầu tư ngoại khó linh hoạt. Quyền bình đẳng giữa nhà đầu tư nội – ngoại, từ giới hạn sở hữu đến chất lượng thông tin tiếng Anh, vẫn chưa trọn vẹn. Điều đó cho thấy nâng hạng không chỉ là chuyện bảng xếp hạng, mà là phép thử độ mở thực sự của môi trường đầu tư.
Hạ tầng và nghiệp vụ mới: thang đo thực chất của chuẩn MSCI
Không có MSCI nâng hạng Việt Nam nào nếu những cải cách về hạ tầng và cơ chế chỉ dừng lại ở nghị quyết và dự thảo.
Trong những tháng cuối năm 2026, trọng tâm là hoàn thiện cơ chế Non-Prefunding, Global Broker và triển khai giao dịch xuyên trưa – những bước đi nhằm rút ngắn khoảng cách vận hành với các thị trường mới nổi khác. Sang 2027, mô hình đối tác bù trừ trung tâm (CCP) dự kiến chính thức vận hành, cùng cơ chế giao dịch chứng khoán chờ về, đơn giản hóa thủ tục cho nhà đầu tư nước ngoài và nâng cao chất lượng công bố thông tin bằng tiếng Anh. Đến 2028, lộ trình tiếp tục mở rộng với nghiệp vụ bán khống có đảm bảo, các giải pháp xử lý cổ phiếu kín room ngoại, kèm theo việc đơn giản hóa thủ tục chuyển vốn và giao dịch ngoại hối phục vụ đầu tư chứng khoán. Nếu những thay đổi này không chỉ “chạy thử” mà vận hành ổn định, khả năng Việt Nam tiến gần chuẩn MSCI mới trở nên thuyết phục.
Kịch bản tích cực hay cơ sở: Việt Nam chọn cách đi nào?
Điểm then chốt không phải là MSCI nâng hạng Việt Nam vào 2028 hay 2029, mà là thị trường sẽ tự đặt mình vào kịch bản nào thông qua tốc độ và chất lượng cải cách.
Theo lộ trình được báo cáo, đến 2029, ưu tiên sẽ là tăng mức tự do của thị trường ngoại hối thông qua nâng cao khả năng chuyển đổi đồng Việt Nam và phát triển giao dịch ngoại hối OTC; đây cũng là thời điểm trong kịch bản cơ sở MSCI được kỳ vọng chính thức nâng hạng thị trường Việt Nam lên Thị trường Mới nổi. Nghĩa là kịch bản tích cực với mốc 6/2028 chỉ thành hiện thực nếu các cải cách room ngoại, ngoại hối, CCP, bán khống và hạ tầng giao dịch không bị chậm thêm một năm nào. Bước nâng hạng của FTSE Russell từ tháng 9 mới chỉ là một cột mốc trong hành trình dài hơn, nơi “chỉ số chứng khoán toàn cầu” không còn là đích đến, mà là phép đo xem thị trường nội địa có đủ bền, minh bạch và thuận tiện cho dòng vốn quốc tế hay chưa.