
Thương mại Việt Nam - Thái Lan: không chỉ là con số 25 tỷ USD
Thương mại Việt Nam Thái Lan là tổng thể các hoạt động trao đổi hàng hóa, dịch vụ, đầu tư và kết nối tài chính giữa hai nền kinh tế, phản ánh mức độ gắn kết của chuỗi cung ứng khu vực, cấu trúc FDI và khả năng doanh nghiệp hai bên tận dụng các hiệp định thương mại để mở rộng thị trường và gia tăng giá trị gia tăng trong nước.
Điểm đáng nói là quan hệ kinh tế song phương đã vượt xa khuôn khổ giao thương thuần túy. Kim ngạch hai chiều đạt 22,1 tỷ USD trong năm 2025 và khoảng 18,5 tỷ USD chỉ trong 8 tháng đầu năm 2026, cho thấy mục tiêu 25 tỷ USD không phải khẩu hiệu mà là áp lực tăng trưởng thực sự. Câu hỏi không còn là “có đạt được không”, mà là “ai sẽ nắm phần lợi ích lớn hơn trong chiếc bánh này”.
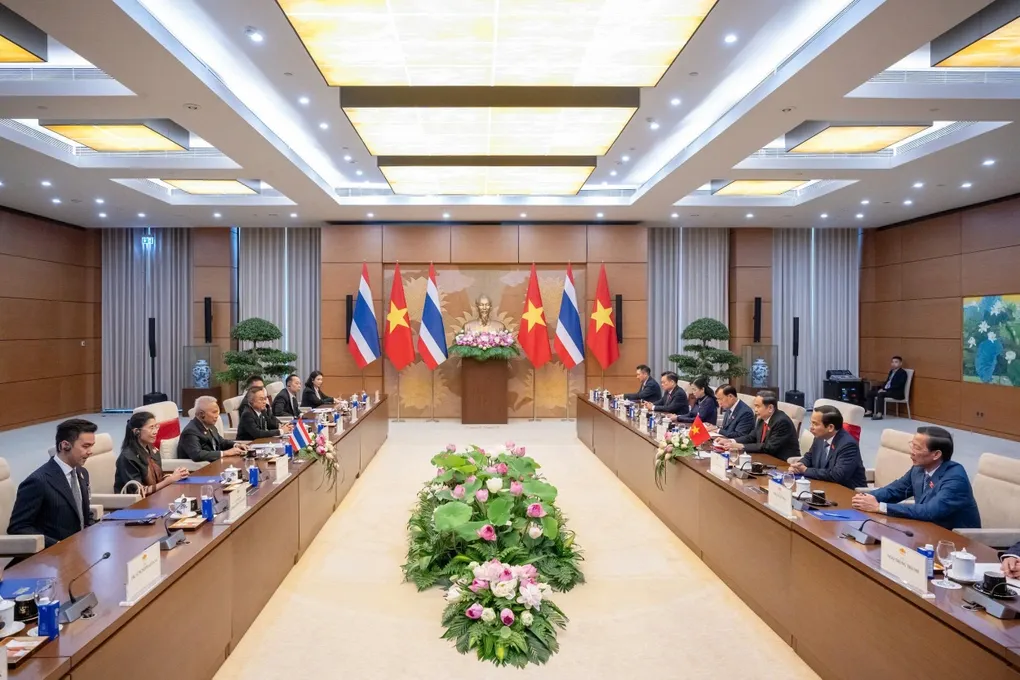
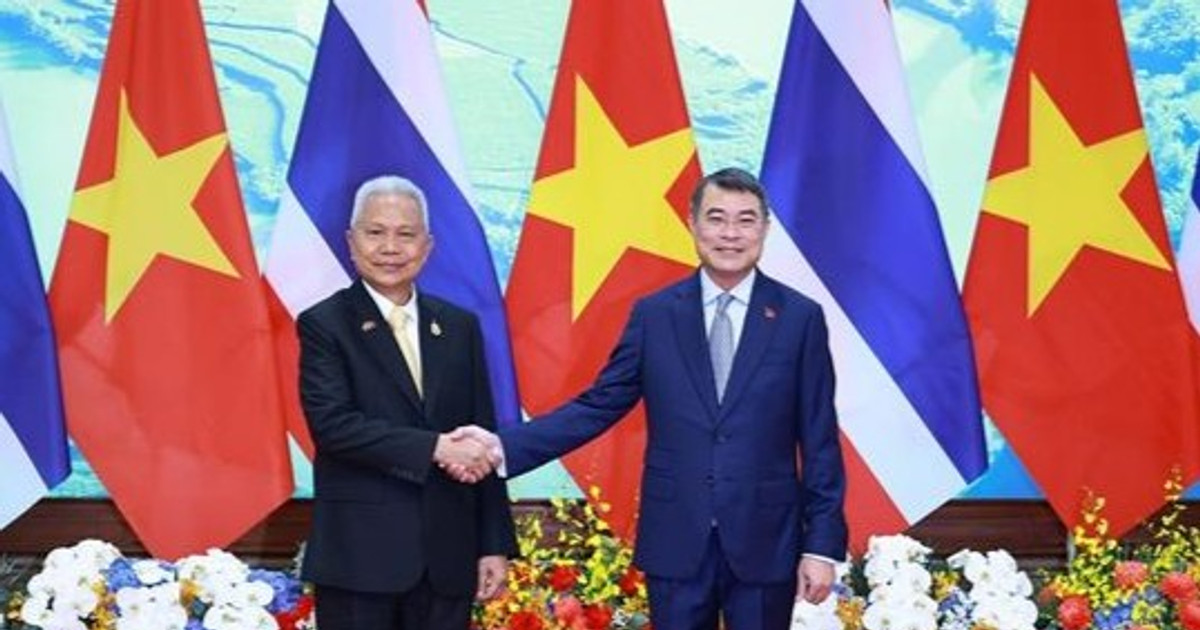
Ở góc độ chính trị – ngoại giao, mốc 50 năm thiết lập quan hệ ngoại giao vào năm 2026 tạo ra một “cửa sổ thời gian vàng” để nâng cấp quan hệ kinh tế song phương. Nếu Việt Nam và Thái Lan bỏ lỡ, khoảng trống sẽ nhanh chóng bị lấp bởi các đối thủ trong ASEAN.
Dòng FDI Thái Lan: tín hiệu niềm tin hay lời nhắc về sự lệ thuộc?
Một trong những trụ cột ít được nói tới khi bàn về thương mại Việt Nam Thái Lan là dòng đầu tư trực tiếp. Tính đến hết tháng 8, Thái Lan có 824 dự án còn hiệu lực tại Việt Nam với tổng vốn đăng ký hơn 15,476 tỷ USD, đứng thứ 9 trong 154 quốc gia và vùng lãnh thổ đầu tư tại Việt Nam, đồng thời xếp thứ 2 trong ASEAN sau Singapore. Đây là bằng chứng rõ ràng về cam kết dài hạn của nhà đầu tư Thái, nhưng cũng là tín hiệu cảnh báo về sự phụ thuộc ngày càng lớn vào các tập đoàn khu vực.
Các dự án đầu tư Thái Lan Việt Nam tập trung mạnh vào công nghiệp chế biến – chế tạo, năng lượng, bất động sản, bán buôn và bán lẻ. Khi những cái tên như Central Retail, SCG, CP, Amata, WHA, Bangkok Bank, TCC liên tục mở rộng hiện diện, họ không chỉ mang vốn và công nghệ, mà còn mang theo cả hệ thống phân phối, chuẩn vận hành và mạng lưới khu vực.
Ở chiều tích cực, Việt Nam có cơ hội tham gia sâu hơn vào chuỗi cung ứng ASEAN, tận dụng kinh nghiệm tổ chức bán lẻ hiện đại của Thái. Nhưng ở chiều ngược lại, nếu không nâng năng lực doanh nghiệp nội địa, chúng ta rất dễ trở thành “sân sau” sản xuất, gia công cho các tập đoàn Thái, trong khi quyền kiểm soát thị trường nội địa lại dần rơi vào tay nhà đầu tư ngoại.
Hà Nội – Thái Lan: bức tranh thu nhỏ của cán cân thương mại lệch
Hà Nội là một “phòng thí nghiệm” thu nhỏ cho quan hệ kinh tế song phương. Trong 8 tháng đầu năm, kim ngạch xuất khẩu của Hà Nội sang Thái Lan đạt 465 triệu USD, chiếm 3,1% tổng kim ngạch xuất khẩu toàn thành phố. Con số này tuy chưa lớn, nhưng cho thấy nỗ lực vươn ra thị trường khu vực của doanh nghiệp thủ đô đang bắt đầu mang lại kết quả.
Cơ cấu kim ngạch xuất khẩu của Hà Nội cho thấy ưu thế ở nhóm máy móc, thiết bị, dụng cụ, phụ tùng (chiếm 47,3%), linh kiện điện tử, gỗ, hóa chất, than đá, dây điện, linh kiện xe máy. Nói cách khác, Hà Nội đang “xuất khẩu công nghiệp” sang Thái Lan, thay vì chỉ dừng ở nông sản và hàng tiêu dùng. Đây là bước chuyển tích cực, nhưng chưa đủ để lật cán cân; nhập khẩu vẫn nghiêng mạnh về phía Thái, với các nhóm hàng phục vụ sản xuất như máy móc, xăng dầu, chất dẻo, kim loại, hóa chất, máy tính và linh kiện.
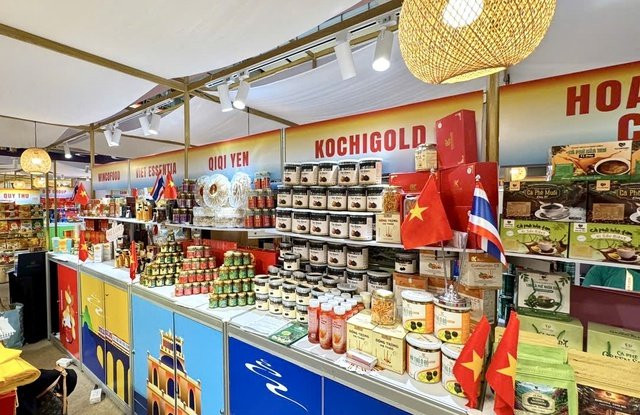
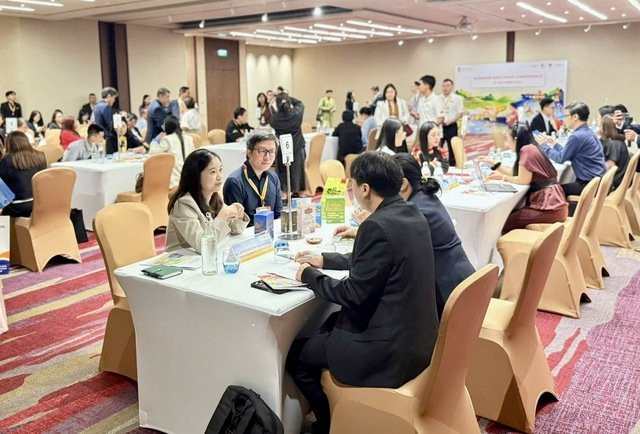
Điểm đáng chú ý là các chương trình kết nối chuỗi cung ứng trực tiếp tại Bangkok từ ngày 16 đến 21/9 tạo “đường cao tốc” mới cho hàng Hà Nội vào hệ thống bán lẻ Thái. Nếu doanh nghiệp Hà Nội tận dụng được, đây có thể là bước đệm để chuyển từ xuất khẩu manh mún sang hiện diện ổn định trong các chuỗi phân phối hiện đại.
Tuần lễ Việt Nam tại Thái Lan: sân chơi để thử sức, không phải hội chợ “cho vui”
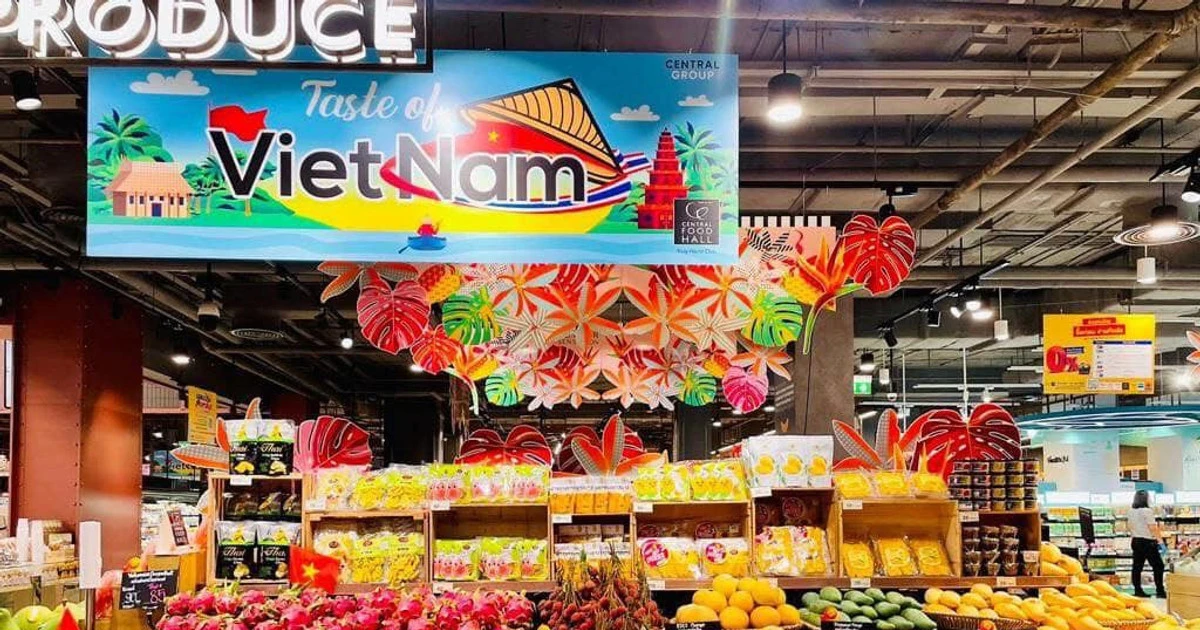
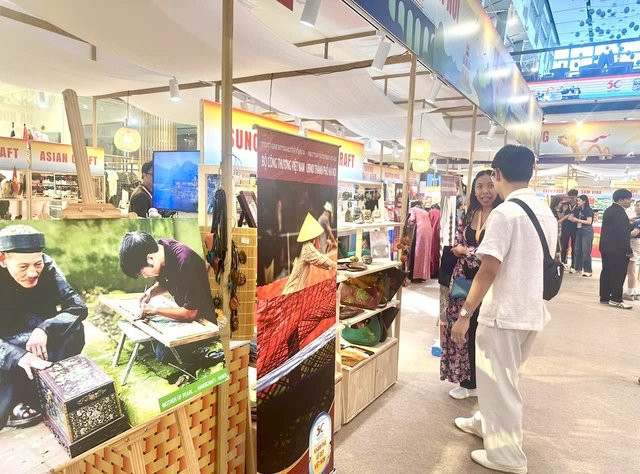
Tuần lễ Việt Nam tại Thái Lan 2026 tại CentralWorld, Bangkok, với hơn 60 doanh nghiệp Việt tham gia từ ngày 17 đến 20/9, là một phép thử quan trọng cho tham vọng nâng kim ngạch xuất khẩu và mở rộng kênh phân phối tại thị trường này. Nếu coi đây chỉ là hội chợ quảng bá, doanh nghiệp sẽ bỏ lỡ cơ hội đối thoại trực tiếp với những “người gác cổng” chuỗi bán lẻ Thái.
Điểm khác biệt của chương trình năm nay nằm ở hoạt động kết nối trực tiếp với đội ngũ thu mua của Central Group, nơi doanh nghiệp Việt nhận được phản hồi cụ thể về chất lượng, bao bì, tiêu chuẩn hàng hóa. Lần đầu tiên, sản phẩm OCOP Việt Nam và nhãn riêng Viet Gems của Central Retail được đưa vào hệ thống Tops tại Thái Lan. Đây không chỉ là câu chuyện xây dựng thương hiệu, mà là “bài kiểm tra” xem hàng Việt có đủ sức cạnh tranh trong kệ hàng vốn đã rất chật chội hay không.
Song song với xúc tiến thương mại, một kênh kết nối mới cũng được mở ra: thanh toán QR xuyên biên giới. Ngày 17/9, NAPAS, VietinBank và Central Retail Corporation ký biên bản ghi nhớ triển khai VietQRGlobal tại hệ thống bán lẻ của Central Retail ở Thái Lan. Theo thỏa thuận, du khách Việt có thể dùng ứng dụng ngân hàng hoặc ví điện tử trong nước để quét mã QR thanh toán mà không cần dùng tiền mặt hoặc đổi ngoại tệ. Đây là ví dụ rõ ràng cho thấy hạ tầng tài chính đang chạy theo nhu cầu thực tế của người tiêu dùng, chứ không chỉ phục vụ các khẩu hiệu hợp tác.
Cơ hội và thách thức: ai sẽ thắng trong cuộc đua chuỗi cung ứng khu vực?
Khi kim ngạch thương mại hai chiều đã chạm mốc hơn 22 tỷ USD và tiếp tục tăng, mục tiêu 25 tỷ USD thực chất là cuộc đua chiếm vị trí trong chuỗi cung ứng khu vực. Việt Nam muốn trở thành trung tâm sản xuất và xuất khẩu, Thái Lan muốn giữ vai trò đầu mối phân phối và đầu tư. Quan hệ kinh tế song phương vì thế vừa mang tính hợp tác, vừa đầy cạnh tranh.
Cơ hội nằm ở chỗ cả hai nền kinh tế đều có cấu trúc bổ sung: Việt Nam mạnh về lao động, công nghiệp chế biến, nông sản; Thái Lan mạnh về hạ tầng logistics, bán lẻ hiện đại, năng lực tài chính. Các chương trình kết nối chuỗi cung ứng, Tuần lễ hàng Việt, cũng như hạ tầng thanh toán số xuyên biên giới, nếu được triển khai nghiêm túc, có thể biến thương mại Việt Nam Thái Lan thành mô hình hợp tác điển hình trong ASEAN.
Thách thức, ngược lại, là doanh nghiệp Việt phải cạnh tranh không chỉ với hàng Thái mà còn với sản phẩm của cả khu vực ngay trên kệ hàng Thái Lan. Nếu không nâng chuẩn chất lượng, xây dựng thương hiệu dài hạn và tham gia thực sự vào thiết kế, phân phối, chúng ta sẽ bị kẹt ở tầng thấp của chuỗi giá trị. Kết luận ở đây khá rõ: mục tiêu 25 tỷ USD chỉ có ý nghĩa khi đi kèm thay đổi cấu trúc – từ xuất khẩu nguyên liệu sang xuất khẩu giá trị, từ phụ thuộc phân phối ngoại sang xây dựng mạng lưới phân phối riêng trong khu vực.