
Fed tăng lãi suất: cuộc đối đầu không chỉ là vài điểm phần trăm
Xung đột giữa Fed tăng lãi suất để kiểm soát lạm phát và mong muốn giữ tiền rẻ của Nhà Trắng là cuộc đối đầu giữa kỷ luật chính sách tiền tệ Mỹ với áp lực chính trị Fed, đặt lại câu hỏi về mức lãi suất tự nhiên và tương lai độc lập ngân hàng trung ương trong bối cảnh lạm phát lõi tăng nóng. Báo cáo CPI lõi tháng 8 tăng nhanh hơn dự kiến đã đẩy xác suất Fed nâng lãi suất trong cuộc họp ngày 15–16/9 lên trên 85% trên thị trường hợp đồng tương lai, còn công cụ dự báo của giới giao dịch định giá khả năng tăng lãi suất ở mức 86,9% trong tuần tới. Nói cách khác, thị trường gần như xem một đợt Fed tăng lãi suất là điều đã rồi. Điều trớ trêu là đây lại diễn ra dưới thời một tổng thống từng hứa hẹn kéo chi phí vay về mức thấp lịch sử, và đã thay chủ tịch Fed để đạt mục tiêu đó.
Trump muốn tiền rẻ, Warsh giữ lãi suất cao: chính trị đụng trần thực tế
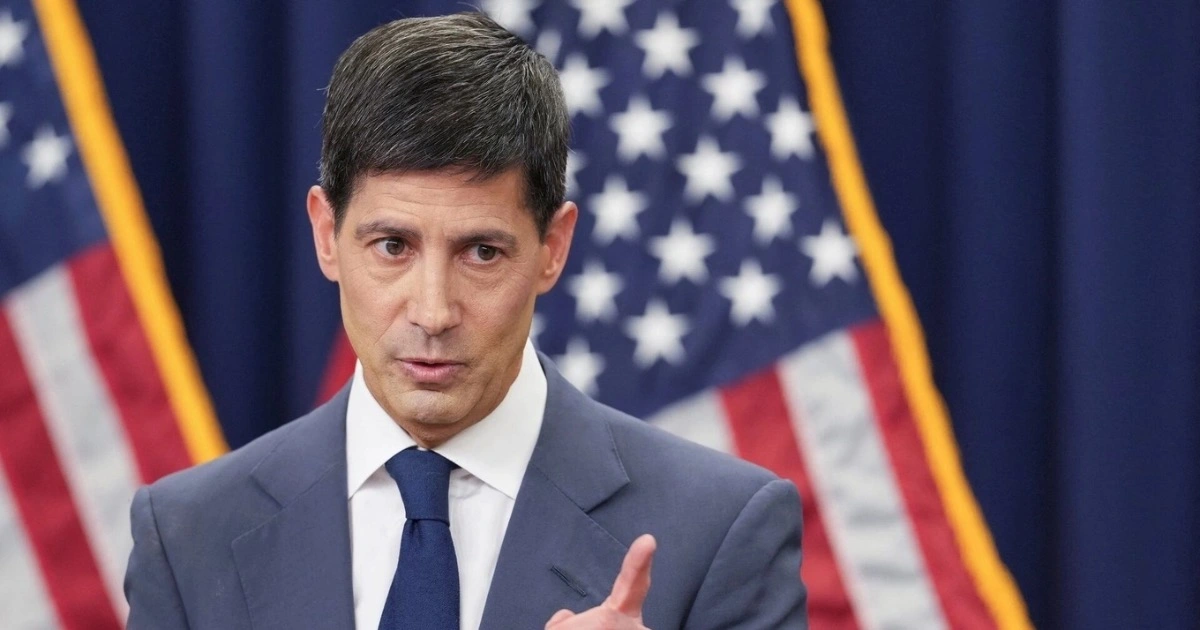
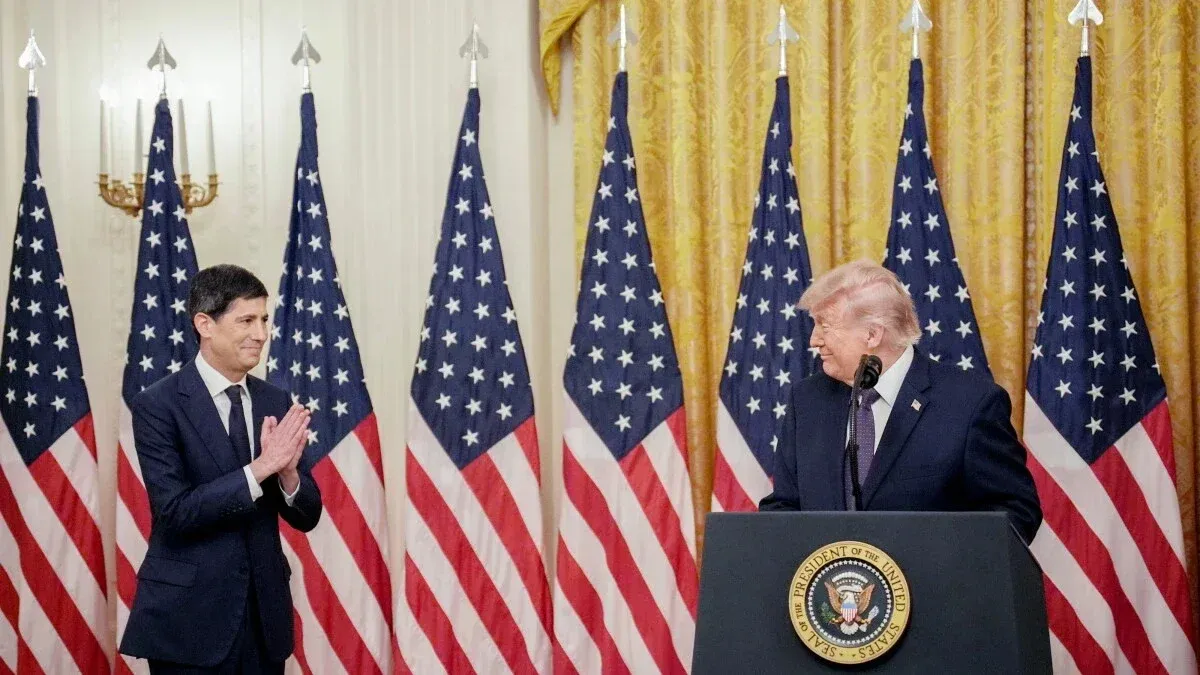
Donald Trump đã dành nhiều tháng đổ lỗi Jerome Powell là “vấn đề”, rồi thay ông bằng Kevin Warsh với kỳ vọng có một chủ tịch Fed thân thiện với tiền rẻ. Warsh tuyên thệ tại Nhà Trắng, được Trump ca ngợi và nhấn mạnh là “hoàn toàn độc lập” – “Cứ làm việc của riêng mình”. Nhưng kể từ khi nhậm chức ngày 22/5, ông chưa hề cắt giảm lãi suất; cả hai cuộc họp tháng 6 và 7 đều giữ nguyên mức hiện tại. Trong khi đó, Powell – người bị chỉ trích là chậm – đã từng hạ lãi suất ba lần vào cuối năm 2025. Sự đảo ngược vai trò này cho thấy một thực tế: chính trị có thể bổ nhiệm người đứng đầu Fed, nhưng không thể ra lệnh cho chu kỳ lãi suất. Khi lạm phát lõi lại tăng nhanh hơn dự báo, bất kỳ động thái nới lỏng nào chỉ để chiều lòng Nhà Trắng sẽ là hành động liều lĩnh với uy tín của Fed. "Giới giao dịch đánh giá khả năng Fed nâng lãi suất lên tới 86,9% trong tuần tới", phản ánh niềm tin rằng Warsh sẽ không lặp lại sai lầm “đợi quá lâu” của Powell.
Lãi suất tự nhiên tăng lại: kỷ nguyên tiền rẻ đã khép lại
Căng thẳng hiện tại không chỉ là chuyện Warsh “diều hâu” hay Trump thích tiền rẻ; gốc rễ nằm ở việc lãi suất tự nhiên đang dịch chuyển. Lãi suất tự nhiên – mức cân bằng giữa tiết kiệm và đầu tư, giúp giữ việc làm cao và lạm phát thấp – đã giảm suốt từ đầu những năm 1980 đến giữa thập niên 2010, từ khoảng 5% xuống đáy gần 1,6% (điều chỉnh theo lạm phát). Nay nó tăng trở lại: ước tính mới cho thấy lãi suất tự nhiên thực tế gần 2,6% trong quý II, tương ứng lợi suất Kho bạc 10 năm phù hợp với lạm phát ổn định khoảng 4,7%, trong khi lợi suất hiện xoay quanh 4,8%. Nói cách khác, lợi suất 4–5% không còn là “cao bất thường” mà rất có thể là trạng thái bình thường mới. Khi nền tảng cấu trúc đã đổi, áp lực chính trị yêu cầu đưa lãi suất về vùng 1% chỉ là hoài niệm. Chính sách tiền tệ Mỹ nếu cố cưỡng lại mức lãi suất tự nhiên sẽ phải trả giá bằng lạm phát dai dẳng hoặc bong bóng tài sản.
Áp lực chính trị Fed và bài kiểm tra độc lập ngân hàng trung ương
Từ chỗ cam đoan để Fed “hoàn toàn độc lập”, Trump nhanh chóng quay lại chiến dịch gây sức ép khi lạm phát và lãi suất làm xói mòn sự hài lòng của cử tri. Ông nhiều lần thúc ép Fed hạ lãi suất, thậm chí đe dọa tiếp tục leo thang chiến tranh thương mại nếu chính sách tiền tệ không nới lỏng. Áp lực chính trị Fed càng tăng khi bầu cử giữa nhiệm kỳ cận kề, chi phí sinh hoạt leo thang và Nhà Trắng cần một câu chuyện “giải cứu” để trấn an người dân. Theo một chuyên gia từng là kinh tế trưởng IMF, Fed “không có lựa chọn tốt”: hoặc chịu cơn thịnh nộ của tổng thống, hoặc hi sinh uy tín trên thị trường với hậu quả lạm phát nặng nề hơn. Ủy ban chính sách mà Warsh tiếp quản đang đặt ưu tiên bảo vệ độc lập ngân hàng trung ương. Đây mới là bài kiểm tra thật: Fed có dám đặt mục tiêu ổn định giá cả lên trên sự thuận tiện chính trị hay không.
Kết luận: Fed phải chọn kỷ luật, không phải chiều lòng Nhà Trắng
Cuộc chơi lãi suất hiện nay cho thấy một nghịch lý: chính quyền Trump muốn tín hiệu tiền rẻ để trấn an cử tri, trong khi các dữ liệu lạm phát và lãi suất tự nhiên tăng lại đòi hỏi siết chặt. Xác suất Fed tăng lãi suất lên gần 87–90% phản ánh sự tin tưởng của thị trường rằng Warsh sẽ ưu tiên mục tiêu ổn định giá hơn mong muốn ngắn hạn của Nhà Trắng. Nếu Fed nhượng bộ áp lực chính trị, độc lập ngân hàng trung ương – nền tảng của niềm tin vào đồng USD – sẽ bị bào mòn, còn lạm phát có nguy cơ neo ở mức cao lâu hơn. Trong môi trường mà lợi suất 4–5% có thể là “bình thường mới”, lựa chọn hợp lý duy nhất là để chính sách tiền tệ Mỹ quay quanh lãi suất tự nhiên, không quanh dòng trạng thái mạng xã hội của tổng thống. Fed không thể hứa hẹn tiền rẻ vĩnh viễn; điều họ phải bảo vệ là uy tín và sự dự đoán được của chính sách.