
LNG trở thành “nền điện” cho kỷ nguyên trung tâm dữ liệu AI
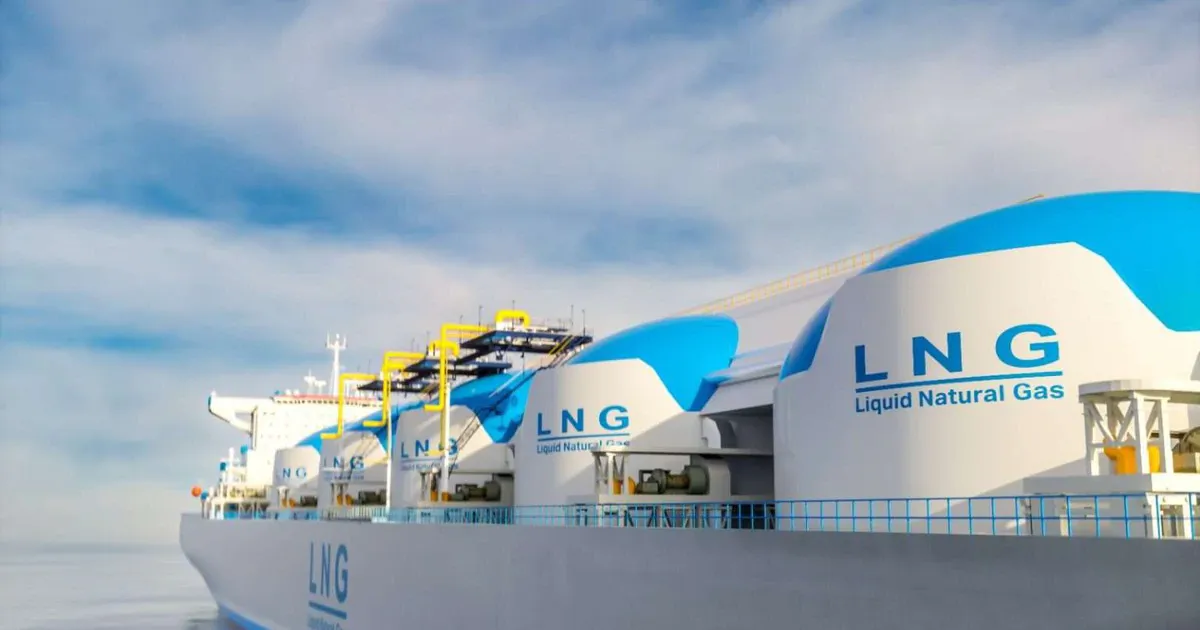
Hạ tầng LNG Đông Nam Á là tổng thể các cảng nhập, kho chứa, cơ sở tái hóa khí, đường ống và nhà máy điện khí LNG nhập khẩu được phát triển để bảo đảm nguồn điện ổn định, liên tục cho các ngành tiêu thụ lớn như trung tâm dữ liệu AI và công nghiệp, trong bối cảnh nguồn khí nội địa suy giảm và năng lượng tái tạo chưa có hệ thống lưu trữ đủ rẻ, đủ tin cậy ở quy mô lớn. Câu chuyện LNG trong khu vực không còn thuần túy là bài toán nhiên liệu, mà gắn trực tiếp với cuộc đua trung tâm dữ liệu và AI. Theo Wood Mackenzie, công suất trung tâm dữ liệu Đông Nam Á có thể tăng hơn 3 lần, từ 2,8 GW lên 9,4 GW vào năm 2035, kéo sản lượng điện tiêu thụ từ 17 TWh lên 57 TWh. Khi những “nhà máy dữ liệu” cần điện 24/7, LNG nhanh chóng nổi lên như giải pháp lấp khoảng trống giữa nhu cầu tăng vọt và hệ thống năng lượng tái tạo còn thiếu nền tảng lưu trữ quy mô lớn.
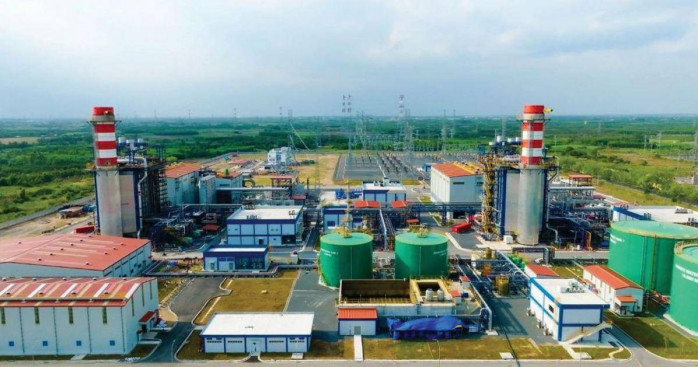
Đông Nam Á ‘khát’ LNG vì dữ liệu, khí nội địa suy giảm và hạn chế lưu trữ
Điểm mấu chốt của làn sóng LNG hiện nay là sự giao thoa giữa ba xu hướng: bùng nổ trung tâm dữ liệu, suy giảm nguồn khí trong nước và hệ thống lưu trữ điện bằng pin chưa chín muồi về thương mại. Điều này khiến LNG trở thành “cầu nối” bắt buộc nếu khu vực muốn vừa tăng trưởng kinh tế số, vừa giữ ổn định lưới điện. Singapore phụ thuộc tới khoảng 95% hệ thống điện vào khí đốt; khi nguồn khí đường ống từ Indonesia và Malaysia suy giảm rồi dự kiến chấm dứt đầu thập niên 2030, LNG nhiều khả năng sẽ là nguồn cung gần như toàn bộ cho hệ thống khí của nước này vào năm 2035. Thái Lan với cơ cấu điện hai phần ba từ khí đốt đang đối mặt tình huống tương tự khi khí từ Vịnh Thái Lan và nhập khẩu đường ống từ Myanmar đi xuống, buộc LNG có thể chiếm trên 50% nguồn cung khí vào năm 2035. Malaysia vừa mở rộng công suất trung tâm dữ liệu lên khoảng 3,9 GW, vừa xây thêm cơ sở tái hóa khí, phơi bày rõ sự phụ thuộc mới vào LNG để duy trì đà phát triển số.
Việt Nam: Quy hoạch điện VIII và cuộc đua điện khí LNG nhập khẩu
Trong bức tranh hạ tầng LNG Đông Nam Á, Việt Nam không đứng ngoài cuộc, mà đang đặt điện khí LNG nhập khẩu vào nhóm nguồn quan trọng trong Quy hoạch điện VIII. Dự án Nhà máy nhiệt điện LNG Công Thanh đã được đưa vào danh mục nguồn điện quan trọng quốc gia theo Điều chỉnh Quy hoạch điện VIII, với mục tiêu phát điện vào năm 2030. Đây là dấu hiệu cho thấy LNG được nhìn nhận như “trụ cột mới” bên cạnh năng lượng tái tạo. Động lực không chỉ đến từ chiến lược, mà cả từ thực tế tăng trưởng nhu cầu. Tiêu thụ điện Việt Nam tăng 7% năm 2025 và 10,2% trong nửa đầu 2026, dự báo chạm 510 TWh năm 2030 với tốc độ tăng trưởng kép khoảng 10%/năm. Khi hệ thống dữ liệu và AI phát triển, bài toán ngành điện chuyển từ “đủ sản lượng” sang “ổn định nguồn cung với chi phí chấp nhận được”. Chính phủ đã điều chỉnh tăng giá bán lẻ điện 4,8% lên 2.204 đồng/kWh vào tháng 5/2025, giúp EVN có lãi trở lại và xóa lỗ lũy kế, đồng thời mở đường cho cơ chế giá phản ánh sát chi phí đầu vào. Đây là nền kinh tế cần thiết để các dự án nhiệt điện khí và LNG có thể triển khai mà không đẩy hệ thống tài chính điện lực vào rủi ro.
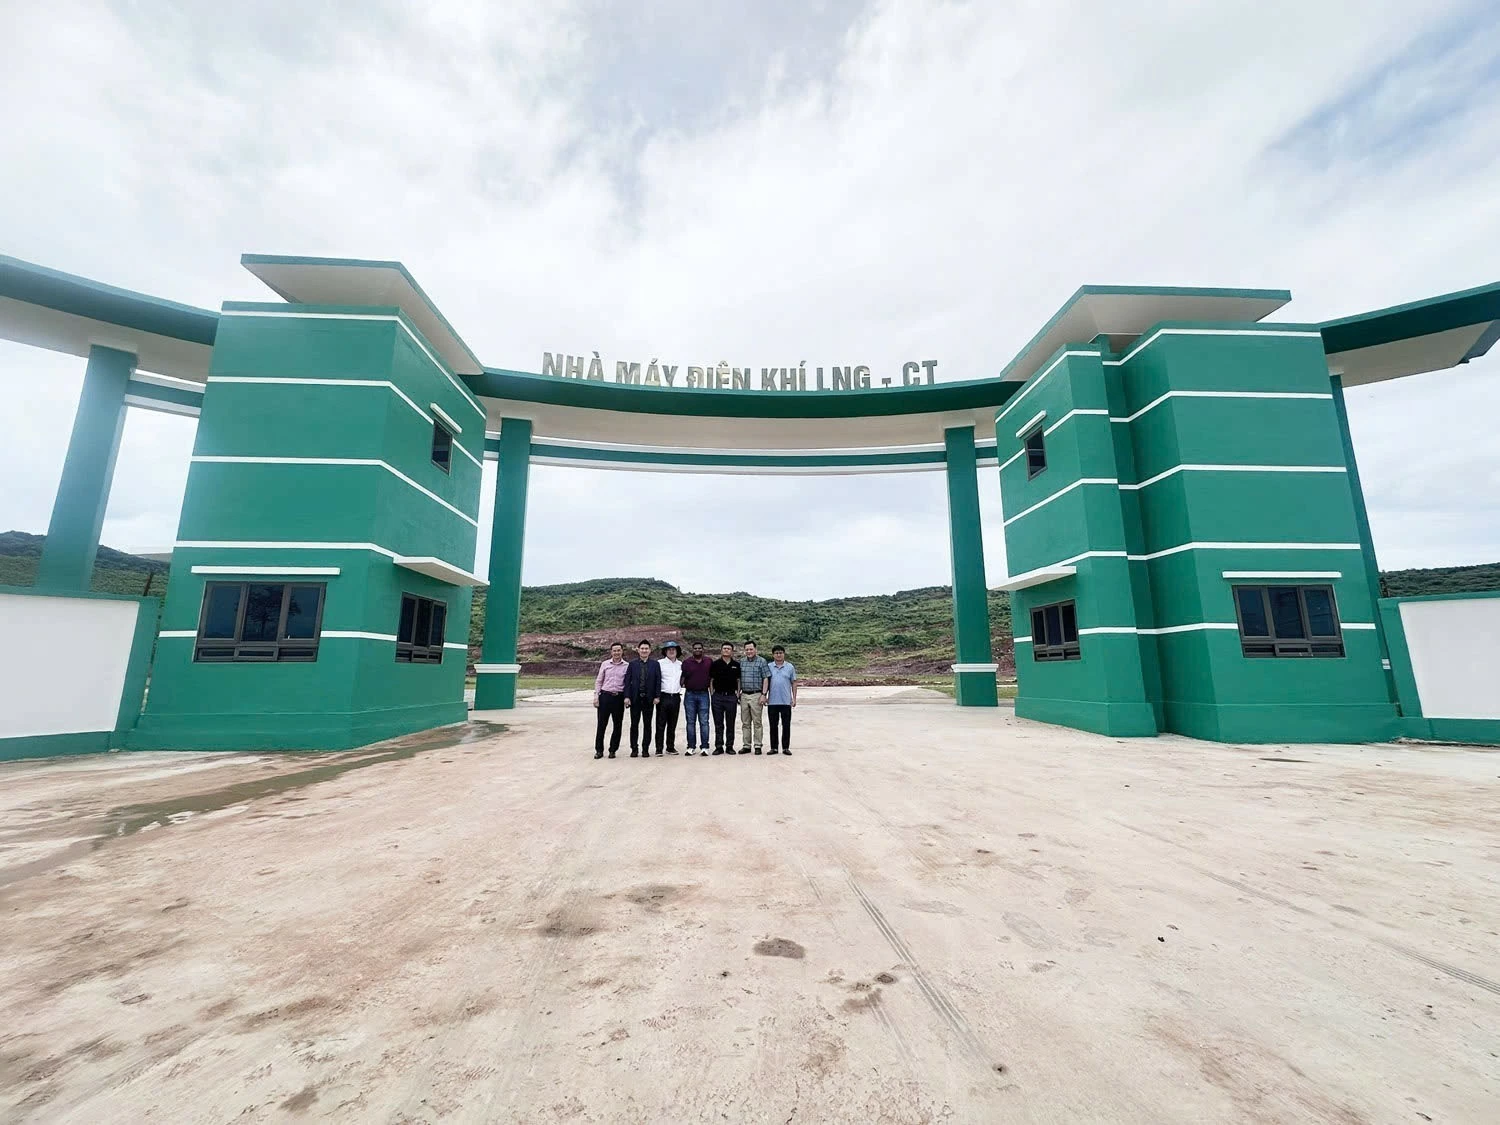
Công Thanh: minh họa cho cơ hội và điểm nghẽn của hạ tầng LNG
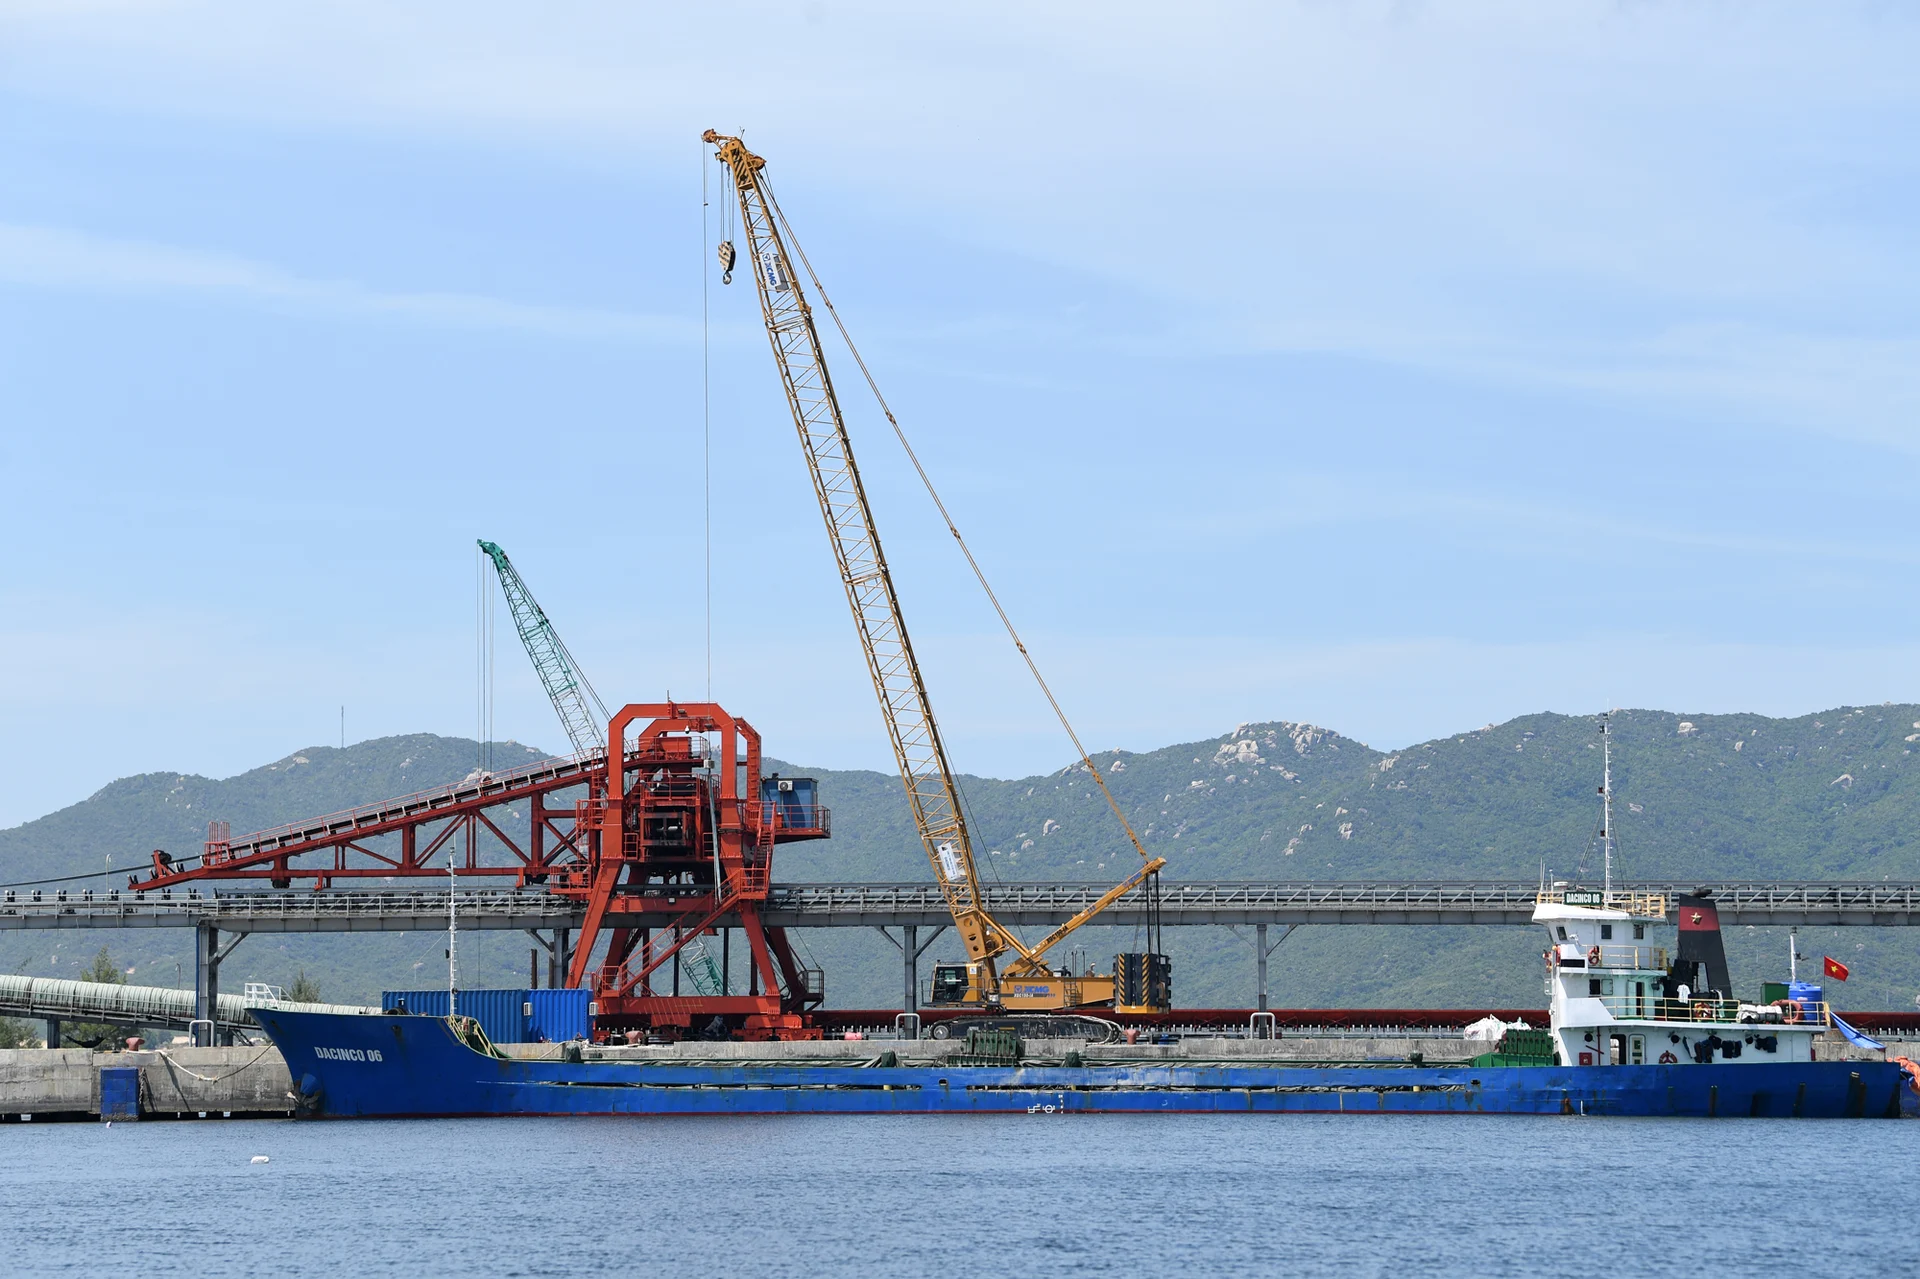
Dự án điện khí LNG Công Thanh ở Thanh Hóa là ví dụ sinh động cho cả tiềm năng lẫn điểm nghẽn cơ chế của ngành. Giai đoạn I với công suất khoảng 1.500 MW được kỳ vọng tạo nguồn cung điện ổn định, đóng góp ngân sách địa phương, tạo ra hàng nghìn việc làm mới và thúc đẩy công nghiệp phụ trợ, dịch vụ, logistics tại Thanh Hóa. Khi đi vào vận hành, dự án có thể bổ sung khoảng 8–9 tỷ kWh/năm cho hệ thống điện miền Bắc, góp phần đảm bảo an ninh năng lượng quốc gia. Nhà đầu tư đã san gạt 80% mặt bằng, hoàn tất báo cáo nghiên cứu khả thi từ tháng 7/2025 và lựa chọn nhà thầu EPC ngày 19/8/2025, đặt mục tiêu khởi công năm 2027, chạy thử và hòa lưới thương mại trong giai đoạn 2029–2030. Ngày 30/7/2026, Văn phòng Chính phủ đã thông báo kết luận của Phó Thủ tướng Thường trực Phạm Gia Túc về tiến độ dự án, yêu cầu tháo gỡ vướng mắc để bảo đảm vận hành theo đúng Điều chỉnh Quy hoạch điện VIII. Tiếp đó, ngày 10/8/2026, lãnh đạo tỉnh Thanh Hóa tiếp tục chỉ đạo các sở, ngành hướng dẫn chi tiết để xử lý kiến nghị của doanh nghiệp. Nhưng bên cạnh tiến độ, dự án cho thấy nhiều nút thắt. Về kỹ thuật, mặt bằng cảng chưa đủ cho toàn bộ hạng mục LNG; chủ đầu tư cần được chấp thuận mở rộng thêm 195 m chiều dài bến, lên tổng 595 m, nếu không sẽ khó đạt chuẩn an toàn quốc tế. Về pháp lý, dù đã có chủ trương chuyển từ than sang LNG, Công Thanh vẫn phải được cấp Giấy chứng nhận đầu tư điều chỉnh công suất từ 600 MW lên 1.500 MW – điểm nghẽn nếu kéo dài sẽ trực tiếp ảnh hưởng tiến độ. Chính những ví dụ này cho thấy: muốn hạ tầng LNG bứt phá, cải cách thủ tục phải nhanh không kém tốc độ xây dựng.
Giá điện, rủi ro chi phí và bài toán cân bằng với năng lượng tái tạo
Đằng sau làn sóng LNG là câu hỏi hóc búa: ai sẽ trả cho chi phí điện khí cao hơn và trong bao lâu? Giá khí đầu vào cao khiến dự án Lô B gặp khó khăn khi giá điện trong hợp đồng mua bán ước tính lên tới khoảng 2.500 đồng/kWh, vượt khả năng chi trả của hệ thống. Tương tự, các nhà máy Nhơn Trạch 3 và 4 có giá bán điện ước tính khoảng 3.600 đồng/kWh, tạo áp lực lên chi phí của EVN. Không phải cứ gắn với AI là LNG sẽ tự động được thị trường chấp nhận. Những điều chỉnh gần đây – từ tăng giá bán lẻ đến sửa Luật Điện lực để cơ chế giá phản ánh chi phí đầu vào thực tế và cho phép thu hồi khoản chi phí hợp lý chưa được tính đủ – được kỳ vọng giảm áp lực tài chính cho EVN và tạo nền tảng kinh tế vững cho các dự án nhiệt điện khí trong giai đoạn 2026–2030. Tuy nhiên, rủi ro vẫn hiện hữu: biến động giá khí và điện toàn cầu là yếu tố không thể kiểm soát hoàn toàn, và việc thực thi chính sách có thể gặp khó trong thực tiễn. Ở tầm khu vực, bài toán chi phí càng rõ ràng nếu so sánh với năng lượng tái tạo. Wood Mackenzie cho biết chi phí phát điện từ LNG cao gấp 2–3 lần so với mô hình năng lượng tái tạo kết hợp pin tại Ấn Độ. Trong khi Đông Nam Á chưa có lợi thế chi phí tương tự, việc phát triển năng lượng tái tạo song song với LNG – coi LNG là nguồn nền, còn điện gió, điện mặt trời là nguồn bổ sung – trở thành chiến lược hợp lý hơn là đặt toàn bộ cược vào một loại nhiên liệu.